不動産リースバックの実例と評判
不動産リースバックは最近登場した新しいビジネススタイルです。今回は、そんな不動産リースバックを利用した方の実例を挙げて評判を紹介していきます。 不動産リースバックを利用した方の実例 住宅ローンとクレジットカードの返済があ...
 不動産リースバック基礎知識
不動産リースバックは最近登場した新しいビジネススタイルです。今回は、そんな不動産リースバックを利用した方の実例を挙げて評判を紹介していきます。 不動産リースバックを利用した方の実例 住宅ローンとクレジットカードの返済があ...
 不動産リースバック基礎知識
個人事業主が自宅をリースバックして事業資金に充てることはできます。判断を分けるのは、その建物を純粋な自宅として売るのか、事業にも使っている建物として売るのかです。3,000万円の特別控除は居住用部分に対応する部分が対象で、消費税は生活の用に供している資産の譲渡が対象外、売却後の家賃は家事関連費として区分できる金額に限り必要経費になります。
 不動産リースバック基礎知識
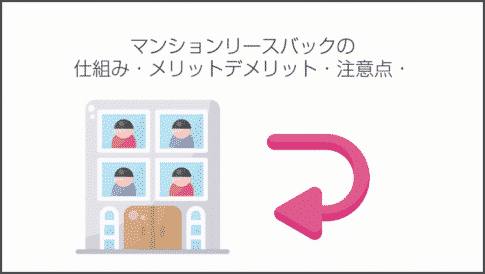
マンションのマイホームをリースバックするときには、どんなメリットデメリットがあり、一戸建てのリースバックとは何が違うのでしょうか?今回は、マンションリースバックの仕組み・メリットデメリット・注意点、マンションに強いリース...
 不動産リースバック基礎知識
任意売却は競売によらずに売るという売り方の話、リースバックは売ったあとも住み続けるという住み方の話です。残債が売却価格を上回る場面では、どちらを選んでも債権者の同意が前提になります。住宅金融支援機構が挙げる任意売却の3つの理由と申出書の流れ、買った側だけが使える民法379条の抵当権消滅請求まで、公表資料と条文で整理しました。
 不動産リースバック基礎知識
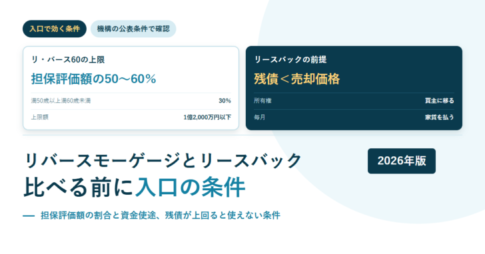
リバースモーゲージとリースバックは、どちらも自宅を使ってお金をつくる方法ですが、入口で弾かれる条件が違います。【リ・バース60】の融資限度額は担保評価額の50%または60%(満50歳以上満60歳未満は30%、長期優良住宅で満60歳以上は55%または65%)で、1億2,000万円以下かつ所要資金以内。資金使途も住宅関連に限られます。リースバックは残債が売却価格を上回ると成立しません。
 リバースモーゲージ
リースバックは売却、リバースモーゲージは融資です。所有権・返済負担・利用条件・受け取れる金額・資金使途・変動リスクの6点で比べ、あわせて、どの数字が公表資料で確かめられるのかを分けて示します。【リ・バース60】は生活資金や投資用物件の取得資金には利用できないことが機構のページに明記されています。
 不動産リースバック基礎知識
競売は債権者の申立てにより執行裁判所が進める手続で、買受けの申出は売却基準価額の8割の水準から成立しえます(民事執行法60条3項)。売却により抵当権は消滅し、対抗できない賃借権も効力を失います。買受けの申出があったあとの取下げには買受人等の同意が必要です。段階ごとに何が決まるのかを条文で整理しました。
 不動産リースバック基礎知識
不動産リースバックの利用方法として、負担軽減のために利用するというものがあります。負担軽減のために不動産リースバックをどのように利用するのか、今回は説明をします。 不動産リースバック 不動産リースバックとは、自宅の所有権...
 不動産リースバック基礎知識
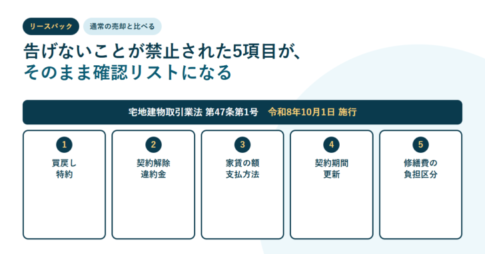
自宅を売って資金を作る方法には、市場で買い手を探す通常の売却と、業者に買い取ってもらってそのまま住み続けるリースバックがあります。通常の売却は仲介手数料の上限が告示で決まっており、国土交通省の計算例では1,000万円の物件で税込39.6万円が上限です。リースバックは業者が買主になるため買い手探しの工程がない一方、売ったあとも家賃が発生します。2026年10月1日に施行された国土交通省のガイドラインは、買戻し特約・契約解除と違約金・借賃の額と支払方法・契約期間と更新・修繕費用の負担区分を告げないことが宅地建物取引業法第47条第1号の事実不告知に当たると明確化しました。
 不動産リースバック基礎知識
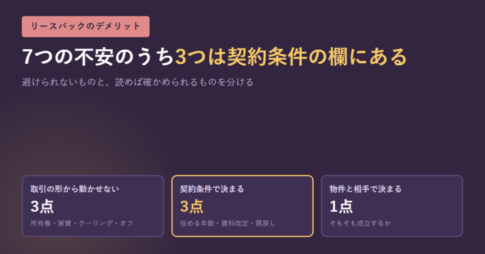
リースバックのデメリットは、取引の形からそうなるので避けようがないもの、契約条件の書き方で変わるもの、物件と相手で決まるものに分かれます。住み続けられる年数は借地借家法38条の定期借家か26条・28条の普通借家かで決まり、家賃を上げると言われたときにできることは32条に書かれています。国民生活センターが2026年8月4日に公表した事例の金額から、家賃総額が売却額に並ぶ時期も計算しました。
 不動産リースバック基礎知識
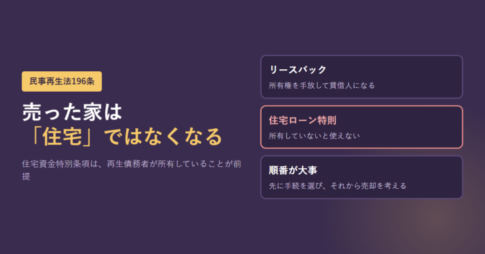
リースバックは債務整理の手続ではなく、資金を作る方法です。個人再生の住宅ローン特則が対象にする「住宅」は、民事再生法196条1号で「個人である再生債務者が所有し、自己の居住の用に供する建物」と定義されており、売却すれば対象から外れます。抵当権の実行手続の中止命令(197条)や、特則を使えない場合(198条1項ただし書)まで条文で整理しました。
 不動産リースバック基礎知識
リースバックと任意売却は並べて選ぶものではありません。住宅ローンの残債と売却額のどちらが大きいかで、そもそも取りうる選択肢が変わるからです。任意売却の買主が結果的に貸してくれる形と、商品として設計されたリースバックの違い、競売になったときに賃借権がどうなるか、信用情報がどれだけの期間登録されるかまで条文と公表資料で整理しました。
 不動産リースバック基礎知識
不動産リースバック業者に支払うリース料金の相場はどのくらいになるのでしょうか。あまりにも高額では、不動産リースバックのリース料金を支払うことができないので、いつまでも自宅に住み続けることができにないというケースが考えられ...
 不動産リースバック基礎知識
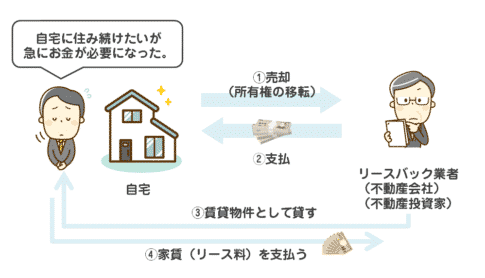
不動産リースバックという言葉は知っていても、内容を正確に理解している方は、まだまだ少ないのが現状です。今回は「不動産リースバック」についてどこよりもわかりやすく図解して解説します。 不動産リースバックが登場した経緯 wi...
 不動産リースバック基礎知識
マイホームを持っていて、資金が必要になる状況では「不動産リースバック」と「不動産担保ローン」が選択肢に上がることが少なくありません。では、不動産リースバックと不動産担保ローンは何が違うのか?どちらを選ぶべきなのか?を比較...
 不動産リースバック基礎知識
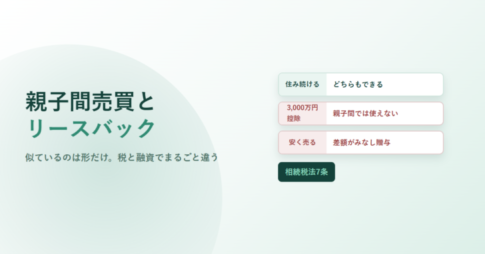
自宅を子に売って住み続ける形は、リースバックと結果は同じでも税と融資の扱いが違います。相続税法7条は著しく低い価額で譲り受けた場合に時価との差額を贈与とみなし、国税庁は判定に一律の割合を示していません。マイホームを売ったときの3,000万円特別控除は、親子や夫婦など特別の関係がある人への譲渡では使えません。買主が住宅ローンを使いにくい理由、抵当権を外す順番、相続との関係まで整理しました。
 不動産リースバック基礎知識
「リースバックは損」「やめとけ」と言われるとき、何がどれだけ損なのかは示されません。金額として失うものは、売るとき・住んでいる間・買い戻すときの3か所で別々に生まれます。取引価格と地価は国土交通省の不動産情報ライブラリ、土地の評価額は国税庁の路線価図で自分で調べられます。家賃の増減請求(借地借家法32条)と定期借家の改定特約(38条9項)、買戻し時の建物部分の消費税まで、条文と公的サイトで確かめる手順を示します。
 不動産リースバック基礎知識
転リースは借りた物をさらに貸すこと、法律の言葉では転貸借です。賃借人は賃貸人の承諾なしに転貸できず(民法612条1項)、適法な転貸では転借人が賃貸人に対して直接債務を履行する義務を負い、賃料の前払いは対抗できません(613条1項)。合意解除は転借人に対抗できず(613条3項)、建物の賃貸借が終了しても通知から6か月は転貸借が続きます(借地借家法34条)。事業として行うサブリースには賃貸住宅管理業法の規制があります。リースバックとの違いも整理します。
 不動産リースバック基礎知識
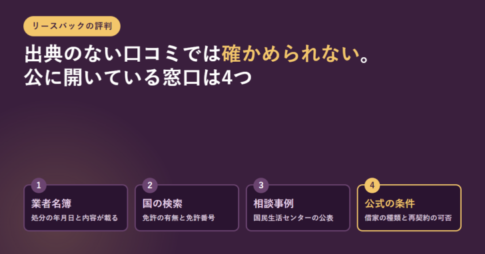
リースバックは会社ごとに売却価格・家賃・賃貸借の種類・買戻しの条件が違うため、どの会社のいつの話か分からない口コミは判断材料になりません。宅地建物取引業法8条2項4号は、65条の規定による処分を受けたことがあるときはその年月日と内容を宅地建物取引業者名簿に登載すると定め、10条で名簿は一般の閲覧に供されます。免許の有無は国土交通省の検索システムで確かめられ、実際のトラブルは国民生活センターが受付年月つきの相談事例として公表しています。最後に各社の公式ページで賃貸借の種類・再契約・買戻し・費用を並べれば、口コミを読むより早く差が見えます。
 不動産リースバック基礎知識
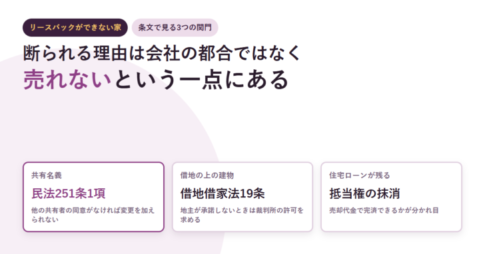
リースバックが断られる理由のほとんどは「その家を買えない」ことにあります。関門は3つ。共有名義は民法251条1項が、各共有者は他の共有者の同意を得なければ共有物に変更を加えることができないと定めています。借地の上の建物は、地主が賃借権の譲渡を承諾しないとき、借地借家法19条1項により裁判所が承諾に代わる許可を与えることができるとされています。そして住宅ローンの残債は、売却代金で完済できるかが分かれ目です。e-Gov法令検索の条文で確認しました。
経営者「Leo(れお)」

【仕事】IT系企業2社の経営者
【事業歴】法人経営:4年
【年商】3億
【趣味】海外ドラマ鑑賞