自宅を売らずに資金調達?リースバックの仕組みと成功の秘訣を徹底解説
リースバックとは?売却後も住み続けられる仕組み リースバックとは、所有している自宅などの不動産を売却して資金を得たうえで、そのまま同じ物件に住み続けることができる仕組みです。不動産の「売却」と「賃貸」を同時に行うため、ま...

 リースバック全般
リースバックとは?売却後も住み続けられる仕組み リースバックとは、所有している自宅などの不動産を売却して資金を得たうえで、そのまま同じ物件に住み続けることができる仕組みです。不動産の「売却」と「賃貸」を同時に行うため、ま...
 リースバック全般
リースバックが向いている人の条件とその理由 まとまった資金が今すぐ必要な人 理由:リースバックの最大の魅力は、短期間でまとまった資金を現金化できる点です。不動産売却では、通常数週間から数カ月を要することが多いですが、リー...
 不動産リースバック基礎知識
代位弁済の通知が届いたあとにリースバックが成立するかどうかは、登記に付いた抵当権を抹消できるかで決まります。保証会社は民法499条で債権者に代位し、501条1項で抵当権も行使できます。抵当権が残ったままでは賃借権は競売の売却で効力を失い(民事執行法59条2項)、残るのは民法395条1項の6か月の引渡し猶予だけです。条文の順に整理しました。
 不動産リースバック基礎知識
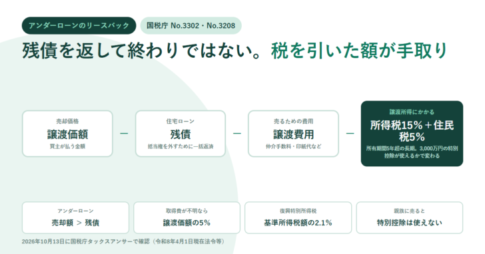
アンダーローンは売却価格が住宅ローン残債を上回っている状態で、売却代金で一括返済して抵当権を外せます。ただし手元に残るのは残債を返した残りそのものではありません。2026年10月13日に国税庁のタックスアンサーで確認したところ、譲渡した年の1月1日現在の所有期間が5年を超える長期なら、課税長期譲渡所得金額×15%(住民税5%)で、平成25年から令和29年までの各年分は復興特別所得税を併せて申告・納付します(No.3208)。課税長期譲渡所得金額は譲渡価額から取得費と譲渡費用を引き、特別控除額を差し引いて求めます。取得費が分からないときは譲渡価額の5%を概算取得費にできます。マイホームなら最高3,000万円の特別控除がありますが(No.3302)、親子や夫婦など「特別の関係がある人」に売った場合は使えず、この「特別の関係がある人」には家屋を売った後その売った家屋で同居する親族も含まれます。第三者の事業者に売る通常のリースバックと、親族間のリースバックで税額が大きく変わります。
経営者「Leo(れお)」

【仕事】IT系企業2社の経営者
【事業歴】法人経営:4年
【年商】3億
【趣味】海外ドラマ鑑賞



