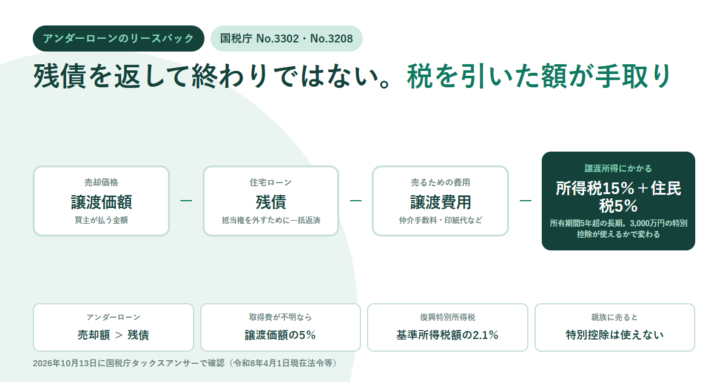
住宅ローンが残っている家でも、売却額がローン残債を上回っていればリースバックは成立します。この状態をアンダーローンと呼びます。ただし「残債を返せば残りが手元に入る」とまでは言えません。売った年の譲渡所得に税がかかるためです。
結論:手元に残る額は、売却価格から残債・譲渡費用・税を引いた残り
アンダーローンは、売却価格が住宅ローン残債を上回っている状態です。売却代金でローンを一括返済できるので、抵当権を外して所有権を移せます。
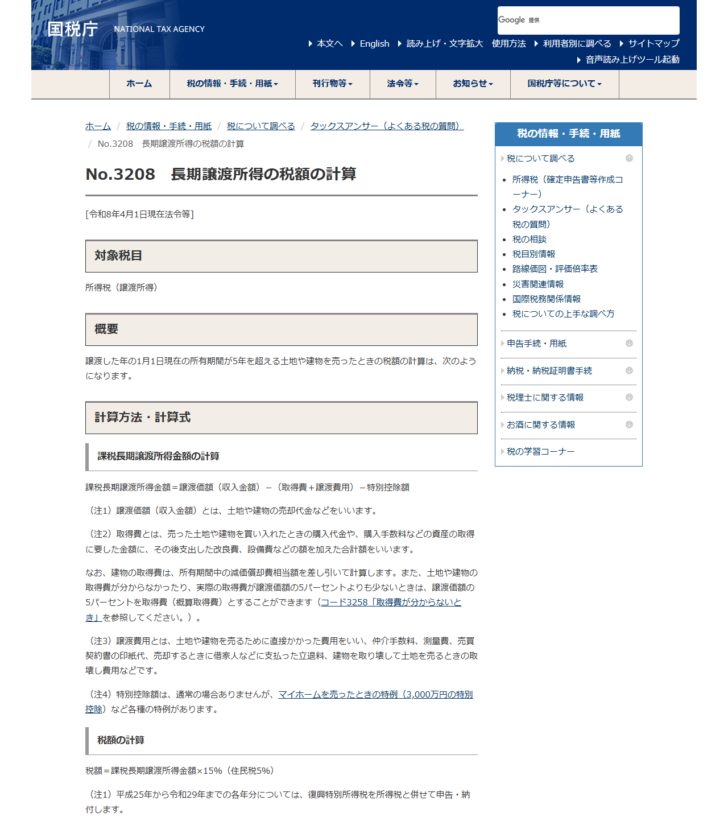
そのうえで譲渡所得の課税があります。国税庁のタックスアンサーNo.3208によると、譲渡した年の1月1日現在の所有期間が5年を超えるときは課税長期譲渡所得金額×15%(住民税5%)で、平成25年から令和29年までの各年分は復興特別所得税を併せて申告・納付します。
マイホームなら最高3,000万円の特別控除があります(No.3302)。ただし、親子や夫婦など「特別の関係がある人」に売った場合は使えません。この「特別の関係がある人」には、家屋を売った後その売った家屋で同居する親族も含まれます。
アンダーローンかどうかは2つの数字で決まる
判定は単純です。売却価格が住宅ローン残債を上回っていればアンダーローン、下回っていればオーバーローンです。リースバックでは、買主である事業者が提示する買取価格が売却価格になります。
| 区分 | 売却価格と残債 | 抵当権の扱い | 成立のしかた |
|---|---|---|---|
| アンダーローン | 売却価格 > 残債 | 売却代金で一括返済し、抵当権を抹消できる | 通常の売買として進む |
| オーバーローン | 売却価格 < 残債 | 売却代金だけでは返しきれず、抵当権を外せない | 不足分を自己資金で埋めるか、債権者の同意を得た任意売却になる |
残債は返済予定表ではなく、金融機関が出す残高証明や繰上返済時の試算で確かめます。一括返済には繰上返済の手数料がかかる金融機関もあるので、残債そのものだけで判断しないほうが確実です。オーバーローンになる場合の進め方はリースバックと抵当権にまとめています。
手元に残る額は、4つを順に引いて出す
売却価格がそのまま入るわけではありません。引く順番を並べると次のようになります。
売却価格から手取りまで
住宅ローン残債を一括返済する
抵当権を抹消するために必要。繰上返済の手数料がかかる場合は、その分も見込む
譲渡費用を引く
国税庁は譲渡費用を「土地や建物を売るために直接かかった費用」とし、仲介手数料、測量費、売買契約書の印紙代などを挙げている
課税される譲渡所得を出す
課税長期譲渡所得金額=譲渡価額−(取得費+譲渡費用)−特別控除額。取得費が分からないときは譲渡価額の5%を概算取得費にできる
税額を引く
所有期間5年超の長期なら、課税長期譲渡所得金額×15%(住民税5%)。復興特別所得税は基準所得税額の2.1%
取得費の扱いは見落とされがちです。建物の取得費は、所有期間中の減価償却費相当額を差し引いて計算します。そして、取得費が分からなかったり、実際の取得費が譲渡価額の5%より少ないときは、譲渡価額の5%を取得費とすることができます。
3,000万円の特別控除が効くかどうかで税額が変わる
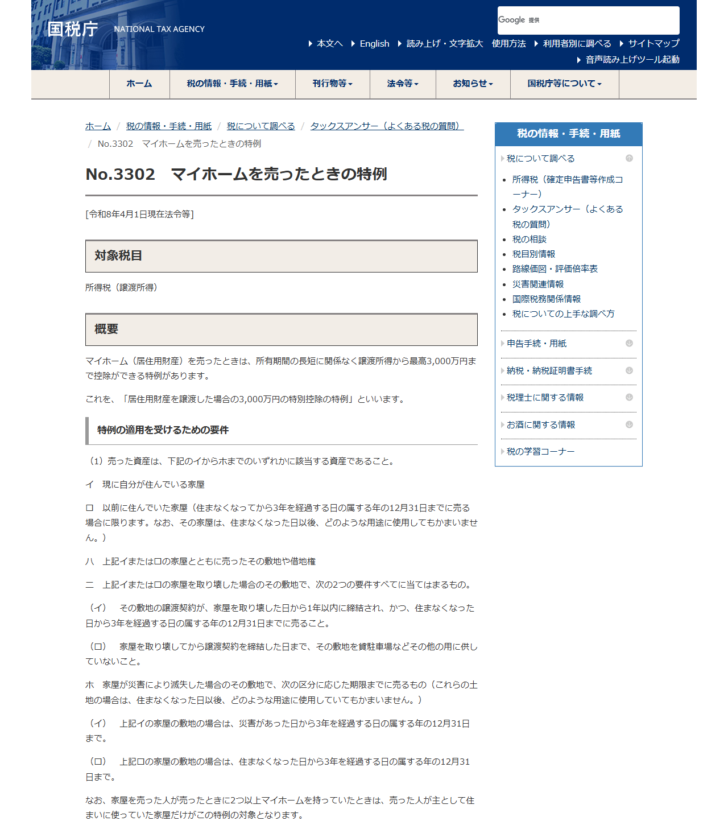
マイホームを売ったときは、所有期間の長短に関係なく譲渡所得から最高3,000万円まで控除できる特例があります。国税庁はこれを「居住用財産を譲渡した場合の3,000万円の特別控除の特例」と呼んでいます。リースバックは住んでいる家をそのまま売る形なので、要件(1)イの「現に自分が住んでいる家屋」に当たります。
| 要件 | 内容 |
|---|---|
| 売った資産 | 現に自分が住んでいる家屋、または以前に住んでいた家屋(住まなくなってから3年を経過する日の属する年の12月31日までに売る場合に限る)など |
| 前年・前々年 | この特例や、マイホームの譲渡損失についての損益通算及び繰越控除の特例の適用を受けていないこと |
| 買換え・交換の特例 | 売った年、その前年および前々年にマイホームの買換えや交換の特例の適用を受けていないこと |
| 他の特例 | 売った家屋や敷地等について、収用等の場合の特別控除など他の特例の適用を受けていないこと |
| 売った相手 | 親子や夫婦など「特別の関係がある人」に対して売ったものでないこと |
| 2つ以上持っている場合 | 主として住まいに使っていた家屋だけが対象になる |
リースバックで決定的に効くのが、最後から2つめの要件です。
(5)親子や夫婦など「特別の関係がある人」に対して売ったものでないこと。
「特別の関係がある人」には、このほか生計を一にする親族、家屋を売った後その売った家屋で同居する親族、内縁関係にある人、特殊な関係のある法人なども含まれます。
国税庁 タックスアンサーNo.3302「マイホームを売ったときの特例」より引用(2026年10月13日取得)
親族に家を買ってもらって住み続ける、いわゆる親族間のリースバックでは、この要件に当たって3,000万円の特別控除が使えません。第三者である事業者に売る通常のリースバックであれば、この点は問題になりません。同じ「売って住み続ける」でも、買主が誰かで税額が大きく変わるということです。
この特例は、適用除外も定められています。特例の適用を受けることだけを目的として入居したと認められる家屋、新築中の仮住まい、別荘などは対象外です。また、適用を受けるには一定の書類を添えて確定申告をする必要があります。
所有期間の数え方は「売った年の1月1日現在」
税率が15%(住民税5%)になるのは長期譲渡所得のときです。国税庁は長期の条件を「譲渡した年の1月1日現在の所有期間が5年を超える」と定めています。買った日から売った日までを単純に数えるのではありません。
計算で間違えやすい3点
売却した日ではなく、譲渡した年の1月1日現在で5年を超えているかを見る。年末に売ると1年ずれることがある
購入代金そのままではなく、所有期間中の減価償却費相当額を差し引いて計算する
譲渡価額の5%を概算取得費にできる。実際の取得費が5%より少ないときも同じ
概算取得費を使うと、取得費が譲渡価額の5%しか立たないため、課税される所得が大きく出ます。購入時の売買契約書が残っているかどうかで、税額が何百万円も変わることがあります。リースバックの検討を始めた段階で、購入時の書類を探しておく価値があります。
アンダーローンでも確かめておく4つ
残債を返しきれるからといって、条件を見ないで進めるとあとで差が出ます。
| 確かめること | 理由 |
|---|---|
| 繰上返済の手数料 | 一括返済に手数料がかかる金融機関がある。残債だけで手取りを計算すると足りなくなる |
| 抵当権抹消の段取り | 決済と同時に抹消登記を行う。司法書士への報酬と登録免許税が別にかかる |
| 買主が事業者か親族か | 親族が買主だと3,000万円の特別控除が使えない。売った家で同居する親族も「特別の関係がある人」に含まれる |
| 購入時の売買契約書 | 取得費を実額で出せるかどうかで課税所得が変わる。見つからないと譲渡価額の5%で計算することになる |
| 売ったあとの賃貸借の型 | 普通借家か定期借家かで住み続けられる期間が変わる |
売却価格と家賃はつながっています。価格を高くすれば家賃も上がるという関係なので、手取りだけを最大化すると、そのあと払う家賃で逆転することがあります。家賃の決まり方はリースバックの家賃相場、賃貸借の型の違いは普通借家と定期借家の分かれ目に書いています。
よくある質問
| 質問 | 公表資料に書かれていること |
|---|---|
| アンダーローンなら必ず売れますか | 売却代金でローンを一括返済できるため抵当権を外せます。ただし買主が提示する価格で成立するかは別の判断です |
| 残債を返した残りはそのままもらえますか | 譲渡所得の課税があります。長期なら課税長期譲渡所得金額×15%(住民税5%)で、復興特別所得税も併せて申告・納付します |
| 3,000万円の特別控除は使えますか | 要件を満たせば使えます。現に自分が住んでいる家屋であることが要件の1つで、リースバックはこれに当たります |
| 子どもに買ってもらう場合は | 親子は「特別の関係がある人」に当たり、特別控除は使えません。売った家で同居する親族も含まれます |
| 所有期間はいつから数えますか | 譲渡した年の1月1日現在の所有期間が5年を超えるかで長期か短期かが決まります |
| 購入時の契約書が見つかりません | 取得費が分からないときは、譲渡価額の5%を取得費(概算取得費)とすることができます |
| 確定申告は必要ですか | 特別控除の適用を受けるには、一定の書類を添えて確定申告をすることが必要です |
まとめ
アンダーローンは、売却価格が住宅ローン残債を上回っている状態です。売却代金で一括返済して抵当権を外せるため、リースバックは通常の売買として進みます。オーバーローンのように債権者の同意を取り付ける必要がありません。
手元に残る額は、売却価格から残債・譲渡費用・税を順に引いた残りです。所有期間が譲渡した年の1月1日現在で5年を超えていれば、課税長期譲渡所得金額×15%(住民税5%)に復興特別所得税が加わります。取得費が分からないと譲渡価額の5%で計算することになり、課税される所得が大きく出ます。
マイホームの3,000万円特別控除が使えるかどうかが、いちばん金額を動かします。第三者の事業者に売る通常のリースバックなら要件を満たせますが、親子や夫婦など「特別の関係がある人」に売った場合は使えません。この「特別の関係がある人」には、売った家で同居する親族も含まれると明記されています。
出典:国税庁 タックスアンサーNo.3302「マイホームを売ったときの特例」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm、No.3208「長期譲渡所得の税額の計算」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm(いずれも2026年10月13日取得、令和8年4月1日現在法令等)
税額の計算は個別の事情で変わります。実際の申告にあたっては税務署または税理士に確認してください。