資金調達

リースバック全般

リースバックの評判は口コミでは確かめられない|公的な記録で見る方法と、国が示したトラブルの型

「リースバック やばい」「知恵袋」で出てくるのは匿名の書き込みで、誰がどの契約について書いたのかが分かりません。一方、会社の免許番号と行政処分歴、保証協会の社員かどうか(宅建業法35条の2)、国土交通省が公表した検討会資料とガイドブックは、名前の付いた記録として公開されています。よく見る不満は「2年で出された」「更新できなかった」「家賃が上がった」で、賃貸借契約が普通借家か定期借家かでほぼ説明がつきます。体験談は作らず、確かめる手順だけを示します。
不動産リースバック基礎知識

リースバック物件とは|売る人・買う会社・住み続ける人で効く条文が変わる。立場別の入口

リースバック物件は、売買契約と賃貸借契約が同時に動く物件です。住める年数を決めるのは価格ではなく賃貸借契約の種類であること、自宅を売ったときの3,000万円の特別控除は誰に売ったかで使えなくなること、相続で効くのは分けにくさの解消であって税額ではないことを、借地借家法と国税庁タックスアンサーで確認します。立場ごとの詳しい記事への入口もまとめました。

リースバックと抵当権の関係、ローンが残った家でも売れるのか順番で整理すると書かれたアイキャッチ画像。家と南京錠のイラストに、完済してから引き渡す・抵当権の抹消が前提になるというラベルが添えられている不動産リースバックの流れ

リースバックと抵当権|住宅ローンが残った家を売るときの順番と、オーバーローンの扱い

リースバックは住宅を売却する取引なので、引き渡しまでに抵当権を抹消する必要があります。売買代金でローンを完済できるアンダーローンなら成立し、オーバーローンなら不足分の手当てか債権者の同意が要ります。国土交通省のガイドブックの定義を起点に、残債の確定から決済までの順番を整理しました。

不動産リースバック基礎知識

家のリースバックは、その家を売れる状態かで決まる|名義・実家・共有・借地・残債の確かめ方

自宅や実家をリースバックに出せるかは、査定額より前に名義と権利で決まります。契約できるのは登記簿上の所有者本人で(民法99条)、共有名義なら全員の同意が必要です(251条1項)。名義人の判断能力が落ちている場合、成年後見人が居住用不動産を売却・賃貸するには家庭裁判所の許可が要ります(859条の3)。借地上の建物は地主の承諾(民法612条1項)と、得られないときの裁判所の許可(借地借家法19条1項)。相続登記の3年以内の申請義務(不動産登記法76条の2)まで、条文と裁判所の案内で順に確認します。

不動産リースバック基礎知識

リースバックで建て替えはできる?売った家は建て替えられない。別の家を建てる資金づくりには使える

「リースバックで建て替えはできるか」には答えが2つあります。売った家を自分の判断で建て替えることはできません。所有権が買主に移り、売主は借主になるためです。いっぽう別の家を建てる資金をリースバックでつくることはでき、国土交通省も住み替え・建て替え資金の確保を目的とした利用が増えていると説明しています。資金づくりとして使うなら、新しい家の完成まで住めるかが決め手です。普通借家か定期借家か、買主が取り壊しを予定していて借地借家法39条の特約が入っているかを契約書で確認してください。リフォームや修繕の可否は民法606条・607条の2で役割が分かれます。

不動産リースバック基礎知識

リースバックで土地活用|「売って借り直す」と「売らずに建てて貸す」は別物。所有権が動くかで条文が変わる

土地の話で出てくる「リースバック」は二つの意味があります。土地を売って借り直す形では所有権が移り、借地権の規定(借地借家法2条1号・3条・23条)が働きます。売らずに建てて貸す形では所有権は動かず、建てた建物の固定資産税が生じます。土地の譲渡と貸付けは消費税が非課税です。相続税が当然に減るわけではない点も条文で確認します。

不動産リースバック基礎知識

代位弁済後にリースバックはできる?抵当権を外せるかが分かれ目。競売になったときに残る6か月

代位弁済の通知が届いたあとにリースバックが成立するかどうかは、登記に付いた抵当権を抹消できるかで決まります。保証会社は民法499条で債権者に代位し、501条1項で抵当権も行使できます。抵当権が残ったままでは賃借権は競売の売却で効力を失い(民事執行法59条2項)、残るのは民法395条1項の6か月の引渡し猶予だけです。条文の順に整理しました。

ファイナンス・リース取引とオペレーティング・リース取引の判定基準を並べたアイキャッチリースバック全般

事業用資産のリースバックは会計の区分で決まる|設備・機械の90%基準・75%基準と、リース期間定額法

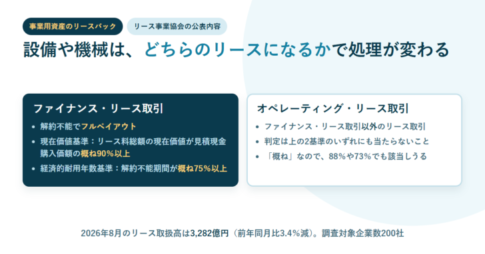
工場の設備や機械を売ってリースで借り戻す取引は、自宅のリースバックとは適用される枠組みが違います。公益社団法人リース事業協会の公表内容によれば、リース取引はファイナンス・リース取引とオペレーティング・リース取引に分かれ、判定基準は現在価値基準(リース料総額の現在価値が見積現金購入価額の概ね90%以上)と経済的耐用年数基準(解約不能期間が経済的耐用年数の概ね75%以上)のいずれかです。ファイナンス・リースはさらに所有権移転と移転外に分かれ、譲渡条件付・割安購入選択権付・特別仕様物件の3つが所有権移転の型。所有権移転外のリース資産は税法上リース期間定額法のみが認められています。2026年8月のリース取扱高3,282億円と機種別の内訳もあわせて確認しました。

不動産リースバック基礎知識

アンダーローンでリースバックを利用する仕組み。住宅ローン残債がある場合の最適な選択肢

アンダーローンとは?基本的な意味を徹底解説 アンダーローンとは、不動産の資産価値が住宅ローンの残債よりも高い状態を指します。この状態では、不動産を売却した際の収益がローンの残高を上回るため、売却代金で住宅ローンを完済する...

不動産リースバック基礎知識

セール&リースバックで住み続ける選択肢とは?仕組みとメリット・デメリットを徹底解説

セール&リースバックの基礎知識 セール&リースバックとは何か セール&リースバックとは、マイホームを売却して現金化しつつ、売却後も同じ住居に住み続けることができる仕組みです。この方法では、家の所有権が買い手(リースバック...

不動産リースバック基礎知識

事業用不動産のリースバック|何を売るかで効く法律が変わる。資産の種類と立場ごとの入口

建物を売れば借地借家法の建物賃貸借、土地だけを売れば借地権、機械や設備を売れば民法だけ。事業用のリースバックは対象で適用される規定が入れ替わります。38条7項の中途解約は居住用に限られ、事業用建物の賃料は消費税の課税取引です。資産の種類と立場ごとに、確認する条文と詳しい記事への入口をまとめました。

不動産リースバックの流れ

リースバックの減価償却と会計処理|2027年4月からの新しいリース会計基準では、売っても資産が落ちない場合がある

会社の不動産を売って借り直しても、減価償却が必ず終わるわけではありません。企業会計基準適用指針第33号55項の要件に当てはまると、譲渡とリースバックを一体の取引とみて金融取引として処理するため、資産は自社に残ります。売却として処理できた場合も、借手は使用権資産とリース負債を計上し、償却費が置き換わります。2024年9月13日公表の企業会計基準第34号は2027年4月1日以後開始する事業年度から適用され、オペレーティング・リースも資産と負債に載るため、オフバランスによる財務指標の改善という説明は成り立ちません。

リースバック全般

店舗のリースバックとテナント契約|オーナーが替わっても営業を続けられる根拠と、事業用に中途解約権がない理由

店舗のリースバックは、売って借り直す側と、借りている最中にオーナーが売った側で効く条文が違います。建物の引渡しを受けていれば賃借権は新しい所有者にも通じること(借地借家法31条)、貸主の地位が買主へ移る場合と売主に残る場合があること(民法605条の2)、事業用には38条7項の中途解約権がないこと、店舗の家賃が消費税の課税取引になることを条文で確認します。

リースバックニュース

リースバックニュース分析|一建設が2024年10月に開設した福岡拠点は、いま公式の営業所一覧にない

2024年9月30日のプレスリリースは、一建設が福岡県福岡市にリースバックの営業拠点を2024年10月1日に開設すると伝えていました。2026年9月17日に公式サイトの営業所ページを確認したところ、掲載は東京・横浜・大阪・名古屋の4営業所で福岡の記載はなく、プランの名前も3つに変わっています。発表時の情報をそのまま使えない理由を整理しました。

不動産リースバックの流れ

個人間・親族間のリースバック|3,000万円控除が使えず、安く売れば贈与になる。賃料ゼロなら使用貸借

自宅を親族や知人に買ってもらい、そのまま住み続ける形は契約としては可能です。ただし3,000万円の特別控除は特別の関係がある人への譲渡では使えず、時価より著しく安く売れば差額が贈与とみなされます(相続税法7条)。賃料を取らなければ賃貸借ではなく使用貸借になり、借主の死亡で終了します(民法597条3項)。条文で整理しました。