
店舗をめぐるリースバックの話は、立場の違う二人の話が同じ言葉で語られがちです。ひとつは、自社で持っている店舗や事業用の建物を売って、そのまま借り直して営業を続ける側。もうひとつは、その建物を借りて商売をしている最中に、ある日オーナーが物件を売ってしまった側です。前者が気にするのは売却代金と家賃の釣り合いで、後者が気にするのは自分の賃借権が新しい所有者にも通じるかどうか。効いてくる条文がそもそも別なので、まず自分がどちらの側にいるのかをはっきりさせてから読み進めてください。
このページで条文まで確認すること
借りている側は、建物の引渡しを受けていれば所有者が替わっても賃借権を主張できる(借地借家法31条)。出ていく必要はありません。
貸主の地位は原則として買主へ移りますが、売主に残す合意も法律上できます(民法605条の2第2項)。誰に家賃を払うのかはここで決まります。
売って借り直す側は、事業用の建物に法定の中途解約権がないことを先に知っておく必要があります(借地借家法38条7項は居住用で床面積200平方メートル未満の建物に限られます)。
店舗の家賃は消費税の課税対象です。住宅の家賃が非課税なのは消費税法別表第二第13号に書かれているからで、店舗はその13号に入りません。
まず、自分がどちらの立場かを決める
リースバックという言葉は、売却と賃貸借という二つの契約をひとまとめにした呼び名です。店舗が対象になると、その二つの契約に登場する人が三者になることがあります。もともとの所有者、買い取った会社、そして建物で実際に商売をしている賃借人です。所有者と賃借人が同じ人であれば話は単純ですが、テナントを入れているビルや、他人名義の店舗を借りて営業している場合は、契約の当事者と建物を使っている人がずれます。
下の表は、立場ごとに何が起きるのか、どの条文を読めばよいのかを並べたものです。自分の行はどれか、まずここで確かめてください。
| 立場 | 取引で起きること | 主に効く条文 | 先に確かめること |
|---|---|---|---|
| 自社の店舗を売って借り直す | 所有権が買主へ移り、同じ建物を賃借人として使い続ける | 借地借家法26条・28条・38条、消費税法別表第二 | 賃貸借が普通借家か定期建物賃貸借か。契約期間の終わりが更新なのか再契約なのか |
| 借りている店舗のオーナーが売った | 自分は契約当事者ではないまま、貸主だけが入れ替わる可能性がある | 借地借家法31条、民法605条の2 | 次の家賃の振込先。敷金・保証金の返還義務を誰が引き継ぐか |
| ビルを売り、テナントを入れたまま借り直す | 売主が買主から一棟を借り、テナントへは転貸する形になることがある | 民法605条の2第2項、借地借家法34条 | 自分が転貸人になるのか、貸主の地位が買主へ移るのか |
| 又貸しした店舗で営業している | もとの賃貸借が終わると転貸借も終わりうる | 借地借家法34条 | もとの賃貸借の期間と種類。終了通知が届く仕組みになっているか |
この記事は事業用の建物を前提にしています。自宅を売って住み続ける形の全体像はリースバックとは?国土交通省の定義と賃貸借契約の種類にまとめてあります。
借りている店舗のオーナーが替わっても、営業は続けられる
引渡しを受けていれば、新しい所有者にも賃借権を主張できる
賃借権は本来、契約した相手にしか主張できない権利です。しかし建物の賃貸借については、借地借家法31条が「その登記がなくても、建物の引渡しがあったときは、その後その建物について物権を取得した者に対し、その効力を生ずる」と定めています。鍵を受け取って現に店舗として使っているなら、その後に建物を買った会社に対しても賃借権は通じます。しかも31条は同法37条で強行規定とされており、賃借人に不利な特約は無効です。売買の当事者どうしが何を取り決めても、借りている側の立場をそれで弱めることはできません。
貸主の地位は、原則として買主へ移る
対抗要件を備えた賃貸借がある建物が売られたとき、貸主としての立場は買主に移ります。民法605条の2第1項がそう定めています。賃借人の承諾は要りません。家賃の請求先も、修繕を求める相手も、買主に切り替わるのが原則の形です。
ところが同じ条文の第2項に、原則を外す仕組みが置かれています。売主と買主が「貸主の地位は売主に残す」「建物は買主から売主へ貸す」という二つを合わせて合意したときは、貸主の地位は買主へ移りません。これはまさにリースバックの構造そのもので、テナントの入ったビルを売る場面で使われます。売主は買主から建物を一括で借り、テナントに対しては転貸人として貸し続ける形になります。
原則:買主へ移る(民法605条の2第1項)
売主は取引から抜ける。テナントは買主を貸主として扱う。
家賃の請求先は買主。ただし建物の所有権移転登記が済むまで、買主はテナントに家賃を請求できない(同条3項)。
敷金の返還義務と、必要費・有益費の償還義務は買主が引き継ぐ(同条4項)。
例外:売主に残す(民法605条の2第2項)
売主と買主が「地位を売主に留保する」「買主が売主へ賃貸する」の二つを合意したときに成立する。
テナントの貸主は売主のまま。売主は買主から借りて、テナントへ転貸する立場になる。
売主と買主の賃貸借が終わったときは、留保していた貸主の地位が買主へ移る(同条2項後段)。
敷金と保証金は、誰に返してもらうのか
店舗の賃貸借では、住宅より大きな金額の敷金や保証金を預けていることが珍しくありません。民法622条の2は敷金を「いかなる名目によるかを問わず」賃料債務などを担保する目的で交付する金銭と定義しており、名前が保証金であっても実質が担保なら同じ扱いになります。返還の時期は、賃貸借が終わって建物を返したとき、または賃借権を適法に譲り渡したときです。
建物が売られて貸主の地位が買主へ移った場合、この敷金の返還義務も買主が引き継ぎます。民法605条の2第4項が明記しています。逆に、605条の2第2項で貸主の地位が売主に残るときは、テナントから見た貸主は売主のままなので、返還を求める相手も売主です。どちらの形になったのかを知らないままでいると、退去のときに請求先を間違えます。所有者が替わったという通知が届いたら、敷金と保証金の扱いがどう書かれているかを最初に読んでください。
所有権移転登記が済むまでは、買主は家賃を請求できません。民法605条の2第3項は、貸主の地位の移転は所有権移転登記をしなければ賃借人に対抗できないと定めています。「今月から振込先が変わります」という連絡だけを根拠に支払先を変えると、旧貸主から二重に請求されたときに争いになります。登記事項証明書で所有者を確かめてから切り替えるのが確実です。
又貸しの店舗は、もとの賃貸借が終わると影響を受ける
ビルの一室を又貸しで借りている場合、もとの賃貸借が期間満了や解約申入れで終われば、転貸借も終わる方向に進みます。ただし借地借家法34条は、貸主が転借人へその旨を通知しなければ終了を転借人に対抗できないとし、通知した日から6か月を経過して初めて転貸借が終わると定めています。準備の時間はこの6か月です。34条も37条の強行規定に含まれるため、特約でこの保護を削ることはできません。
自分の店舗を売って借り直すとき、住宅向けの前提は当てはまらない
ここからは、自社の建物を売って賃借人になる側の話です。世の中に出回っているリースバックの説明は、その多くが自宅を対象にしたものです。事業用の建物に持ち込むと、前提が二つ崩れます。
事業用の定期建物賃貸借に、法律上の中途解約権はない
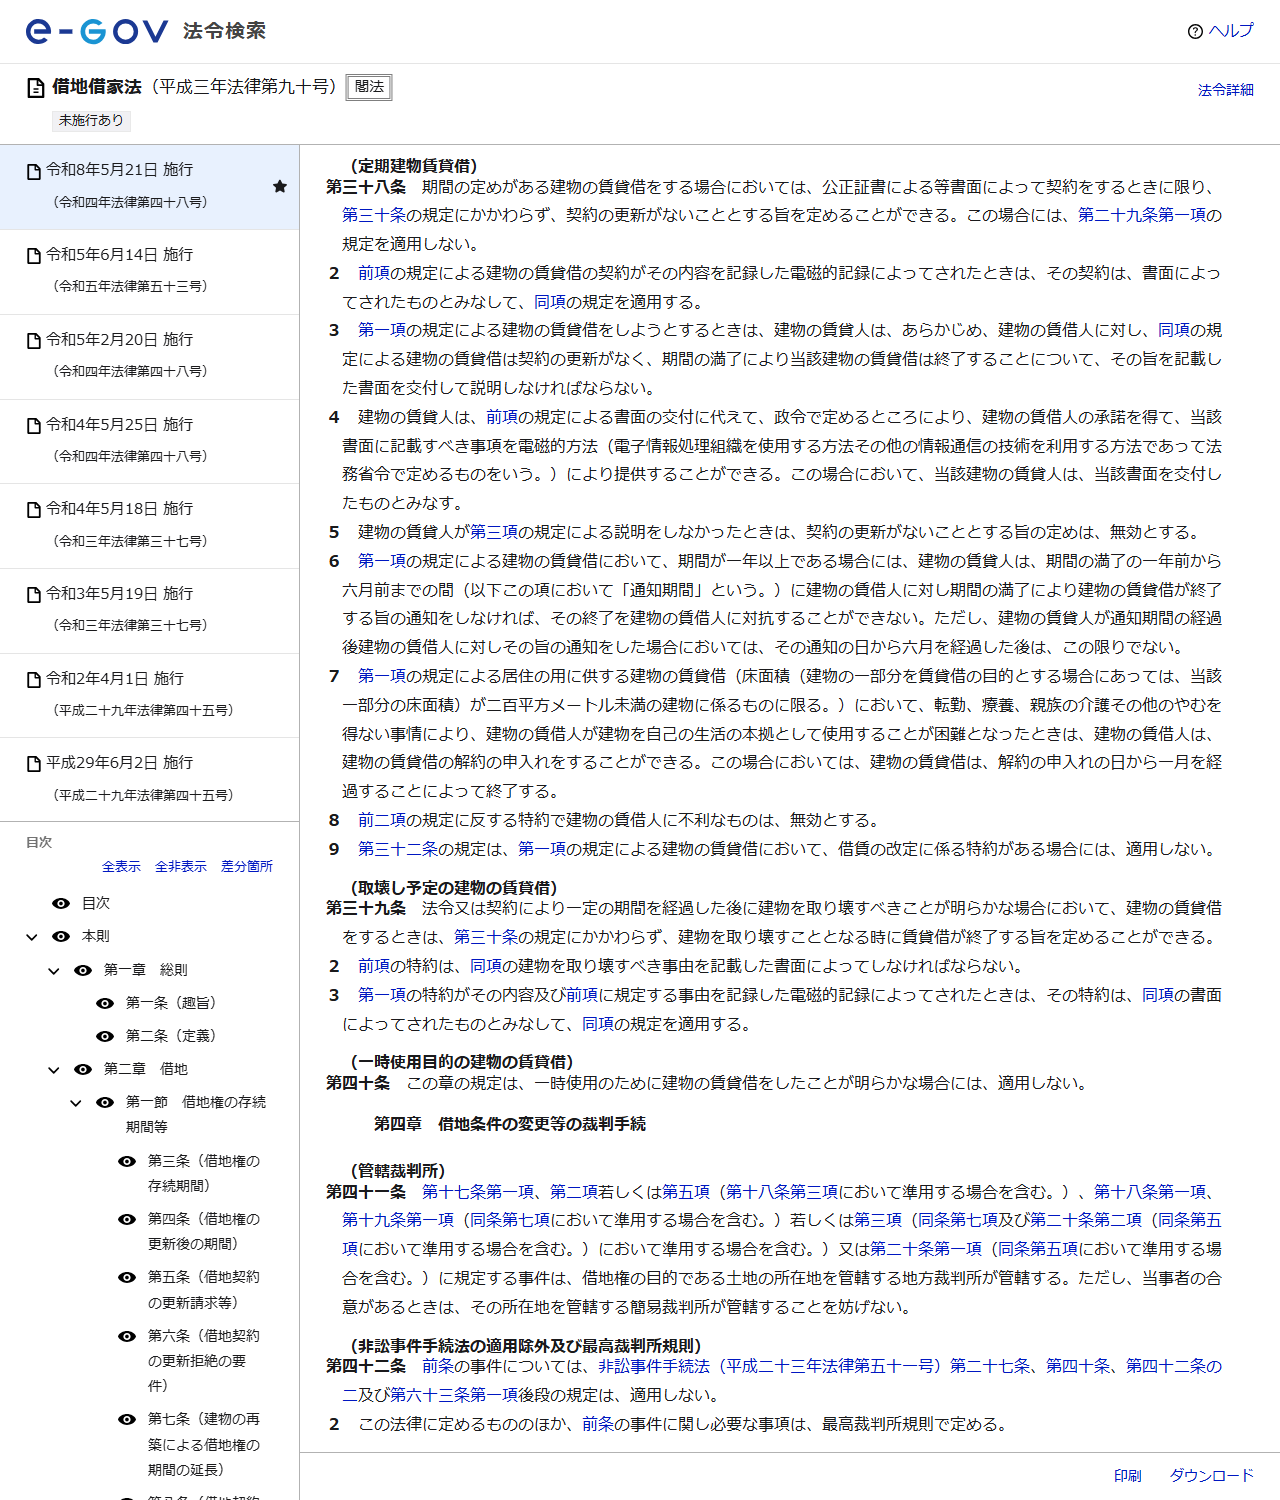
定期建物賃貸借について、借地借家法38条7項は賃借人からの解約申入れを認めています。ただし条件が付いています。条文は「居住の用に供する建物の賃貸借」であること、そして床面積が200平方メートル未満であることを要求し、さらに転勤・療養・親族の介護その他のやむを得ない事情により、その建物を自己の生活の本拠として使うことが困難になったことを求めています。店舗や事務所はそもそも居住の用ではないため、この項の出番がありません。
つまり事業用の建物を定期建物賃貸借で借り直した場合、途中でやめる権利は契約書に書かれた特約がすべてです。撤退や移転の可能性があるなら、中途解約条項と違約金の額を契約書の文言として残してもらうしかありません。居住用の中途解約については定期借家は途中で解約できるかで条件を分解しています。
国のガイドラインは住宅のリースバックを対象にしている
国土交通省は住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方を策定し、令和8年10月から施行するとしています。名前のとおり対象は住宅です。事業用の建物だけを扱う取引に、この考え方がそのまま当てはまるとは言えません。ガイドラインが定める説明事項は、事業用では法律上の義務ではなく交渉で獲得する条件になります。内容はリースバックに国のガイドラインができたで項目ごとに整理しました。
「一時使用」と明らかな賃貸借には、借地借家法の建物賃貸借の規定が適用されません。借地借家法40条がそう定めています。工事期間中の仮店舗や、期間を限った催事出店では、更新も正当事由の要求も働かないことがあります。契約書の表題ではなく、実際に一時使用と言える中身かどうかで判断されます。
普通借家と定期建物賃貸借を、店舗の目線で並べる
店舗の場合、契約の種類の違いは「何年住めるか」ではなく「いつまで営業できるか」の差になります。内装に投じた費用の回収期間と、契約で確保できる期間が合っているかどうかが判断の軸です。
| 比べる点 | 普通借家(更新がある) | 定期建物賃貸借(38条) |
|---|---|---|
| 期間が終わったとき | 更新しない旨の通知を期間満了の1年前から6か月前までにしなければ、同一条件で更新したものとみなされる(26条1項) | 更新はない。続けるなら再契約で、貸主が応じる義務はない |
| 貸主が終わらせるための条件 | 更新拒絶や解約申入れに正当の事由が要る(28条) | 正当の事由は不要。期間満了で終わる |
| 契約の方式 | 書面でなくても成立する | 公正証書による等書面ですることが必要。更新がない旨を記載した書面を事前に交付して説明しなければ、その定めは無効(38条1項・3項・5項) |
| 1年未満の期間 | 期間の定めがない賃貸借とみなされる(29条1項) | 29条1項が適用されないため、1年未満でも期間の定めとして有効 |
| 家賃の減額請求 | 不相当になれば将来に向かって減額を請求できる(32条1項) | 借賃の改定に関する特約があるときは32条が適用されない(38条9項) |
| 賃借人からの中途解約 | 期間の定めがあれば原則できない。特約次第 | 38条7項は居住用で200平方メートル未満に限られる。店舗には適用がない |
| 終了の通知 | 26条1項の通知期間で扱う | 期間1年以上なら、満了の1年前から6か月前までに終了の通知が必要(38条6項) |
とくに注意したいのが38条9項です。定期建物賃貸借で家賃の改定について特約を置くと、借賃減額請求の32条が丸ごと適用されなくなります。「3年目に賃料を5パーセント引き上げる」といった条項が入っていれば、周辺相場が下がっても減額を求める法律上の根拠は残りません。契約の種類そのものの違いは定期借家契約とはと普通借家と定期借家の違いで扱っています。
内装や厨房設備は「造作」。買い取ってもらえるとは限らない
店舗の価値の多くは、建物そのものではなく中に入れた設備にあります。借地借家法33条は、貸主の同意を得て建物に付加した畳・建具その他の造作について、賃貸借が期間満了または解約申入れで終わるときに、時価で買い取るよう請求できると定めています。貸主から買い受けた造作も同じ扱いです。
問題は、この33条が強行規定ではないことです。37条が賃借人に不利な特約を無効とする対象として挙げているのは31条・34条・35条の三つだけで、33条は入っていません。したがって「造作買取請求権を行使しない」という特約は有効に置けます。事業用の賃貸借では、この特約が入っているほうがむしろ一般的です。売却と同時に結ぶ賃貸借であればなおさら、契約書の条項を読まないまま署名すると、退去時に設備の価値を主張する手段が残りません。
1. 造作買取請求権を排除する特約があるか
33条は37条の強行規定に含まれていないため、排除する特約は有効。あるかないかで退去時の回収額が変わる。
2. 原状回復の範囲がどこまでか
買取を排除したうえで原状回復まで求められると、設備の撤去費用が退去時の持ち出しになる。売却前に自分が入れた造作はどう扱うのかを条項で確認する。
3. 貸主の同意をどう残すか
33条の買取請求は「賃貸人の同意を得て」付加した造作が対象。将来の増設は口頭で済ませず、同意の記録を書面で残す。
店舗の家賃には消費税がかかる
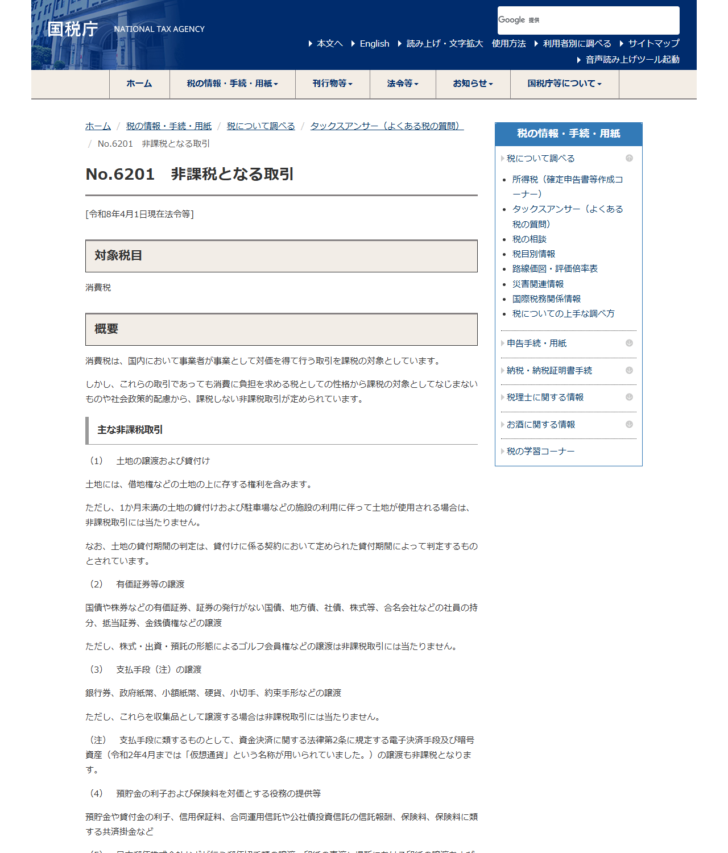
住宅の家賃に消費税がかからないのは、消費税法別表第二第13号が「住宅(人の居住の用に供する家屋又は家屋のうち人の居住の用に供する部分をいう。)の貸付け」を非課税として挙げているからです。店舗や事務所はここに含まれません。したがって事業用建物の家賃は課税取引になります。売却価格から逆算した家賃の提示を受けたときは、その金額が税込みなのか税抜きなのかを必ず確かめてください。数字の差は毎月続きます。
売却の側も分けて考える必要があります。別表第二第1号は土地(土地の上に存する権利を含む)の譲渡と貸付けを非課税としていますが、建物の譲渡は非課税の項目に挙がっていません。土地付きの店舗を売るときは、代金を土地分と建物分に按分し、建物分にだけ消費税がかかる形になります。課税事業者であれば、この預かった消費税は申告の対象です。
| 場面 | 消費税の扱い | 根拠 |
|---|---|---|
| 店舗の家賃を払う | 課税。住宅の貸付けの非課税は店舗に及ばない | 消費税法別表第二第13号 |
| 土地を売る | 非課税 | 消費税法別表第二第1号 |
| 建物を売る | 課税。非課税の項目に挙がっていない | 消費税法6条・別表第二 |
| 売買契約書を作る | 印紙税。記載金額1,000万円超5,000万円以下は軽減後1万円、5,000万円超1億円以下は3万円(平成26年4月1日から令和9年3月31日までに作成するもの) | 国税庁タックスアンサーNo.7108 |
| 敷金・保証金を預ける | 担保として預ける金銭であり、返還されるものは対価に当たらない | 民法622条の2の敷金の定義 |
売却・家賃・買戻しの三つの場面を消費税法の条文で分けた説明はリースバックに消費税はかかるかにあります。法人の帳簿でどう処理するかはリースバックの減価償却と会計処理、税務上そもそも売却として扱われるかどうかの判定はセール・アンド・リースバックとはで扱っています。
署名の前に、文章で確かめる七項目
店舗のリースバックで後から揉めるのは、口頭で説明された条件が契約書に書かれていなかった場面です。下の七つは、いずれも条文が結論を決めておらず、契約書の文言でしか確かめられません。見積書や提案資料ではなく、署名する契約書そのものに載っているかを確認してください。
- 賃貸借が普通借家か定期建物賃貸借か。定期なら、更新がない旨を記載した事前の説明書面を受け取ったか(38条3項)
- 期間が終わったあとの再契約について、応じる条件と回数の上限がどう書かれているか
- 家賃の改定に関する特約の有無。特約があると借賃減額請求ができなくなる(38条9項)
- 賃借人からの中途解約が認められるか。認められる場合の予告期間と違約金の額
- 造作買取請求権を排除する特約があるか。原状回復の範囲はどこまでか
- 家賃と共益費が税込みか税抜きか。値上げの時期と算定方法
- 買戻しを想定するなら、その価格の決め方と権利を行使できる期限
各社が公表している条件を同じ項目で並べた一覧はリースバック業者の比較にあります。退去の場面で根拠になる条文の整理はリースバックの退去にまとめました。
よくある質問
借りている店舗のオーナーが替わったら、契約を結び直す必要がありますか
建物の引渡しを受けていれば、借地借家法31条により賃借権は新しい所有者にも通じます。契約を結び直さなければ出ていかなければならない、ということはありません。ただし貸主が誰になったのかは確認が必要です。民法605条の2第2項の合意によって、貸主が売主のまま残ることもあります。
新しい所有者から家賃の振込先変更を求められました。すぐ応じてよいですか
登記が済むまでは、買主は自分が貸主であることを賃借人に対して主張できません(民法605条の2第3項)。登記事項証明書を取って所有者を確かめてから振込先を変えれば、旧貸主と新所有者の双方から請求される事態を避けられます。
店舗を定期建物賃貸借で借り直すと、途中でやめられなくなりますか
借地借家法38条7項の解約申入れは居住用で床面積200平方メートル未満の建物に限られるため、店舗には適用がありません。中途解約できるかどうかは契約書の特約次第です。予告期間と違約金を条項として確認してください。
内装費用は退去のときに返ってきますか
借地借家法33条の造作買取請求権は、貸主の同意を得て付加した造作を時価で買い取るよう請求できる権利です。ただし33条は37条の強行規定に含まれておらず、行使しない旨の特約は有効です。契約書に排除特約があれば請求できません。
店舗の家賃に消費税がかからないことはありますか
消費税法別表第二第13号の非課税は、契約で人の居住の用に供することが明らかにされている貸付けが対象です。店舗としての利用が前提の賃貸借はこれに当たらず、課税取引として扱われます。
国土交通省のガイドラインは店舗のリースバックにも適用されますか
公表されている文書の名称は「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」で、対象は住宅です。事業用の建物だけの取引に当然に及ぶものではありません。説明を求めたい事項があるなら、契約条件として交渉する必要があります。
確認に使った一次情報(2026年9月17日確認)
- 借地借家法31条(建物賃貸借の対抗力)/e-Gov法令検索
- 借地借家法33条(造作買取請求権)/e-Gov法令検索
- 借地借家法34条(転借人の保護)/e-Gov法令検索
- 借地借家法37条(強行規定)/e-Gov法令検索
- 借地借家法38条(定期建物賃貸借)/e-Gov法令検索
- 借地借家法40条(一時使用目的の建物の賃貸借)/e-Gov法令検索
- 民法605条の2(不動産の賃貸人たる地位の移転)/e-Gov法令検索
- 民法622条の2(敷金)/e-Gov法令検索
- 消費税法 別表第二(非課税となる資産の譲渡等)/e-Gov法令検索
- 国税庁 タックスアンサーNo.6201 非課税となる取引
- 国税庁 タックスアンサーNo.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置
- 国土交通省 住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方