不動産リースバック基礎知識

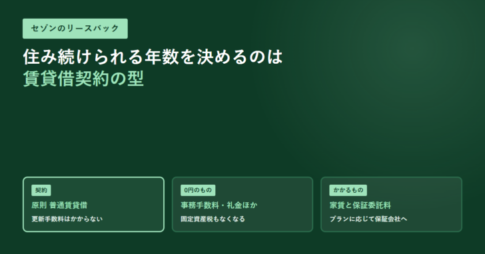
セゾンのリースバックについて、原則普通賃貸借・0円のもの・かかるものの3点を横並びカードで示したアイキャッチ不動産リースバック基礎知識

セゾンのリースバックは原則「普通賃貸借契約」|更新手数料は不要だが保証委託料はかかる。売却価格に「市場価格の何割」という一律の基準はないと同社が明記

2026年11月4日にセゾンファンデックスの商品ページと国土交通省の報道発表で確認。セゾンのリースバックは商品ページの冒頭に「最短2週間でご契約」「普通賃貸借契約で長く住み続けられる」を掲げ、メリットの項では「原則として『普通賃貸借契約』となるため、お客さまが希望される間ずっと住み続けられます。なお、更新手数料はかかりません」としている。費用は事務手数料・調査費用・礼金・賃貸借契約の更新手数料が不要で、所有者が同社に移るため固定資産税の支払いがなくなり、マンションなら管理費・修繕積立金もなくなる。家財保険の自己負担も0円。一方で保証会社と賃貸借保証契約を締結し、契約プランに応じた保証委託料がかかる。売却価格について同社は「一律に『市場価格の何割』と決まっているわけではありません」と明記し、「売却価格だけでなく、売却後の家賃や住み続ける期間も含めて検討することが大切です」としている。問い合わせの前に取り扱いエリアのチェックがあり、電話窓口は東日本0120-155-465・西日本0120-723-739で平日9:00〜17:30。国土交通省は令和4年6月24日にリースバックを「住宅を売却して現金を得て、売却後は毎月賃料を支払うことで、住んでいた住宅に引き続き住むサービス」と定義したガイドブックを公表している。
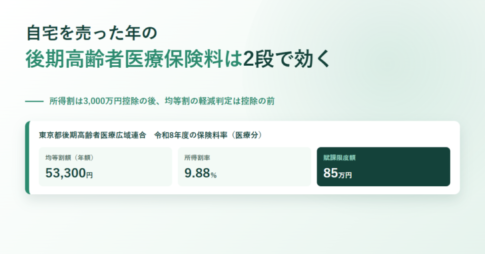
自宅を売った年の後期高齢者医療保険料は2段で効くと示し、東京都の令和8年度の医療分として均等割額53,300円・所得割率9.88%・賦課限度額85万円を並べたアイキャッチ不動産リースバック基礎知識

リースバックで自宅を売ると後期高齢者医療保険料はどうなる?所得割は3,000万円控除の後、均等割の軽減判定は控除の前

2026年11月3日に東京都と大阪府の後期高齢者医療広域連合の公表内容で確認。後期高齢者医療の保険料は「医療分」と令和8年度に始まった「子ども・子育て支援金分」の合計で、それぞれ均等割額と所得割額からなります。東京都の令和8年度は医療分の均等割額53,300円・所得割率9.88%・最高限度額85万円、子ども分は均等割1,300円・所得割0.26%・限度額2万1千円です。所得割の計算に使う「保険料計算のもととなる所得金額」は長期(短期)譲渡所得金額等を含む合計から基礎控除43万円を引いた額なので、3,000万円の特別控除で譲渡所得が消えれば所得割は動きません。一方、均等割額の軽減判定に使う「総所得金額等を合計した額」については、東京都の広域連合が「事業専従者控除、譲渡所得の特別控除がある場合は、均等割額の軽減判定額の算出の際に必要経費として算入または控除を行いません」と明記しています。7.2割軽減が外れると医療分の均等割額は14,924円から53,300円になります。

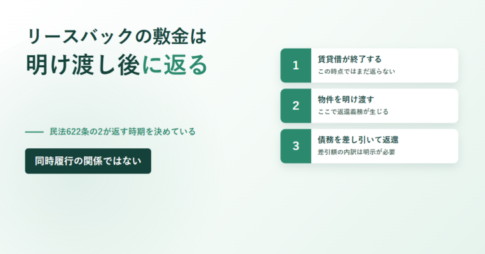
リースバックの敷金は明け渡し後に返ると書かれたアイキャッチ。民法622条の2が返す時期を決めているという副題と、賃貸借が終了する・物件を明け渡す・債務を差し引いて返還の3段階が番号付きで並んでいる不動産リースバック基礎知識

リースバックの敷金は明け渡した後に返る|民法622条の2が返還の時期を決め、2026年10月から敷金の精算は宅建業者が告げるべき事項になった

2026年11月2日に民法の条文、国土交通省の賃貸住宅標準契約書、国土交通省のリースバックに関するガイドラインで確認。民法第622条の2第1項は敷金を「いかなる名目によるかを問わず、賃料債務その他の賃貸借に基づいて生ずる賃借人の賃貸人に対する債務を担保する目的で、賃借人が賃貸人に交付する金銭」と定義し、返還義務が生じるのは賃貸借が終了し、かつ賃貸物の返還を受けたときとしている。国交省の賃貸住宅標準契約書(平成30年3月版・家賃債務保証業者型)のコメントは「物件の明渡債務と敷金返還債務とは同時履行の関係に立つものではなく、敷金返還時期は、明渡しが完了したとき」と明記。同第6条第4項は、敷金から差し引く債務の額の内訳を借主に明示しなければならないとしている。借主の側から敷金を債務の弁済に充てるよう請求することは民法第622条の2第2項後段でできない。令和8年10月1日施行の国交省のリースバックに関するガイドラインでは、「敷金その他いかなる名義をもつて授受されるかを問わず、契約終了時において精算することとされている金銭の精算に関する事項」が、宅建業法第47条第1号の事実不告知にあたる事項として列挙された。

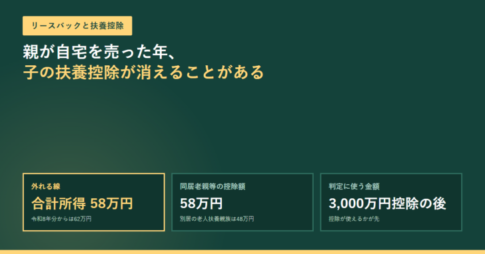
深緑の背景にリースバックと扶養控除という金色の見出しがあり、親が自宅を売った年、子の扶養控除が消えることがあるという文の下に、外れる線は合計所得58万円・同居老親等の控除額は58万円・判定に使う金額は3,000万円控除の後の3つの枠が並ぶアイキャッチ不動産リースバック基礎知識

リースバックで親が自宅を売ると、子の扶養控除が外れることがある|線は合計所得金額58万円、判定に使うのは3,000万円控除の後の金額

2026年10月30日に国税庁のタックスアンサーで確認。扶養親族に当たるための要件のひとつは「年間の合計所得金額が58万円以下」で、令和2年分から令和6年分までは48万円以下だった。国税庁は注記で、令和8年12月1日に施行され令和8年分から適用される金額は「62万円以下」だとしている。譲渡所得はこの合計所得金額に入るため、リースバックで自宅を売った年に線を越えると、その年の扶養控除が使えなくなる。扶養控除の額は一般の控除対象扶養親族が38万円、特定扶養親族が63万円、老人扶養親族が同居老親等以外で48万円、同居老親等で58万円。控除対象扶養親族はその年12月31日現在の年齢が16歳以上の人で、判定はその年の12月31日の現況による。判定に使うのは居住用財産の3,000万円の特別控除を引いたあとの金額だが、この特例は「特別の関係がある人」に売ったものでないことが要件で、そこには生計を一にする親族や、家屋を売った後その売った家屋で同居する親族、内縁関係にある人、特殊な関係のある法人も含まれる。根拠法令等は所法2、79、84、85、措法41の16。

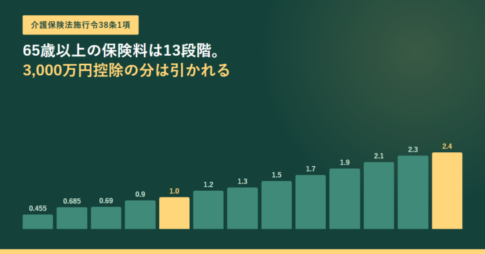
介護保険法施行令38条1項と書かれたアイキャッチ。65歳以上の保険料は13段階、3,000万円控除の分は引かれるという見出しの下に、0.455から2.4までの標準割合を並べた棒グラフ不動産リースバック基礎知識

リースバックで自宅を売っても介護保険料の段階判定では3,000万円控除が引かれる|介護保険法施行令38条1項6号イと22条の2第2項

2026年10月29日にe-Gov法令検索で条文を確認。65歳以上の第1号被保険者の介護保険料は、市町村が決める基準額に標準割合を掛けて決まる(介護保険法施行令第38条第1項)。標準割合は13段階で、第1号が0.455、基準額にあたる第5号が1.0、第13号が2.4。第1号から第5号までは市町村民税が課されているかどうか、第6号から上は前年の合計所得金額が基準所得金額未満かどうかで分かれる。第6号イの括弧書きは、租税特別措置法による特別控除の適用がある場合には合計所得金額から第22条の2第2項に規定する特別控除額を控除して得た額とすると定めており、その特別控除額には措置法第35条第1項(居住用財産の3,000万円の特別控除)が含まれる。つまり控除が通った売却なら、その分は段階判定に加算されない。ただし同じ所得は介護サービスの利用者負担の判定にも使われ、第22条の2第3項の政令で定める額は160万円。基準額そのものは第38条第2項により、保険料収納必要額を予定保険料収納率で除し、補正第一号被保険者数で除して算定されるため市町村ごとに違う。

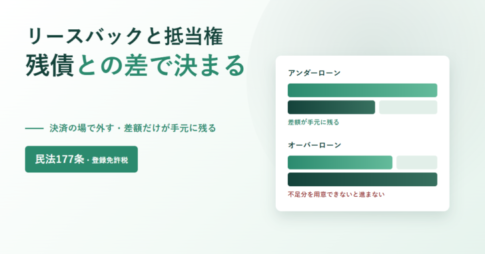
リースバックと抵当権 残債との差で決まると書かれたアイキャッチ。決済の場で外す・差額だけが手元に残るという副題と民法177条・登録免許税のバッジ、右側にアンダーローンとオーバーローンの売却代金と残債を比べた帯のイラスト不動産リースバック基礎知識

リースバックは抵当権が付いたままでもできる?売却代金で残債を返せるかが分かれ目|買主の登録免許税は1,000分の20で軽減が効かない

2026年10月28日に民法と国税庁の税額表で確認。リースバックは売買なので所有権が買主に移る。民法第177条は不動産の物権の得喪及び変更は登記をしなければ第三者に対抗できないと定めており、実務では売買代金の受け渡し・残債の返済・担保の抹消・所有権の移転を同じ日に行う。成立するかどうかは売却代金が残債を上回るか(アンダーローン)下回るか(オーバーローン)で決まり、買取価格2,000万円・残債1,200万円なら手元に800万円が残る。残債2,300万円なら300万円の不足となり、自己資金で埋められなければ通常の売買としては進まない。買主側の登録免許税は売買による所有権の移転登記で不動産の価額の1,000分の20、土地は令和11年3月31日までの登記なら1,000分の15。住宅用家屋を1,000分の3にする軽減(措法73)は個人が自己の居住の用に供した場合が条件なので、貸す前提の事業者が買うときは使えず、評価額1,500万円の建物で255,000円の差になる。

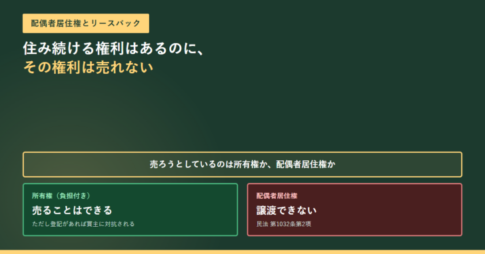
配偶者居住権とリースバックの記事のアイキャッチ。売ろうとしているのは所有権か配偶者居住権かという分岐の下に、所有権は売ることはできる、配偶者居住権は民法第1032条第2項により譲渡できないという2つの箱が並んでいる不動産リースバック基礎知識

配偶者居住権が付いた家はリースバックできる?民法1032条2項は「譲渡することができない」と言い切っている

2026年10月27日に民法の条文で確認。配偶者居住権は、被相続人の財産に属した建物に相続開始の時に居住していた配偶者が、遺産分割または遺贈で取得する権利(第1028条第1項)。存続期間は原則として配偶者の終身の間(第1030条)。第1032条第2項は「配偶者居住権は、譲渡することができない」と定めており、例外の規定は置かれていないため、配偶者がこの権利を売ってリースバックすることはできない。売れるのは所有権のほうで、建物の所有者は配偶者に設定の登記を備えさせる義務を負い(第1031条第1項)、登記があれば第605条の準用により買主にも対抗できる。配偶者が第三者に建物を使用・収益させるには所有者の承諾が必要で、承諾なく貸すと是正の催告を経て配偶者居住権を消滅させられることがある(第1032条第3項・第4項)。通常の必要費は配偶者の負担(第1034条第1項)。相続直後に働く配偶者短期居住権は、遺産分割で帰属が確定した日か相続開始から6か月を経過する日のいずれか遅い日までなど、期間が限られる(第1037条第1項)。

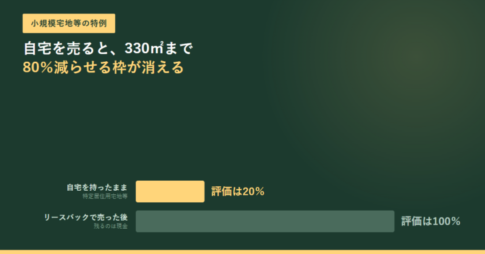
小規模宅地等の特例の記事のアイキャッチ。自宅を持ったままなら特定居住用宅地等として評価は20%、リースバックで売った後は現金として評価は100%という2本の横棒が並んでいる不動産リースバック基礎知識

リースバックで自宅を売ると小規模宅地等の特例は使えない|330㎡まで80%減らせる枠は「宅地等」が対象で、残った現金は額面で評価される

2026年10月26日に国税庁タックスアンサーNo.4124で確認。小規模宅地等の特例の対象は宅地等(土地または土地の上に存する権利)で、現金や預金は入らない。判定は相続開始の直前の利用状況で行うため、リースバックで売った後は適用する宅地等そのものが相続財産にない。特定居住用宅地等は330㎡まで80%減額、貸付事業用宅地等は200㎡まで50%、特定事業用・特定同族会社事業用は400㎡まで80%。ただし要介護認定や要支援認定を受けて養護老人ホーム・有料老人ホーム・サービス付き高齢者向け住宅などに入所していた場合は「被相続人の居住の用」に含まれ、売らなくても特例が残ることがある。その後に事業の用または被相続人等以外の人の居住の用に供した場合は除かれる。

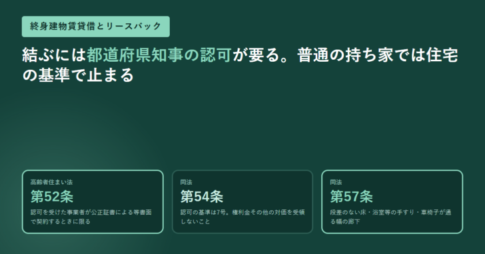
高齢者住まい法の第52条・第54条・第57条の条番号と要旨をカードで並べた図不動産リースバック基礎知識

リースバックで終身建物賃貸借は使えるのか|高齢者住まい法52条の認可が要り、57条の加齢対応構造等で普通の持ち家は止まる

2026年10月23日にe-Gov法令検索で条文を確認(令和7年10月1日施行版)。終身建物賃貸借は当事者の合意では結べず、高齢者住まい法第52条1項により、都道府県知事の認可を受けた終身賃貸事業者が公正証書による等書面で契約するときに限られます。賃借人は60歳以上で、同居できるのは配偶者または60歳以上の親族。認可の基準(第54条)は7区分で、権利金その他の借家権の設定の対価を受領しないことが3号。第57条は住宅側に段差のない床・浴室等の手すり・介助用の車椅子で移動できる幅の廊下などの基準を課しています。

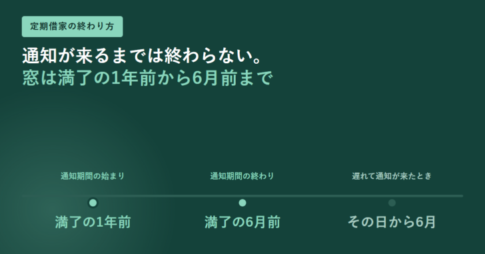
定期借家の終了通知は満了の1年前から6月前までで、遅れた場合は通知の日から6月と示した時系列のアイキャッチ不動産リースバック基礎知識

リースバックの定期借家はいつ終わる?借地借家法38条6項の通知は満了の1年前から6月前まで、遅れたら通知の日から6月

2026年10月22日にe-Gov法令検索で条文を確認。期間が1年以上の定期借家では、貸主は期間の満了の1年前から6月前までの間(通知期間)に、期間満了で終了する旨を借主へ通知しなければ、その終了を借主に対抗することができない(借地借家法第38条第6項)。通知期間の経過後に通知した場合は、その通知の日から6月を経過した後に対抗できる。期間が1年未満の定期借家にはこの定めがない。第6項・第7項に反する特約で借主に不利なものは無効(第38条第8項)。第6項は通知の方法を定めておらず、第1項の書面要件や第3項の説明とは形式の扱いが違う。

リースバックは売買+賃貸借、リバースモーゲージは融資という2つの枠を並べたアイキャッチ不動産リースバック基礎知識

リースバックとリバースモーゲージの違いは「所有権が動くか」|国交省の定義では売買+賃貸借、リ・バース60は満60歳以上の融資

どちらも住み続けたまま自宅から資金を得る方法ですが、法律上の性質が違います。国土交通省のガイドラインはリースバックを「売買とその賃貸借が契約関係として不可分一体」と定義し、所有権は事業者へ移ります。リバースモーゲージは融資なので所有権は残り、住宅金融支援機構の【リ・バース60】は借入申込日現在で満60歳以上、融資限度額は担保評価額の50%または60%です。国が課題として挙げた「支払賃料の合計額が短期間で売却価格を超える」事例まで、公表資料で確認しました。

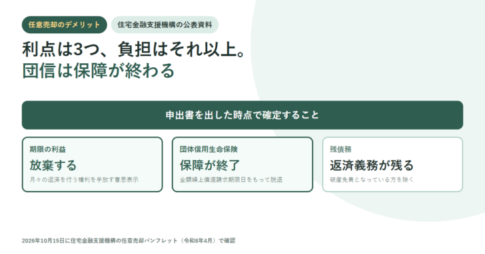
白地に深緑のアクセントで「任意売却のデメリット」「住宅金融支援機構の公表資料」のタグと「利点は3つ、負担はそれ以上。団信は保障が終わる」という見出しを置き、申出書を出した時点で確定することとして期限の利益を放棄する・団体信用生命保険の保障が終了する・残債務の返済義務が残るの3枚のカードを並べたアイキャッチ不動産リースバック基礎知識

任意売却のデメリットは5つ|申出書で期限の利益を放棄し、団信は全額繰上償還請求期限日で保障が終わる

任意売却の負担は、住宅金融支援機構の任意売却パンフレット(令和8年4月)に利点と並んで書かれています。第1に、任意売却による返済金が債権額に満たない場合、破産免責となっている方を除いて残債務の返済義務は残ります。第2に、「任意売却に関する申出書」(任売書式-1-2)の提出が「返済継続を断念し、月々の返済を行う権利を放棄したことの意思表示」となり、割賦返済中なら残債務全額の繰上償還を催告されます。第3に、借入申込日が平成29年10月1日以後のフラット35(買取型)で新機構団信に加入している場合、期限の利益の喪失が債務弁済充当約款の解約事由に当たるため、全額繰上償還請求期限日をもって保障が終了します。令和2年10月1日以後の金利組込方式も同じです。第4に、売出価格は仲介業者の査定を機構が確認して通知するもので、通知価格未満で買い手を見つけても抵当権抹消に応じられない場合があります。第5に、債権回収会社への委託までに通常3か月程度を要します。機構が挙げる利点は、競売より高値が期待できること、仲介手数料や抹消登記費用を売却代金から控除できる場合があること、引渡時期を調整しやすいことの3つです。2026年10月15日時点の公表資料で確認しました。

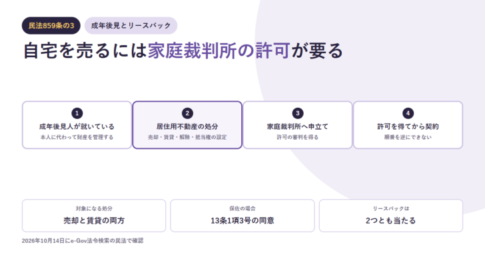
成年後見人が就いている場合のリースバックの流れを示すアイキャッチ。成年後見人が就いている、居住用不動産の処分、家庭裁判所へ申立て、許可を得てから契約という4つの段を並べ、対象になる処分は売却と賃貸の両方であることを添えている不動産リースバック基礎知識

成年後見人がついた家はリースバックできる?民法859条の3は売却と賃貸の両方に家庭裁判所の許可を求めている

親に成年後見人が就いている場合、自宅のリースバックは後見人の判断だけでは進められません。民法第859条の3は「成年後見人は、成年被後見人に代わって、その居住の用に供する建物又はその敷地について、売却、賃貸、賃貸借の解除又は抵当権の設定その他これらに準ずる処分をするには、家庭裁判所の許可を得なければならない」と定めています。リースバックは自宅を売る部分が「売却」に、売ったあと同じ家を借りる部分が「賃貸」に当たるため、この条文に2回当たります。対象は建物とその敷地の両方で、名義が分かれていても居住に使っている限り含まれます。許可を得てから契約する順番で、契約を先に結んでから許可を求める進め方は想定されていません。保佐の場合は民法第13条第1項第3号が「不動産その他重要な財産に関する権利の得喪を目的とする行為」に保佐人の同意を求めており、後見とは契約の当事者が変わります。2026年10月14日にe-Gov法令検索で条文を確認しました。

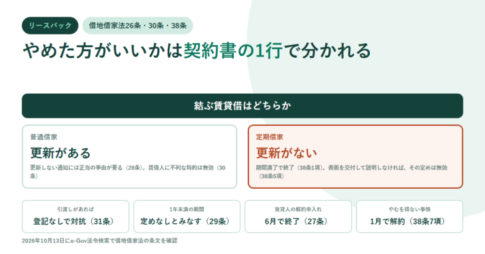
リースバックの賃貸借の型を示すアイキャッチ。結ぶ賃貸借はどちらかという問いから、更新がある普通借家と更新がない定期借家の2つに分かれる図と、引渡しがあれば登記なしで対抗(31条)・1年未満の期間は定めなしとみなす(29条)・賃貸人の解約申入れは6月で終了(27条)・やむを得ない事情は1月で解約(38条7項)という項目を並べている不動産リースバック基礎知識

リースバックはやめた方がいい?分かれ目は普通借家か定期借家か|借地借家法28条の正当の事由と、38条5項が定める「説明がなければ無効」

リースバックをやめた方がいいかどうかは、商品ではなく結ぶ賃貸借の型で決まります。2026年10月13日にe-Gov法令検索で借地借家法の条文を確認したところ、普通借家では更新しない旨の通知に正当の事由が必要で(28条)、賃借人に不利な特約は無効です(30条)。定期借家は公正証書による等書面で契約するときに限り更新がない旨を定められますが(38条1項)、賃貸人があらかじめ更新がなく期間満了で終了する旨を記載した書面を交付して説明しなかったときは、その定めは無効になります(38条3項・5項)。期間が1年以上なら満了の1年前から6月前までに終了の通知が必要で(38条6項)、居住用で床面積200平方メートル未満なら転勤・療養・親族の介護その他のやむを得ない事情による中途解約が認められ、申入れの日から1月で終了します(38条7項)。買主が転売しても、建物の引渡しがあれば登記がなくても賃借権を主張できます(31条)。条文の手当てがないのは売却価格だけです。

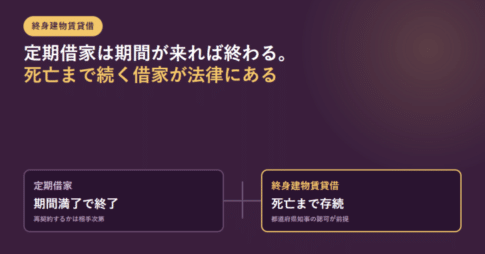
濃い紫の背景に、定期借家は期間満了で終了・終身建物賃貸借は死亡まで存続という2つの箱を横線でつないだ分岐図のアイキャッチ不動産リースバック基礎知識

終身建物賃貸借とは?死亡まで続く借家が法律にある|貸主から解約できるのは2つの場合だけ

リースバックの定期借家は期間が満了すれば終わり、再契約するかは買主の判断です。これに対して、賃借人の死亡に至るまで存続し死亡した時に終了する「終身建物賃貸借」が高齢者の居住の安定確保に関する法律に定められています。事業者が都道府県知事の認可を受けていることが前提で、賃借人は60歳以上、同居者は配偶者か60歳以上の親族に限られます。貸主から解約できるのは法が挙げる2つの場合だけで、しかも知事の承認が必要。賃借人が亡くなっても、同居していた配偶者や60歳以上の親族が1か月以内に申し出れば事業者は契約をしなければなりません。定期借家との違いを条文で並べました。

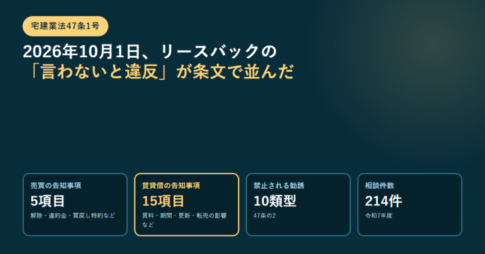
売買5項目・賃貸借15項目・禁止勧誘10類型・相談214件の4つの数値を並べた図不動産リースバック基礎知識

リースバックのガイドラインは何を義務づけた?2026年10月1日施行、賃貸借15項目が宅建業法47条1号の対象に

国土交通省の「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」が2026年10月1日に施行されました。中心は、リースバックでは売買の内容だけでなく賃貸借の内容も相手方等の判断に重要な影響を及ぼす事項に該当すると明示した点です。事実不告知に当たる事項として売買5項目と賃貸借15項目が列挙され、第三者への譲渡の可能性や修繕費用の負担区分まで含まれます。違反は指示・業務停止命令・免許取消しの対象で、47条1号違反は79条の2により拘禁刑もしくは罰金刑が科される可能性があります。望ましい事項として、売買価額と賃料の算定根拠、売却代金が賃料の何か月分に相当するかの説明が挙げられました。背景の相談件数は令和4年度116件から令和7年度214件です。掲載内容は2026年10月7日に国土交通省の公表資料で確認したものです。

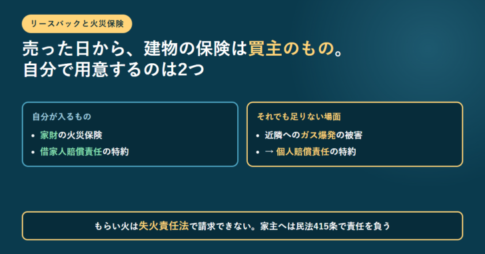
リースバックで売った日から建物の火災保険は買主のものになること、自分が入るのは家財の火災保険と借家人賠償責任の特約の2つであること、近隣へのガス爆発の被害には個人賠償責任の特約が要ること、もらい火は失火責任法で請求できず家主へは民法415条で責任を負うことを並べたアイキャッチ不動産リースバック基礎知識

リースバックしたら火災保険はどうなる?建物は買主、自分は家財と借家人賠償責任の2つを用意する

リースバックで家を売ると、建物の火災保険は買主のものになり、自分は賃借人として家財の火災保険と借家人賠償責任保険(補償特約)を用意することになります。日本損害保険協会は、家主の保険で補償される家財は家主自身の所有物であり、入居者の家財は補償されないと明記しています。隣家からのもらい火は失火責任法により請求できませんが、家主に対しては民法415条の債務不履行責任を負い、この条文には失火責任法の適用がありません。ガス爆発で近隣に被害が及んだ分は借家人賠償責任では補償されず、個人賠償責任保険が別に要ります。告知事項と通知事項の違い、契約前に確かめる4点まで公表資料で整理しました。

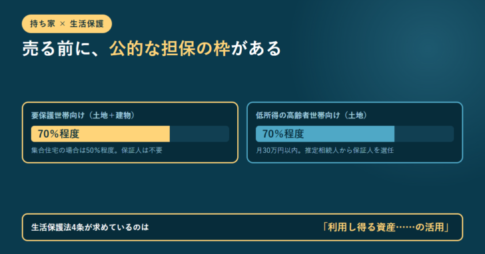
要保護世帯向けは土地と建物の評価額の70%程度(集合住宅は50%程度)で保証人不要、低所得の高齢者世帯向けは土地の評価額の70%程度で月30万円以内かつ推定相続人から保証人を選任、という2つの枠をバーで並べ、生活保護法4条が求めているのは利用し得る資産の活用であると示したアイキャッチ不動産リースバック基礎知識

持ち家があると生活保護は受けられない?売る前に使える「要保護世帯向け不動産担保型生活資金」の条件

生活保護法4条1項は、保護を「その利用し得る資産、能力その他あらゆるものを、その最低限度の生活の維持のために活用することを要件として行われる」と定めていますが、売却とは書かれていません。居住用不動産を持つ要保護の高齢者世帯には、社会福祉協議会が実施する生活福祉資金の「要保護世帯向け不動産担保型生活資金」があり、土地及び建物の評価額の70%程度(集合住宅の場合は50%)を担保に、生活扶助額の1.5倍以内を貸し付けます。保証人は不要です。低所得の高齢者世帯向けの「不動産担保型生活資金」は土地の評価額の70%程度・月30万円以内で、推定相続人の中から連帯保証人を選任することが必要です。利子はどちらも年3%又は長期プライムレートのいずれか低い利率。貸付期間・据置期間・償還期限・窓口まで、厚生労働省の公表資料と条文で整理します。

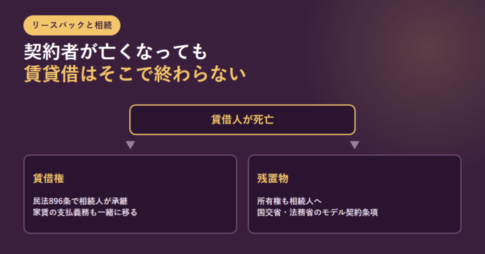
賃借人が死亡した場合に、賃借権は民法896条で相続人が承継し、残置物の所有権も相続人へ移ることを2方向の分岐で示したアイキャッチ不動産リースバック基礎知識

リースバックの契約者が亡くなったら?賃借権も残置物も相続人へ。国交省・法務省のモデル契約条項で決めておくこと

リースバックで自宅を売ったあとの賃貸借は、契約者が亡くなっても終わりません。民法896条により賃借権と家賃の支払義務は相続人が承継し、法務省は居室内に残された家財(残置物)の所有権も相続人に承継されると説明しています。相続人の有無や所在が分からないと手続きが止まるため、国土交通省と法務省は2021年6月に「残置物の処理等に関するモデル契約条項」を策定しました。単身高齢者(60歳以上の者)の入居時に使うもので、賃貸借契約を解除する代理権の授与と、残置物の廃棄・送付を委任する2本立てです。そのまま使える契約書式4種類と、令和7年10月に第2版が出た活用ガイドブックの所在もまとめました。

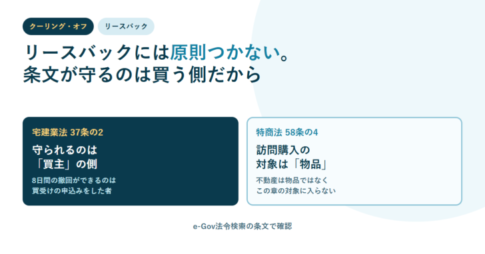
宅建業法37条の2が守るのは買主の側、特商法58条の4の訪問購入の対象は物品、と2つ並べたアイキャッチ不動産リースバック基礎知識

リースバックにクーリング・オフはある?宅建業法37条の2が守るのは買主、特商法の訪問購入は「物品」が対象

リースバックの売主には、原則としてクーリング・オフの規定が当たりません。宅地建物取引業法37条の2が8日間の撤回を認めているのは「買受けの申込みをした者又は売買契約を締結した買主」で、宅建業者が自ら売主となる場合の規定だからです。特定商取引法の訪問購入は58条の4で対象を「物品」と定めており、不動産は入りません。代わりに使える可能性があるのは消費者契約法4条の取消し(追認できる時から1年、契約締結から5年)と、2026年10月1日施行の宅建業法ガイドラインです。