
リースバックで住める期間はどれくらい?
リースバックで住める期間は、契約内容や契約形態によって大きく異なります。一般的には、「普通借家契約」または「定期借家契約」のどちらかで契約が結ばれ、契約の種類が居住期間に直接影響します。
普通借家契約の場合
普通借家契約では、借主の権利が強く守られており、特段の事情がない限り、契約期間が終了しても住み続けることができます。通常、この契約は2年単位で更新され、契約が終了しても希望すれば更新可能です。つまり、家賃を支払い続ける限り、長期間住み続けることが可能です。この契約形態は、リースバック後も長期的な居住を望む方にとって非常に有利です。
定期借家契約の場合
定期借家契約では、あらかじめ契約期間が定められており、契約満了後は原則的に退去が求められます。一般的な契約期間は2〜3年ですが、契約満了後に再契約が可能な場合もあります。しかし、再契約の可否は貸主の意向によるため、必ずしも延長できるとは限りません。また、再契約の際に家賃が上がる場合もあるため、長期の居住を希望する場合は注意が必要です。
どちらの契約が適しているか
長期的に同じ住居に住み続けたい方には、普通借家契約が適しています。借主の権利が強く守られるため、長く住むことができる一方で、契約更新の際の手続きも簡単です。一方で、短期間の居住予定であれば、定期借家契約も選択肢として検討できます。この契約は売買価格や家賃が好条件になることが多く、将来的な住み替え予定がある場合には向いていると言えます。
以上のように、リースバックで住み続ける期間は契約形態によって変わるため、契約前に居住の希望期間や契約内容を十分に確認し、自分の生活スタイルに合った契約を選ぶことが重要です。
普通借家契約で住み続ける場合のメリット
普通借家契約でリースバックを行うと、居住期間を長期的に確保できる点が大きなメリットです。この契約は借主の権利が手厚く守られており、希望する限り契約を更新できるため、将来の居住が安定しやすいことが特徴です。
1. 契約更新による長期的な居住が可能
普通借家契約では、契約期間が終了しても、借主が希望すれば何度でも契約を更新できます。契約更新のたびに貸主からの退去要求がない限り、借主は同じ物件に住み続けることが可能です。そのため、「愛着のある自宅に長く住み続けたい」というリースバック利用者にとって最適な選択肢となります。
2. 貸主からの契約解除が難しい
普通借家契約では、貸主が契約を終了させるためには、正当な理由が必要です。例えば、家賃の滞納や契約違反などの重大な問題がない限り、貸主側が契約を解除することはできません。これにより、居住権が強く保護され、借主が安定して住み続けられるのです。
3. 将来の生活計画が立てやすい
普通借家契約は長期的な居住を見込めるため、生活や老後の計画が立てやすいというメリットもあります。退去の心配が少なくなることで、家族のライフイベントに合わせた生活設計を行うことができます。また、リースバック後に退去のリスクを避け、安心して住み続けたいと考える人にとって非常に魅力的な契約形態です。
4. 定期借家契約に比べて再契約の交渉が不要
定期借家契約では再契約が必要であり、再契約のたびに家賃の値上げや契約条件の見直しが発生する可能性があります。しかし、普通借家契約では通常の更新手続きだけで済むため、家賃や契約条件の変更リスクが抑えられ、経済的な安定が期待できます。
5. 老後も住み慣れた自宅に安心して暮らせる
リースバック利用者の多くは、老後も住み慣れた自宅で安心して暮らしたいと考えています。普通借家契約であれば、契約を繰り返し更新することで、長期にわたって同じ家に住み続けることができます。
定期借家契約の居住期間と更新の可能性
定期借家契約では、契約期間が予め定められ、その期間が終了すると原則的に退去が求められます。リースバックを利用する際に定期借家契約を選択する場合、一般的には2〜3年の契約が多く見られ、契約満了後に居住を続けるためには再契約が必要です。
1. 定期借家契約の標準的な契約期間
定期借家契約の契約期間は、多くの場合2〜3年に設定されます。この契約は通常、家を売却した後、一定期間だけ住み続けたいという明確な期間がある場合に適しています。そのため、長期的に同じ家に住むことを希望する方には必ずしも向いていません。
2. 再契約の可能性と交渉のポイント
契約終了後も同じ家に住み続けたい場合は、貸主の承諾を得て再契約を交わす方法があります。しかし、再契約の可否や条件は貸主に委ねられているため、必ずしも希望通りに延長できるわけではありません。また、再契約の際に家賃が上昇したり、契約期間が変更されたりするケースも多くあります。再契約を検討する場合は、事前に貸主と条件についてしっかり交渉しておくことが重要です。
3. 長期居住を希望する場合の対策
定期借家契約では、住める期間が明確に定まっているため、安定的な長期居住を求める方にとっては不安が残る場合があります。そのため、リースバック契約時に再契約を前提とした内容を契約書に明記してもらうことや、再契約の実績があるリースバック業者を選ぶことが望ましいです。業者によっては、一定条件を満たせば再契約が容易になる場合もありますので、契約前に確認しておくと安心です。
4. 家賃や契約条件のリスク
再契約時に家賃が見直されることが多いため、リースバックを長期的に利用する場合は家賃の変動にも留意する必要があります。家賃が大幅に上がると、毎月の支出に大きな影響が出るため、経済的な負担を考慮しながら再契約を検討することが大切です。
リースバック後の住居期間を延ばすための注意点
リースバック後にできるだけ長く自宅に住み続けたい場合、契約内容やリースバック会社の選択に注意を払うことが重要です。以下のポイントを考慮し、住居期間を延ばすための準備をしましょう。
1. 長期住居を希望する場合のリースバック会社の選び方
リースバック会社ごとに契約の種類や対応が異なります。長期間住み続けたい場合、普通借家契約を提供している会社や、再契約の実績が豊富な会社を選ぶとよいでしょう。普通借家契約は借主に有利で、長期的な居住が可能となりやすいため、契約前に確認することが望ましいです。
2. 契約内容の確認と交渉
契約内容には居住可能期間だけでなく、契約更新や再契約に関する条件が記載されていることが多いです。契約前に担当者に長期居住希望を伝え、必要に応じて再契約の前提を契約書に明記してもらうよう交渉しましょう。再契約が可能であっても家賃や条件が変わる場合があるため、具体的な条件を確認しておくと安心です。
3. 家賃の変動リスクに備える
再契約時には家賃が引き上げられる場合があるため、家計に負担が生じる可能性があります。家賃変動のリスクに備えて、契約書に家賃調整のルールを明記してもらう、もしくは家賃が急激に上昇する可能性が低い安定した業者を選ぶとよいでしょう。
4. 長期住居希望を事前に伝える
リースバック契約の検討時点で、リースバック会社に「長く住み続けたい」という意向をしっかりと伝え、可能な限りその希望に応じてくれる業者を選ぶことが大切です。会社によっては長期居住を優先したプランを用意していることもあります。
5. 資金計画の立て方
リースバックを利用する場合、家賃を払い続ける必要があるため、将来の資金計画をしっかり立てておくことが重要です。再契約の際に家賃が上昇しても対応できるよう、家計に余裕を持たせ、長期的な居住に備えることが推奨されます。
期間満了前に退去を求められるケース
リースバックの契約期間が残っているにもかかわらず、退去を求められるケースも存在します。これには以下のような理由が考えられます。
- 家賃滞納:賃貸借契約において、家賃の滞納は重大な契約違反とみなされます。通常、家賃が連続して数か月分滞納されると、貸主は正当な理由をもって契約を解除し、退去を求めることが可能です。多くのリースバック会社は、このような事態に対して厳格な対応をとるため、家賃の支払いには細心の注意を払い、遅延が発生しないよう心掛ける必要があります。
- 契約違反行為:家賃滞納以外にも、契約違反行為が原因で退去を求められるケースがあります。例えば、リースバックした物件をサブリース(転貸)することや、物件の大規模な改装を貸主の承諾なく行うなど、契約書に反する行動が契約解除の理由となる場合があります。契約内容を十分に確認し、ルールを遵守することが重要です。
- リースバック会社の経営悪化:リースバック会社が経営難に陥った場合、物件が第三者に売却される可能性があります。特に定期借家契約の場合、物件が売却されると新しい所有者から契約満了時に退去を求められる可能性が高くなります。信頼性の高いリースバック会社を選び、会社の経営状況を考慮することがリスク回避に繋がります。
- 所有権の移転による退去要求:リースバック物件が投資対象としてオーナーチェンジされた場合、新たな所有者が居住者の退去を求めることがあります。特に契約書に住居期間が定められている場合、更新が認められないこともあります。このような事態を防ぐためには、普通借家契約でのリースバックや、退去条件が明確に記された契約を選ぶことが望ましいです。
家賃の支払いと契約の遵守に気を付け、信頼性のあるリースバック業者を選ぶことで、これらのリスクをできる限り避け、安定して住み続けることが可能です。
リースバックした家に住み続けるための契約の工夫
リースバックで長期にわたり住み続けたい場合、契約の種類や内容を工夫することで、安定した居住を確保することが可能です。以下では、具体的な契約の選択や工夫のポイントについて解説します。
1. 普通借家契約の選択
リースバックを行う際に、できるだけ長く住み続けたい場合は、普通借家契約を選ぶことが望ましいです。この契約では、借主の権利が強く保護されているため、更新のたびに貸主からの同意を得ずに住み続けることが可能です。また、正当な理由がない限り貸主から契約の解除を求められることがないため、安定した居住が期待できます。
- 長期の居住確保:普通借家契約であれば、契約期間の終了時に更新の手続きを行うことで、さらに長期的に居住することができます。居住者が希望する限り、住み続けることができる点は大きなメリットです。
- トラブルの防止:普通借家契約では、貸主側からの契約解除が難しく、家賃の滞納などの重大な問題が発生しない限り、長期間安心して住み続けることができます。
2. 定期借家契約の工夫と再契約交渉
普通借家契約が難しい場合でも、定期借家契約を選択し、再契約の交渉を視野に入れることで、ある程度の長期居住を確保することが可能です。定期借家契約では契約期間が固定されているため、契約満了時に再契約を行う必要がありますが、事前に再契約の可能性について確認し、交渉しておくことでリスクを軽減できます。
- 再契約の条件交渉:契約時に、リースバック会社と再契約に関する取り決めを交わしておくことが重要です。再契約が前提となる定期借家契約を提供しているリースバック会社を選び、再契約の条件についても契約書に記載してもらうと安心です。
- 家賃の変動リスクの確認:再契約時に家賃の引き上げが行われる場合があるため、家賃調整のルールや更新時の変更条件についても事前に確認しておくことが重要です。
3. リースバック会社の選択と信頼性の確認
リースバック後の安定した居住を実現するためには、リースバック会社の選択が重要です。信頼性のある会社を選ぶことで、契約に基づいた安心した居住環境を確保しやすくなります。
- 信頼できるリースバック会社の特徴:長年の実績があり、安定した経営基盤を持つ会社は、再契約や居住期間に関して柔軟に対応してくれることが多いです。また、普通借家契約を提供しているリースバック会社であれば、住み続けるための選択肢が広がります。
- 契約内容の透明性:契約内容が明確で、再契約の条件や居住期間延長の方針が事前に説明される会社を選ぶと良いでしょう。契約書の内容をしっかり確認し、将来のトラブルを防ぐことが大切です。
4. 買戻しを視野に入れる
リースバック後もさらに長く住み続けたい場合、買戻しを視野に入れておくことも一つの方法です。契約時に買戻しオプションを付けることで、将来的に自宅を再取得し、家賃を支払わずに済む方法が確保されます。
- 買戻し条件の明記:買戻しが可能な場合、買戻しに関する条件を契約書に記載してもらいましょう。これにより、将来的に買戻しを実行しやすくなり、住み続ける選択肢が増えます。
これらの契約の工夫を踏まえ、リースバック後も長期的に自宅での生活を続けることが可能になります。
まとめ
リースバックを通じてマイホームに住み続けるためには、契約内容や契約相手の選択が重要なポイントとなります。普通借家契約を選べば、長期的な居住を見込め、契約更新もスムーズに行えるため、老後も安心して過ごせるでしょう。一方、定期借家契約の場合は契約期間が定まっているため、再契約の可否や家賃の変動リスクも考慮する必要があります。
長く住み続けたい場合には、以下のポイントに注意してリースバック契約を進めましょう:
- 普通借家契約を選ぶ:住み続けたい年数に制限がなく、契約更新を借主の意向で進められます。
- 信頼できるリースバック業者の選定:経営が安定しており、長期的な居住に柔軟に対応してくれる業者を選ぶと安心です。
- 再契約交渉の準備:定期借家契約の場合、再契約を前提とした条件を契約時に交渉し、確認しておくことが重要です。
- 買戻しのオプションを検討:将来の安心感を得るため、買戻し可能な条件を契約書に明記してもらいましょう。
これらの対策を講じることで、リースバック後も安定して住み続けることが可能となります。
「何年住めるか」を決めているのは借地借家法の条文
ここまでの内容を、根拠になっている条文で確かめておきます。普通借家と定期借家で住める期間の性質が変わるのは、借地借家法が別々の規定を置いているためです。
| 見るところ | 普通借家 | 定期借家 |
|---|---|---|
| 更新 | 期間満了の1年前から6か月前までに更新しない旨の通知がなければ、従前と同一の条件で更新したものとみなされる(26条1項) | 公正証書による等書面によって契約するときに限り、契約の更新がないこととする旨を定められる(38条1項) |
| 貸主が更新を断るとき | 正当の事由があると認められる場合でなければ、通知も解約の申入れもできない(28条) | 期間の満了で終了する。正当事由の要件はかからない |
| 期間を1年未満にしたとき | 期間の定めがない建物の賃貸借とみなされる(29条1項) | 29条1項を適用しない(38条1項後段)ため、1年未満の期間でも定められる |
| 事前の説明 | 規定なし | 更新がなく期間の満了で終了する旨を記載した書面を交付して説明しなければならない。説明しなかったときは、更新がないとする定めは無効(38条3項・5項) |
| 期間満了の通知 | 26条1項の通知 | 期間が1年以上の場合、満了の1年前から6か月前までに通知しなければ終了を賃借人に対抗できない(38条6項) |
| 借主からの中途解約 | 契約の定めによる | 居住用で床面積200平方メートル未満なら、転勤・療養・親族の介護その他やむを得ない事情で解約を申し入れられ、申入れの日から1か月で終了(38条7項) |
| 家賃の改定 | 32条の増減請求ができる | 借賃の改定に係る特約があるときは32条を適用しない(38条9項) |
ポイントは2つあります。ひとつは、普通借家なら28条の正当事由が壁になるため、貸主の都合だけでは出ていく必要がないこと。もうひとつは、定期借家でも38条6項の通知が遅れれば、その通知の日から6か月を経過するまでは終了を対抗されないことです。
38条6項には但書があります。通知期間(満了の1年前から6か月前まで)を過ぎてから通知した場合でも、その通知の日から6か月を経過した後は終了を対抗できる、という内容です。通知が遅れても終了しなくなるわけではなく、出ていく時期が後ろにずれるという読み方になります。
契約書で確かめる3点
署名する前に、この3か所を読む
- 1. 「更新がない」と書いてあるか
書いてあれば定期借家です。38条3項は、貸主があらかじめ、更新がなく期間の満了により終了する旨を記載した書面を交付して説明しなければならないと定めています。この説明がなかったときは、更新がないとする定めが無効になります(38条5項)。 - 2. 期間が1年以上か
1年以上なら、38条6項の終了通知が必要になります。1年未満の定期借家は29条1項が適用されないため成立しますが、この通知の規定は働きません。 - 3. 家賃の改定に関する特約があるか
特約があると、32条の増減請求ができなくなります(38条9項)。「〇年ごとに〇%改定」といった条項が入っていないかを確認してください。
再契約は「更新」とは別のもの
更新(普通借家)
通知がなければ従前と同一の条件で更新したものとみなされます。借主が動かなくても続きます。
再契約(定期借家)
いったん終了したうえで、新しく契約を結び直すことです。条文上の権利ではなく、当事者が合意できたときだけ成立します。
確かめ方
「再契約できる」と口頭で言われても、契約書に条件が書かれていなければ保証はありません。回数の制限、家賃の決め方、断られる場合の条件まで書面で確認してください。
国のガイドブックが挙げている注意点
国土交通省は、令和4年6月24日に「住宅のリースバックに関するガイドブック」を公表しました。同省はこのガイドブックで、リースバックを「住宅を売却して現金を得て、売却後は毎月賃料を支払うことで、住んでいた住宅に引き続き住むサービス」と定義しています。
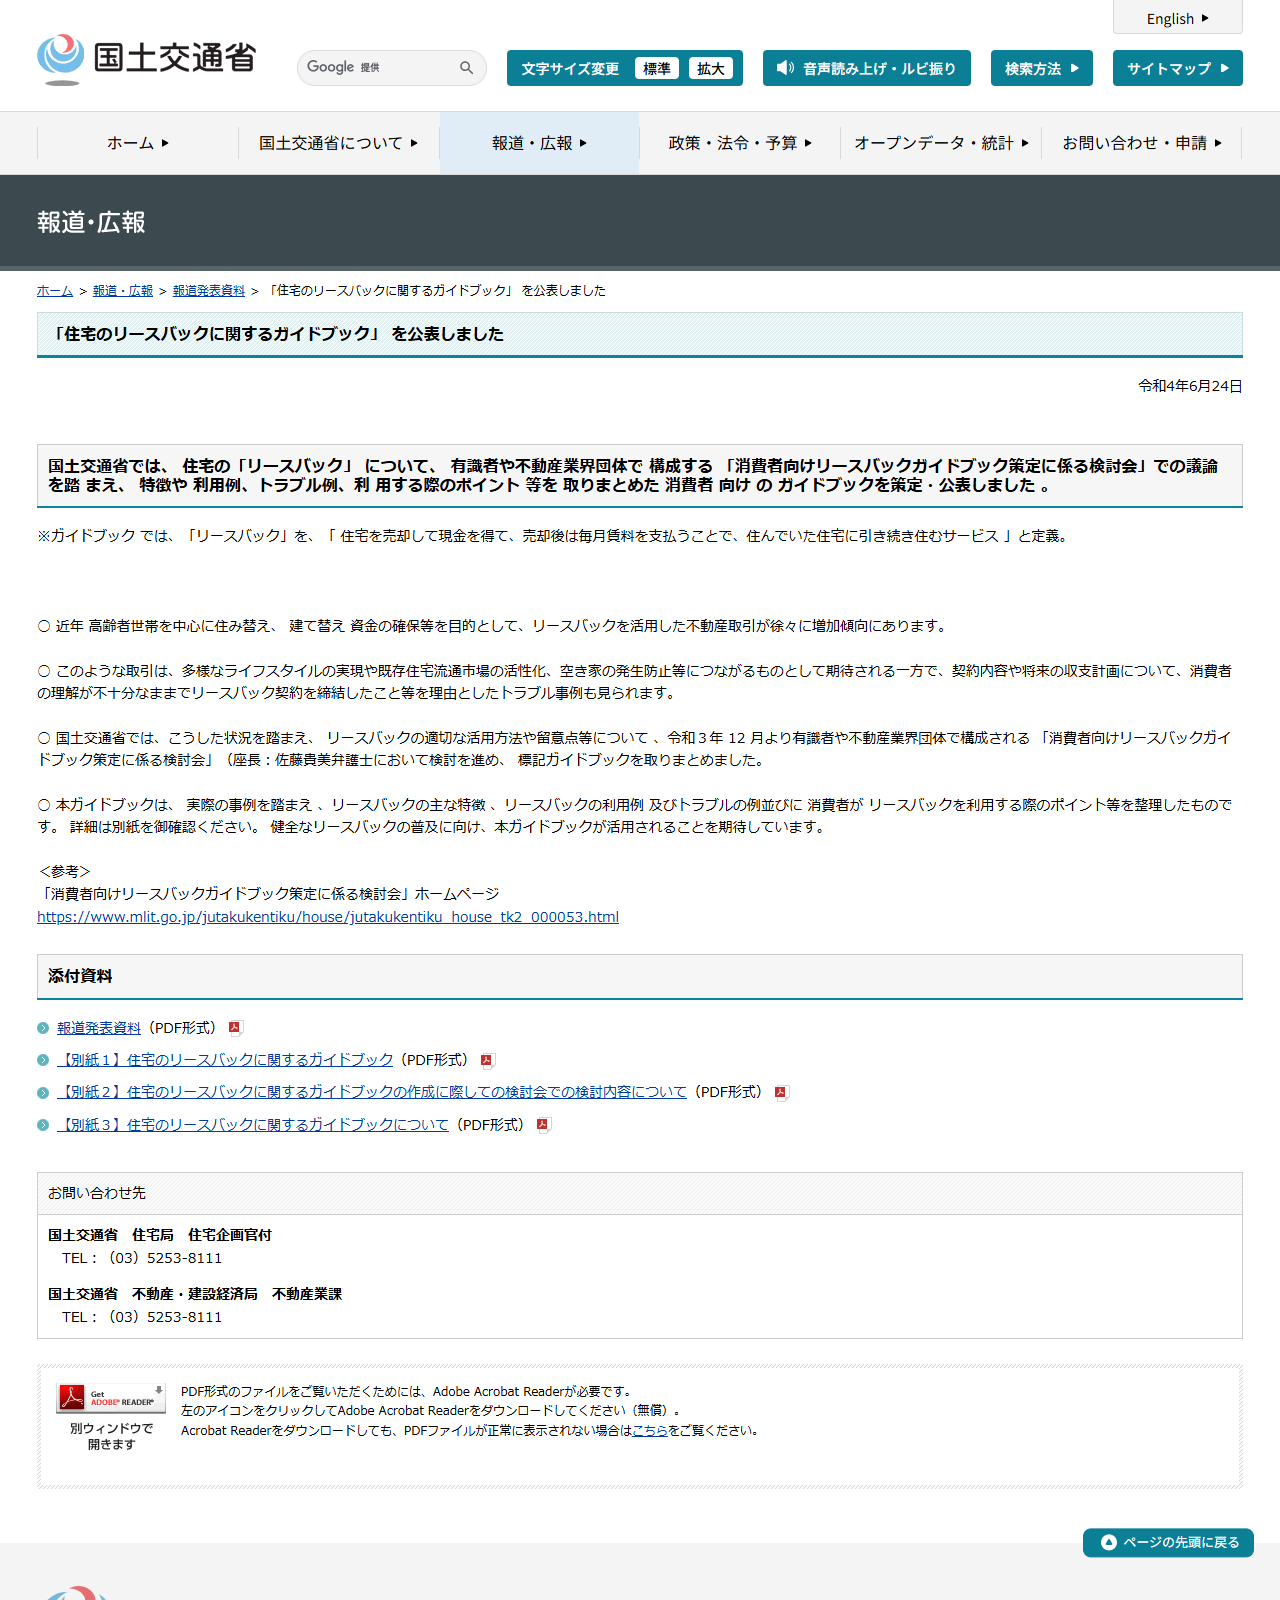
公表の背景として同省が挙げているのは、高齢者世帯を中心に住み替えや建て替え資金の確保等を目的としてリースバックを活用した不動産取引が徐々に増加している一方で、契約内容や将来の収支計画について消費者の理解が不十分なままで契約を締結したこと等を理由としたトラブル事例も見られる、という状況です。ガイドブックは、有識者や不動産業界団体で構成する「消費者向けリースバックガイドブック策定に係る検討会」での議論を踏まえて策定されました。
なお、宅地建物取引業法の側でも扱いが変わります。賃貸借の条件を告げないことが禁止行為として位置づけられる運用については、リースバックに国のガイドラインができたで整理しています。契約の性質そのものを確かめたい場合は定期借家契約とは?、途中で出たくなった場合の条件はリースバックの定期借家は途中で解約できる?をご覧ください。
出典
- e-Gov法令検索「借地借家法」(平成三年法律第九十号)https://laws.e-gov.go.jp/law/403AC0000000090(26条1項の更新の擬制、27条の解約による終了と6か月、28条の正当の事由、29条1項の1年未満の扱い、38条1項の定期建物賃貸借、38条3項・5項の事前説明と無効、38条6項の終了通知と通知期間、38条7項の中途解約と200平方メートル未満・1か月、38条9項の借賃改定特約)
- 国土交通省 報道発表資料「『住宅のリースバックに関するガイドブック』を公表しました」(令和4年6月24日)https://www.mlit.go.jp/report/press/house02_hh_000174.html(リースバックの定義、高齢者世帯を中心に増加傾向、契約内容や将来の収支計画の理解が不十分なままでの契約によるトラブル事例、消費者向けリースバックガイドブック策定に係る検討会)
条文と掲載内容は2026年9月29日にe-Gov法令検索と国土交通省の報道発表資料で表示されていたものです。実際に住み続けられる期間は、契約書に書かれた期間・更新または再契約の条件・貸主の方針によって変わります。個別の判断は契約書と専門家の確認を受けてください。