LOGIC

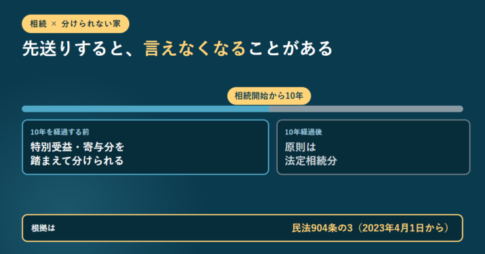
相続開始から10年を区切りに、10年を経過する前は特別受益・寄与分を踏まえて分けられ、10年経過後は原則として法定相続分になることを1本のバーで示し、根拠が民法904条の3(2023年4月1日から)であると書いたアイキャッチ不動産リースバック後の生活

相続で家がもめる理由は「分けられない」こと|10年で特別受益・寄与分が外れる民法904条の3と、生前に現金化する判断

相続でもめる原因は、分けられない資産がひとつあることです。遺産は法定相続分の割合で相続人らの共有になり、管理も処分も相続人同士で決めることになります。2023年4月1日からは民法904条の3により、相続開始の時から10年を経過した後にする遺産分割には特別受益と寄与分の規定が適用されません(10年を経過する前に家庭裁判所へ分割を請求していた場合などは例外)。分け方は代償金を払う・売って分ける・共有のまま持つの3通りで、いずれも家の値段が決まらないと進みません。生前に現金化すれば分けやすくなる一方、家賃という支出が増えます。遺留分は民法1046条により金銭の支払を請求する形です。調停の費用は被相続人1人につき収入印紙1,200円分。条文と法務省・裁判所の案内で整理します。
リースバック全般

車のリースバックと自宅のリースバックは別物|適用される法律・名義・税金の違いを条文で確認

売って使い続けるという形は同じでも、自宅と車では効いている法律が違います。借地借家法は借地と建物の賃貸借について定める法律で(1条)、自動車の賃貸借には適用されません。更新のみなし・正当事由・借賃増減請求権に当たるものが車には無く、契約書の条項がすべてを決めます。自動車の所有権は登録が対抗要件で(道路運送車両法5条1項)、所有者の変更から15日以内に移転登録が必要です(13条1項)。自動車税の納税義務者、リース料に消費税がかかる理由まで条文で整理します。

リースバック全般

自宅で資金を作る方法は4つ|リースバックだけが所有権を手放す。リ・バース60は利息のみで担保評価額の50%〜60%

2026年10月29日に住宅金融支援機構の公表条件とe-Gov法令検索の条文で確認。自宅を使って資金を作る方法は、リースバック・不動産担保ローン・【リ・バース60】・不動産担保型生活資金の4つに分かれる。所有権が動くのはリースバックだけで、売買契約で買主へ移り、そのあと賃貸借契約で住み続ける。残り3つは抵当権による借入れで、民法第369条第1項が「占有を移転しないで」と定めているため所有権は動かない。【リ・バース60】は借入申込日現在で満60歳以上が対象(満50歳以上満60歳未満も利用可、融資限度額が異なる)、融資限度額は担保評価額の50%または60%(長期優良住宅は55%または65%)で1億2,000万円以下かつ所要資金以内、毎月の支払は利息のみ、元金は死亡時に相続人が一括返済するか担保物件の売却で返す。ノンリコース型なら相続人に残債の返済義務がなく、リコース型なら返済義務がある。資金使途は住宅関連に限られ、生活費は挙がっていない。

不動産リースバック家賃・賃料・リース料

リースバックに消費税はかかる?売却・家賃・買戻しの3場面を消費税法の条文で分ける

リースバックの消費税は、自宅を売る場面・家賃を払う場面・買い戻す場面で答えが変わります。課税の対象は事業者が事業として行う資産の譲渡等に限られ(消費税法4条1項・2条1項8号)、土地の譲渡と貸付け(別表第二第1号)と住宅の貸付け(同第13号)は非課税です。個人が自宅を売っても消費税は乗らないのに、事業者から買い戻すときは建物部分に乗る理由を条文で確認し、印紙税・譲渡所得税・3,000万円特別控除・不動産取得税・固定資産税の扱いも国税庁と地方税法で整理します。

不動産リースバック基礎知識

リースバックで建て替えはできる?売った家は建て替えられない。別の家を建てる資金づくりには使える

「リースバックで建て替えはできるか」には答えが2つあります。売った家を自分の判断で建て替えることはできません。所有権が買主に移り、売主は借主になるためです。いっぽう別の家を建てる資金をリースバックでつくることはでき、国土交通省も住み替え・建て替え資金の確保を目的とした利用が増えていると説明しています。資金づくりとして使うなら、新しい家の完成まで住めるかが決め手です。普通借家か定期借家か、買主が取り壊しを予定していて借地借家法39条の特約が入っているかを契約書で確認してください。リフォームや修繕の可否は民法606条・607条の2で役割が分かれます。

不動産リースバック基礎知識

リースバックで土地活用|「売って借り直す」と「売らずに建てて貸す」は別物。所有権が動くかで条文が変わる

土地の話で出てくる「リースバック」は二つの意味があります。土地を売って借り直す形では所有権が移り、借地権の規定(借地借家法2条1号・3条・23条)が働きます。売らずに建てて貸す形では所有権は動かず、建てた建物の固定資産税が生じます。土地の譲渡と貸付けは消費税が非課税です。相続税が当然に減るわけではない点も条文で確認します。

不動産リースバック基礎知識

代位弁済後にリースバックはできる?抵当権を外せるかが分かれ目。競売になったときに残る6か月

代位弁済の通知が届いたあとにリースバックが成立するかどうかは、登記に付いた抵当権を抹消できるかで決まります。保証会社は民法499条で債権者に代位し、501条1項で抵当権も行使できます。抵当権が残ったままでは賃借権は競売の売却で効力を失い(民事執行法59条2項)、残るのは民法395条1項の6か月の引渡し猶予だけです。条文の順に整理しました。

不動産リースバック基礎知識

老人ホームの入居資金と自宅|ホームへ移るなら、住み続ける必要があるかを先に決める

リースバックは「売っても住み続けられる」ことに費用を払う取引です。すぐにホームへ移るなら、その利点が効かず家賃だけが残ります。入居の時期が先で、それまで自宅にいたい場合に合う形です。あわせて、住まなくなってから3年を経過する日の属する年の12月31日までという特例の期限と、被相続人が老人ホーム等に入所していた場合の取扱いを整理しました。

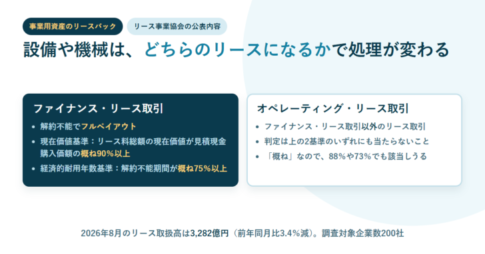
ファイナンス・リース取引とオペレーティング・リース取引の判定基準を並べたアイキャッチリースバック全般

事業用資産のリースバックは会計の区分で決まる|設備・機械の90%基準・75%基準と、リース期間定額法

工場の設備や機械を売ってリースで借り戻す取引は、自宅のリースバックとは適用される枠組みが違います。公益社団法人リース事業協会の公表内容によれば、リース取引はファイナンス・リース取引とオペレーティング・リース取引に分かれ、判定基準は現在価値基準(リース料総額の現在価値が見積現金購入価額の概ね90%以上)と経済的耐用年数基準(解約不能期間が経済的耐用年数の概ね75%以上)のいずれかです。ファイナンス・リースはさらに所有権移転と移転外に分かれ、譲渡条件付・割安購入選択権付・特別仕様物件の3つが所有権移転の型。所有権移転外のリース資産は税法上リース期間定額法のみが認められています。2026年8月のリース取扱高3,282億円と機種別の内訳もあわせて確認しました。

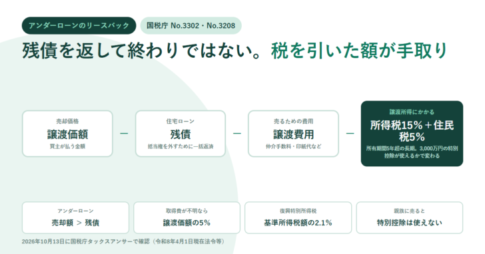
アンダーローンのリースバックで手元に残る額の計算を示すアイキャッチ。譲渡価額から残債、譲渡費用を引き、譲渡所得に所得税15%と住民税5%がかかるという並びと、アンダーローンは売却額が残債を上回ること、取得費が不明なら譲渡価額の5%、復興特別所得税は基準所得税額の2.1%、親族に売ると特別控除は使えないという項目を並べている不動産リースバック基礎知識

アンダーローンのリースバックで手元に残る額|残債のあとに引く譲渡所得税15%と、親族に売ると使えない3,000万円控除

アンダーローンは売却価格が住宅ローン残債を上回っている状態で、売却代金で一括返済して抵当権を外せます。ただし手元に残るのは残債を返した残りそのものではありません。2026年10月13日に国税庁のタックスアンサーで確認したところ、譲渡した年の1月1日現在の所有期間が5年を超える長期なら、課税長期譲渡所得金額×15%(住民税5%)で、平成25年から令和29年までの各年分は復興特別所得税を併せて申告・納付します(No.3208)。課税長期譲渡所得金額は譲渡価額から取得費と譲渡費用を引き、特別控除額を差し引いて求めます。取得費が分からないときは譲渡価額の5%を概算取得費にできます。マイホームなら最高3,000万円の特別控除がありますが(No.3302)、親子や夫婦など「特別の関係がある人」に売った場合は使えず、この「特別の関係がある人」には家屋を売った後その売った家屋で同居する親族も含まれます。第三者の事業者に売る通常のリースバックと、親族間のリースバックで税額が大きく変わります。

不動産リースバック家賃・賃料・リース料

リースバックの仲介手数料|直接買取なら発生しない。上限は事務所の掲示で確認できる

仲介手数料が発生するのは、会社が媒介する形のときだけです。直接買取なら売買の仲介は入りません。報酬の上限は国土交通大臣の定めるところによるとされ(宅地建物取引業法46条1項)、業者は事務所ごとにその額を掲示しなければなりません(同条4項)。一方、事務手数料には法令の定めがありません。費目ごとに根拠を分けて整理しました。

不動産リースバック基礎知識

リースバックの「3年」は何の3年か|最初の契約期間、終了通知、買戻しの期限を分ける

3年という数字は多くの場合、住める年数ではなく最初の契約期間です。普通借家なら更新、定期建物賃貸借なら期間満了で終わり再契約の合意が要ります。期間が1年以上なら満了の1年前から6か月前までに終了の通知が必要(借地借家法38条6項)。買戻しの期間は10年を超えられず、定めた期間は伸長できません(民法580条)。

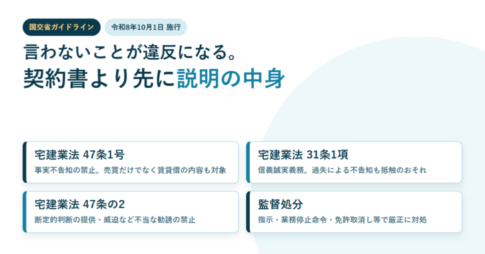
宅建業法47条1号・31条1項・47条の2と監督処分を4つのカードに並べたアイキャッチ不動産リースバックの流れ

リースバックの契約書で確かめる6項目|2026年10月1日施行の国交省ガイドラインが「言わないと違反」とした事実

国土交通省は令和8年7月に「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」を策定し、令和8年10月1日から施行します。買戻し特約・違約金・借賃の額・契約期間と更新・修繕費用の負担区分を告げないことは宅建業法47条1号の事実不告知に当たると明確化されました。過失でも31条1項に抵触するおそれがあり、違反には免許取消し等で対処するとされています。契約書を見る順番に置き換えて整理しました。

不動産リースバック家賃・賃料・リース料

リースバックの「買戻し」は民法の買戻しとは限らない|579条の「売買契約と同時」と、10年の上限

民法が定める買戻しは、売買契約と同時に特約しなければ成立しません(579条)。売ったあとで追加で結ぶことはできず、期間は10年が上限で、いったん定めた期間を延ばすこともできません(580条)。返すのは買主が支払った代金及び契約の費用ですが、別段の合意をすればその金額になります。売買と同時に登記していれば第三者にも対抗できます(581条1項)。いっぽうリースバックで案内される「買戻し」の多くは再売買の予約など別の仕組みで、民法580条の期間制限は直接かかりません。どちらなのかで期間も対抗力も変わるため、契約書で確かめる5か所を条文とともに整理しました。

不動産リースバック基礎知識

リースバックは何年住める?普通借家は28条の正当事由、定期借家は38条の終了通知で決まる

リースバックで住み続けられる期間は、契約の種類で性質が変わります。普通借家は期間満了の1年前から6か月前までに通知がなければ更新したものとみなされ(借地借家法26条1項)、貸主が断るには正当の事由が要ります(28条)。定期借家は更新がなく、期間が1年以上なら満了の1年前から6か月前までの終了通知がなければ終了を対抗されません(38条6項)。居住用200平方メートル未満なら、やむを得ない事情で申し入れた日から1か月で解約できます(38条7項)。条文と国土交通省のガイドブックで確認しました。

リースバック全般

【リ・バース60】は住まいの資金に限られる|担保評価額の50%か60%、2026年4〜6月の申込者は平均70.6歳・融資額1,415万円

2026年10月21日に住宅金融支援機構の公表資料で確認。【リ・バース60】は機構と提携した民間金融機関が提供する60歳以上向けの住宅ローンで、融資限度額は担保評価額の50%または60%(1億2,000万円以下かつ所要資金以内)。毎月の支払は利息のみで、元金は契約者が亡くなったときに相続人の一括返済か担保物件の売却で返します。2026年4〜6月に申請のあった案件の平均は年齢70.6歳・年収359万円・融資額1,415万円・毎月支払額4.3万円で、利用タイプはノンリコース型が100.0%。資金使途は注文住宅30.9%、戸建リフォーム27.7%が上位で、生活費には使えません。

リースバック全般

リースバックの税金と確定申告|譲渡所得の計算・3,000万円控除・所有期間別の税率

リースバックは家を売る取引なので、売却益が出れば譲渡所得として課税されます。税額は譲渡価額から取得費と譲渡費用、特別控除額を引いてから税率を掛けて求めます。税率は譲渡した年の1月1日現在の所有期間で判定し、5年以下なら所得税30%・住民税9%、5年超なら15%・5%。マイホームなら最高3,000万円の特別控除があり、所有期間10年超なら軽減税率の特例と重ねて受けられます。特例を使うなら税額がゼロでも確定申告が必要です。国税庁のタックスアンサーで整理しました。

不動産リースバック基礎知識

リースバックの意味とは?国土交通省の定義と仕組み・メリット・デメリット・契約前に確かめる5点

リースバックとは何か。国土交通省は令和4年6月24日公表のガイドブックで「住宅を売却して現金を得て、売却後は毎月賃料を支払うことで、住んでいた住宅に引き続き住むサービス」と定義しています。同省は契約内容や将来の収支計画の理解不足によるトラブル事例も挙げています。仕組み、メリットとデメリット、契約前に自分で当たる5点を整理しました。

不動産リースバック基礎知識

セール&リースバックで住み続ける選択肢とは?仕組みとメリット・デメリットを徹底解説

セール&リースバックの基礎知識 セール&リースバックとは何か セール&リースバックとは、マイホームを売却して現金化しつつ、売却後も同じ住居に住み続けることができる仕組みです。この方法では、家の所有権が買い手(リースバック...