「リースバックに消費税はかかるか」は、ひとつの答えでは終わりません。自宅を売る場面、売ったあとに家賃を払う場面、将来買い戻す場面で、結論が別々に決まるからです。消費税法は、課税するかどうかを取引の中身ではなく「誰が」「事業として」行ったかで切り分けており、非課税にするものは条文の別表に列挙しています。ここではその条文をそのまま読み、3つの場面を順に判定します。金額の相場や業者ごとの取扱いは扱いません。
この記事の要点
- 消費税がかかるのは、事業者が事業として対価を得て行う資産の譲渡等だけです(消費税法4条1項、2条1項8号)。
- 個人が自宅を売る行為は事業ではないので、売却代金に消費税は乗りません。建物部分も同じです。
- 土地の譲渡と貸付けは、誰が売っても非課税です(消費税法別表第二第1号)。
- 売ったあとに払う家賃は、住宅の貸付けとして非課税です(別表第二第13号)。
- 買い戻すときは相手が事業者になるため、建物部分に消費税が乗ります。土地部分は非課税のままです。
- 仲介手数料や司法書士報酬は役務の提供なので、金額の大小にかかわらず課税されます。
まず結論を3つの場面に分けて置く
リースバックでお金が動く場面は大きく3つあります。売却、賃貸、買戻しです。同じ建物を巡る取引でも、そのとき誰が売主・貸主になっているかで消費税の扱いが変わります。
| 場面 | 土地 | 建物 | 根拠 |
|---|---|---|---|
| 個人が自宅を売る | かからない | かからない(事業ではないため課税の対象外) | 消費税法4条1項、2条1項8号 |
| 法人・個人事業者が事業用建物を売る | 非課税 | 課税 | 別表第二第1号、4条1項 |
| 売却後に家賃を払う | ― | 非課税(住宅の貸付け) | 別表第二第13号 |
| 事業者から買い戻す | 非課税 | 課税 | 別表第二第1号、4条1項 |
| 仲介手数料・司法書士報酬 | 課税(役務の提供) | 2条1項8号 | |
この表のうち、読者が驚くのはたいてい4行目です。売るときはかからなかったのに、買い戻すときにはかかる。理由は次の節で条文をたどると分かります。
課税の対象になるのは「事業者が事業として」行う取引だけ
出発点は消費税法4条1項です。国内において事業者が行った資産の譲渡等に消費税を課す、と書かれています。では「資産の譲渡等」とは何か。定義は2条1項8号にあります。
消費税法 第二条第一項第八号 資産の譲渡等 事業として対価を得て行われる資産の譲渡及び貸付け並びに役務の提供(代物弁済による資産の譲渡その他対価を得て行われる資産の譲渡若しくは貸付け又は役務の提供に類する行為として政令で定めるものを含む。)をいう。
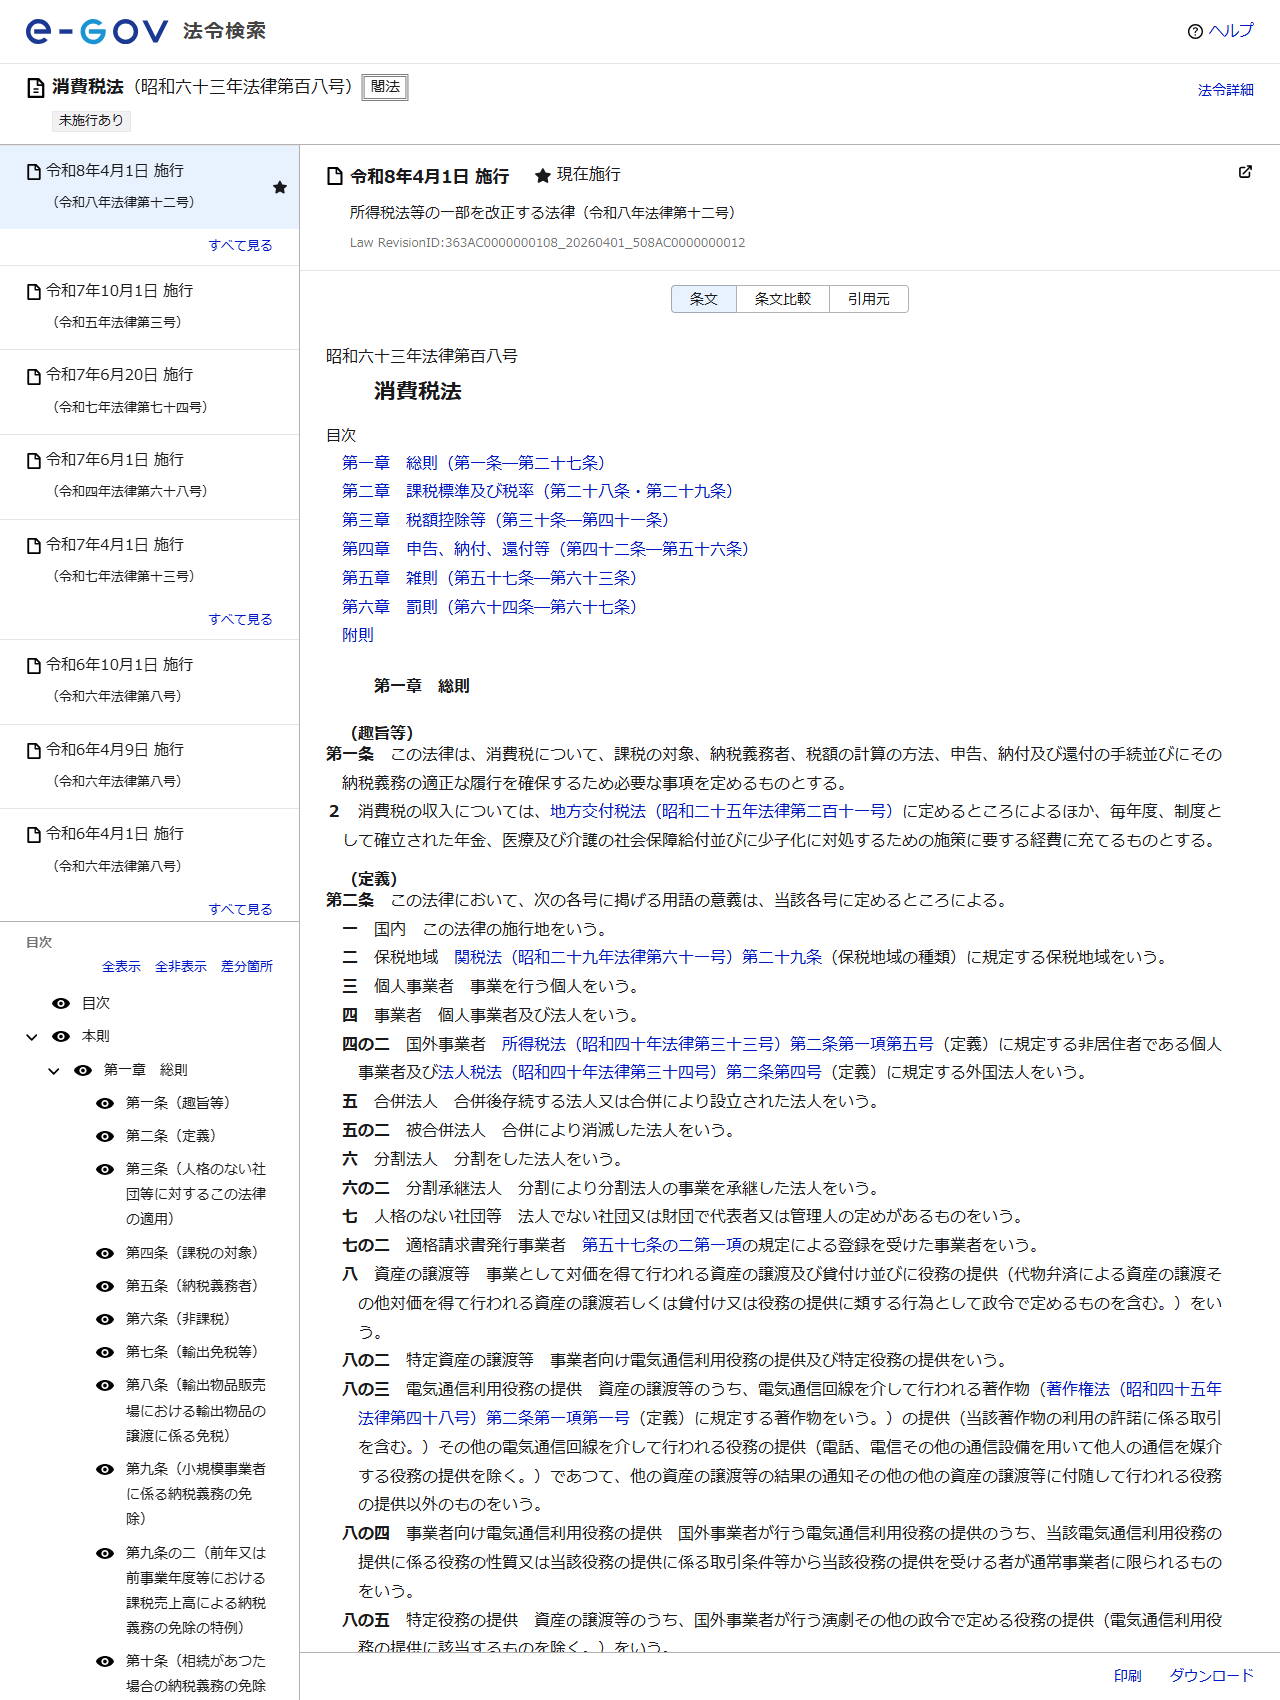
「事業として」という条件が入っているので、事業ではない行為は課税の対象そのものに入りません。非課税とは別の話で、こちらは不課税と呼ばれます。自宅を手放す個人は、その売却を反復・継続して行っているわけではないので、事業者として資産を譲渡したことになりません。リースバックの売主が個人であるかぎり、売却代金に消費税は乗りません。
一方、法人がオフィスや店舗をリースバックに出す場合は、そのまま4条1項に当たります。個人事業者でも、事業に使っていた建物を売れば同じです。ただし納税義務そのものは9条1項で、基準期間の課税売上高が1,000万円以下の事業者は免除されます(適格請求書発行事業者を除く)。事業用不動産のリースバックは事業用不動産のリースバックとセール・アンド・リースバックの税法上の扱いで扱っています。
土地には、誰が売ってもかからない
建物と違い、土地は課税の対象に入ったあとで非課税として抜かれます。根拠は6条1項と別表第二です。
消費税法 別表第二 第一号 土地(土地の上に存する権利を含む。)の譲渡及び貸付け(一時的に使用させる場合その他の政令で定める場合を除く。)
売主が法人でも個人事業者でも、土地の代金に消費税は乗りません。したがって、事業者が売主になる取引では、売買代金のうち建物部分にだけ消費税が上乗せされます。契約書に土地と建物の内訳が書かれていない場合、税額の計算ができないので、内訳の記載は必ず確認します。
売買契約書に「総額」しか書かれていないとき、あとから建物価格を決め直すのは簡単ではありません。消費税額は建物価格から逆算できるため、税額の記載があれば建物価格が分かります。買い戻しの場面では、この建物価格がそのまま自分の取得費になります。
売ったあとの家賃に消費税は乗らない
リースバックでいちばん長く続くのは家賃の支払いです。ここは別表第二第13号で非課税とされています。
消費税法 別表第二 第十三号 住宅(人の居住の用に供する家屋又は家屋のうち人の居住の用に供する部分をいう。)の貸付け(当該貸付けに係る契約において人の居住の用に供することが明らかにされている場合(当該契約において当該貸付けに係る用途が明らかにされていない場合に当該貸付け等の状況からみて人の居住の用に供されていることが明らかな場合を含む。)に限るものとし、一時的に使用させる場合その他の政令で定める場合を除く。)
条文が付けている条件は2つです。契約で居住用だと明らかにされていること(明らかにされていなくても、状況から居住用だと分かればよい)。そして一時的に使わせる場合を除くこと。国税庁のタックスアンサーNo.6226は、この「一時的」を貸付期間1か月未満と整理し、旅館業法2条1項の旅館業に該当する貸付けも非課税から外れると説明しています。住宅宿泊事業法の民泊も同様です。
店舗併用住宅では、住宅部分のみが非課税になるため、家賃を住宅部分と店舗部分に合理的に区分することになります。自宅の一部を店舗や事務所として使っている家をリースバックに出す場合は、賃貸借契約書の用途の書き方がそのまま税額に効きます。
- その家賃は居住用の家屋に対するものか
契約で居住用と明らかにされているか、状況から居住用だと分かるなら、次へ。事務所・店舗としての貸付けは課税。
- 貸付期間は1か月以上か
1か月未満の貸付けは非課税から外れる。リースバックの賃貸借は年単位なので、通常はここを通過する。
- 旅館業・民泊に当たらないか
旅館業法2条1項の旅館業に係る施設の貸付けと、住宅宿泊事業法の民泊は非課税の対象外。
- 住宅以外の部分が混ざっていないか
店舗等併設住宅は住宅部分のみが非課税。家賃を合理的に区分する。
敷金や保証金のうち返還を要するものは預り金なので、そもそも対価ではありません。返還を要しない部分は家賃の前払いと同じ性質になり、住宅の貸付けの対価として扱われます。契約更新料や保証委託料の扱いは契約書の定め方で変わるため、金額と名目の両方を控えておきます。
買い戻すときは立場が入れ替わる
ここが見落とされやすいところです。売るときの売主は個人のあなたでしたが、買い戻すときの売主はリースバック会社、つまり事業者です。4条1項がそのまま当てはまるので、建物部分には消費税が乗ります。土地部分は別表第二第1号で非課税のままです。
つまり同じ家について、手放すときは消費税が発生せず、取り戻すときには建物分の消費税を負担する形になります。買戻し価格を検討するときは、提示額が税込みなのか税抜きなのか、そして建物と土地の内訳がどうなっているかを最初に確認してください。買戻しの約束そのものがどこまで確実かは、買戻し特約と再売買の予約の違いで整理しています。
なお、買戻しに使う資金を住宅ローンで用意する場合、金銭の貸付けは別表第二の利子等に当たるため利息に消費税はかかりませんが、融資事務手数料は役務の提供として課税されます。見積書の内訳を見ると、税込みの行と非課税の行が混在しているはずです。概算の組み立て方は売却価格と家賃の関係と、概算に入っていない費用にまとめました。
消費税以外に動くお金
印紙税は契約金額で決まる
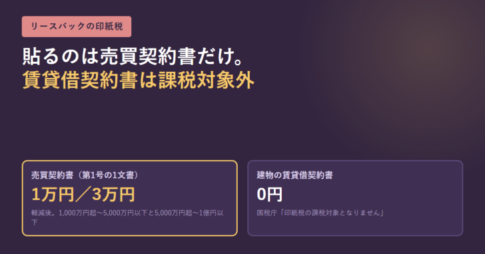
売買契約書は印紙税法の第1号の1文書に当たります。平成26年4月1日から令和9年3月31日までに作成される、契約金額10万円超の不動産譲渡契約書には軽減措置があり、税額は契約金額の区分で決まります。1,000万円超5,000万円以下なら1万円、5,000万円超1億円以下なら3万円です。契約金額が1万円未満のものは非課税です。
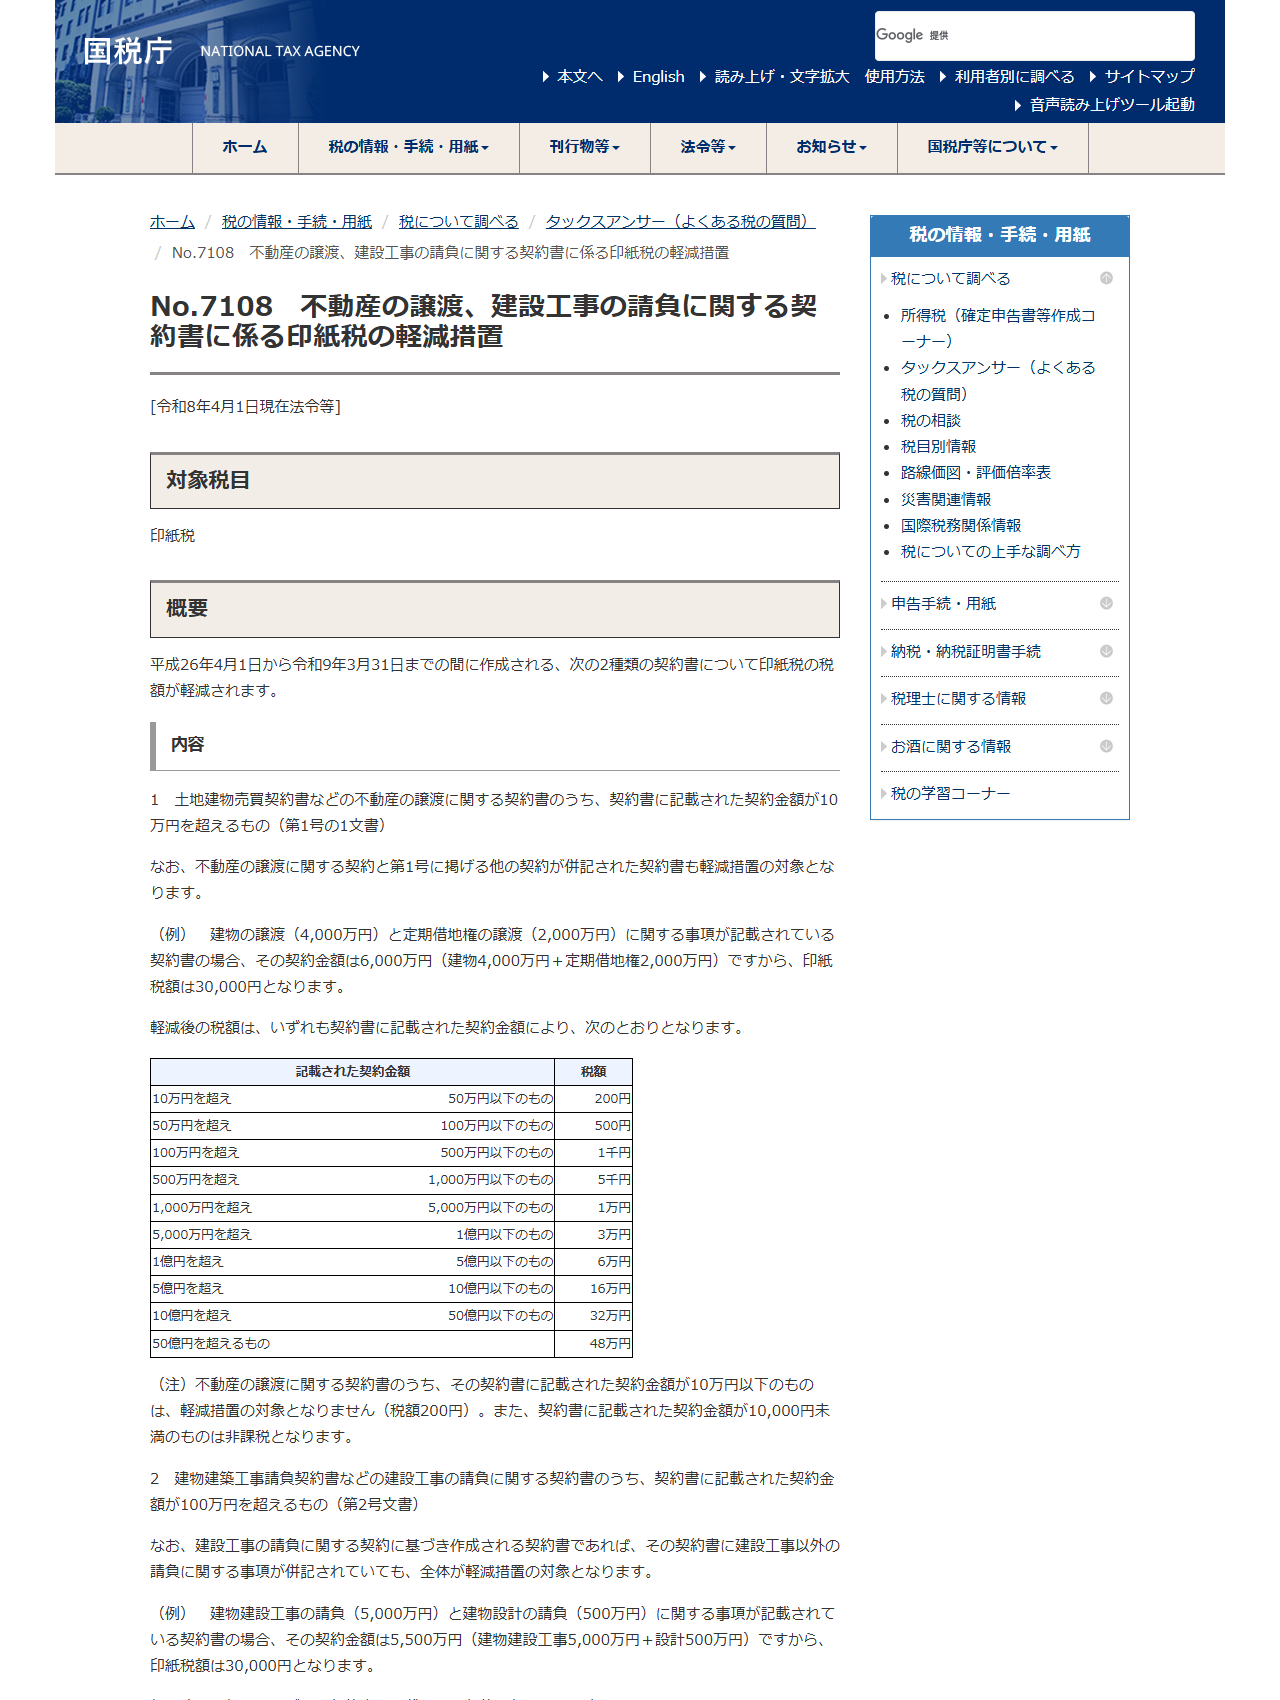
印紙税は消費税と違い、契約書という文書に対してかかります。売却時と買戻し時の2回、それぞれの契約書に必要になる点を見落とさないでください。
売却益が出れば譲渡所得として課税される
譲渡した年の1月1日現在で所有期間が5年を超えていれば長期譲渡所得で、税額は課税長期譲渡所得金額に所得税15パーセント、住民税5パーセントを掛けて計算します。5年以下なら短期譲渡所得で、所得税30パーセント、住民税9パーセントです。いずれも平成25年から令和29年までの各年分は、基準所得税額の2.1パーセントの復興特別所得税を併せて申告・納付します。
課税譲渡所得金額は、譲渡価額から取得費と譲渡費用を引き、さらに特別控除額を引いて求めます。取得費が分からない場合や実際の取得費が譲渡価額の5パーセントより少ない場合は、譲渡価額の5パーセントを概算取得費として使えます。
マイホームの3,000万円特別控除が使えることがある
居住用財産を譲渡した場合の3,000万円の特別控除は、所有期間の長短に関係なく譲渡所得から最高3,000万円まで控除できる特例です。リースバックでも、現に自分が住んでいる家屋を売る形なので、資産の要件そのものは満たします。
注意すべきは要件(5)です。親子や夫婦など「特別の関係がある人」に対して売ったものでないことが条件で、その範囲には生計を一にする親族、家屋を売った後その売った家屋で同居する親族、内縁関係にある人、特殊な関係のある法人が含まれます。第三者であるリースバック会社に売る通常の形なら問題になりませんが、親族間でリースバックに近い売買をする場合は、この一行で特例が使えなくなります。
所有期間が売った年の1月1日で10年を超えていれば、軽減税率の特例も重ねて使えます。所得税は課税長期譲渡所得金額6,000万円以下の部分が10パーセント、6,000万円を超える部分が15パーセントです(住民税の扱いはこのタックスアンサーには示されていないため、居住する自治体の案内で確認してください)。売った年の前年・前々年に同じ特例を受けていないこと、特別の関係がある人に売ったものでないことなど、5つの要件すべてを満たす必要があります。
固定資産税は1月1日の名義人に届く
固定資産税の賦課期日は、その年度の初日が属する年の1月1日です(地方税法359条)。納税義務者は登記簿に所有者として登記されている者です(343条1項・2項)。年の途中で売っても、その年度分の納税通知書は1月1日時点の名義人に届きます。実務では引渡し日で日割り精算しますが、それは当事者間の取決めです。詳しくはリースバックの固定資産税精算にまとめています。売却後は所有者ではなくなるため、翌年度以降の固定資産税は買主の負担に移ります。
不動産取得税は、買い戻すときに自分にかかる
不動産取得税は、不動産の取得に対し、その不動産が所在する道府県が取得者に課します(地方税法73条の2第1項)。売る側にはかかりません。つまりリースバックで自宅を手放すときは関係がなく、買い戻して再び所有者になるときに、買主である自分に課されます。
標準税率は100分の4です(73条の15)。ただし地方税法附則11条の2に特例があり、平成18年4月1日から令和9年3月31日までの間に住宅または土地の取得が行われた場合の標準税率は100分の3とされています。課税標準についても、耐震基準に適合する既存住宅を個人が自己の居住用に取得した場合などに控除の特例が置かれています(73条の14第3項)。適用の可否と必要な手続きは不動産の所在する都道府県が案内しているため、買戻しの資金計画を組む前に確認してください。
| 税目 | いつ | 金額の決まり方 |
|---|---|---|
| 印紙税 | 売買契約書の作成時 | 契約金額の区分ごとの定額。1,000万円超5,000万円以下は1万円。 |
| 譲渡所得税・住民税 | 売った年の翌年の確定申告 | 譲渡価額から取得費と譲渡費用、特別控除を引いた額に税率を掛ける。 |
| 復興特別所得税 | 同上 | 基準所得税額の2.1パーセント。 |
| 固定資産税 | 毎年度 | 1月1日時点の登記名義人に課税。売却後は買主の負担へ。 |
| 不動産取得税 | 買い戻して取得したとき | 取得者に課税。標準税率100分の4、住宅・土地は附則11条の2により100分の3。 |
| 消費税 | 事業者が売主になる取引 | 建物部分のみ課税。土地と住宅の家賃は非課税。 |
売却後の確定申告の手順そのものはリースバックの税金と確定申告で扱っています。買い手の側から見た税の形はリースバック物件への投資にまとめました。
よくある誤解を並べ直す
誤解リースバックは不動産の売買だから、売却代金に10パーセントの消費税がかかる。
実際個人が自宅を売る行為は事業ではないため、課税の対象に入りません(4条1項、2条1項8号)。建物部分も含めて消費税は乗りません。
誤解売ったあとの家賃には消費税が上乗せされる。
実際住宅の貸付けは非課税です(別表第二第13号)。ただし店舗併用部分や1か月未満の貸付けは対象外になります。
誤解3,000万円の特別控除を使えば、消費税の負担も軽くなる。
実際3,000万円控除は譲渡所得に対する所得税の特例です。消費税とは別の税目で、相殺されるものではありません。
誤解買い戻すときも、売ったときと同じで消費税はかからない。
実際買い戻す相手は事業者なので、建物部分に消費税が乗ります。土地部分は非課税のままです。
誤解土地の分にも消費税がかかるから、総額で税額を見ればいい。
実際土地の譲渡と貸付けは、誰が売っても非課税です(別表第二第1号)。税額は建物価格から計算されます。
よくある質問
売却代金に消費税が含まれていると言われました
売主が個人であれば、その売却は課税の対象に入りません。契約書に消費税額の記載があるなら、誰が売主になっている契約なのかを確認してください。売主が法人や個人事業者である買戻しの契約書であれば、建物部分に消費税が乗るのが正しい形です。
家賃に消費税が上乗せされていました
住宅として貸す契約なら非課税です。契約書の用途欄が事務所や店舗になっていないか、住宅部分と店舗部分の区分がどうなっているかを見てください。用途が明らかにされていない場合でも、状況から居住用だと分かれば非課税の対象になります。
仲介手数料には消費税がかかりますか
かかります。仲介は役務の提供で、別表第二に列挙されていないためです。司法書士報酬や融資事務手数料も同じ扱いです。
リースバックで3,000万円控除は使えますか
資産の要件(現に自分が住んでいる家屋)は満たします。ただし、売った年の前年・前々年に同じ特例や譲渡損失の特例を受けていないこと、買換えや交換の特例を受けていないこと、そして親族や特殊な関係のある法人に売ったものでないことなど、No.3302の要件をすべて満たす必要があります。
消費税の課税事業者でないと損をしますか
個人が自宅を売る取引はそもそも課税の対象外なので、課税事業者かどうかは関係しません。事業者として事業用建物を売る場合は、基準期間の課税売上高が1,000万円以下であれば納税義務が免除されます(9条1項、適格請求書発行事業者を除く)。
この記事で確認した一次情報
- e-Gov法令検索「消費税法」(昭和六十三年法律第百八号)2条1項8号・4条1項・5条・6条・9条1項・別表第二第1号・第13号:https://laws.e-gov.go.jp/law/363AC0000000108
- e-Gov法令検索「地方税法」(昭和二十五年法律第二百二十六号)73条の2・73条の14・73条の15・343条・359条・附則11条の2:https://laws.e-gov.go.jp/law/325AC0000000226
- 国税庁 タックスアンサー No.6226 住宅の貸付け:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6226.htm
- 国税庁 タックスアンサー No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置:https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7108.htm
- 国税庁 タックスアンサー No.3208 長期譲渡所得の税額の計算:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
- 国税庁 タックスアンサー No.3211 短期譲渡所得の税額の計算:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
- 国税庁 タックスアンサー No.3302 マイホームを売ったときの特例:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm
- 国税庁 タックスアンサー No.3305 マイホームを売ったときの軽減税率の特例:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3305.htm