リースバックと抵当権|住宅ローンが残った家を売るときの順番と、オーバーローンの扱い
リースバックは住宅を売却する取引なので、引き渡しまでに抵当権を抹消する必要があります。売買代金でローンを完済できるアンダーローンなら成立し、オーバーローンなら不足分の手当てか債権者の同意が要ります。国土交通省のガイドブックの定義を起点に、残債の確定から決済までの順番を整理しました。

 不動産リースバックの流れ
リースバックは住宅を売却する取引なので、引き渡しまでに抵当権を抹消する必要があります。売買代金でローンを完済できるアンダーローンなら成立し、オーバーローンなら不足分の手当てか債権者の同意が要ります。国土交通省のガイドブックの定義を起点に、残債の確定から決済までの順番を整理しました。
 不動産リースバック基礎知識
自宅や実家をリースバックに出せるかは、査定額より前に名義と権利で決まります。契約できるのは登記簿上の所有者本人で(民法99条)、共有名義なら全員の同意が必要です(251条1項)。名義人の判断能力が落ちている場合、成年後見人が居住用不動産を売却・賃貸するには家庭裁判所の許可が要ります(859条の3)。借地上の建物は地主の承諾(民法612条1項)と、得られないときの裁判所の許可(借地借家法19条1項)。相続登記の3年以内の申請義務(不動産登記法76条の2)まで、条文と裁判所の案内で順に確認します。
 不動産リースバック後の生活
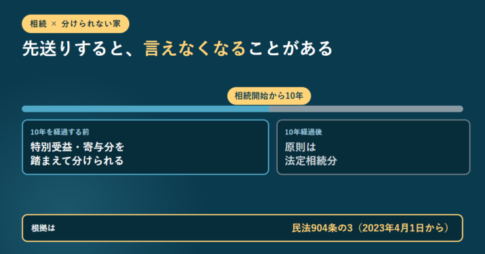
相続でもめる原因は、分けられない資産がひとつあることです。遺産は法定相続分の割合で相続人らの共有になり、管理も処分も相続人同士で決めることになります。2023年4月1日からは民法904条の3により、相続開始の時から10年を経過した後にする遺産分割には特別受益と寄与分の規定が適用されません(10年を経過する前に家庭裁判所へ分割を請求していた場合などは例外)。分け方は代償金を払う・売って分ける・共有のまま持つの3通りで、いずれも家の値段が決まらないと進みません。生前に現金化すれば分けやすくなる一方、家賃という支出が増えます。遺留分は民法1046条により金銭の支払を請求する形です。調停の費用は被相続人1人につき収入印紙1,200円分。条文と法務省・裁判所の案内で整理します。
 リースバック全般
リースバックとは?売却後も住み続けられる仕組み リースバックとは、所有している自宅などの不動産を売却して資金を得たうえで、そのまま同じ物件に住み続けることができる仕組みです。不動産の「売却」と「賃貸」を同時に行うため、ま...
 不動産リースバック家賃・賃料・リース料
リースバックの消費税は、自宅を売る場面・家賃を払う場面・買い戻す場面で答えが変わります。課税の対象は事業者が事業として行う資産の譲渡等に限られ(消費税法4条1項・2条1項8号)、土地の譲渡と貸付け(別表第二第1号)と住宅の貸付け(同第13号)は非課税です。個人が自宅を売っても消費税は乗らないのに、事業者から買い戻すときは建物部分に乗る理由を条文で確認し、印紙税・譲渡所得税・3,000万円特別控除・不動産取得税・固定資産税の扱いも国税庁と地方税法で整理します。
 不動産リースバック基礎知識
「リースバックで建て替えはできるか」には答えが2つあります。売った家を自分の判断で建て替えることはできません。所有権が買主に移り、売主は借主になるためです。いっぽう別の家を建てる資金をリースバックでつくることはでき、国土交通省も住み替え・建て替え資金の確保を目的とした利用が増えていると説明しています。資金づくりとして使うなら、新しい家の完成まで住めるかが決め手です。普通借家か定期借家か、買主が取り壊しを予定していて借地借家法39条の特約が入っているかを契約書で確認してください。リフォームや修繕の可否は民法606条・607条の2で役割が分かれます。
 リースバック全般
リースバックが向いている人の条件とその理由 まとまった資金が今すぐ必要な人 理由:リースバックの最大の魅力は、短期間でまとまった資金を現金化できる点です。不動産売却では、通常数週間から数カ月を要することが多いですが、リー...
 不動産リースバック基礎知識
代位弁済の通知が届いたあとにリースバックが成立するかどうかは、登記に付いた抵当権を抹消できるかで決まります。保証会社は民法499条で債権者に代位し、501条1項で抵当権も行使できます。抵当権が残ったままでは賃借権は競売の売却で効力を失い(民事執行法59条2項)、残るのは民法395条1項の6か月の引渡し猶予だけです。条文の順に整理しました。
 不動産リースバック基礎知識
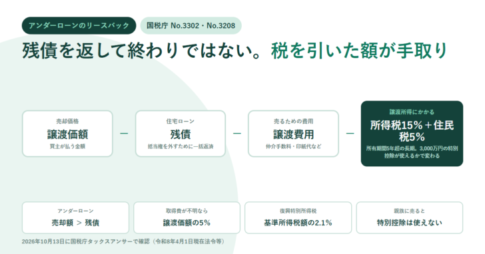
アンダーローンは売却価格が住宅ローン残債を上回っている状態で、売却代金で一括返済して抵当権を外せます。ただし手元に残るのは残債を返した残りそのものではありません。2026年10月13日に国税庁のタックスアンサーで確認したところ、譲渡した年の1月1日現在の所有期間が5年を超える長期なら、課税長期譲渡所得金額×15%(住民税5%)で、平成25年から令和29年までの各年分は復興特別所得税を併せて申告・納付します(No.3208)。課税長期譲渡所得金額は譲渡価額から取得費と譲渡費用を引き、特別控除額を差し引いて求めます。取得費が分からないときは譲渡価額の5%を概算取得費にできます。マイホームなら最高3,000万円の特別控除がありますが(No.3302)、親子や夫婦など「特別の関係がある人」に売った場合は使えず、この「特別の関係がある人」には家屋を売った後その売った家屋で同居する親族も含まれます。第三者の事業者に売る通常のリースバックと、親族間のリースバックで税額が大きく変わります。
 不動産リースバック家賃・賃料・リース料
民法が定める買戻しは、売買契約と同時に特約しなければ成立しません(579条)。売ったあとで追加で結ぶことはできず、期間は10年が上限で、いったん定めた期間を延ばすこともできません(580条)。返すのは買主が支払った代金及び契約の費用ですが、別段の合意をすればその金額になります。売買と同時に登記していれば第三者にも対抗できます(581条1項)。いっぽうリースバックで案内される「買戻し」の多くは再売買の予約など別の仕組みで、民法580条の期間制限は直接かかりません。どちらなのかで期間も対抗力も変わるため、契約書で確かめる5か所を条文とともに整理しました。
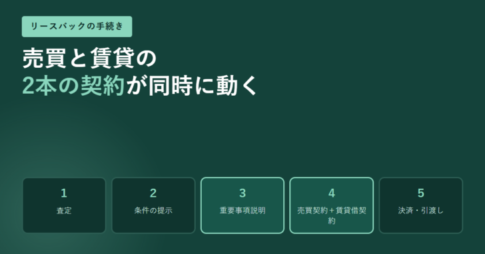 不動産リースバックの流れ
リースバックでは売買契約と賃貸借契約の2本が同時に動きます。宅地建物取引業法37条は、売買について代金・解除・違約金・公課の負担など13号にわたる記載事項を、貸借について借賃の額と借賃以外の金銭の3事項を定めています。契約の種類と期間は条文の列挙外です。登記の添付書面は原本が原則という法務局の案内まで整理しました。
 不動産リースバック基礎知識
リースバックとは? リースバックとは、自宅などの不動産を売却しつつ、その後も同じ物件に賃貸として住み続けることができる仕組みです。この取引は、不動産を手放すことでまとまった資金を調達しつつ、家を離れずに済むという特徴があ...
 不動産リースバックの流れ
リースバックが断られる主な理由 1. 物件価値の低さや老朽化 リースバックを行う企業は、物件の市場価値が十分にあるかどうかを厳しく評価します。物件の老朽化が進んでいたり、立地条件が不利で市場価値が低い場合、リースバックの...
 不動産リースバック基礎知識
不動産リースバックを検討している方におすすめしたいのが「不動産査定」です。なぜ、不動産リースバックを申込む前に「不動産査定」が必要になるのか?その理由を解説します。 不動産リースバックをする前に絶対に「不動産査定」をする...
 不動産リースバック基礎知識
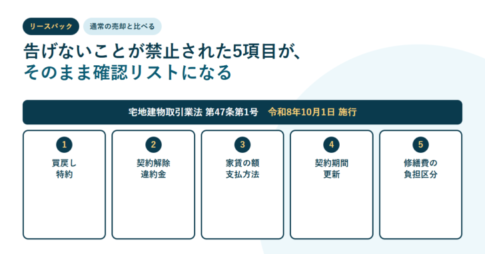
自宅を売って資金を作る方法には、市場で買い手を探す通常の売却と、業者に買い取ってもらってそのまま住み続けるリースバックがあります。通常の売却は仲介手数料の上限が告示で決まっており、国土交通省の計算例では1,000万円の物件で税込39.6万円が上限です。リースバックは業者が買主になるため買い手探しの工程がない一方、売ったあとも家賃が発生します。2026年10月1日に施行された国土交通省のガイドラインは、買戻し特約・契約解除と違約金・借賃の額と支払方法・契約期間と更新・修繕費用の負担区分を告げないことが宅地建物取引業法第47条第1号の事実不告知に当たると明確化しました。
 不動産リースバック基礎知識
リースバックと任意売却は並べて選ぶものではありません。住宅ローンの残債と売却額のどちらが大きいかで、そもそも取りうる選択肢が変わるからです。任意売却の買主が結果的に貸してくれる形と、商品として設計されたリースバックの違い、競売になったときに賃借権がどうなるか、信用情報がどれだけの期間登録されるかまで条文と公表資料で整理しました。
経営者「Leo(れお)」

【仕事】IT系企業2社の経営者
【事業歴】法人経営:4年
【年商】3億
【趣味】海外ドラマ鑑賞



