住宅ローンが残っている家でもリースバックはできるのか。この疑問の答えは、抵当権をどう外すかという一点に集約されます。リースバックは家を売る取引なので、引き渡すときには抵当権が付いていない状態にしなければなりません。逆に言えば、売買代金でローンを完済して抵当権を抹消できるなら、ローンが残っていても成立します。ここでは国土交通省のガイドブックの定義を起点に、抵当権を外すまでの順番と、オーバーローンのときにどうなるかを整理します。
先に押さえておくこと
- 国土交通省はリースバックを「住宅を売却して現金を得て、売却後は毎月賃料を支払うことで、住んでいた住宅に引き続き住むサービス」と定義しています。
- 売却である以上、引き渡しまでに抵当権を抹消する必要があります。抵当権が付いたままでは買主は買えません。
- 売買代金がローン残債を上回るアンダーローンなら、代金で完済して抹消でき、差額が手元に残ります。
- 下回るオーバーローンだと、不足分を自己資金で埋めるか、債権者の同意を得て任意売却の枠組みで進めることになります。
- 手順の起点は業者選びではなく、ローン残債の確定です。ここが決まらないと売却価格が足りるかどうか判断できません。
- 国交省がガイドブックを作った背景には、契約内容や将来の収支計画の理解が不十分なまま契約したことによるトラブル事例があります。
リースバックは「売る」取引である
まず前提を確認します。国土交通省は令和4年6月24日に「住宅のリースバックに関するガイドブック」を公表し、その中でリースバックを「住宅を売却して現金を得て、売却後は毎月賃料を支払うことで、住んでいた住宅に引き続き住むサービス」と定義しました。

「売却して」と書かれているとおり、リースバックは売買です。所有権が買主へ移り、そのあと賃貸借契約に切り替わって住み続けます。ここが理解の出発点で、抵当権の話もここから導かれます。
抵当権は、住宅ローンを借りるときに金融機関が土地と建物に設定する担保です。返済が滞れば、その不動産を競売にかけて回収できる権利です。この権利が付いたままの不動産を買うと、買主は前の所有者の借金のために家を失うリスクを負うことになります。だから実務では、抵当権を外してから引き渡すのが原則になります。
抵当権を外すまでの順番
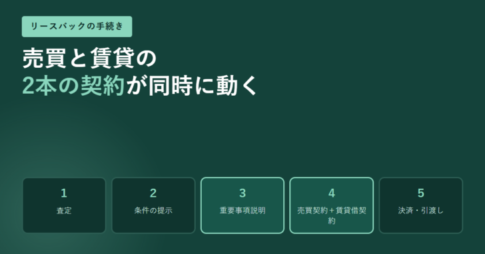
ローンが残っている家をリースバックするときの流れは、次のようになります。

| 段階 | やること | つまずきやすいところ |
|---|---|---|
| 1. 残債の確定 | 金融機関から残高証明などを取り、いま完済するといくらかを確認する | 毎月返済しているので残高は動く。決済予定日での金額を押さえる |
| 2. 売却価格の把握 | リースバック会社の買取価格を出してもらい、残債と突き合わせる | 買取価格は市場相場より低くなることがある |
| 3. 抹消の了解 | その価格で抵当権を外してよいか、債権者の了解を得る | 足りなければ債権者は応じない。ここで止まる |
| 4. 決済 | 売買代金でローンを完済し、同じ日に抵当権抹消登記をする | 登記手続きは司法書士が同席して同日で行う |
| 5. 賃貸借の開始 | 所有権が移り、賃貸借契約にもとづいて家賃を払って住む | 契約の種類と期間、更新の可否を先に確認する |
順番として大事なのは、1番目です。業者に相談してから残債を調べるのではなく、残債を確定させてから相談に行くと話が早く進みます。買取価格の提示を受けたときに、その場で足りるかどうかを判断できるからです。
アンダーローンとオーバーローンで何が変わるか
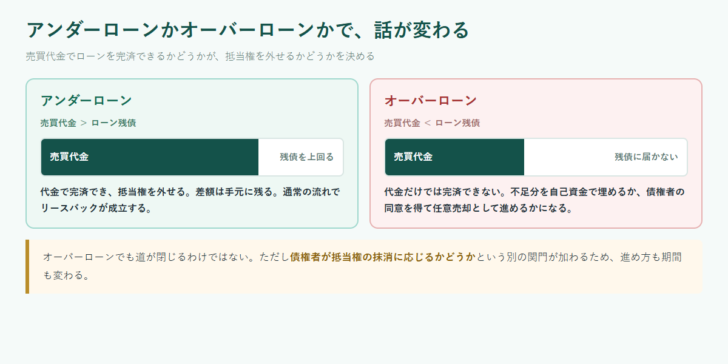
売買代金とローン残債のどちらが大きいかで、進み方が大きく変わります。
| 比べる点 | アンダーローン | オーバーローン |
|---|---|---|
| 売買代金と残債 | 売買代金が残債を上回る | 売買代金が残債に届かない |
| 抵当権 | 代金で完済して抹消できる | そのままでは抹消できない |
| 手元に残るお金 | 差額から諸費用を引いた分が残る | 残らない。むしろ不足分の手当てが要る |
| 取れる手 | 通常のリースバックとして進める | 不足分を自己資金で埋める/債権者の同意を得て任意売却の枠組みで進める |
| 期間の見通し | 比較的読みやすい | 債権者との協議が入るため読みにくい |
オーバーローンでも道が閉じるわけではありません。ただし、債権者が抵当権の抹消に応じるかどうかという関門が加わります。返済が滞っている状況であれば、任意売却の枠組みで進めることになり、その手続きの流れは住宅ローンが払えないときの選択肢で整理しています。
「オーバーローンでもリースバックできます」という説明を見かけたら、不足分を誰がどう埋める前提なのかを必ず確認してください。自己資金なのか、債権者の同意を得るのか、条件によって進み方も期間もまったく違います。
抵当権の処理が終われば取引そのものは完了しますが、住み続けられるかどうかを決めるのはそのあとの賃貸借契約です。契約が定期借家であれば期間が満了した時点で原則として終了し、住み続けるには再契約の合意が要ります。普通借家であれば更新が前提になります。抵当権を外せるかどうかばかりに気を取られていると、この確認が後回しになりがちです。売買代金と家賃、そして何年住めるのかを同じ紙の上に並べて、収支が続くかどうかを先に見てください。国土交通省が将来の収支計画への理解不足をトラブルの原因として挙げているのは、まさにこの部分です。
契約前に確認すること
国土交通省がガイドブックを作った背景には、契約内容や将来の収支計画について消費者の理解が不十分なままリースバック契約を締結したことを理由としたトラブル事例が見られる、という状況があります。抵当権の処理が済むかどうかとは別に、住み続ける条件を先に確かめておく必要があります。
| 確認すること | なぜ必要か |
|---|---|
| ローン残債と決済日の金額 | 売買代金で完済できるかを判断する土台になる |
| 買取価格の根拠 | 相場より低くなることがある。何を基準に出した価格かを聞く |
| 賃貸借契約の種類と期間 | 期間が満了したら住み続けられるのかが変わる |
| 家賃の金額と改定の条件 | 売却代金が入っても、家賃が重ければ長続きしない |
| 買い戻しの条件 | 将来また自分のものにしたいなら、取り決めが必要になる |
| 抵当権抹消の段取り | 決済と同日に行うのが通常。誰がいつ手続きするかを確認する |
買い戻しを考えているなら、取り決めの中身は買戻し特約の記事で扱っています。所有権を手放さずに資金をつくる方法と比べたい場合は、リバースモーゲージとの違いもあわせて確認してください。
よくある質問
住宅ローンが残っていてもリースバックできますか
できる場合があります。条件は、売買代金でローンを完済して抵当権を抹消できることです。売買代金が残債を上回るアンダーローンであれば、通常の流れで成立します。
抵当権が付いたままでも売れますか
実務上は困難です。抵当権が残ったままだと、買主は前の所有者の債務のために不動産を失うリスクを負うことになります。決済と同時に完済し、抵当権抹消登記をするのが通常の進め方です。
オーバーローンのときはどうすればいいですか
不足分を自己資金で埋めるか、債権者の同意を得て任意売却の枠組みで進めることになります。いずれにしても債権者との協議が必要になるため、期間の見通しは立てにくくなります。
何から始めればいいですか
ローン残債の確定からです。金融機関に問い合わせて、想定している決済日で完済する場合の金額を確認します。それがわかっていれば、買取価格の提示を受けたときにその場で判断できます。
抵当権の抹消は誰が手続きしますか
通常は決済の場に司法書士が同席し、売買代金でのローン完済と抵当権抹消登記、所有権移転登記をまとめて処理します。段取りは事前に確認しておいてください。
リースバックそのものの注意点はどこで確認できますか
国土交通省が令和4年6月24日に公表した「住宅のリースバックに関するガイドブック」に、主な特徴、利用例、トラブルの例、利用する際のポイントが整理されています。契約前に一度目を通しておくことをおすすめします。
この記事で参照した公的資料
- 国土交通省「『住宅のリースバックに関するガイドブック』を公表しました」(令和4年6月24日) https://www.mlit.go.jp/report/press/house02_hh_000174.html
- 国土交通省「消費者向けリースバックガイドブック策定に係る検討会」 https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000053.html