アンダーローン

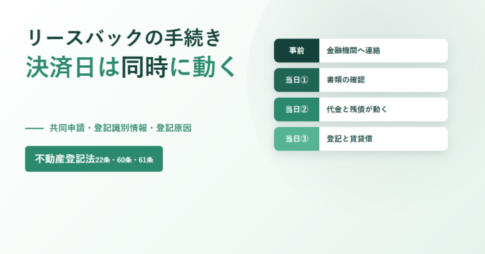
リースバックの手続き 決済日は同時に動くと書かれたアイキャッチ。共同申請・登記識別情報・登記原因という副題と不動産登記法22条・60条・61条のバッジ、右側に事前 金融機関へ連絡、当日① 書類の確認、当日② 代金と残債が動く、当日③ 登記と賃貸借の4段のイラスト不動産リースバックの流れ

リースバックの手続きは決済日に同時で動く|登記は不動産登記法60条の共同申請、権利証と登記原因の書類がそろわないと止まる

2026年10月28日に不動産登記法の条文と国土交通省の公表資料で確認。国交省は令和4年6月24日の報道発表で、リースバックを「住宅を売却して現金を得て、売却後は毎月賃料を支払うことで、住んでいた住宅に引き続き住むサービス」と定義している。所有権の移転登記は不動産登記法第60条により登記権利者と登記義務者が共同して申請し、第22条は登記義務者の登記識別情報の提供を、第61条は登記原因を証する情報の提供を求める。住宅ローンが残っている場合、代金の支払い・残債の返済・担保の抹消・所有権の移転・賃貸借の締結を同じ日に組むのが実務で、日程を決めるのは不動産会社ではなく一括返済の手続きを行う金融機関。権利証にあたる登記識別情報が見つからないときは第22条ただし書きの扱いになり、代わりの手続きで日程が動く。賃貸借の条件は2026年10月1日から宅地建物取引業法上の説明の対象になっている。
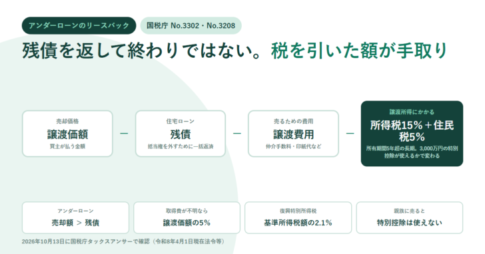
アンダーローンのリースバックで手元に残る額の計算を示すアイキャッチ。譲渡価額から残債、譲渡費用を引き、譲渡所得に所得税15%と住民税5%がかかるという並びと、アンダーローンは売却額が残債を上回ること、取得費が不明なら譲渡価額の5%、復興特別所得税は基準所得税額の2.1%、親族に売ると特別控除は使えないという項目を並べている不動産リースバック基礎知識

アンダーローンのリースバックで手元に残る額|残債のあとに引く譲渡所得税15%と、親族に売ると使えない3,000万円控除

アンダーローンは売却価格が住宅ローン残債を上回っている状態で、売却代金で一括返済して抵当権を外せます。ただし手元に残るのは残債を返した残りそのものではありません。2026年10月13日に国税庁のタックスアンサーで確認したところ、譲渡した年の1月1日現在の所有期間が5年を超える長期なら、課税長期譲渡所得金額×15%(住民税5%)で、平成25年から令和29年までの各年分は復興特別所得税を併せて申告・納付します(No.3208)。課税長期譲渡所得金額は譲渡価額から取得費と譲渡費用を引き、特別控除額を差し引いて求めます。取得費が分からないときは譲渡価額の5%を概算取得費にできます。マイホームなら最高3,000万円の特別控除がありますが(No.3302)、親子や夫婦など「特別の関係がある人」に売った場合は使えず、この「特別の関係がある人」には家屋を売った後その売った家屋で同居する親族も含まれます。第三者の事業者に売る通常のリースバックと、親族間のリースバックで税額が大きく変わります。