住宅ローンが残っている家でもリースバックは使えます。ただし条件があり、売却代金で残債を返しきれることが前提です。リースバックは「売って、借りて住み続ける」仕組みなので、所有権を買主へ移す以上、ついている担保は決済の場で外すことになります。返しきれない場合は普通のリースバックでは進まず、別の手続きに移ります。どこで成立し、どこで止まるのかを、条文と公表されている税率から順に確かめます。
この記事で確かめたこと
- リースバックは売買です。所有権を買主に移すため、売却代金で残債を返して担保を外すのが通常の流れです。
- 民法第177条は、不動産の物権の得喪及び変更は登記をしなければ第三者に対抗することができないと定めています。登記が動かなければ買主の立場は固まりません。
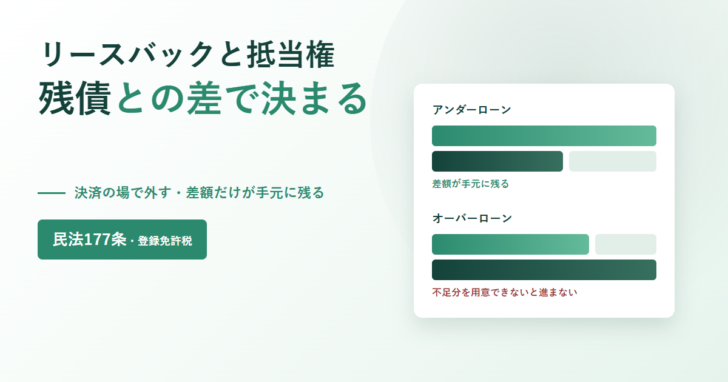
- 売却代金が残債を上回る状態(アンダーローン)なら、差額が手元に残ります。2,000万円で売れて残債1,200万円なら800万円です。
- 下回る状態(オーバーローン)では、不足分を自己資金で埋められないかぎり通常のリースバックは成立しません。
- 買主側の登録免許税は、売買による所有権の移転登記で不動産の価額の1,000分の20。土地は令和11年3月31日までの登記なら1,000分の15です。
- 住宅用家屋の移転登記を1,000分の3にする軽減(措法73)は個人が自己の居住の用に供した場合が条件なので、買主が事業者だと使えません。
所有権を動かす以上、担保は決済の場で外す
リースバックは、自宅を売り、その家を借り直して住み続ける取引です。売買である以上、所有権は買主に移ります。移転の効力を第三者に主張するには登記が要ります。
民法第177条(不動産に関する物権の変動の対抗要件)
不動産に関する物権の得喪及び変更は、不動産登記法(平成十六年法律第百二十三号)その他の登記に関する法律の定めるところに従いその登記をしなければ、第三者に対抗することができない。
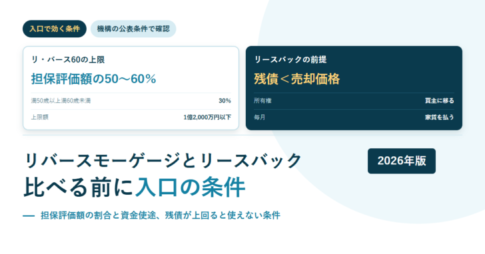
買主からすると、担保が残ったままの不動産は、返済が滞れば競売にかけられる状態の不動産です。そのため実務では、売却代金の受け渡しと、担保を外す手続きと、所有権の移転を同じ日に行います。売主が受け取るのは、残債を返したあとの差額になります。
決済日に同時に進むこと
買主が売買代金を払う
契約で決めた買取価格が、売主側に用意される。
その場で残債を返す
代金の中から住宅ローンの残りを金融機関へ返す。金融機関は担保を外す書類を出す。
登記を入れ替える
担保の抹消と、売買による所有権の移転を同じ日に申請する。
賃貸借契約を結ぶ
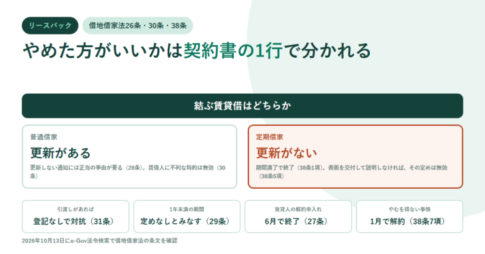
買主と賃貸借契約を結び、住み続ける。契約の種類で住める年数が変わる。
賃貸借の中身は別の問題です。普通借家か定期借家かで住み続けられる年数が変わる点はリースバックはやめた方がいい?分かれ目は普通借家か定期借家かに整理しています。
成立するかは、売却代金と残債の差で決まる
判断は単純です。売却代金が残債以上かどうか。上回っていればアンダーローン、下回っていればオーバーローンと呼ばれます。
| 残債 | 状態 | 手元に残る額 | 通常のリースバック |
|---|---|---|---|
| 0円 | 残債なし | 2,000万円 | 進められる |
| 1,200万円 | アンダーローン | 800万円 | 進められる |
| 1,900万円 | アンダーローン | 100万円 | 進められる |
| 2,000万円 | ちょうど | 0円 | 進められるが手元に残らない |
| 2,300万円 | オーバーローン | 300万円の不足 | 不足分を用意できなければ進まない |
リースバックの買取価格は、市場で売るときの価格より低く置かれるのが普通です。買主は賃貸に出す前提で利回りを見て値を決めるからです。そのため、市場価格なら足りる残債でも、リースバックの買取価格では足りなくなることがあります。
先に確かめる順番は、①残高証明で残債を知る ②買取価格の見込みを複数社から取る ③差額を計算するです。買取価格の決まり方はリースバックの買取価格にまとめています。
残債のほうが大きいときに残る道
不足分を自己資金で埋められない場合、通常の売買としては進みません。残るのは、金融機関の同意を得て担保を外してもらう方法です。債権者が合意すれば、残債が残ったままでも売却と担保の抹消ができます。合意が要る以上、買主や価格は自由には決められません。
この場合でも「売ったあとに住み続けられるか」は別の交渉になります。担保を外す同意と、賃貸借契約を結ぶかどうかは、別の当事者が決めることだからです。住み続けることが目的なら、残債がいくら残っているかを最初に確かめてください。
買主の登録免許税には軽減が効かない
買取価格が市場価格より低くなる理由のひとつが、買主側にかかる費用です。売買による所有権の移転登記にかかる登録免許税は、国税庁の税額表に次のとおり示されています。
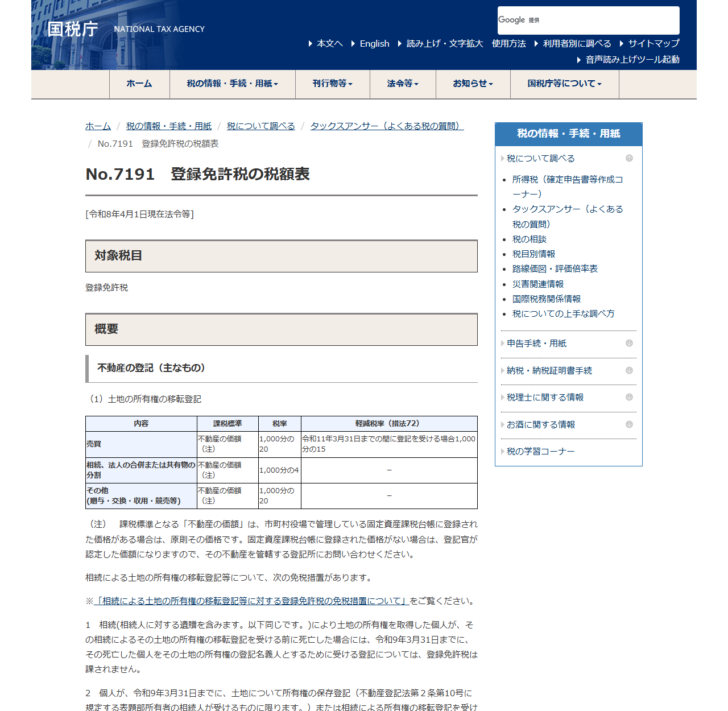
| 対象 | 課税標準 | 税率 | 軽減 |
|---|---|---|---|
| 土地 | 不動産の価額 | 1,000分の20 | 令和11年3月31日までの登記は1,000分の15(措法72) |
| 建物 | 不動産の価額 | 1,000分の20 | 住宅用家屋で条件を満たせば1,000分の3(措法73) |
| 住宅用家屋の軽減の条件 | — | — | 個人が令和9年3月31日までに取得し、自己の居住の用に供した場合 |
ここが効いてきます。建物を1,000分の3にする軽減は、個人が自分で住む場合の制度です。リースバックの買主は、買ったあと売主に貸すことを前提にしています。自分で住むわけではないので、この軽減は使えません。
| 買主 | 税率 | 登録免許税 | 自己居住で買う場合との差 |
|---|---|---|---|
| 個人が自分で住む(措法73の条件を満たす) | 1,000分の3 | 45,000円 | — |
| リースバックの事業者(貸す前提) | 1,000分の20 | 300,000円 | 255,000円多い |
税額の細かい内訳と、住宅用家屋の軽減が使えない根拠の条文はリースバックの登録免許税はいくら?にまとめています。手続きの順番とオーバーローンの扱いはリースバックと抵当権|住宅ローンが残った家を売るときの順番も参照してください。
買主にとっては、この差も取得にかかるコストです。買取価格が市場価格より低いのは、値切られているというより、貸して回収する前提の計算になっているからという見方ができます。税率の根拠は国税庁の税額表に出ているので、見積もりを受け取ったときに自分で確かめられます。
進める前に確かめる3つ
| 確かめること | どこで分かるか | 見落としやすい点 |
|---|---|---|
| いまの残債 | 金融機関の残高証明書、償還予定表 | 登記に出ている金額は借りた当初の額で、現在の残高ではない |
| 担保の種類 | 登記事項証明書の権利部(乙区) | 「極度額」と書かれていれば枠であり、残高より大きい額で押さえられている |
| 買取価格の見込み | 複数社の査定 | 社によって前提の利回りが違うため、価格も家賃も変わる |
国土交通省は2022年に消費者向けのガイドブックを公表しています。2026年10月1日からは宅地建物取引業法のガイドラインも施行されました。2つの文書の違いは国交省のリースバック文書は2つあるにまとめています。
よくある質問
住宅ローンが残っていてもリースバックできますか
売却代金で残債を返しきれるなら、通常どおり進められます。決済の場で代金から残債を返し、担保を外して所有権を移す流れです。
残債のほうが多いときはどうなりますか
不足分を自己資金で埋められない場合、通常の売買としては成立しません。金融機関の同意を得て担保を外してもらう方法に移りますが、同意が前提なので価格も買主も自由には決められません。
担保は自分で外すのですか
手続きは決済の場でまとめて行われます。代金から残債を返すと金融機関が書類を出し、担保の抹消と所有権の移転を同じ日に申請します。売主が先に自分で外しておく必要はありません。
登記簿に出ている金額が残債ですか
違います。普通の抵当権なら登記に出ているのは借りた当初の債権額で、返済が進んでも数字は減りません。現在の残高は金融機関の残高証明書か償還予定表で確かめます。
なぜ買取価格は市場価格より低いのですか
買主が貸して回収する前提で利回りを見て値を決めるためです。取得にかかる費用も効きます。売買による移転登記の登録免許税は不動産の価額の1,000分の20で、住宅用家屋を1,000分の3にする軽減は個人が自分で住む場合に限られます。
登録免許税は売主も払いますか
売買による所有権の移転登記にかかる登録免許税は、実務上は買主の負担とするのが一般的です。誰が負担するかは契約で決める事項なので、見積書と契約書の記載を確かめてください。
出典
- e-Gov法令検索「民法(明治二十九年法律第八十九号)」第177条
- 国税庁「No.7191 登録免許税の税額表」(令和8年4月1日現在法令等)
- 国土交通省「消費者向けリースバックガイドブック策定に係る検討会」(住宅のリースバックに関するガイドブックの公開ページ)