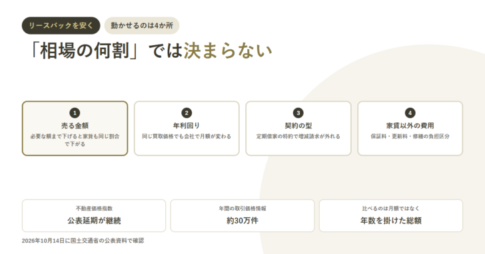

リースバックの見積もりを取ると、想像より買取価格が低くて驚くことがあります。これは業者が不当に安く買い叩いているとは限りません。リースバックの買取価格は、通常の売却とは違う条件のもとで決まるためです。国土交通省がガイドブックで指摘しているとおり、契約内容や将来の収支計画への理解が不十分なまま契約してしまうとトラブルにつながります。ここでは、買取価格がどう決まり、何とトレードオフになっているのかを整理します。
この記事の要点
- リースバックの買取価格は、入居者付きの物件を賃貸として運用する前提で決まります。通常の売却価格と同じにはなりません。
- 差し引かれるのは早期・確実に売れることの対価、賃貸中であることの制約、買主の諸費用と利益です。
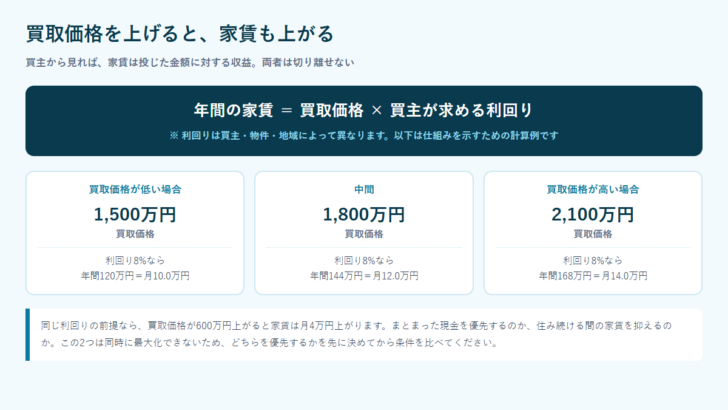
- 買取価格を上げれば、家賃も上がります。同じ利回りの前提なら両者は連動します。同時に最適化できません。
- 国土交通省は令和4年6月24日に「住宅のリースバックに関するガイドブック」を公表し、将来の収支計画の理解不足によるトラブル事例に触れています。
- 月額家賃10万円でも、買主が想定する表面利回りが5%なら買取価格は2,400万円、15%なら800万円と3倍の開きになります(年間家賃120万円を利回りで割った計算例)。
- 2026年10月1日施行の国土交通省のガイドラインは、売却代金が賃料の何か月分に相当するかの説明を望ましい事項に挙げています。
買取価格が通常の売却価格と同じにならない理由
買主から見ると、リースバックで買う物件は「売主がそのまま住み続ける物件」です。自分で使うことも、すぐ空室にして売り直すこともできません。この違いが価格に反映されます。
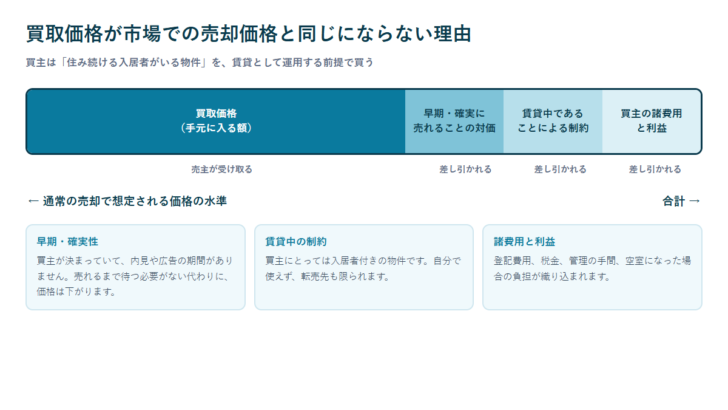
国土交通省が公表したガイドブックは、リースバックを「住宅を売却して現金を得て、売却後は毎月賃料を支払うことで、住んでいた住宅に引き続き住むサービス」と定義しています。この定義をもとに、買取価格から差し引かれる要素を並べます。
| 差し引かれる要素 | 買主にとっての意味 | 売主にとっての見返り |
|---|---|---|
| 早期・確実性 | 広告や内見の期間がなく、買い手を探す手間がない | 売れるまで待たずに現金化できる。売れ残るリスクがない |
| 賃貸中の制約 | 自分では使えず、転売先も投資家に限られる | 引っ越さずに済む。生活の場を変えなくてよい |
| 諸費用と利益 | 登記費用、税金、管理の手間、空室リスクを負う | これらの手間を引き受けてもらえる |
つまり買取価格の差額は、「速さ」と「住み続けられること」を買っている対価という側面があります。金額だけを見て安いと判断する前に、通常売却なら何か月かかり、その間の返済や生活をどうするのかを並べて比べてください。
買取価格と家賃は連動する
もっとも見落とされやすいのがここです。買主にとって家賃は、投じた金額に対する収益です。買取価格が上がれば、同じ利回りを確保するために家賃も上がります。

買取価格の前提になる「相場」を自分で調べる
見積もりが妥当かどうかを判断するには、比較の物差しが要ります。無料で使える公的なデータで、通常売却ならいくらくらいかの当たりをつけられます。
- 取引価格を調べる。国土交通省の土地総合情報システムで、地域・時期・種類を指定して実際の取引価格を確認できます。同じ町名、似た面積、近い築年の事例を数件そろえます。
- 路線価で土地の水準を確認する。国税庁の財産評価基準書で路線価を確認します。相続税評価は地価公示の水準の8割程度を目途としているため、割り戻すと土地の水準の目安になります。
- 建物の残存を見る。築年数と構造から、建物にどれだけ価値が残るかを見ます。古い戸建てでは、実質的に土地の評価が中心になることがあります。
- 複数社に見積もりを取る。1社だけでは高いか安いか判断できません。買取価格と家賃をセットで並べ、同じ条件で比較します。
売却相場を一括査定で確認する
通常売却ならいくらで売れそうかを知っておくと、リースバックの見積もりを評価する基準ができます。複数社へまとめて査定を依頼できるサービスが使えます。
査定額はあくまで通常売却を前提とした価格です。リースバックの買取価格はそこから前述の要素が差し引かれた水準になります。両方の数字を持ってはじめて、見積もりが妥当かを判断できます。
見積もりを比べるときの並べ方
買取価格だけを横に並べても選べません。次の項目をセットで表にすると、条件の差が見えます。
| 確認項目 | 見るポイント |
|---|---|
| 買取価格 | 手元に入る金額。残債があれば完済できるか |
| 毎月の家賃 | これまでの住宅ローン返済額と比べてどうか。年単位で総額を出す |
| 賃貸借契約の種類 | 定期借家か普通借家か。定期借家なら期間と再契約の条件 |
| 契約期間 | 何年住めるのか。更新の可否と条件 |
| 買戻しの可否 | 買い戻せるのか。価格と期限がどう定められているか |
| 修繕の負担 | 設備の故障や修繕費を誰が負担するのか |
| 初期費用 | 敷金・礼金・仲介手数料など、売却時に差し引かれるもの |
この表を埋めていくと、買取価格が高い提案が必ずしも有利ではないことが分かります。家賃が高く、契約期間が短ければ、数年後に住む場所を失う可能性が残るためです。
比較の起点にする3社の条件
上の表を埋める相手として、まず条件が公表されている業者から並べます。同じ項目を同じ順番で書き出せば、買取価格の高さだけで判断していないかを自分で確かめられます。
| 上場 | 非上場※東証プライム上場飯田グループホールディングスの子会社 |
| 対応エリア | 全国 |
| 実績 | 分譲住宅販売戸数日本一の飯田グループホールディングス |
| 査定スピード | 1日~3日 |
| 資金化までの日数 | 最短2週間 |
| 査定・審査手数料 | 0円 |
| 事務手数料 | - |
| 査定額 | - |
| 設定賃料(リース料) | ※定期借家契約の場合は、1年目家賃無料 |
| 年齢 | 年齢制限なし※成人で意思能力のある方 |
| 保証人 | 不要 |

| 上場 | 非上場※セゾングループ |
| 対応エリア | 全国 |
| 実績 | - |
| 査定スピード | 最短即日 |
| 資金化までの日数 | 最短2週間 |
| 査定・審査手数料 | 0円 |
| 事務手数料 | - |
| 査定額 | - |
| 設定賃料(リース料) | - |
| 年齢 | 20歳以上 |
| 保証人 | 原則不要 |

| 上場 | 非上場 |
| 対応エリア | 北海道・東北・関東・中部 |
| 実績 | - |
| 査定スピード | 最短即日~1週間 |
| 資金化までの日数 | 1カ月以内 |
| 査定・審査手数料 | 0円 |
| 事務手数料 | - |
| 査定額 | - |
| 設定賃料(リース料) | - |
| 年齢 | - |
| 保証人 | - |
国交省のガイドブックは「他の手法とも比較」を最初に置いている
買取価格の妥当性を1社の見積もりだけで判断するのは難しいものです。国土交通省のガイドブックは、価格の目安を示す代わりに、検討の進め方そのものを書いています。冒頭の定義に続けて、次の2点が並んでいます。
リースバックの利用を検討する際には、他の手法とも比較し、その取引の内容が自分のニーズと合致しているかをよく考えましょう。
また、売買と賃貸借それぞれの契約内容について十分に理解し、急いで契約せず、必要に応じて家族・親族等とも相談しながら、検討を進めるようにしましょう。
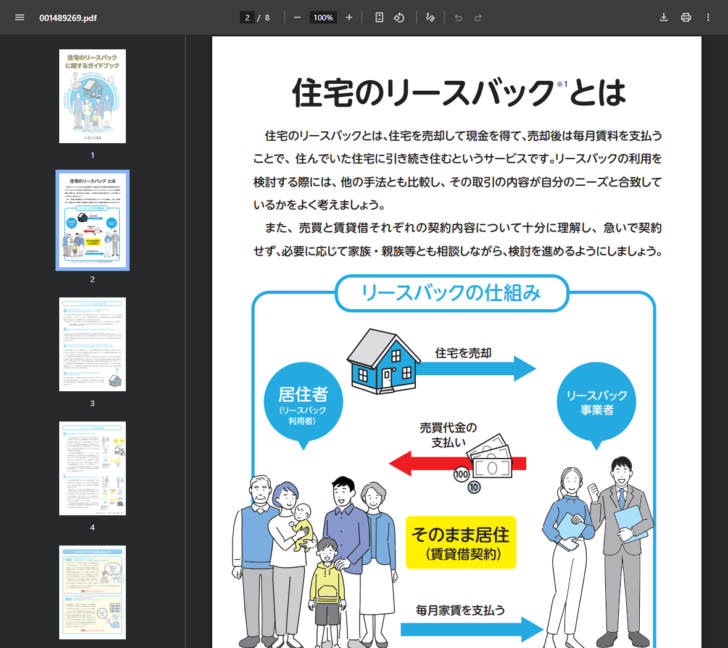
「他の手法」とは、通常の売却、不動産担保ローン、リバースモーゲージ、賃貸への住み替えなどを指します。買取価格が低いと感じたときに比べるべきなのは、他社のリースバックの見積もりだけではありません。売らずに借りる方法を選んだ場合に手元に残る額と、住み続けるための支出を並べて初めて、その価格が高いか安いかを判断できます。
ガイドブックが「急いで契約せず」と書いている点も、価格の話に直結します。期限を切られた状態で見積もりを比べると、条件ではなく速さで選ぶことになります。
利回りから買取価格を逆算する
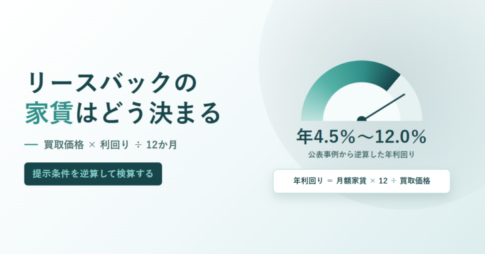
家賃の提示を受けているなら、そこから買主が想定している利回りを割り出せます。年間家賃を買取価格で割ったものが表面利回りです。逆に、想定する利回りが分かれば、家賃から買取価格の見当がつきます。
| 想定利回り(表面) | 年間家賃 | 逆算した買取価格 |
|---|---|---|
| 5% | 120万円 | 2,400万円 |
| 7% | 120万円 | 約1,714万円 |
| 10% | 120万円 | 1,200万円 |
| 12% | 120万円 | 1,000万円 |
| 15% | 120万円 | 800万円 |
同じ家賃10万円でも、買主が5%で回すつもりなら2,400万円、15%なら800万円という開きになります。見積もりを比べるときは、提示された買取価格と家賃の両方を使ってこの割り戻しを行い、各社がどの利回りで見ているかをそろえて並べてください。固定資産税や管理費を差し引く前の表面利回りなので、実際の判断ではその分も見ます。
国のガイドラインは「算定根拠の説明」を望ましい事項に挙げている
2026年10月1日に、国土交通省の「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」が施行されました。宅建業者向けに法の解釈を示した文書ですが、買取価格をどう見るかという点で、売る側にも使える記述が入っています。
ガイドラインは、事実不告知として禁止される事項を列挙したうえで、別に「対応することが望ましい事項」を挙げています。そこに書かれているのが次の2つです。
ガイドラインが「望ましい」としている説明
・売買価額及び借賃の額の算定根拠に関する事項の説明
・借賃の額、その他借主が負担することとされた代金と売却により相手方等が受領する代金との関係に関する説明(例:売却代金が賃料等の何か月分に相当するか等)
あわせて「相手方等の理解促進を図る観点から、告知事項を記載した書面を交付することが望ましい」とも書かれています。
2つ目は、この記事で扱ってきた買取価格と家賃のトレードオフそのものです。売却代金が賃料の何か月分にあたるかを説明することが望ましいと国が明記したということは、見積もりを受け取る側からその計算を求めてよい、ということでもあります。提示された2つの数字で割り算をして、何か月で売却代金に追いつくかを聞いてください。
なお「望ましい事項」は義務ではありません。義務として禁止されているのは、借賃の額やその支払の時期・方法などを故意に告げないことのほうです。ガイドライン全体の構成はリースバックのガイドラインは何を義務づけた?で扱っています。
出典:国土交通省「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」令和8年10月1日施行版
買取価格の「妥当性」をどこで判断するか
リースバックの買取価格には、公的に定められた計算式も、届け出が必要な基準もありません。だからこそ、判断の物差しは自分で用意することになります。実務的には、次の3つの角度から見ると納得のいく判断ができます。
ひとつ目は、通常売却との比較です。査定で得た売却相場に対して、提示された買取価格がどの水準にあるかを見ます。差が大きい場合、その差で何を買っているのか、業者に説明を求めてください。速さなのか、居住の継続なのか、答えられない業者は候補から外して構いません。
ふたつ目は、家賃との整合です。買取価格に対する年間家賃の比率を計算し、複数社で並べます。買取価格が低いのに家賃も高い提案があれば、そこは条件が悪いと判断できます。逆に、買取価格が高くても家賃が抑えられていれば、契約期間の短さなど別のところに条件が寄っている可能性があります。
みっつ目は、必要額との照合です。そもそも何のためにいくら必要なのかを先に決めておくと、判断が速くなります。残債の完済に足りるか、当面の生活費をまかなえるか。目的の金額を満たさない提案は、いくら条件が良く見えても選べません。
買取価格が下がりやすい物件
| 条件 | 価格に効く理由 |
|---|---|
| 再建築不可 | 建て替えができず、買主にとって出口が限られる |
| 借地権付き | 地主の承諾が必要で、権利関係が複雑になる |
| 共有名義 | 共有者全員の同意が必要になる |
| 残債が多い | 売却代金で完済できなければ、そもそも成立しない |
| 需要の薄い立地 | 将来の転売先が限られ、買主が負うリスクが大きくなる |
とくに残債は決定的です。売却代金でローンを完済できなければ抵当権を外せず、リースバック自体が成立しません。まず返済予定表で残債を確認してから見積もりを取ってください。
公表された相談事例の金額を見る|国民生活センターの2025年5月21日の注意喚起
見積もりの妥当性を考えるとき、公的機関が「安く売らされた」と記録した事例の金額はひとつの物差しになります。国民生活センターは2025年5月21日に「強引に勧められる住宅のリースバック契約にご注意!」を公表し、全国の消費生活センター等に寄せられた相談の中身を示しました。
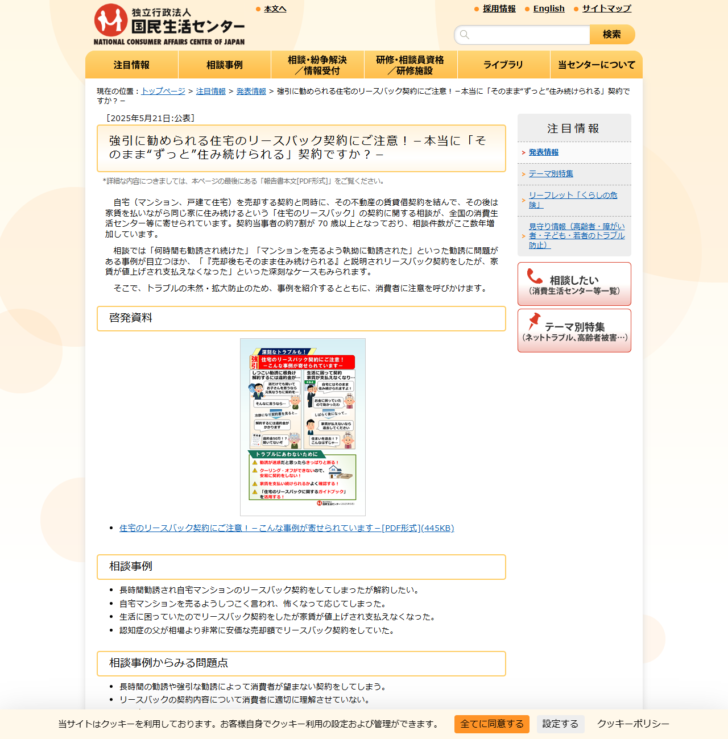
報告書本文は、契約当事者の約7割が70歳以上であること(2024年度、n=220)と、2024年度の相談が200件を超えたことを示しています。そして売却価格について、次のように書いています。
リースバック契約では、自宅の売却価格が物件相場に比べて低くなることがありますが、強引な勧誘により、他の資金調達手段や通常の方法で売却する場合の売却額と比較・検討することなく契約させられている場合があります。
「比べないまま契約させられている」ことが問題だと名指しされています。買取価格が相場より低いこと自体ではなく、比較しなかったことが問題の所在です。
| 事例 | 売却額 | 家賃 | 相談の内容 |
|---|---|---|---|
| 事例1 | 1,200万円 | 記載なし | 朝10時から夜10時過ぎまで勧誘され契約。解約を申し出たら手付金50万円の返金に加えて違約金50万円を求められた |
| 事例2 | 3,000万円 | 月25万円 | 住み続けたいが、解約するには違約金600万円がかかると言われている |
| 事例3 | 記載なし | 約6万円→約11万円 | 3年後に家賃が突然上がり、払えなくなった。業者からは3年経過後に上がることは契約時に説明していると言われた |
| 事例4 | 400万円 | 月4万円 | 認知症の疑いがある父が、相場からかけ離れた安価な金額で契約していた |
事例2と事例4は、売却額と家賃の両方が載っているので年利回りに直せます。事例2は25万円×12÷3,000万円で年10.0%、事例4は4万円×12÷400万円で年12.0%です。買取価格を下げれば同じ家賃でも利回りは上がるので、価格と家賃はセットでしか評価できません。逆算の式はリースバックの家賃相場はいくら?で扱っています。
違約金の額は、売却額に対して小さくありません。事例2の違約金600万円は、売却額3,000万円の20%にあたります。買取価格だけを見て決めると、解約したくなったときにこの金額が出てきます。
相談件数は4年で2倍前後に増えた
国土交通省が令和8年10月1日施行のガイドラインの脚注で示している相談件数は、令和4年度116件、令和5年度227件、令和6年度242件、令和7年度214件です。令和4年度から令和5年度でほぼ倍増し、その後は200件台で推移しています。
| 年度 | 件数 | 前年度との差 |
|---|---|---|
| 令和4年度 | 116件 | - |
| 令和5年度 | 227件 | +111件 |
| 令和6年度 | 242件 | +15件 |
| 令和7年度 | 214件 | -28件 |
国民生活センターは2024年度(令和6年度)の相談を「200件を超える」としており、国土交通省の242件とは数が合いません。どちらもPIO-NETの登録分を数えたものですが、集計した時点が違うと件数が動きます。国民生活センターの図1には「2023年度同期件数(2024年3月31日までのPIO-NET登録分)は221件」という注記も付いています。相談件数は「いつ集計したか」で変わる数字として読んでください。
買取価格そのものの決まり方に法律の定めはありませんが、2026年10月1日からは、売買に関する事項として「代金以外に授受される金銭の額及び当該金銭の授受の目的」「契約の解除に関する事項」「損害賠償額の予定又は違約金に関する事項」「買戻し特約の有無及びその内容」を宅建業者が告げるべきことになりました。価格の根拠は告げるべき事項に列挙されていませんが、上の相談事例で問題になった違約金と手付金は入っています。内容はリースバックのガイドラインは何を義務づけた?にまとめています。
よくある質問
リースバックの買取価格は市場価格の何割ですか
一律の割合はありません。物件の条件、家賃の設定、買主が求める利回りによって変わります。公的に定められた基準もないため、複数社の見積もりで比べる必要があります。
買取価格を高くしてもらうことはできますか
家賃を高く設定すれば買取価格も上がりやすくなりますが、その分、毎月の支出が増えます。どちらを優先するかの選択になります。
相場は自分で調べられますか
調べられます。国土交通省の土地総合情報システムで取引価格を、国税庁の財産評価基準書で路線価を確認できます。
残債が買取価格を上回る場合はどうなりますか
抵当権を外せないため、そのままではリースバックは成立しません。差額を自己資金で補うか、任意売却の検討になります。
買取価格が安い業者は避けるべきですか
価格だけでは判断できません。家賃、契約期間、契約の種類、買戻し条件を含めて総額と居住の安定性で比べてください。
国土交通省の資料はどこで読めますか
「住宅のリースバックに関するガイドブック」が令和4年6月24日に公表されています。報道発表資料のページから各PDFを確認できます。
参照した公的情報
- 国土交通省「『住宅のリースバックに関するガイドブック』を公表しました」(令和4年6月24日、リースバックの定義とトラブル事例)
- 国土交通省「不動産情報ライブラリ」(不動産の取引価格、地価公示等の価格情報を検索・ダウンロードできる国土交通省のサイト。旧「土地総合情報システム」のドメインは2026年10月7日時点で名前解決できません)
- 国税庁「財産評価基準書 路線価図・評価倍率表」(路線価の閲覧)
買取価格と家賃の条件は、物件と業者によって大きく変わります。契約の前に、契約書の条項と将来の収支を確認してください。