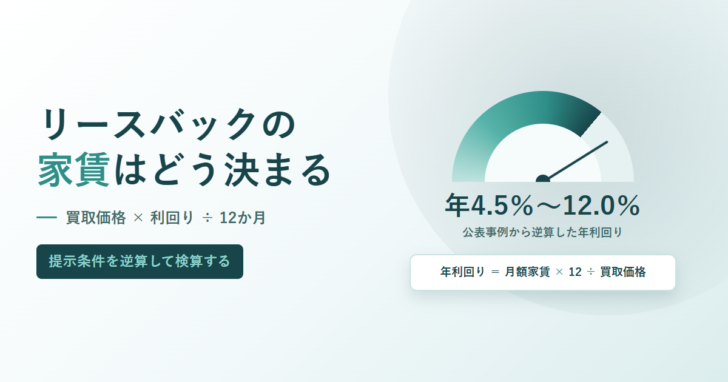
リースバックの家賃には、検索して当てはめられる「相場表」がありません。家賃が近所の賃貸物件の水準ではなく、買主が自宅をいくらで買い取り、その金額に何%の利回りを乗せるかで決まるからです。この記事は、その計算をひらいて、提示された買取価格と家賃から自分で利回りを逆算し、公表統計と突き合わせるところまでをたどります。
先に結論
- 月額家賃は買取価格 × 年利回り ÷ 12で出ます。買取価格を下げれば家賃も下がる関係にあります。
- 逆算もできます。年利回り = 月額家賃 × 12 ÷ 買取価格。提示された2つの数字だけで計算できます。
- 国民生活センターが公表した相談事例の金額をこの式に入れると、年10.0%・年12.0%といった水準が出てきます。
- 公表されている「期待利回り」は賃貸住宅を一棟まるごと取得する投資家向けの数字で、自宅1戸のリースバックとは前提が違います。
- 周辺の家賃水準は、総務省統計局の住宅・土地統計調査で1畳当たりいくらかまで調べられます。
- 家賃は契約後に動きます。定期借家で賃料改定の特約を置くと、増減額を請求する規定そのものが外れます(借地借家法38条9項)。
リースバックの家賃は、近所の賃貸物件の水準から出てこない
ふつうの賃貸住宅なら、同じ駅・同じ広さ・同じ築年数の物件がいくらで募集されているかを見れば、おおよその家賃が分かります。募集する側も、借り手が見つかる価格帯に合わせるしかないからです。
リースバックは、この前提が成り立ちません。買主は空室にして募集し直すわけではなく、売った本人がそのまま住むことを前提に値付けをします。借り手はすでに決まっていて、しかも引っ越す気がない相手です。だから家賃は「借り手が見つかる水準」ではなく、買主が投じた金額を何年で回収したいかから逆に決まります。
ここが「リースバック 家賃相場」と検索しても答えが出てこない理由です。相場が隠されているのではなく、買取価格という変数が人によって違うため、一枚の相場表には収まらないというだけのことです。仕組みそのものはリースバックとは何かに、買取価格の決まり方はリースバックの買取価格に分けて書いています。
家賃を出す式と、利回りを逆算する式
使う数字は2つだけです。買取価格と、買主が乗せる年利回り。順番は次のようになります。
- 買取価格が先に決まる
査定で提示される金額です。買主は賃料収入と将来の売却で回収する前提なので、通常の売却と同じ金額にはなりにくい構造です。
- その金額に年利回りを乗せる
「投じた金額に対して年いくら受け取りたいか」です。ここは公表されず、査定書の家賃として結果だけが出てきます。
年間家賃 = 買取価格 × 年利回り
- 12で割って月額にする
これが提示される月額家賃です。逆にたどれば、提示された2つの数字から年利回りが出ます。
月額家賃 = 買取価格 × 年利回り ÷ 12
年利回り = 月額家賃 × 12 ÷ 買取価格
実際にどれくらいの幅になるかを、買取価格と年利回りの組み合わせで並べます。すべて上の式で計算しただけの数字で、どこかの会社の提示額ではありません。
| 買取価格 | 年4% | 年6% | 年8% | 年10% | 年12% |
|---|---|---|---|---|---|
| 500万円 | 16,667円 | 25,000円 | 33,333円 | 41,667円 | 50,000円 |
| 1,000万円 | 33,333円 | 50,000円 | 66,667円 | 83,333円 | 100,000円 |
| 1,500万円 | 50,000円 | 75,000円 | 100,000円 | 125,000円 | 150,000円 |
| 2,000万円 | 66,667円 | 100,000円 | 133,333円 | 166,667円 | 200,000円 |
| 3,000万円 | 100,000円 | 150,000円 | 200,000円 | 250,000円 | 300,000円 |
同じ1,000万円でも、年6%なら月5万円、年10%なら月8万3千円です。提示された家賃の高さは、買取価格ではなく利回りの置き方で決まっていることが、この表からも読み取れます。だからこそ、比べるべきは家賃の額そのものではなく、逆算した利回りになります。
公表された相談事例を、この式で読み直す
実際の水準を知る手がかりが、国民生活センターが2025年5月21日に公表した資料にあります。全国の消費生活センター等へ寄せられた相談を紹介したもので、売却額と月額家賃が両方書かれている事例があります。そこに上の式を当てると、年利回りが出ます。
| 公表資料の事例 | 売却額 | 月額家賃 | 年間家賃 | 逆算した年利回り | 売却額は家賃の何か月分か |
|---|---|---|---|---|---|
| 90歳代女性のマンション(提示された条件) | 3,000万円 | 25万円 | 300万円 | 10.0% | 120か月 |
| 70歳代女性のマンション(契約時) | 約1,600万円 | 約6万円 | 約72万円 | 約4.5% | 約267か月 |
| 同・3年後の値上げ後 | 約1,600万円 | 約11万円 | 約132万円 | 約8.3% | 約145か月 |
| 80歳代男性の父親の戸建て | 400万円 | 4万円 | 48万円 | 12.0% | 100か月 |
年4.5%から12.0%まで開いています。同じサービス名で呼ばれていても、条件の中身は倍以上違うということです。とくに最後の事例は、公表資料自身が「売却金額は相場よりかけ離れた安価な金額」と書いているもので、買取価格が低いほど、同じ家賃でも利回りは高くなる関係がそのまま表れています。
この表の利回りは、公表資料に載った金額から筆算で出したものです。各社が実際に使っている算定方法を示すものではありませんし、相談として寄せられた事例なので、一般的な水準を代表するものでもありません。読み方の見本として使い、自分の数字で計算し直してください。
3年後に家賃が約6万円から約11万円になった事例は、利回りに直すと約4.5%から約8.3%への移動です。金額では「5万円上がった」ですが、買主から見た回収速度はおよそ1.8倍になっています。相談の型そのものは国民生活センターが公表した相談事例にまとめました。
国土交通省のガイドブックにも、金額の入った事例がある
金額が両方そろった事例は、国土交通省が公表している「住宅のリースバックに関するガイドブック」にもあります。トラブルの注意喚起として挙げられたもので、売却額と月額家賃が並んで書かれています。
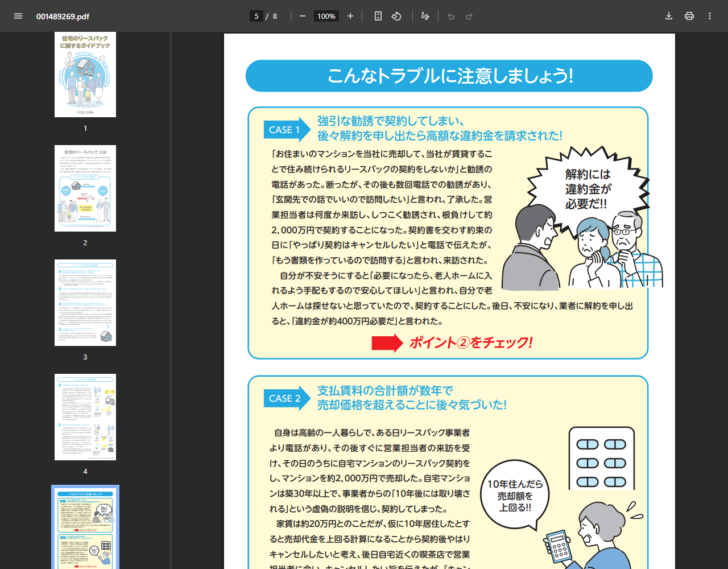
CASE2として挙げられているのは、自宅マンションを約2,000万円で売却し、家賃は約20万円だったという事例です。ガイドブックは「仮に10年居住したとすると売却代金を上回る計算になる」と書いています。年240万円を10年払えば2,400万円ですから、そのとおりになります。
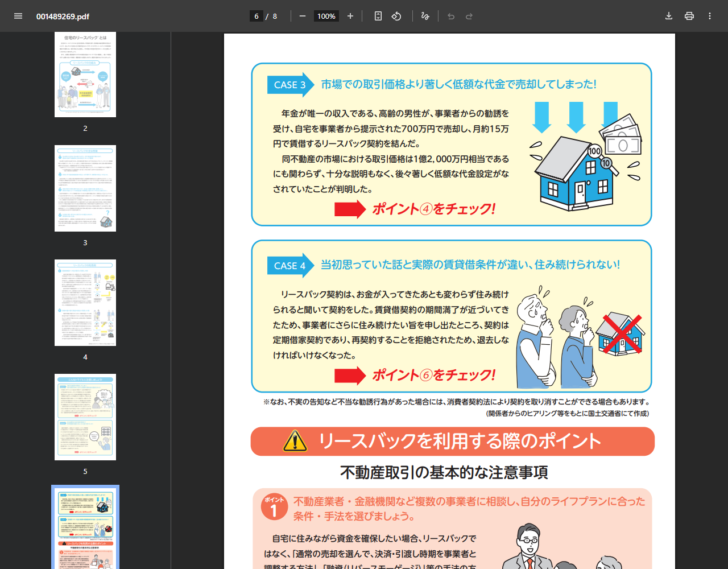
CASE3はさらに極端です。年金が唯一の収入である高齢の男性が、自宅を提示された700万円で売却し、月約15万円で賃借する契約を結んだ。ところが同じ不動産の市場における取引価格は1億2,000万円相当だった、という内容です。
| 事例 | 売却額 | 月額家賃 | 年間家賃 | 売却額に対する年利回り | 売却額は家賃の何か月分か |
|---|---|---|---|---|---|
| CASE2 マンション | 約2,000万円 | 約20万円 | 約240万円 | 約12.0% | 100か月 |
| CASE3 戸建て(提示額で計算) | 700万円 | 約15万円 | 約180万円 | 約25.7% | 約47か月 |
| CASE3 市場の取引価格で計算した場合 | 1億2,000万円相当 | 約15万円 | 約180万円 | 約1.5% | 800か月 |
この表の利回りは、ガイドブックに載った金額から当サイトが計算したものです。国土交通省が利回りとして示した数値ではありません。
CASE3の最後の行が、この計算のいちばん実用的な使い方を示しています。同じ家賃でも、買取価格をどの金額に置くかで利回りは25.7%にも1.5%にもなります。提示された買取価格が市場の水準からどれだけ離れているかを、家賃のほうから逆算して確かめられるということです。売却額が家賃の47か月分しかない、という数字が先に見えていれば、契約前に立ち止まる材料になります。
なお、同じページの脚注には「不実の告知など不当な勧誘行為があった場合には、消費者契約法により契約を取り消すことができる場合もあります。」と書かれています。取消しの要件と期限はリースバックの契約は取り消せる?にまとめました。
公表されている「期待利回り」は、そのまま当てはめられない
利回りの物差しとしてよく引かれるのが、日本不動産研究所の「不動産投資家調査」です。第54回(2026年4月現在)は2026年5月27日に公表されました。
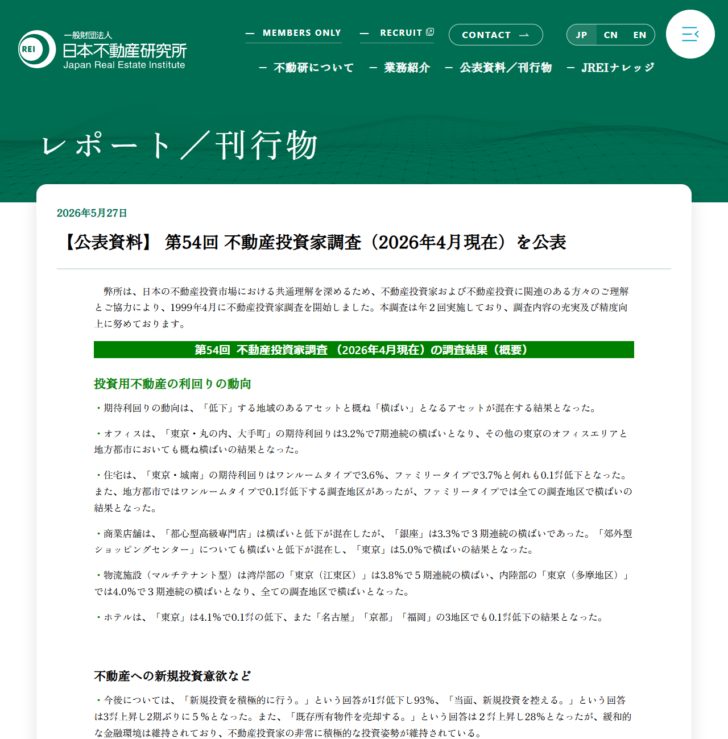
住宅について、同資料は次のように書いています。
住宅は、「東京・城南」の期待利回りはワンルームタイプで3.6%、ファミリータイプで3.7%と何れも0.1㌽低下となった。また、地方都市ではワンルームタイプで0.1㌽低下する調査地区があったが、ファミリータイプでは全ての調査地区で横ばいの結果となった。(日本不動産研究所 第54回 不動産投資家調査、2026年5月27日公表)
3.6%や3.7%という数字だけを見て、先ほどの表の「年4%」の列を当てたくなります。しかし同調査が調べているのは賃貸住宅一棟の期待利回りで、投資家が一棟まるごと取得する場合の水準です。自宅1戸のリースバックとは、前提がいくつも違います。
| 比べる軸 | 調査が対象にしている取引 | 自宅1戸のリースバック |
|---|---|---|
| 対象 | 賃貸住宅一棟。複数戸をまとめて所有する | もともと自宅として使われていた1戸だけ |
| 空室の扱い | 戸数が多いため、1戸空いても収入はゼロにならない | 借主が退去すればその時点で収入が止まる |
| 借主 | 募集して入れ替える前提 | 売主本人に限られ、入れ替えができない |
| 出口 | いつでも第三者に売却できる | 買戻しの約束があると、価格も時期も先に縛られる |
戸数でリスクを平らにできず、借主も替えられず、出口も制約される。同じ「利回り」という言葉でも、乗せる理由がまったく違います。公表統計は、リースバックの家賃が高いか安いかを直接判定する物差しにはなりません。使えるのは、賃貸住宅という資産に対して投資家がふつう何%を求めているのかを知り、そこからどれだけ離れているかを確かめるところまでです。
周辺の家賃水準は、公表統計で当たりを付けられる
利回りとは別に、「同じ家を借りたらいくらか」を知っておくと判断が早くなります。総務省統計局の住宅・土地統計調査は5年ごとに行われ、令和5年(2023年)調査の住宅及び世帯に関する基本集計が公表されています。
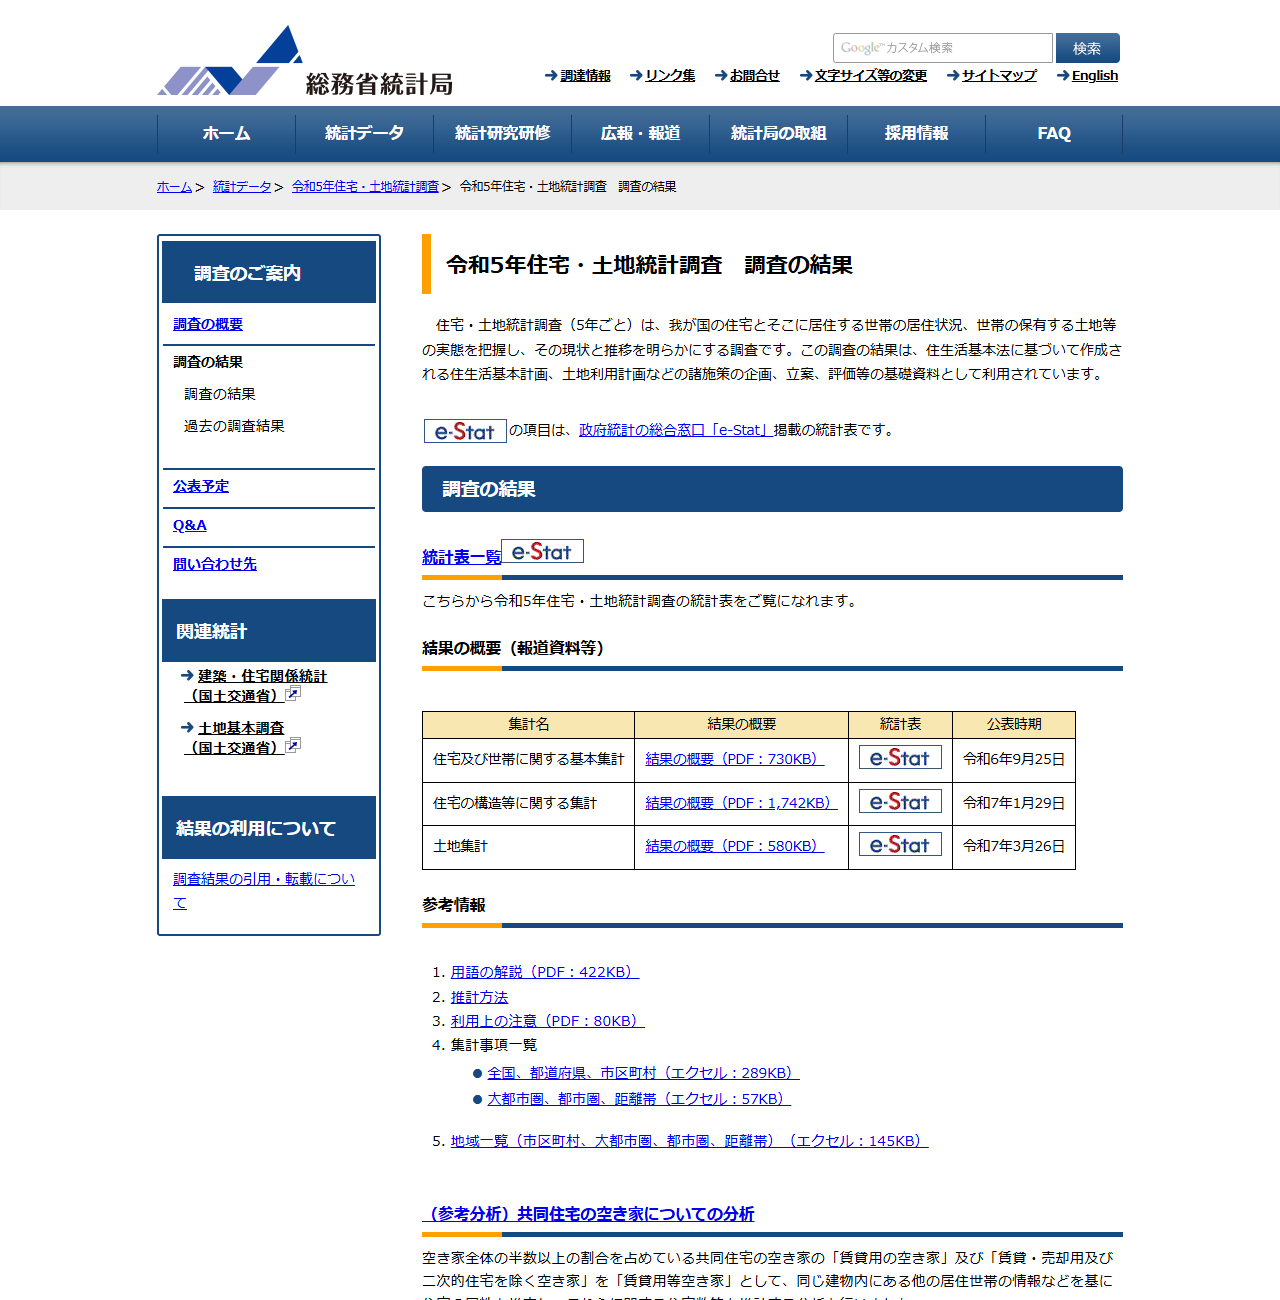
この調査では、借家の1か月当たり家賃が種類別に集計されています。全国の数字は次のとおりです。
| 借家の種類 | 2018年 | 2023年 | 増減率 | 2023年の1畳当たり |
|---|---|---|---|---|
| 総数 | 55,695円 | 59,656円 | 7.1% | 3,403円 |
| 民営借家(木造) | 52,062円 | 54,409円 | 4.5% | 2,916円 |
| 民営借家(非木造) | 64,041円 | 68,548円 | 7.0% | 4,151円 |
| 都市再生機構(UR)・公社の借家 | 69,897円 | 71,831円 | 2.8% | 3,633円 |
| 公営の借家 | 23,203円 | 24,961円 | 7.6% | 1,246円 |
使い方は単純です。自宅が非木造(鉄筋コンクリート造のマンションなど)で、居住室の広さが合計30畳なら、1畳当たり4,151円を掛けて月約12万4千円。これが全国平均の物差しで見たときの水準です。提示された家賃がこれを大きく超えているなら、その差はほぼ買取価格に対する利回りの上乗せ分だと考えられます。
ただし、これは全国の平均です。都道府県別・市区町村別の数字は政府統計の総合窓口(e-Stat)の統計表から引けるので、自分の市区町村で確かめるほうが精度は上がります。
家賃は契約後に動く。動き方は契約の型で変わる
逆算した利回りは、契約時点のものにすぎません。前掲の事例のように、3年後に家賃が変わることがあります。どこまで争えるかは、結んだ賃貸借契約の型で決まります。
普通借家契約のとき
条文建物の借賃が租税その他の負担の増減、価格の上昇や低下その他の経済事情の変動、または近傍同種の建物の借賃に比べて不相当になったときは、当事者は将来に向かって増減を請求できます(借地借家法32条1項)。
意味貸主から増額を求められても、協議が調わなければ、増額を正当とする裁判が確定するまでは自分が相当と認める額を払えば足ります(同条2項)。下げてほしい側からも同じ手続で請求できます。
定期借家契約で、賃料改定の特約があるとき
条文定期建物賃貸借において借賃の改定に係る特約があるときは、32条の規定を適用しません(借地借家法38条9項)。
意味増減額請求という枠組み自体が外れ、家賃は特約に書かれたとおりに動きます。上げられないと主張する余地も、下げてほしいと請求する余地も、同時に消えます。
どちらの型かは契約書に書かれています。定期借家そのものの仕組みは定期借家契約とはに、金額として何を失うかという観点の整理はリースバックにかかる税金と費用と通常の売却との比較にあります。
なお、賃貸借の条件をどこまで告げなければならないかについては、国土交通省が「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」を策定し、令和8年10月1日から施行されています。借賃の額や支払方法が告知すべき事項として並んでいるほか、売買価額と借賃の額の算定根拠の説明が「対応することが望ましい事項」に挙げられています。中身はリースバックのガイドラインで扱っています。
国は「売却代金が賃料の何か月分か」を説明するよう求めている
令和8年10月1日施行版のガイドラインには、法に基づく義務として一律に整理するものではないとしたうえで、対応することが望ましい事項が挙げられています。そのひとつが、借賃の額その他借主が負担することとされた代金と、売却により相手方等が受領する代金との関係に関する説明です。文書は具体例として「売却代金が賃料等の何か月分に相当するか等」と書いています。
これは、この記事で扱ってきた逆算とまったく同じ見方です。買取価格を月額家賃で割れば、売ったお金が何か月分の家賃にあたるかが出ます。ガイドラインが背景として挙げているのも、「後になって、賃料が高額で支払賃料の合計額が短期間で売却価格を超えることに」なるという事態でした。
| 買取価格 | 月額家賃 | 年利回り | 売却代金は何か月分か | 何年で超えるか |
|---|---|---|---|---|
| 1,500万円 | 6万2,500円 | 5.0% | 240か月 | 20年0か月 |
| 1,500万円 | 10万円 | 8.0% | 150か月 | 12年6か月 |
| 1,500万円 | 15万円 | 12.0% | 100か月 | 8年4か月 |
| 1,500万円 | 20万円 | 16.0% | 75か月 | 6年3か月 |
いずれも買取価格1,500万円を固定して、月額家賃だけを動かした計算です。利回りが5.0%なら20年かかるものが、16.0%だと6年3か月で支払った家賃の合計が売却代金を超えます。式は「買取価格 ÷ 月額家賃=何か月分」だけなので、査定書の2つの数字があれば電卓で出ます。
ガイドラインは、告知事項を記載した書面を交付することが望ましいとも書いています。口頭で聞いた数字をその場で書き留められないときは、書面で出してもらえるかを尋ねるところから始めるのが確実です。あわせて同じ文書は、宅地建物取引業法47条の2に関して、契約を締結するかどうかを判断するために必要な時間を与えることを正当な理由なく拒む行為を禁止事項として挙げています。その場で決めるよう迫られる必要はありません。
提示された条件を検算する5つの数字
査定書を受け取ったら、電卓で出せる数字が5つあります。どれも相手に聞かなくても計算できます。
| 出す数字 | 計算 | 何が分かるか |
|---|---|---|
| 年利回り | 月額家賃 × 12 ÷ 買取価格 | 買主がどれくらいの速さで回収する設計か。複数社を同じ土俵で比べられる |
| 売却額が家賃の何か月分か | 買取価格 ÷ 月額家賃 | 受け取った金額を家賃で払い終えるまでの月数。年に直せば住める年数の目安になる |
| 住みたい年数の家賃総額 | 月額家賃 × 12 × 住みたい年数 | 手元に残る金額との差。共益費や保証料があれば足す |
| 周辺水準との差 | 月額家賃 − 1畳当たり家賃 × 居住室の畳数 | ふつうに借りた場合との開き。統計の数字は全国平均なので目安として使う |
| 改定後の年利回り | 改定後の月額家賃 × 12 ÷ 買取価格 | 特約に改定の条件が書かれている場合、上限まで上がったときの姿 |
5つのうち、複数社を並べたときに最も差が出るのが1つ目です。買取価格と家賃を別々に見比べると、どちらが有利か分からなくなりますが、利回りに直せば1つの数字で並びます。同じ条件で複数社に出す手順はリースバックの相見積もりに、概算の組み立ては見積もりシミュレーションにまとめています。会社ごとの条件はリースバック業者の比較から確認できます。
よくある質問
リースバックの家賃相場はいくらですか
金額としての相場は示せません。家賃は買取価格に年利回りを乗せて12で割った額で、買取価格が人によって違うためです。代わりに逆算した年利回りを使えば、条件の違う提示どうしを比べられます。
家賃は周辺の賃貸物件より高くなりますか
高くなることがあります。買主は売主本人に貸す前提で、借主を入れ替えられず、買戻しの約束があれば出口も縛られるため、その分を利回りに乗せる構造だからです。どれだけ高いかは、逆算した利回りと、住宅・土地統計調査の1畳当たり家賃を使えば自分で測れます。
買取価格を下げてもらえば家賃は下がりますか
式の上では下がります。同じ年利回りなら、買取価格が半分になれば月額家賃も半分です。ただし受け取る現金も減るため、必要な資金額と住み続けたい年数を先に決めてから判断することになります。
提示された家賃が高いかどうか、その場で分かりますか
年利回りを出せば判断の材料になります。月額家賃に12を掛け、買取価格で割るだけです。年4%台と年12%台では、同じ「家賃」でも意味が違います。
契約したあとに家賃を下げてもらえますか
普通借家契約なら、近傍同種の建物の借賃に比べて不相当になったときなどに、将来に向かって減額を請求できます(借地借家法32条1項)。定期借家契約で賃料改定の特約があるときは、32条が適用されません(38条9項)。
家賃に消費税はかかりますか
住宅として借りる場合はかかりません。事業用に使う部分がある場合や、買い戻すときの建物部分の扱いは別なので、税金と費用の整理を確認してください。
この記事で確認した一次情報
- 一般財団法人日本不動産研究所「【公表資料】 第54回 不動産投資家調査(2026年4月現在)を公表」(2026年5月27日公表):https://www.reinet.or.jp/?p=38949
- 独立行政法人国民生活センター「強引に勧められる住宅のリースバック契約にご注意!」(2025年5月21日公表):https://www.kokusen.go.jp/news/data/n-20250521_1.html
- 総務省統計局「令和5年住宅・土地統計調査 調査の結果」および住宅及び世帯に関する基本集計 結果の概要:https://www.stat.go.jp/data/jyutaku/2023/tyousake.html
- e-Gov法令検索「借地借家法」(平成三年法律第九十号)32条・38条:https://laws.e-gov.go.jp/law/403AC0000000090
- 国土交通省「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」(令和8年10月1日施行):https://www.mlit.go.jp/tochi_fudousan_kensetsugyo/const/tochi_fudousan_kensetsugyo_const_fr3_000001_00034.html