リースバック全般

リースバック全般

リースバックの評判は口コミでは確かめられない|公的な記録で見る方法と、国が示したトラブルの型

「リースバック やばい」「知恵袋」で出てくるのは匿名の書き込みで、誰がどの契約について書いたのかが分かりません。一方、会社の免許番号と行政処分歴、保証協会の社員かどうか(宅建業法35条の2)、国土交通省が公表した検討会資料とガイドブックは、名前の付いた記録として公開されています。よく見る不満は「2年で出された」「更新できなかった」「家賃が上がった」で、賃貸借契約が普通借家か定期借家かでほぼ説明がつきます。体験談は作らず、確かめる手順だけを示します。
リースバック全般

車のリースバックと自宅のリースバックは別物|適用される法律・名義・税金の違いを条文で確認

売って使い続けるという形は同じでも、自宅と車では効いている法律が違います。借地借家法は借地と建物の賃貸借について定める法律で(1条)、自動車の賃貸借には適用されません。更新のみなし・正当事由・借賃増減請求権に当たるものが車には無く、契約書の条項がすべてを決めます。自動車の所有権は登録が対抗要件で(道路運送車両法5条1項)、所有者の変更から15日以内に移転登録が必要です(13条1項)。自動車税の納税義務者、リース料に消費税がかかる理由まで条文で整理します。

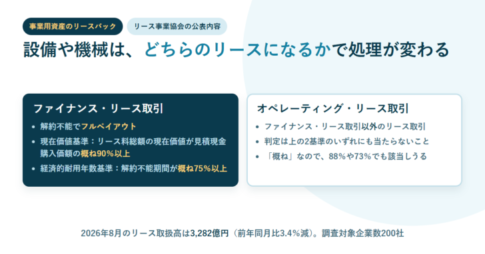
ファイナンス・リース取引とオペレーティング・リース取引の判定基準を並べたアイキャッチリースバック全般

事業用資産のリースバックは会計の区分で決まる|設備・機械の90%基準・75%基準と、リース期間定額法

工場の設備や機械を売ってリースで借り戻す取引は、自宅のリースバックとは適用される枠組みが違います。公益社団法人リース事業協会の公表内容によれば、リース取引はファイナンス・リース取引とオペレーティング・リース取引に分かれ、判定基準は現在価値基準(リース料総額の現在価値が見積現金購入価額の概ね90%以上)と経済的耐用年数基準(解約不能期間が経済的耐用年数の概ね75%以上)のいずれかです。ファイナンス・リースはさらに所有権移転と移転外に分かれ、譲渡条件付・割安購入選択権付・特別仕様物件の3つが所有権移転の型。所有権移転外のリース資産は税法上リース期間定額法のみが認められています。2026年8月のリース取扱高3,282億円と機種別の内訳もあわせて確認しました。

リースバック全般

【リ・バース60】は住まいの資金に限られる|担保評価額の50%か60%、2026年4〜6月の申込者は平均70.6歳・融資額1,415万円

2026年10月21日に住宅金融支援機構の公表資料で確認。【リ・バース60】は機構と提携した民間金融機関が提供する60歳以上向けの住宅ローンで、融資限度額は担保評価額の50%または60%(1億2,000万円以下かつ所要資金以内)。毎月の支払は利息のみで、元金は契約者が亡くなったときに相続人の一括返済か担保物件の売却で返します。2026年4〜6月に申請のあった案件の平均は年齢70.6歳・年収359万円・融資額1,415万円・毎月支払額4.3万円で、利用タイプはノンリコース型が100.0%。資金使途は注文住宅30.9%、戸建リフォーム27.7%が上位で、生活費には使えません。

リースバック全般

リースバックの税金と確定申告|譲渡所得の計算・3,000万円控除・所有期間別の税率

リースバックは家を売る取引なので、売却益が出れば譲渡所得として課税されます。税額は譲渡価額から取得費と譲渡費用、特別控除額を引いてから税率を掛けて求めます。税率は譲渡した年の1月1日現在の所有期間で判定し、5年以下なら所得税30%・住民税9%、5年超なら15%・5%。マイホームなら最高3,000万円の特別控除があり、所有期間10年超なら軽減税率の特例と重ねて受けられます。特例を使うなら税額がゼロでも確定申告が必要です。国税庁のタックスアンサーで整理しました。

リースバック全般

リースバック物件への投資|賃貸人の地位・出口・税金を条文と公的資料で確認する

リースバック物件を買うと、空室の無い賃貸ではなく「売主が借主である賃貸借の貸主」という立場を引き受けます。借地借家法31条の対抗力、民法605条の2が移す賃貸人の地位と敷金返還債務、普通借家と定期借家で変わる出口、32条の借賃増減請求権、造作買取請求権を特約で外せる理由、そして不動産所得・住宅の貸付けの消費税非課税・固定資産税の賦課期日・所有期間別の譲渡税率を、e-Gov法令検索と国税庁タックスアンサー、国土交通省の報道発表で確認します。

リースバック全般

店舗のリースバックとテナント契約|オーナーが替わっても営業を続けられる根拠と、事業用に中途解約権がない理由

店舗のリースバックは、売って借り直す側と、借りている最中にオーナーが売った側で効く条文が違います。建物の引渡しを受けていれば賃借権は新しい所有者にも通じること(借地借家法31条)、貸主の地位が買主へ移る場合と売主に残る場合があること(民法605条の2)、事業用には38条7項の中途解約権がないこと、店舗の家賃が消費税の課税取引になることを条文で確認します。

リースバック全般

リースバックとは?国土交通省の定義と、住み続けられる年数を決める賃貸借契約の種類をわかりやすく解説

リースバックは自宅を売って現金を受け取り、家賃を払って住み続ける仕組みです。国土交通省の定義、売買契約と賃貸借契約が同時に動く構造、普通借家と定期借家で住み続けられる年数が変わる理由、家賃が上がりうる根拠(借地借家法32条)、買戻しが当然の権利ではないこと、クーリング・オフが使えないこと、2026年10月1日から施行される宅地建物取引業法の解釈を、公的資料で確認します。