リースバック物件の買い手に回ると、手に入るのは「入居者が決まっている家」ではなく、売主がそのまま住み続ける賃貸借契約の貸主という立場です。空室が無い代わりに、借主を選べず、出て行ってもらう自由も普通の中古ワンルームより狭くなります。ここでは、投資判断に効く部分を、民法・借地借家法の条文と国税庁・国土交通省の公表資料だけで確かめます。数字の相場や取引件数の推計は、公表された出所を示せないので書きません。
この記事の要点
- 建物の引渡しを受けた借主は、登記が無くても新しい所有者に賃借権を主張できます(借地借家法31条)。買った側が「知らなかった」では通りません。
- 賃貸中の物件を買うと、賃貸人の地位は自動で移り、敷金の返還債務と費用償還債務まで引き継ぎます(民法605条の2第4項)。
- 普通借家なら、更新を断るには正当の事由が要ります(借地借家法28条)。「更新しない」と契約書に書いても、借主に不利な特約は無効です(30条)。
- 定期借家にできるのは、書面での契約と、事前の別書面による説明を両方満たしたときだけ。説明を欠くと更新が無い旨の定めごと無効になります(38条3項・5項)。
- 家賃は借賃増減請求権で下げられることがあります(32条)。ただし定期借家で賃料改定の特約を置くと、32条は適用されません(38条9項)。
- 住宅として貸す家賃は消費税が非課税、受け取る家賃は不動産所得、売却時は所有期間5年超か以下で税率が変わります。
買う相手が「出て行かない人」であることの意味
リースバックの取引には、売買契約と建物賃貸借契約が同時に存在します。投資家がこの物件を取得する入り方は2通りあります。自宅を手放したい本人から直接買い、その場で賃貸借を結ぶ形と、すでにリースバックが始まっている物件を前の投資家から買う形です。後者では、賃貸借がどう引き継がれるかが取得条件そのものになります。
出発点は借地借家法31条です。
借地借家法 第三十一条(建物賃貸借の対抗力) 建物の賃貸借は、その登記がなくても、建物の引渡しがあったときは、その後その建物について物権を取得した者に対し、その効力を生ずる。
リースバックの借主は、売る前からその家に住んでいます。引渡しはとうの昔に済んでいるので、賃借権の登記が無くても対抗できる状態が最初から出来上がっています。買主が「賃貸借は自分の知らないところで結ばれたものだ」と主張する余地は残りません。
その先を決めるのが民法605条の2です。対抗要件を備えた賃貸借の付いた不動産が譲渡されると、賃貸人たる地位は譲受人へ移ります。そして第4項が、移るのは権利だけではないことを定めています。
民法 第六百五条の二第四項 第一項又は第二項後段の規定により賃貸人たる地位が譲受人又はその承継人に移転したときは、第六百八条の規定による費用の償還に係る債務及び第六百二十二条の二第一項の規定による同項に規定する敷金の返還に係る債務は、譲受人又はその承継人が承継する。
| 項目 | 賃貸中の物件を取得したときの扱い | 根拠 |
|---|---|---|
| 賃貸人の地位 | 譲受人へ移転する。借主の承諾は要らない。 | 民法605条の2第1項 |
| 借主への対抗 | 所有権移転の登記をしないと、賃借人に対して賃貸人だと主張できない。 | 民法605条の2第3項 |
| 敷金の返還債務 | 譲受人が承継する。前の所有者が預かったままでも、返すのは新しい所有者。 | 民法605条の2第4項 |
| 必要費・有益費の償還債務 | 同じく譲受人が承継する。 | 民法605条の2第4項、608条 |
| 賃貸人の地位を残す合意 | 譲渡人に地位を留保し、譲受人が譲渡人へ賃貸する合意をしたときは移転しない。その賃貸借が終われば譲受人へ移る。 | 民法605条の2第2項 |
| 合意による移転 | 譲渡人が賃貸人であれば、賃借人の承諾なしに合意だけで地位を移せる。 | 民法605条の3 |
実務での意味ははっきりしています。売買代金の交渉の前に、預り敷金の額と、これまでに借主が支出した費用の有無を、書面で確認しておく必要があります。決済で精算されなければ、その分は取得価格に上乗せされたのと同じことになります。住宅ローンの残債がある物件では抵当権の抹消と所有権移転の順序も絡むので、リースバックと抵当権の処理の順番もあわせて見ておくと、決済当日に止まる論点が減ります。
出口は「どの賃貸借で結ばれているか」でほぼ決まる
投資として見たとき、リースバック物件のいちばん大きな変数は利回りではなく、いつ更地の自由度を取り戻せるかです。ここは借主が誰かではなく、契約の種類で決まります。
普通借家は、貸主の側から終わらせにくい
期間の定めがある建物賃貸借で、期間満了の1年前から6か月前までの間に更新しない旨の通知をしなければ、従前と同じ条件で更新したものとみなされます。ただし、そのときの期間は定めのないものになります(26条1項)。通知をしていても、期間満了後に借主が使用を続け、貸主が遅滞なく異議を述べなければ、同じく更新したものとみなされます(26条2項)。
そして、その更新拒絶や解約申入れには要件があります。
借地借家法 第二十八条(建物賃貸借契約の更新拒絶等の要件) 建物の賃貸人による第二十六条第一項の通知又は建物の賃貸借の解約の申入れは、建物の賃貸人及び賃借人……が建物の使用を必要とする事情のほか、建物の賃貸借に関する従前の経過、建物の利用状況及び建物の現況並びに建物の賃貸人が建物の明渡しの条件として又は建物の明渡しと引換えに建物の賃借人に対して財産上の給付をする旨の申出をした場合におけるその申出を考慮して、正当の事由があると認められる場合でなければ、することができない。
条文が並べているのは、双方がその建物を必要とする事情、従前の経過、利用状況と現況、そして立退料の申出です。投資家側の「売却して利益を確定したい」という事情は、この並びの中では弱く働きます。さらに30条が、この節の規定に反する特約で借主に不利なものを無効としています。契約書に「更新しない」「1回のみ更新」と書いても、普通借家であれば、その一行だけで出口が確保されるわけではありません。
定期借家は要件が重く、欠けると効力を失う
更新の無い賃貸借にできるのは、公正証書による等書面で契約したときに限られます(38条1項)。電磁的記録によるときは書面とみなされます(38条2項)。加えて、貸主はあらかじめ借主に対し、更新が無く期間満了で終了する旨を記載した契約書とは別の書面を交付して説明しなければなりません(38条3項)。この説明を欠いたときの効果は、38条5項に書かれています。
借地借家法 第三十八条第五項 建物の賃貸人が第三項の規定による説明をしなかったときは、契約の更新がないこととする旨の定めは、無効とする。
無効になるのは契約そのものではなく「更新がない旨の定め」です。つまり定期借家のつもりで買った物件が、普通借家として残ります。中古で取得するときに、前の貸主が事前説明書面を交付していたかどうかを確かめないまま引き継ぐのは、出口の前提が崩れるかどうかの確認を飛ばすのと同じです。期間が1年以上なら、満了の1年前から6か月前までの間に終了通知をしなければ終了を対抗できません(38条6項)。通知期間を過ぎてから通知した場合は、その日から6か月経過後に対抗できます。
借主の側にも出口があります。居住用で床面積200平方メートル未満の定期借家では、転勤・療養・親族の介護その他のやむを得ない事情で生活の本拠として使えなくなったとき、借主は解約を申し入れることができ、申入れから1か月で終了します(38条7項)。これに反する借主に不利な特約は無効です(38条8項)。空室にならないことを前提に利回りを組むなら、この1か月条項は織り込んでおく必要があります。定期借家そのものの組み立ては定期借家契約の条件と途中解約が認められる3条件で整理しています。
| 見る点 | 普通借家 | 定期借家 |
|---|---|---|
| 更新 | 通知をしなければ更新とみなされる(26条1項) | 更新が無い旨を定められる(38条1項) |
| 契約の方式 | 方式の定めなし | 書面または電磁的記録が必須(38条1項・2項) |
| 事前説明 | 不要 | 契約書とは別書面での説明が必須。欠けると更新が無い旨の定めが無効(38条3項・5項) |
| 貸主から終わらせる | 正当の事由が必要(28条) | 期間満了。1年以上の契約は終了通知が必要(38条6項) |
| 1年未満の期間 | 期間の定めがないものとみなされる(29条1項) | 29条1項を適用しない(38条1項) |
| 借主に不利な特約 | 無効(30条) | 38条7項・8項に反するものは無効 |
| 賃料の増減請求 | 32条が適用される | 賃料改定の特約があれば32条を適用しない(38条9項) |
家賃は固定ではない。下げ方も上げ方も条文にある
借賃増減請求権は、貸主だけの武器ではありません。32条1項は、租税その他の負担の増減、価格の上昇や低下その他の経済事情の変動、または近傍同種の建物の借賃との比較で不相当になったときに、当事者は将来に向かって増減を請求できると定めています。一定期間増額しない特約があるときだけ、その定めに従います。
請求したあとの取扱いも決まっています。増額で協議が調わないときは、請求を受けた側は裁判が確定するまで相当と認める額を払えば足り、不足があれば年1割の利息を付けて払います(32条2項)。減額で協議が調わないときは、請求を受けた側は裁判が確定するまで相当と認める額の支払を請求でき、受け取りすぎていれば年1割の利息を付けて返します(32条3項)。
- 不相当になった事情が生じる
租税等の負担の増減、建物や土地の価格の変動、近傍同種の借賃との差。いずれかに当たることが出発点になる。
- 当事者の一方が増減を請求する
効果は将来に向かってのみ。さかのぼって過去の家賃を取り直すことはできない。
- 協議が調わない
増額請求なら借主は相当と認める額を払い続け、減額請求なら貸主は相当と認める額を請求できる。
- 裁判が確定する
差額は年1割の利息を付けて精算する。増額なら不足額に支払期後の利息、減額なら超過額に受領時からの利息。
定期借家で賃料改定の特約を置いた場合、32条は適用されません(38条9項)。逆に言えば、改定特約を置かない定期借家では、借主から減額請求を受ける余地が残ります。利回りを固定したい設計なら、ここは契約書の文言で決まります。
滞納が起きたときにどこから契約解除の話になるかは、正当事由の要否が変わる場面でもあります。借主が支払を止めた場合の扱いは家賃を滞納したときに何が変わるかで条文を追っています。
税の形は「住宅を貸している」ことで決まる
受け取る家賃は不動産所得
国税庁のタックスアンサーNo.1370は、土地や建物などの不動産の貸付けによる所得を不動産所得としています。金額は総収入金額から必要経費を引いて求めます。総収入金額には賃貸料収入のほか、名義書換料・承諾料・更新料・頭金などの名目で受け取るもの、敷金や保証金のうち返還を要しないもの、共益費などの名目で受け取る電気代・水道代・掃除代が含まれます。必要経費の主なものとして挙がっているのは、固定資産税、損害保険料、減価償却費、修繕費です。
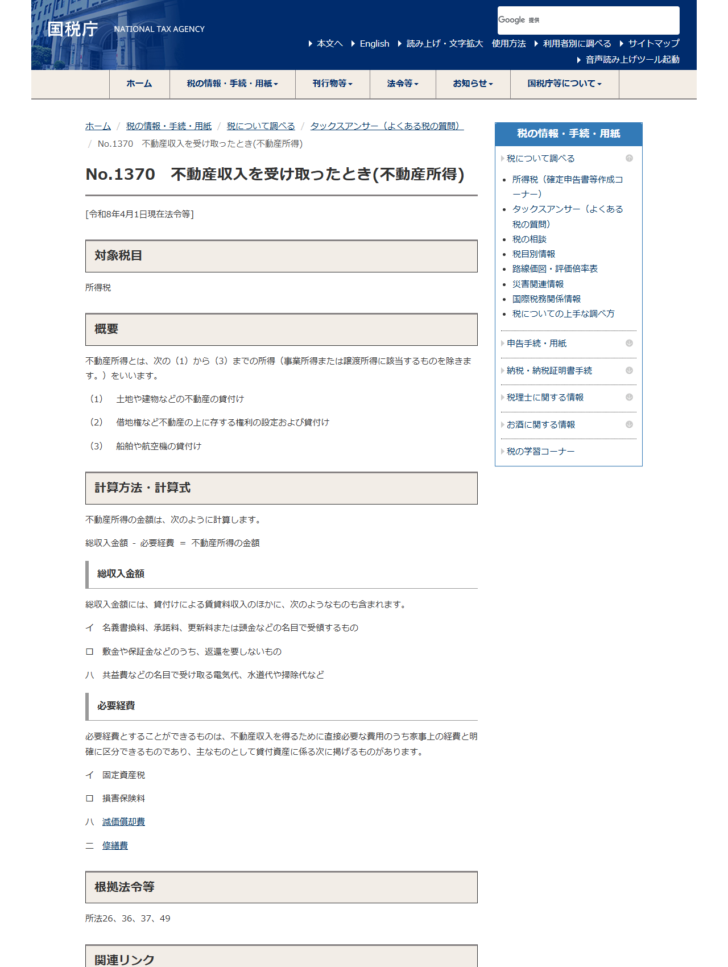
返還を要しない敷金が総収入金額に入る一方、返還を要する敷金は預り金です。そしてその返還債務は、前節のとおり物件を取得した側が承継します。会計上の扱いと承継する債務は別の話なので、決済時の精算表で必ず突き合わせます。
住宅として貸す家賃は消費税が非課税
No.6226は「住宅の貸付けは、非課税とされます」と書いています。住宅とは人の居住の用に供する家屋またはその部分で、一戸建てのほかマンション、アパート、社宅、寮、貸間等が含まれます。庭・塀・給排水施設等の住宅の一部と認められるもの、住宅と一体で貸し付けられる家具や冷暖房設備も「住宅の貸付け」に含まれます。ただし、それらを別の賃貸借の目的物として賃料を別に定めている場合は課税されます。
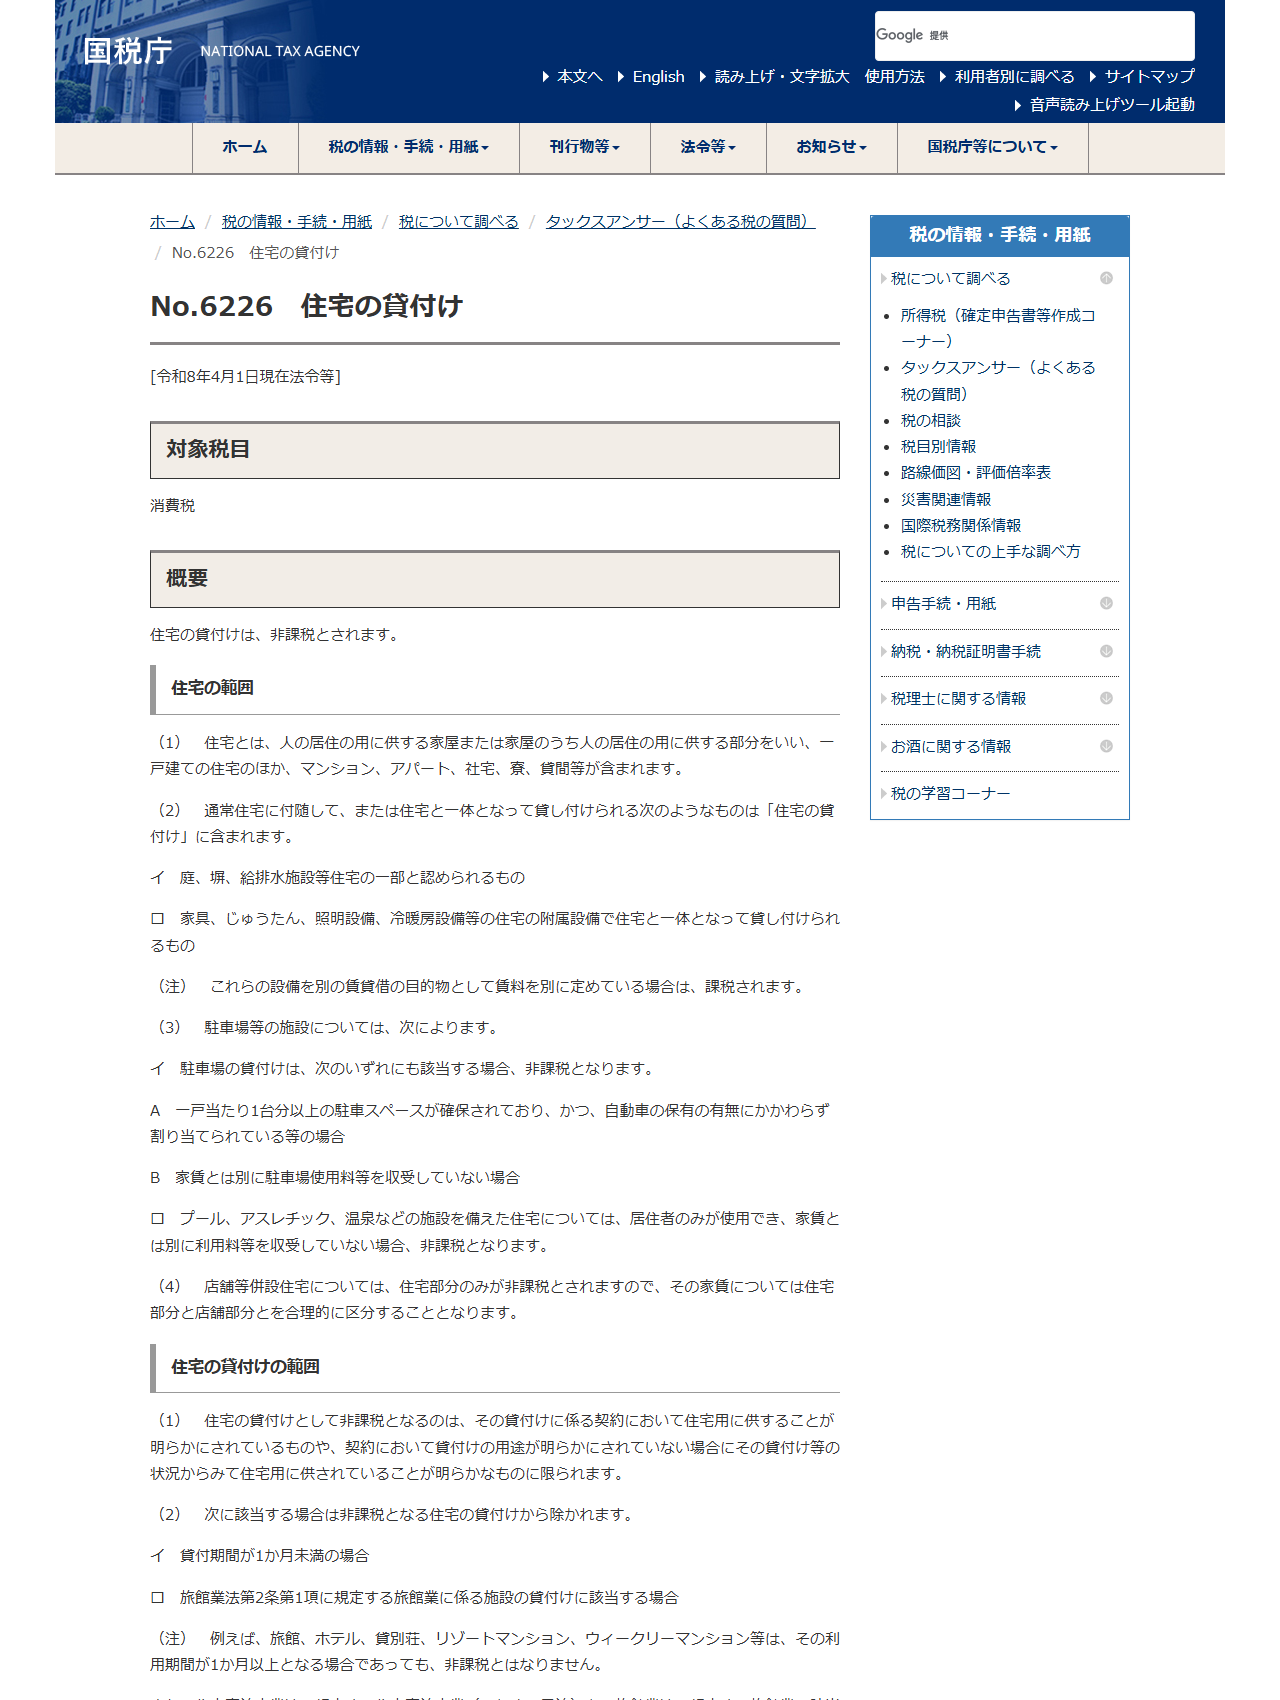
非課税の範囲にも線が引かれています。貸付けに係る契約で住宅用に供することが明らかにされているもの、または用途が明らかでなくても状況から住宅用であることが明らかなものに限られます。貸付期間が1か月未満の場合と、旅館業法2条1項の旅館業に係る施設の貸付けに該当する場合は、非課税から除かれます。住宅宿泊事業法の民泊も旅館業に該当するため非課税の対象になりません。駐車場は、一戸当たり1台分以上のスペースが確保され保有の有無にかかわらず割り当てられており、かつ家賃と別に使用料を収受していない場合に非課税です。店舗等併設住宅は住宅部分のみが非課税で、家賃を合理的に区分することになります。
リースバックでは、住宅として売主に貸す形が基本なので、家賃には消費税が乗りません。事業用不動産のセール・アンド・リースバックとは、この一点だけでも扱いが変わります。法人側の会計・税務の論点はセール・アンド・リースバックの税法上の扱いで別に整理しています。
固定資産税は1月1日の登記名義人にかかる
地方税法343条1項は、固定資産税を固定資産の所有者に課すと定めます。同条2項は、土地または家屋についての所有者を、登記簿または補充課税台帳に所有者として登記・登録されている者としています。そして359条が賦課期日を定めています。
地方税法 第三百五十九条(固定資産税の賦課期日) 固定資産税の賦課期日は、当該年度の初日の属する年の一月一日とする。
年の途中で取得しても、その年度の納税義務者は1月1日時点の名義人です。売買実務では日割りで精算するのが通例ですが、それは当事者間の取決めであって、課税関係が動くわけではありません。精算の考え方はリースバックの固定資産税精算にまとめています。取得後は、この固定資産税が不動産所得の必要経費の筆頭に並びます。
売るときは所有期間で税率が変わる
譲渡した年の1月1日現在で所有期間が5年を超える土地・建物は長期譲渡所得となり、税額は課税長期譲渡所得金額に所得税15パーセント、住民税5パーセントを掛けて計算します(No.3208)。5年以下は短期譲渡所得で、所得税30パーセント、住民税9パーセントです(No.3211)。いずれも平成25年から令和29年までの各年分については、基準所得税額に2.1パーセントを掛けた復興特別所得税を所得税と併せて申告・納付します。
ここで効くのが「譲渡した年の1月1日現在」という数え方です。取得から満5年が経っていても、売る年の1月1日時点で5年を超えていなければ短期です。短期と長期では所得税だけで倍の開きがあるので、出口の時期は賃貸借の終了時期だけでなく暦の上の所有期間でも縛られます。
| 場面 | 扱い | 出所 |
|---|---|---|
| 受け取る家賃 | 不動産所得。総収入金額から必要経費を差し引く。 | 国税庁 No.1370 |
| 家賃の消費税 | 住宅の貸付けは非課税。1か月未満の貸付けと旅館業に該当するものは除かれる。 | 国税庁 No.6226 |
| 固定資産税 | 1月1日時点の登記名義人に課税。取得後は必要経費になる。 | 地方税法343条・359条、国税庁 No.1370 |
| 売却(所有期間5年超) | 長期譲渡所得。所得税15パーセント・住民税5パーセント。 | 国税庁 No.3208 |
| 売却(所有期間5年以下) | 短期譲渡所得。所得税30パーセント・住民税9パーセント。 | 国税庁 No.3211 |
| 復興特別所得税 | 平成25年から令和29年までの各年分は基準所得税額の2.1パーセント。 | 国税庁 No.3208・No.3211 |
売却時の課税の考え方そのものは、売る側の視点でリースバックの税金と確定申告にも書いています。買い手として取得価額と取得費の対応を押さえておくと、出口の計算が早くなります。
国が示している位置づけを確認しておく
国土交通省は令和4年6月24日、消費者向けの「住宅のリースバックに関するガイドブック」を公表しました。有識者と不動産業界団体で構成する「消費者向けリースバックガイドブック策定に係る検討会」の議論を踏まえたもので、報道発表にはガイドブックがリースバックを「住宅を売却して現金を得て、売却後は毎月賃料を支払うことで、住んでいた住宅に引き続き住むサービス」と定義していることが記されています。
報道発表は、高齢者世帯を中心に住み替えや建て替え資金の確保等を目的とした取引が徐々に増加傾向にあるとしたうえで、多様なライフスタイルの実現や既存住宅流通市場の活性化、空き家の発生防止等につながるものとして期待される一方、契約内容や将来の収支計画について消費者の理解が不十分なままで契約したこと等を理由としたトラブル事例も見られると書いています。検討会は令和3年12月から進められ、座長は佐藤貴美弁護士です。
買い手の立場でここを読む意味は2つあります。1つは、相手方が「理解が不十分なまま契約した」と主張しうる取引類型だと国が明示していること。もう1つは、そのトラブルの中身が賃貸借の条件に集中していることです。売買契約が成立していても、賃貸借の説明が足りなければ紛争は残ります。宅建業者から何がどこまで説明されるのかは重要事項説明の範囲で条文ごとに確認できます。実際に消費生活センターへ寄せられている相談の型は国民生活センターが公表した相談事例にまとめました。
取得前に書面で確かめること
ここまでの条文を、売買契約書と賃貸借契約書のどこを見るかに落とします。相場や利回りの目安ではなく、後から動かせない部分だけを並べます。
賃貸借普通借家か定期借家か、そして定期借家なら事前説明書面が現存するか
38条3項の説明書面が無ければ、更新が無い旨の定めは無効になる(38条5項)。契約書の表題だけでは判断できない。
賃貸借残存期間と、終了通知の期限
期間1年以上の定期借家は、満了の1年前から6か月前までに通知しないと終了を対抗できない(38条6項)。取得時点で通知期間に入っていることがある。
賃貸借賃料改定の特約の有無
定期借家で改定特約があれば32条は適用されない(38条9項)。無ければ減額請求の余地が残る。
金銭預り敷金の額と、決済での精算方法
返還債務は取得した側が承継する(民法605条の2第4項)。精算されないなら実質的な取得価格が上がる。
金銭借主が支出した必要費・有益費の有無
608条の費用償還債務も承継する。過去の修繕負担の記録を確認する。
登記所有権移転登記をいつ入れるか
登記をしないと、賃借人に対して賃貸人であることを対抗できない(民法605条の2第3項)。家賃の受領口座の変更通知と合わせて段取りする。
建物修繕・原状回復の負担区分
居住が続いている以上、経年変化と通常損耗の負担をどちらが負うかは契約書の書き方で変わる。
出口買戻しの約束があるか、その法的な形は何か
再売買の予約なのか民法の買戻し特約なのかで、行使できる期間も条件も変わる。
修繕と原状回復の線引きは民法と国土交通省のガイドラインによる負担区分で、買戻しの約束の性質は買戻し特約と再売買の予約の違いで扱っています。
終わるときに出てくる負担を先に数える
利回りの計算に入りにくいのに、終了の局面でまとまった金額になりうるものが3つあります。いずれも条文に根拠があり、どこまで特約で動かせるかも決まっています。
1つ目は敷金です。民法622条の2第1項は、賃貸借が終了し賃貸物の返還を受けたとき、または賃借人が適法に賃借権を譲り渡したときに、受け取った敷金の額から賃借人の債務の額を控除した残額を返還しなければならないと定めます。返す時期は明渡しを受けたあとで、明渡しと同時履行ではありません。滞納があれば、貸主は敷金を弁済に充てることができます(同条2項)。逆に借主の側から「敷金を家賃に充ててほしい」と請求することはできません。
2つ目は造作買取請求権です。
借地借家法 第三十三条(造作買取請求権) 建物の賃貸人の同意を得て建物に付加した畳、建具その他の造作がある場合には、建物の賃借人は、建物の賃貸借が期間の満了又は解約の申入れによって終了するときに、建物の賃貸人に対し、その造作を時価で買い取るべきことを請求することができる。
リースバックでは、売主は自宅として長く住んできた人です。設備を入れ替えた履歴が残っていることは珍しくありません。ここで効くのが37条の書き方です。37条が借主に不利な特約を無効とすると名指ししているのは31条・34条・35条で、33条は含まれていません。つまり造作買取請求権は特約で排除できます。契約書にその条項があるかどうかで、終了時の想定コストが変わります。
3つ目は転貸です。借主が第三者へ又貸ししている場合、期間満了や解約申入れで賃貸借が終了しても、貸主は転借人に通知しなければ終了を対抗できません(34条1項)。通知をしたときは、その日から6か月を経過して転貸借が終了します(34条2項)。34条は37条の強行規定に入っているため、転借人に不利な特約は無効です。居住用のリースバックで転貸が起きることは多くありませんが、二世帯住宅や店舗併用の物件では確認しておく価値があります。
| 終了時に出る負担 | 内容 | 特約で動かせるか |
|---|---|---|
| 敷金の返還 | 終了かつ返還を受けたときに、債務を控除した残額を返す(民法622条の2第1項)。 | 返還債務そのものは残る。充当の扱いは同条2項による。 |
| 造作の買取り | 同意を得て付加した造作を時価で買い取るよう請求される(借地借家法33条)。 | 排除できる。33条は37条の強行規定に含まれない。 |
| 転借人への通知 | 通知しなければ終了を対抗できず、通知から6か月で転貸借が終わる(34条)。 | 転借人に不利な特約は無効(37条)。 |
| 必要費・有益費 | 借主が支出した費用の償還債務を、物件を取得した側が承継する(民法605条の2第4項、608条)。 | 承継自体は法定。過去の支出の把握が前提になる。 |
よくある質問
借主が退去したら、普通の賃貸に出せますか
賃貸借が終了していれば、その建物をどう使うかは所有者の判断です。問題は終了させられるかどうかで、普通借家なら28条の正当の事由が要ります。定期借家なら期間満了で終わりますが、1年以上の契約では38条6項の終了通知が前提になります。
契約書に「更新しない」と書けば定期借家になりますか
なりません。38条1項の書面による契約と、38条3項の事前説明書面の交付・説明の両方が要ります。説明をしなかったときは、更新がないこととする旨の定めが無効になります(38条5項)。
家賃を上げられますか
32条1項の要件に当たれば増額を請求できます。ただし一定期間増額しない特約があるときはその定めに従います。協議が調わない間、借主は相当と認める額を払えば足り、確定後に不足があれば年1割の利息を付けて精算します(32条2項)。
前の所有者が預かった敷金は、誰が返すのですか
賃貸人の地位が移転した場合、敷金の返還債務は譲受人が承継します(民法605条の2第4項)。実際に金銭を受け取っていなくても、借主に対して返す義務を負うのは新しい所有者です。
家賃に消費税を上乗せして請求できますか
住宅の貸付けは非課税です(No.6226)。ただし住宅用であることが契約や状況から明らかであることが前提で、1か月未満の貸付けや旅館業に該当する貸付けは非課税から除かれます。
この記事で確認した一次情報
- e-Gov法令検索「借地借家法」(平成三年法律第九十号)26条・28条・29条・30条・31条・32条・38条:https://laws.e-gov.go.jp/law/403AC0000000090
- e-Gov法令検索「民法」(明治二十九年法律第八十九号)605条・605条の2・605条の3・622条の2:https://laws.e-gov.go.jp/law/129AC0000000089
- e-Gov法令検索「地方税法」(昭和二十五年法律第二百二十六号)343条・359条:https://laws.e-gov.go.jp/law/325AC0000000226
- 国税庁 タックスアンサー No.1370 不動産収入を受け取ったとき(不動産所得):https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1370.htm
- 国税庁 タックスアンサー No.6226 住宅の貸付け:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6226.htm
- 国税庁 タックスアンサー No.3208 長期譲渡所得の税額の計算:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
- 国税庁 タックスアンサー No.3211 短期譲渡所得の税額の計算:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
- 国土交通省 報道発表資料「住宅のリースバックに関するガイドブック」を公表しました(令和4年6月24日):https://www.mlit.go.jp/report/press/house02_hh_000174.html