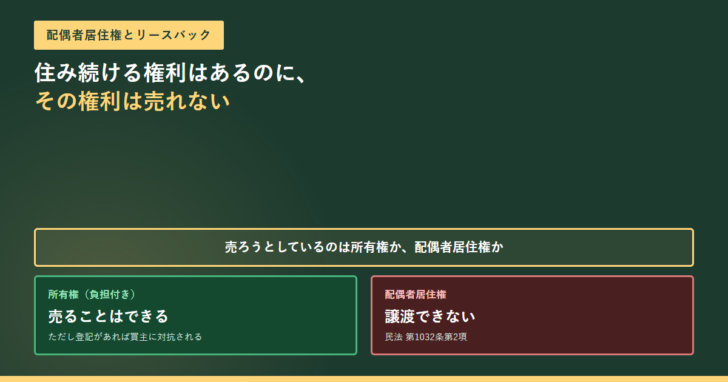
夫が亡くなり、遺産分割で妻に配偶者居住権、子に所有権という分け方をした家。そのあとで生活費が足りなくなり、住み続けたまま現金化したいと考えたとき、リースバックは成立するのでしょうか。答えは、売ろうとしているのが所有権なのか配偶者居住権なのかで正反対になります。民法は配偶者居住権について「譲渡することができない」と言い切っていて、ここが動かない前提になります。配偶者居住権の条文を1つずつ読み、リースバックのどこが成り立ってどこが成り立たないのかを整理しました。
条文で確認できる点
- 配偶者居住権は、被相続人の財産に属した建物に相続開始の時に居住していた配偶者が、遺産分割または遺贈で取得する権利です(民法第1028条第1項)。
- 存続期間は配偶者の終身の間が原則です(第1030条)。遺産分割の協議・遺言・家庭裁判所の審判で別段の定めをしたときはその期間になります。
- 配偶者居住権は譲渡することができません(第1032条第2項)。売ることも、担保に入れることもできません。
- 建物の所有者は、配偶者に対して配偶者居住権の設定の登記を備えさせる義務を負います(第1031条第1項)。この登記があれば、建物が売られても買主に対抗できます。
- 配偶者が第三者に建物を使用・収益させるには所有者の承諾が要ります(第1032条第3項)。承諾なく貸すと、是正の催告を経て配偶者居住権を消滅させられることがあります(同条第4項)。
- 相続直後に自動で発生するのは別の権利です。配偶者短期居住権は相続開始から6か月などの期間に限られます(第1037条第1項)。
配偶者居住権は「住む権利」であって「持っている」のとは違う
まず出発点の条文を読みます。民法第1028条第1項は、配偶者が相続開始の時に被相続人の建物に居住していた場合に、遺産分割か遺贈のいずれかで取得したときは、その建物の全部について無償で使用・収益をする権利を取得する、と定めています。
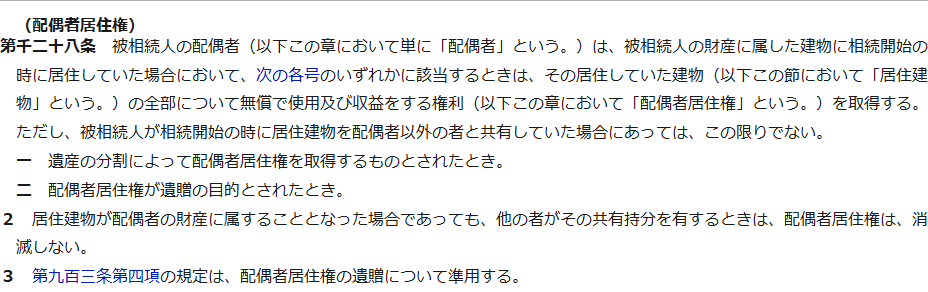
条文には但し書きが付いています。被相続人が相続開始の時に建物を配偶者以外の者と共有していた場合は、配偶者居住権は成立しません。亡くなった人が建物を単独で持っていたかどうかが、最初の分かれ目になります。
| 項目 | 条文が定めている内容 |
|---|---|
| 取得の経路 | 遺産の分割/遺贈の2つ |
| 対象 | 被相続人の財産に属した建物で、相続開始の時に配偶者が居住していたもの。その全部について無償で使用・収益できる |
| 成立しない場合 | 被相続人が相続開始の時にその建物を配偶者以外の者と共有していたとき |
| 存続期間 | 配偶者の終身の間(別段の定めがあればその期間) |
| 登記 | 建物の所有者は配偶者に設定の登記を備えさせる義務を負う |
| 対抗力 | 登記を備えた場合に第605条・第605条の4が準用される |
「譲渡することができない」が、この話の中心にある
リースバックは、自宅を売って代金を受け取り、そのまま賃借人として住み続ける取引です。したがって売る対象が要ります。配偶者居住権を持っている配偶者が売ろうとしても、その権利自体は売れません。
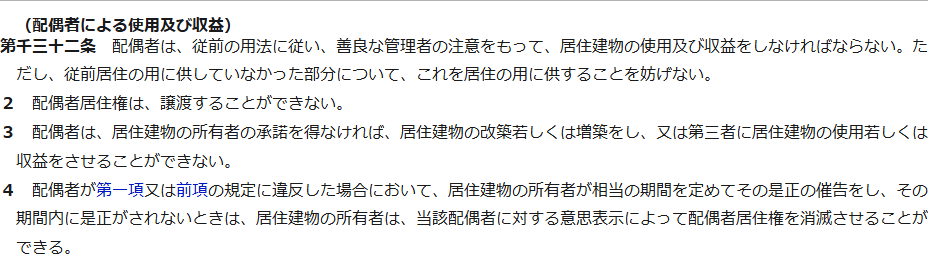
民法 第1032条第2項
配偶者居住権は、譲渡することができない。
条文は例外を書いていません。所有者が同意しても、代金を払う買主がいても、配偶者居住権そのものを移すことはできません。配偶者居住権を持つ配偶者が自分の意思で現金化したいなら、方法は譲渡ではなく、所有者との合意による放棄や消滅の対価という別の形になります。この扱いは個別の事情で変わるため、税務上の取り扱いも含めて税理士に確認する領域です。
所有権のほうは売れる。ただし買主は負担を引き継ぐ
一方で、建物の所有権は売れます。遺産分割で所有権を取得した子が、その所有権を第三者に売ること自体を禁じる条文はありません。問題は、売ったあとに配偶者が住み続けられるかどうかです。
ここで効くのが第1031条です。第1項で所有者に登記を備えさせる義務を課し、第2項で第605条を準用しています。賃借権の登記と同じく、登記を備えた配偶者居住権は、その建物について物権を取得した者にも対抗できます。さらに第605条の4の準用により、第三者が占有を妨害しているときは停止を、占有しているときは返還を請求できます。
所有権が売られたときに配偶者の立場を決めるもの
登記があるか
配偶者居住権の設定の登記を備えていれば、買主に対して権利を主張できます。所有者には登記を備えさせる義務があります(第1031条第1項)。
登記がないまま売られたら
条文は所有者に義務を課していますが、登記がない状態で第三者に所有権が移ると、対抗できる根拠が無くなります。相続のときに登記まで済ませておくかどうかが分かれ目です。
買主から見た建物
配偶者が終身で無償使用する権利が付いた建物です。自分で使うことも、賃料を取ることもできないため、価格はその分を差し引いた水準になります。
これはリースバックではない
配偶者が住み続ける根拠は賃貸借契約ではなく配偶者居住権です。家賃も発生しません。売主も配偶者ではなく所有者です。
配偶者が建物を貸すには所有者の承諾が要る
配偶者居住権を持つ配偶者が、建物の一部を人に貸して収入を得るという発想もあります。これにも制限があります。第1032条第3項は、所有者の承諾を得なければ改築・増築をし、または第三者に建物の使用もしくは収益をさせることができない、としています。
第4項はさらに踏み込みます。第1項(従前の用法に従った善良な管理者の注意)または第3項に違反した場合、所有者が相当の期間を定めて是正を催告し、その期間内に是正されないときは、所有者は配偶者に対する意思表示によって配偶者居住権を消滅させることができます。無断で貸すと、住む権利そのものを失うことがあるということです。
「住めるのだから貸しても同じ」とは条文が言っていません。使用と収益をする権利はありますが、第三者に使わせるには所有者の承諾という別の条件が付きます。承諾を取らずに進めると、是正の催告を経て権利が消える仕組みまで用意されています。
費用の負担も条文にあります。配偶者は居住建物の通常の必要費を負担します(第1034条第1項)。無償で住めるからといって、維持にかかる費用まで所有者が持つわけではありません。
相続直後に効いているのは、期間の短い別の権利
相続が起きた直後は、配偶者居住権がまだ決まっていないことがあります。その期間を埋めるのが配偶者短期居住権です。第1037条第1項は、配偶者が相続開始の時に無償で居住していた場合、次の期間まで無償で使用する権利を持つとしています。
| 場合 | いつまで |
|---|---|
| 配偶者を含む共同相続人間で遺産の分割をすべき場合 | 遺産の分割により建物の帰属が確定した日、または相続開始の時から6か月を経過する日のいずれか遅い日 |
| それ以外の場合 | 建物取得者による消滅の申入れの日から6か月を経過する日 |
| 対象にならない場合 | 配偶者が相続開始の時に配偶者居住権を取得したとき、第891条に該当するとき、廃除によって相続権を失ったとき |
第2項には、建物取得者は第三者への譲渡その他の方法により配偶者の使用を妨げてはならない、という定めもあります。ただし期間は限られているため、長く住み続けたいなら配偶者居住権のほうを取得する必要があります。
では、配偶者が住み続けながら現金化する道はあるのか
条文から読み取れる範囲で、取り得る形を整理します。どれも相続人どうしの合意が前提になるため、法律だけで解決するものではありません。
配偶者居住権が設定された家を現金化するときの順番
配偶者が所有権もまとめて持つ形になれば、売主として売買契約を結び、賃貸借で住み続けるというリースバックの構造が成立します。その場合に何を確かめるかは普通借家か定期借家かの記事にまとめています。共有のまま進めたい場合の条件は共有名義の家はリースバックできるかで扱いました。
よくある質問
| 質問 | 条文で確認できること |
|---|---|
| 配偶者居住権だけを売れますか | 売れません。第1032条第2項が「譲渡することができない」と定めていて、例外の定めはありません。 |
| 所有者が勝手に売ったら追い出されますか | 配偶者居住権の設定の登記を備えていれば、第1031条第2項が準用する第605条により第三者にも対抗できます。 |
| 家賃は払うのですか | 配偶者居住権は無償で使用・収益をする権利です。ただし通常の必要費は配偶者が負担します(第1034条第1項)。 |
| 空いた部屋を人に貸せますか | 所有者の承諾が要ります(第1032条第3項)。承諾なく貸すと、是正の催告を経て権利を消滅させられることがあります。 |
| いつまで住めますか | 原則は配偶者の終身の間です(第1030条)。遺産分割の協議・遺言・家庭裁判所の審判で別の期間が定められていればその期間です。 |
| 配偶者居住権を消滅させた場合の税金は | この記事では扱っていません。対価の有無や相手方によって扱いが変わるため、税理士に確認してください。 |
相続した家をどう扱うかという観点では、相続で家がもめる理由もあわせて読むと、売る・貸す・住み続けるの選択肢が並びます。判断能力に不安がある場合の手続きは成年後見人がついた家のリースバックで条文から整理しています。
出典
- e-Gov法令検索「民法 第1028条(配偶者居住権)」(2026年10月27日確認)
- e-Gov法令検索「民法 第1032条(配偶者による使用及び収益)」(2026年10月27日確認)
- e-Gov法令検索「民法 第1030条・第1031条・第1034条・第1037条」(2026年10月27日確認)