自宅を手放して資金を作る方法は2つあります。市場に出して買い手を探す通常の売却と、業者に買い取ってもらってそのまま住み続けるリースバックです。どちらも「売る」ことに変わりはありませんが、売る相手も、お金が入るまでの時間も、売ったあとの暮らしも違います。しかも2026年10月1日から、リースバックの売買には宅地建物取引業法の規律が明確に当たるようになりました。
通常の売却は買い手を探す時間がかかるかわりに、市場で値段が付きます。仲介手数料の上限は告示で決まっており、1,000万円の物件なら税込39.6万円が上限です。
リースバックは売ったあとも住めるかわりに、毎月家賃を払います。買主は業者で、売買と賃貸借が一体になります。
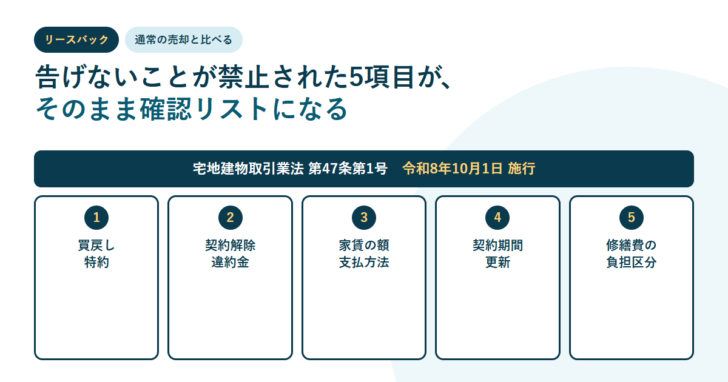
2026年10月1日施行のガイドラインで、買戻し特約・違約金・家賃・契約期間・修繕費の負担区分を告げないことが宅建業法47条1号の事実不告知にあたると明確化されました。
国土交通省の定義では、リースバックは「売却」と「賃貸借」の組み合わせ
国土交通省のガイドブックは、住宅のリースバックを「住宅を売却して現金を得て、売却後は毎月賃料を支払うことで、住んでいた住宅に引き続き住むというサービス」と定義しています。そのうえで「リースバックの利用を検討する際には、他の手法とも比較し、その取引の内容が自分のニーズと合致しているかをよく考えましょう」と書いています。
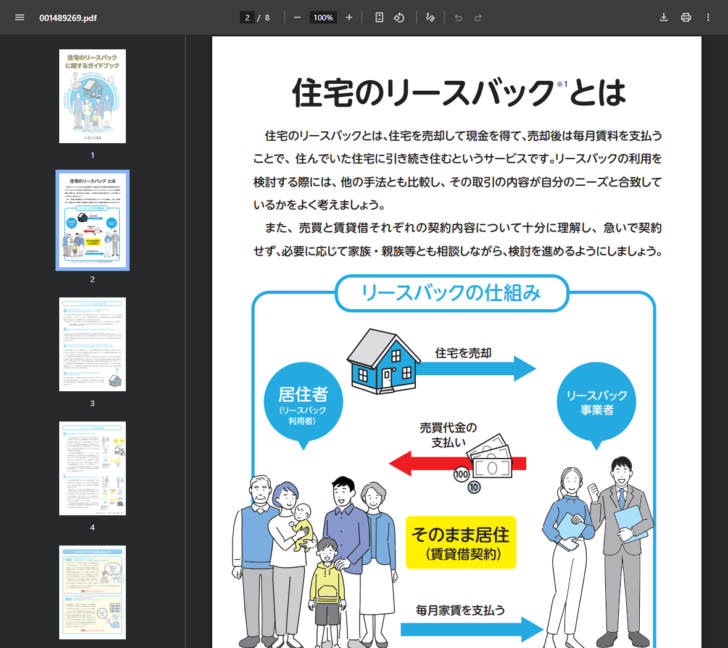
「他の手法とも比較し」と国が明記していることが重要です。リースバックは単独で良し悪しを決める商品ではなく、通常の売却と並べて初めて判断できるという前提に立っています。
通常の売却は、仲介手数料の上限が告示で決まっている
通常の売却では、不動産業者に買い手を探してもらいます。このとき払う仲介手数料には法律に基づく告示で上限があり、国土交通省が消費者向けに公表しています。
| 物件価格の区分 | 依頼者の一方から受領できる上限の料率 |
|---|---|
| 200万円以下の部分 | 5.5% |
| 200万円超400万円以下の部分 | 4.4% |
| 400万円超の部分 | 3.3% |
国土交通省は計算例も示しています。物件価格1,000万円(税別)なら、200万円×5.5%+200万円×4.4%+600万円×3.3%=上限39.6万円(税込)です。仲介ではなく代理の場合は、この上限の2倍とされています。物件価格800万円以下の場合には別の特例があります。
上限であって定額ではない点も押さえてください。国土交通省は「契約後トラブルの未然防止のために、不動産業者への仲介の依頼(媒介契約の締結)に際し、あらかじめ、定められた上限額の範囲内で、合意しておくことが重要です」としています。媒介契約を結ぶ前に金額を決めておくのが前提です。
リースバックは買主が業者。2026年10月1日から宅建業法の線が引かれた
リースバックでは、買い手を探す工程がありません。業者が自ら買主になるか、業者が媒介します。この取引について国土交通省は「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方(リースバックに関するガイドライン)」を策定し、令和8年10月1日に施行しました。
ガイドラインは背景として、賃料・契約期間・違約金等の相談が高水準で推移していること、高齢者を狙った「押し買い」も発生していることを挙げています。そして課題を「売買と賃貸借が不可分一体という複雑な契約形態であり、売主である一般消費者にとって取引内容の理解が不十分なまま契約に至るケースあり」と整理しています。
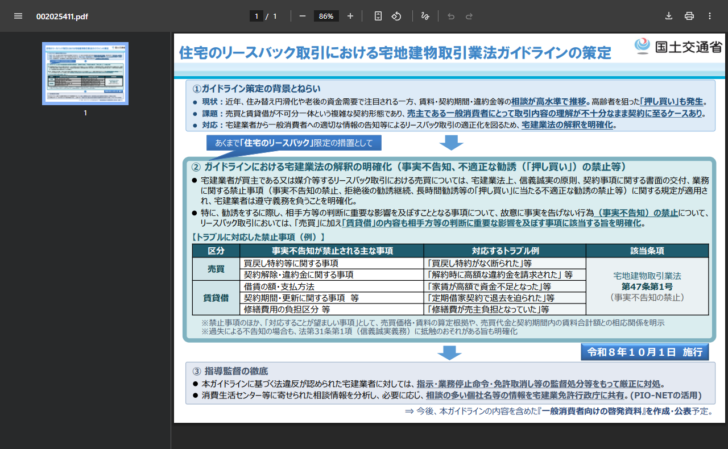
| 区分 | 告げないことが禁止される事項 | 対応するトラブル例 |
|---|---|---|
| 売買 | 買戻し特約等に関する事項 | 「買戻し特約がなく断られた」等 |
| 売買 | 契約解除・違約金に関する事項 | 「解約時に高額な違約金を請求された」等 |
| 賃貸借 | 借賃の額・支払方法 | 「家賃が高額で資金不足となった」等 |
| 賃貸借 | 契約期間・更新に関する事項 等 | 「定期借家契約で退去を迫られた」等 |
| 賃貸借 | 修繕費用の負担区分 等 | 「修繕費が売主負担となっていた」等 |
該当条項は宅地建物取引業法第47条第1号(事実不告知の禁止)です。さらに概要資料には、「対応することが望ましい事項」として売買価格・賃料の算定根拠や、売買代金と契約期間内の賃料合計額との対応関係を明示することが挙げられ、過失による不告知の場合も法第31条第1項(信義誠実義務)に抵触するおそれがある旨が明確化されたと書かれています。
指導監督についても、ガイドラインに基づく法違反が認められた宅建業者には指示・業務停止命令・免許取消し等の監督処分で厳正に対処し、消費生活センター等に寄せられた相談情報を分析して、相談の多い個社名等の情報を宅建業免許行政庁に共有する(PIO-NETの活用)と書かれています。今後、一般消費者向けの啓発資料も作成・公表予定とされています。
2つの売り方を並べる
| 項目 | 通常の売却 | リースバック |
|---|---|---|
| 買主 | 市場で探した第三者 | リースバック事業者(宅建業者が買主または媒介) |
| 売却後の居住 | 引き渡して退去する | 賃貸借契約を結んで住み続ける |
| 毎月の支出 | なくなる(住み替え先の費用は別途) | 家賃が発生する |
| かかる期間 | 買い手が見つかるまで | 業者が買うため、買い手探しの工程がない |
| 仲介手数料 | 告示の上限内(1,000万円で税込39.6万円が上限) | 業者が買主なら仲介は発生しない。媒介が入る形もある |
| 買戻し | 原則として想定されない | 買戻し特約等の有無が契約で決まる |
| 宅建業法の規律 | 媒介を通じて適用 | 2026年10月1日からガイドラインで解釈が明確化 |
| この表の時点 | 2026年10月6日 | 2026年10月6日 |
決定的に違うのは売ったあとに毎月の支出が生まれるかどうかです。通常の売却では住まいが無くなるので、住み替え先の家賃や購入費が別にかかります。リースバックでは住まいは変わらないかわりに、同じ家に家賃を払います。どちらが有利かは、住み替え先にいくらかかるかとの比較で決まります。
比べるときに、先に数字で押さえる4点
どちらを選ぶかを決める順番
- いくら必要かを先に決める。必要額が小さいなら、売らずに済む方法が残っている場合があります。
- いつまでに必要かを決める。買い手探しの時間を取れるなら、通常の売却で市場の値段が付く可能性があります。
- 住み続ける必要があるかを決める。住み替えてよいなら、家賃の発生しない通常の売却が候補になります。
- 売買代金と賃料の合計を突き合わせる。ガイドラインが「望ましい事項」として挙げている対応関係です。何年住むと受け取った金額を家賃が上回るのかを確認します。
4つ目は、ガイドラインが業者側に求めている説明の内容そのものです。売買代金と契約期間内の賃料合計額との対応関係を示すことが「望ましい事項」として挙げられています。説明されなければ、こちらから聞いて構いません。
リースバックを選ぶなら契約前に確定させる5つ
- 買戻しができるか:買戻し特約等の有無と、できる場合の価格と期限。
- 契約解除と違約金:途中で解約したときにいくらかかるか。
- 家賃の額と支払方法:いつから、いくらを、どう払うか。
- 契約期間と更新:普通借家か定期借家か。定期借家なら再契約の条件。
- 修繕費用の負担区分:売ったあとの修繕を誰が負担するか。
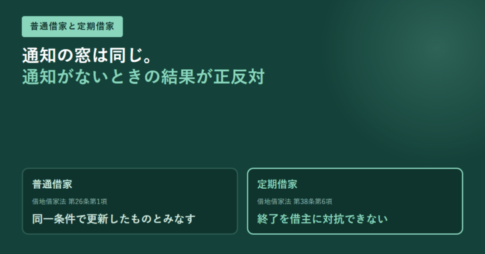
この5つは、ガイドラインが「事実不告知が禁止される主な事項」として挙げているものと同じです。国がトラブルの型として把握している項目なので、ここが曖昧なまま進む契約は避けてください。普通借家と定期借家の違いはリースバックの普通借家と定期借家で、買戻しの法的な仕組みはリースバックの「買戻し」はどこまで確実かで扱っています。
選び方は3つの問いで決まる
住み替えてよいか。よいなら通常の売却が基本線です。市場で買い手を探すぶん時間はかかりますが、仲介手数料の上限は告示で決まっています。
住み続ける必要があるか。あるならリースバックですが、家賃が毎月出ていきます。売買代金と賃料合計の対応関係を必ず確認してください。
5項目が契約書に書いてあるか。買戻し・違約金・家賃・契約期間・修繕費。2026年10月1日から、これらを告げないことは宅建業法47条1号の事実不告知にあたると明確化されました。
リースバックと通常の売却についてよくある質問
- リースバックのほうが早くお金になりますか
- 業者が買主になるため、買い手を探す工程がありません。ただし実際にかかる日数は物件と業者によります。公開情報から一律の日数は確認できませんでした。
- リースバックでも仲介手数料はかかりますか
- 宅建業者が自ら買主になる場合、売主と買主の間に仲介は入りません。ガイドラインは「宅建業者が買主である又は媒介等するリースバック取引」と書いており、媒介が入る形もあります。どちらの形かを契約前に確認してください。
- 通常の売却の仲介手数料はいくらですか
- 国土交通省が公表している上限は、200万円以下の部分が5.5%、200万円超400万円以下の部分が4.4%、400万円超の部分が3.3%(いずれも税込)です。1,000万円(税別)の物件なら上限39.6万円です。上限であり、媒介契約の締結時に合意しておくことが重要とされています。
- 2026年10月からリースバックは安全になりましたか
- ガイドラインは、宅建業者に遵守義務があることを明確化し、違反には監督処分で対処するとしています。ただし契約内容そのものを規制するものではありません。買戻しや家賃の条件は、引き続き契約書で確かめる必要があります。
- 定期借家契約だと必ず退去になりますか
- 期間が満了すれば契約は終了しますが、再契約ができる場合もあります。ガイドラインは「定期借家契約で退去を迫られた」をトラブル例として挙げており、契約期間・更新に関する事項を告げないことを禁止事項としています。
- 売却とリースバック、同時に検討してよいですか
- 国土交通省のガイドブックは「他の手法とも比較し、その取引の内容が自分のニーズと合致しているかをよく考えましょう」としています。比較することが前提に置かれています。
出典
- 国土交通省「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」について https://www.mlit.go.jp/tochi_fudousan_kensetsugyo/const/tochi_fudousan_kensetsugyo_const_fr3_000001_00034.html
- 国土交通省「住宅のリースバック取引における宅地建物取引業法ガイドラインの策定」概要(PDF) https://www.mlit.go.jp/tochi_fudousan_kensetsugyo/const/content/002025411.pdf
- 国土交通省「住宅のリースバックに関するガイドブック」(PDF) https://www.mlit.go.jp/jutakukentiku/house/content/001489269.pdf
- 国土交通省「<消費者の皆様向け>不動産取引に関するお知らせ」(仲介手数料の上限) https://www.mlit.go.jp/totikensangyo/const/1_6_bf_000013.html