
住宅ローンの返済が続けられなくなったとき、家を手放す方法として任意売却が挙がります。リースバックも家を売る取引です。どちらも「売る」ことに変わりはありませんが、決めているものが違います。任意売却は債権者の同意を前提にした売り方の話、リースバックは売ったあとに住み続けるかどうかの話です。両者は排他的な選択肢ではなく、重なる場面もあります。住宅金融支援機構が公表している手続きと、民法の条文で線を引き直します。
先に結論
- 任意売却は売り方の話です。住宅金融支援機構は、不動産競売のように法的手続による強制的な物件処分ではない売却として位置づけています。
- リースバックは売ったあとの住み方の話です。売却と同時に賃貸借契約を結び、同じ家に住み続けます。
- 残債が売却価格を上回る場合、抵当権が付いたままでは売れないため、債権者の同意が要ります。ここが任意売却の入口です。
- 買主の側から抵当権を消す道として、民法379条以下の抵当権消滅請求があります。ただし使えるのは第三取得者だけで、債務者や保証人は使えません(380条)。
- 機構は任意売却を勧める理由として、競売より高値での売却が期待できること、諸費用を売却代金から控除できる場合があること、引渡時期の調整がしやすいことを挙げています。
任意売却は「競売ではない売り方」のこと
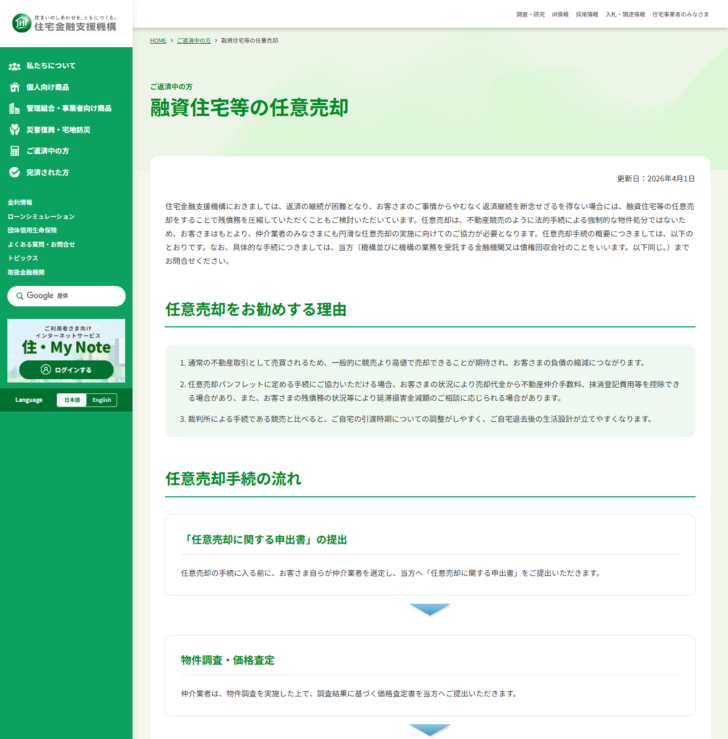
住宅金融支援機構は、返済の継続が困難となり、やむなく返済継続を断念せざるを得ない場合に、融資住宅等の任意売却によって残債務を圧縮することも検討していると説明しています。そのうえで、任意売却は不動産競売のように法的手続による強制的な物件処分ではないため、お客さまはもとより仲介業者にも協力が必要になるとしています。
| 理由 | 公表されている説明 |
|---|---|
| 高値が期待できる | 通常の不動産取引として売買されるため、一般的に競売より高値で売却できることが期待され、負債の縮減につながる |
| 費用の控除・延滞損害金 | パンフレットに定める手続に協力する場合、状況により売却代金から不動産仲介手数料・抹消登記費用等を控除できる場合があり、残債務の状況等により延滞損害金減額の相談に応じられる場合がある |
| 引渡時期の調整 | 裁判所による手続である競売と比べると、自宅の引渡時期について調整がしやすく、退去後の生活設計が立てやすい |
手続きは、まず売主自身が仲介業者を選び、「任意売却に関する申出書」を機構側へ提出するところから始まります。書式は返済中の金融機関と機構支店で用意されており、返済中の金融機関へ提出する流れです。つまり任意売却は、売主が勝手に進められる売却ではなく、債権者側の手続きに乗る形になります。
リースバックが決めているのは「売ったあと」
一方のリースバックは、売却と賃貸借を組み合わせた取引です。所有権は買主に移り、元の所有者は借主として同じ家に住み続けます。売り方の話ではなく、売ったあとの住み方を決める契約です。
| 項目 | 任意売却 | リースバック |
|---|---|---|
| 決めていること | 競売によらずに売るという売り方 | 売ったあとも住み続けるという住み方 |
| 前提になる状況 | 返済の継続が困難で、債権者の同意が要る | 返済が困難かどうかは問わない |
| 売却後の居住 | 決まっていない(退去が前提のことが多い) | 賃貸借契約を結んで住み続ける |
| 相手方 | 一般の買主を含む。債権者の同意が必要 | リースバックを扱う事業者 |
| 残債との関係 | 売却代金を残債の返済に充てる | 残債が売却価格を上回ると成立しにくい |
この2つは排他的ではありません。返済が困難な状況でリースバックを使うなら、それは任意売却の枠の中で、買主がリースバック事業者になるという形になります。逆に、返済に問題がない人がリースバックを使う場合、任意売却の話は出てきません。
抵当権が付いたままでは売れない、という共通の壁
残債がある家には抵当権が設定されています。売買そのものは可能でも、抵当権が残った物件を買う人はふつういません。売却代金で残債を完済できるなら抹消できますが、代金が残債に届かない場合は、債権者が抵当権を外すことに同意しなければ話が進みません。ここが任意売却でもリースバックでも共通の壁になります。
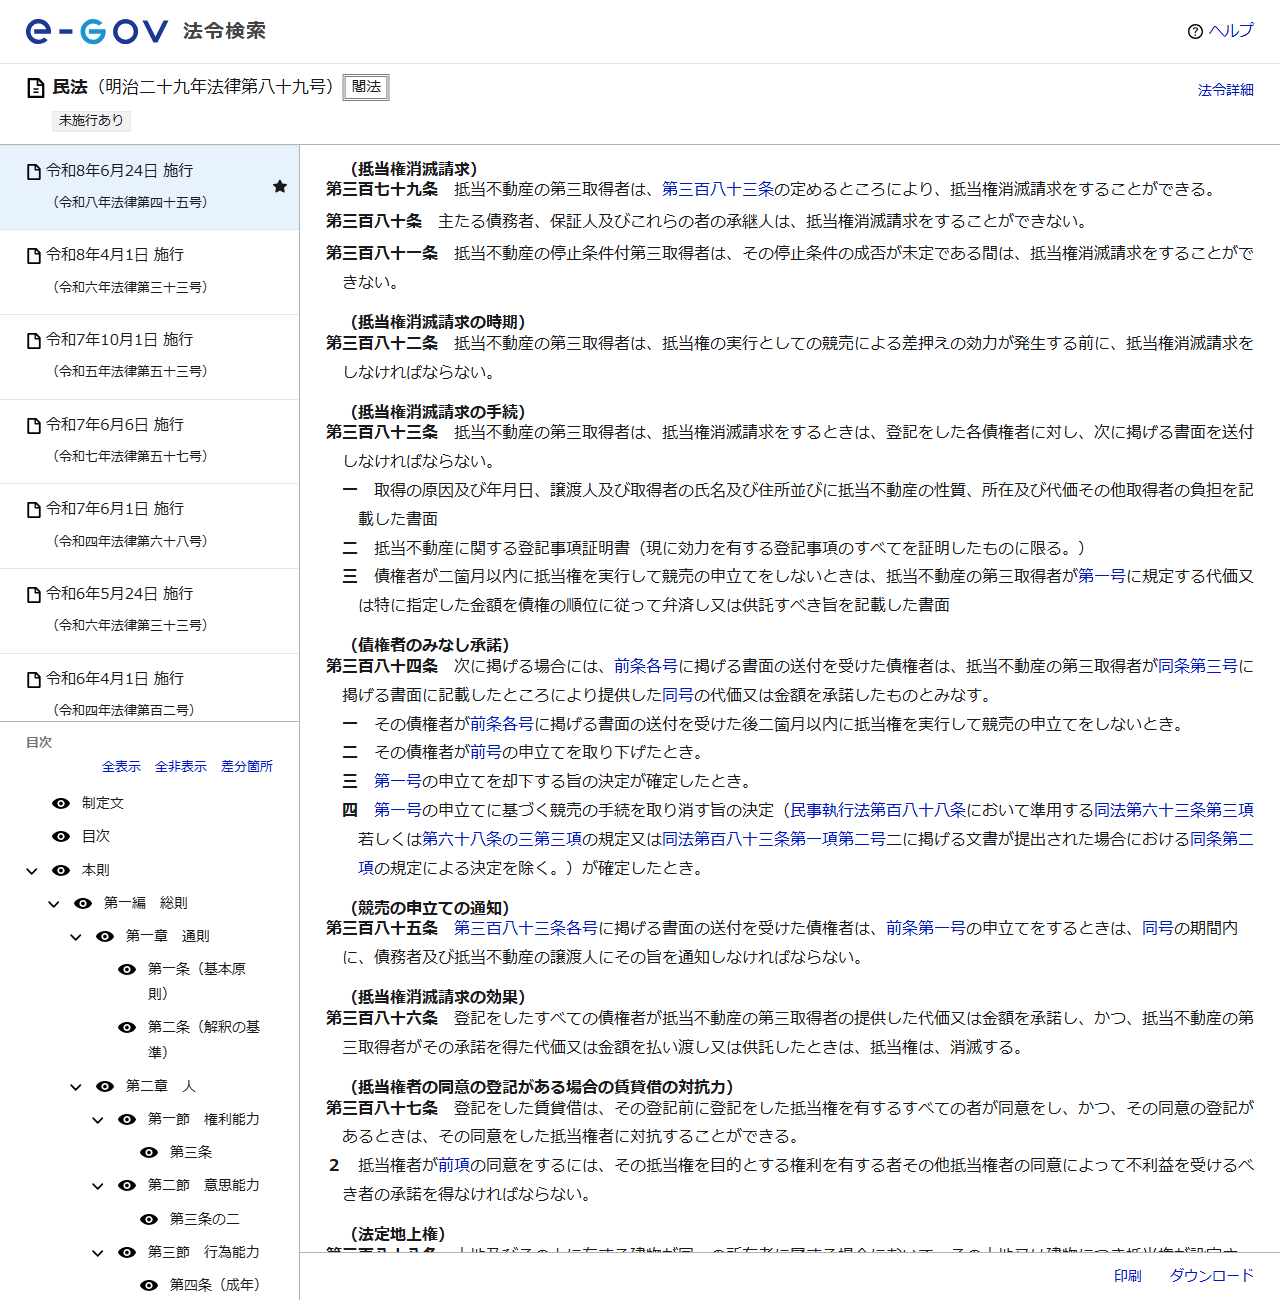
民法には、買った側から抵当権を消す制度も置かれています。379条は「抵当不動産の第三取得者は、第383条の定めるところにより、抵当権消滅請求をすることができる」としています。ただし380条は、主たる債務者、保証人、これらの者の承継人は抵当権消滅請求をすることができないと定めています。借りた本人が自分で使える制度ではありません。
この手続きを「抵当権抹消請求」と書いている解説を見かけますが、条文上の名称は抵当権消滅請求です。完済後に登記を消す抵当権抹消登記とは別の制度で、使える人も場面も違います。
どちらを検討するかを決める順番
1
残債と売却見込み額を出す売却価格が残債を上回るのか下回るのかで、債権者の同意が要るかどうかが決まります。
2
住み続ける必要があるかを決める住み続けないなら、リースバックの費用を払う意味がありません。通常の売却か任意売却になります。
3
返済中の金融機関へ相談する機構の案件では、仲介業者を決めたうえで「任意売却に関する申出書」を返済中の金融機関へ提出します。
4
条件を書面で比べる売却価格だけでなく、家賃、賃貸借の型、住める年数まで並べて判断します。
債権者の同意なしには進みません。リースバック事業者が提示する価格で足りるかが最初の関門です。
賃貸借の型と期間を先に確かめます。普通借家と定期借家の違いの記事を参照してください。
賃料改定の条項で結論が変わります。借地借家法32条の記事にまとめました。
順番と落としどころはリースバックと抵当権の記事で扱っています。
競売と任意売却では売却価格に差が出るとされますが、機構の説明は「一般的に競売より高値で売却できることが期待され」という言い方にとどまります。何割という一律の数字が公表されているわけではありません。具体的な見込みは、仲介業者と債権者との協議で決まります。
よくある質問
リースバックは任意売却の一種ですか
返済が困難で債権者の同意を得て売る場面なら、買主がリースバック事業者である任意売却という形になります。返済に問題がない人が使う場合は、任意売却とは関係がありません。
債権者はリースバックを認めてくれますか
債権者は回収額を重く見ます。リースバック事業者の提示額が他の売却方法より低ければ、同意を得にくくなります。価格が近づくほど、同意を得られる可能性は上がります。
任意売却の手続きはどこから始めますか
機構の案件では、売主自身が仲介業者を選定し、「任意売却に関する申出書」を提出するところからです。書式は返済中の金融機関と機構支店にあります。
抵当権消滅請求は自分で使えますか
使えるのは抵当不動産の第三取得者です。民法380条により、主たる債務者・保証人・これらの者の承継人はできません。
競売が始まってからでも間に合いますか
手続きが進むほど選べる幅は狭くなります。返済が難しいと分かった時点で、返済中の金融機関へ相談するのが現実的です。
まとめ
任意売却とリースバックは、比べる対象がずれています。任意売却は競売によらずに売るという売り方、リースバックは売ったあとも住み続けるという住み方の取り決めです。残債が売却価格を上回る場面では、どちらを選ぶにしても債権者の同意が前提になります。機構は任意売却について、競売より高値が期待できること、費用を売却代金から控除できる場合があること、引渡時期を調整しやすいことを挙げています。住み続ける必要があるかを先に決め、そのうえで売却価格と家賃、住める年数を書面で並べる。この順番なら、名前の違いに振り回されずに済みます。
参照した公表資料・条文
- 住宅金融支援機構「融資住宅等の任意売却」https://www.jhf.go.jp/hensai/baikyaku.html
- 民法(明治29年法律第89号)第379条(抵当権消滅請求)、第380条/e-Gov法令検索https://laws.e-gov.go.jp/law/129AC0000000089