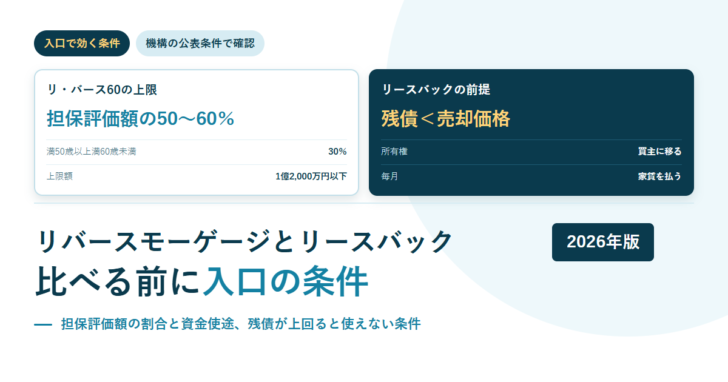
リバースモーゲージとリースバックは、どちらも「自宅を使ってお金をつくる」方法として並べられます。ただ、比べる前に確かめたいことがあります。どちらも使えない人がいるという点です。【リ・バース60】は担保評価額に対する上限で借入額が決まり、リースバックは残っている住宅ローンが売却価格を上回ると成立しません。入口で弾かれる条件を、公表されている情報で確認します(2026年9月26日確認)。
先に結論
- 【リ・バース60】の融資限度額は担保評価額(住宅および土地)の50%または60%。ただし1億2,000万円以下で、所要資金以内とされています。
- 年齢が満50歳以上満60歳未満の場合は担保評価額の30%です。
- 担保とする住宅が長期優良住宅で満60歳以上のときは55%または65%になります。
- 資金使途は住宅の建設、購入、リフォームなどに加え、住宅ローンの借換えとされています。生活資金一般に使う商品ではありません。
- 毎月の支払は利息のみで、元金は契約者が亡くなられたときに相続人が一括返済するか、担保物件の売却代金で返済します。
- リースバックの側は、残債が売却価格を上回ると使えないという条件が事業者の公式情報で示されています。
「お金をつくる」の出口が違う
2つは似た文脈で語られますが、仕組みの出発点が違います。
図1 自宅をどう使うか
リバースモーゲージ(リ・バース60)
自宅を担保にして借りる住宅ローンです。所有権は移りません。
毎月の支払は利息のみ。元金は契約者が亡くなられたときに返済します。
リースバック
自宅を売却して、同じ家を借りて住み続けます。所有権は買主に移ります。
毎月は家賃を払います。借入れではないので返済はありません。
片方は借入れ、もう片方は売買と賃貸借の組み合わせです。制度の詳しい比較はリバースモーゲージとは何かをまとめた記事と公表資料で確かめられる数字を並べた記事で扱っています。この記事は、その手前にある「そもそも使えるのか」を見ます。
リ・バース60は担保評価額で上限が決まる
住宅金融支援機構の公式ページには、融資限度額がはっきり書かれています。

| 条件 | 担保評価額に対する割合 |
|---|---|
| 原則 | 50%または60% |
| 年齢が満50歳以上満60歳未満 | 30% |
| 長期優良住宅を担保とし、年齢が満60歳以上 | 55%または65% |
| 上限額 | 1億2,000万円以下で、所要資金以内 |
担保評価額の半分前後が上限です。つまり、自宅の評価額がそのまま使えるわけではありません。評価額が低ければ、借りられる額も比例して下がります。
| 担保評価額 | 50%の場合 | 60%の場合 | 30%の場合(満50歳以上満60歳未満) |
|---|---|---|---|
| 1,000万円 | 500万円 | 600万円 | 300万円 |
| 2,000万円 | 1,000万円 | 1,200万円 | 600万円 |
| 3,000万円 | 1,500万円 | 1,800万円 | 900万円 |
| 5,000万円 | 2,500万円 | 3,000万円 | 1,500万円 |
金額は公表されている割合を当てはめた計算で、実際の融資額は担保評価や金融機関の審査によります。50%と60%のどちらになるかも、公式ページの記載からは条件を読み取れませんでした。
資金使途にも制限があります。公式ページの記載は「住宅の建設、購入、リフォームなどに加え、住宅ローンの借換えにもご利用いただけます」です。老後の生活費に充てる、事業資金に回すといった使い方を前提にした商品ではありません。ここで対象から外れる人が少なくありません。
元金は亡くなったときに返す
返済の形も確認しておきます。公式ページの説明は「毎月のお支払は利息のみで、元金は、ご契約者さまが亡くなられたとき(※)に、相続人の方から一括してご返済いただくか、担保物件(住宅および土地)の売却によりご返済いただく」というものです。
| 項目 | 公式ページの記載 |
|---|---|
| 毎月の支払 | 利息のみ |
| 元金の返済 | 契約者が亡くなられたときに、相続人が一括返済するか、担保物件の売却代金で返済する |
| 売却後に債務が残った場合 | 「ノンリコース型」と「リコース型」で取扱いが異なる |
| リコース型 | 相続人の方は残った債務を返済する必要があります |
| 全期間固定金利タイプ | 「ノンリコース型」のみの取扱い |
| ノンリコース型の税の注意 | 返済が不要となる残債務分は債務免除益とみなされ、一時所得が発生し所得税等が課税される可能性がある |
ノンリコース型でも税金の話が残るという注記は見落とされがちです。公式ページに明記されているので、相続人に説明しておく材料になります。
リースバックは残債が上回ると成立しない
一方のリースバックにも入口の条件があります。売却によって住宅ローンを完済できなければ、抵当権を抹消して引き渡せないためです。
事業者の公式情報でも、残債が売却価格を上回ると利用できないことが示されています。当サイトではハウス・リースバックの条件を公式情報で確認した記事でこの点を扱いました。
どちらも使えないケース
- 担保評価額が低い。リ・バース60は評価額の50%前後が上限です。評価が出なければ借入額も小さくなります。
- 残債が大きい。リースバックは売却価格で残債を返せることが前提です。
- 使いみちが住宅以外。リ・バース60の資金使途は住宅の建設・購入・リフォーム・借換えとされています。
- 年齢が満60歳に届かない。満50歳以上満60歳未満は担保評価額の30%で、上限がさらに下がります。
入口の条件で並べる
| 項目 | リ・バース60 | リースバック |
|---|---|---|
| 所有権 | 移らない | 買主に移る |
| 受け取れる額の基準 | 担保評価額の50%または60%(条件により30%・55%・65%) | 売却価格。事業者の査定による |
| 上限 | 1億2,000万円以下で所要資金以内 | 公表された一律の上限は確認できなかった |
| 資金の使いみち | 住宅の建設・購入・リフォーム・住宅ローンの借換え | 公表資料では特定の使途に限る記載を確認できなかった |
| 毎月の支払 | 利息のみ | 家賃 |
| 残債がある場合 | 借換えは資金使途に含まれる | 売却価格を上回ると使えない |
受け取れる額で見ると、リースバックは売却価格が基準なので、評価額の50%という制限はかかりません。ただし所有権を手放します。手元に入る額の大きさと、家を残せるかどうかが、そのままトレードオフになります。
この記事で確認できなかったこと
| 項目 | 状況 |
|---|---|
| 50%と60%の分かれ目 | 公式ページに割合の条件の記載を確認できなかった |
| 金融機関ごとの年齢の上限 | 取扱金融機関によって異なる |
| 担保評価額の算定方法 | 公式ページに記載を確認できなかった |
| リースバックの買取価格の相場 | 事業者ごとに異なり、一律の公表値はない |
| 推定相続人の同意の要否 | 今回参照したページでは確認できなかった |
まとめ
リバースモーゲージとリースバックを比べる前に、入口の条件を見てください。【リ・バース60】は担保評価額の50%または60%が上限で、満50歳以上満60歳未満なら30%。長期優良住宅で満60歳以上なら55%または65%です。上限は1億2,000万円以下で所要資金以内とされています。
資金使途も住宅の建設・購入・リフォーム・借換えに限られており、生活費全般に使う商品ではありません。毎月の支払は利息のみで、元金は契約者が亡くなられたときに相続人が返すか、担保物件の売却で返します。
リースバックの側は、残っている住宅ローンが売却価格を上回ると成立しません。どちらも「自宅があれば使える」わけではない、というのが出発点です。条件は改定されます。検討する段階で、必ず公式の案内をご確認ください。
この記事で参照した情報
- 住宅金融支援機構「【リ・バース60】」https://www.jhf.go.jp/loan/yushi/info/yushihoken_revmo/index.html(融資限度額が担保評価額の50%または60%であること、満50歳以上満60歳未満は30%、長期優良住宅で満60歳以上は55%または65%、1億2,000万円以下で所要資金以内、資金使途、毎月の支払が利息のみであること、元金の返済方法、ノンリコース型とリコース型の違い、全期間固定金利タイプの取扱い、債務免除益に関する注記)
- 当サイト「ハウス・リースバックの条件を公式情報で確認」https://xn--pckta4a1c6gme.net/kiso/house-leaseback-anddo-jouken/(残債が売却価格を上回ると利用できないこと。事業者の公式情報にもとづく記事)
2026年9月26日に住宅金融支援機構の公式ページで確認しました。担保評価額別の上限額は公表されている割合を当てはめた当サイトの計算で、実際の融資額を示すものではありません。条件・金利・取扱いは金融機関によって異なり、改定されることがあります。検討にあたっては取扱金融機関の説明をご確認ください。