持ち家があると生活保護は受けられない、という説明をよく見ます。しかし厚生労働省が資産の活用として挙げているのは「預貯金、生活に利用されていない土地・家屋等」で、住んでいる家そのものではありません。そして、自宅を持つ高齢者世帯には売らずに借りる公的な制度が用意されています。リースバックを検討する前に見ておく順番を、厚生労働省の公表内容で整理します。
資産の活用が求められるのは「生活に利用されていない」不動産
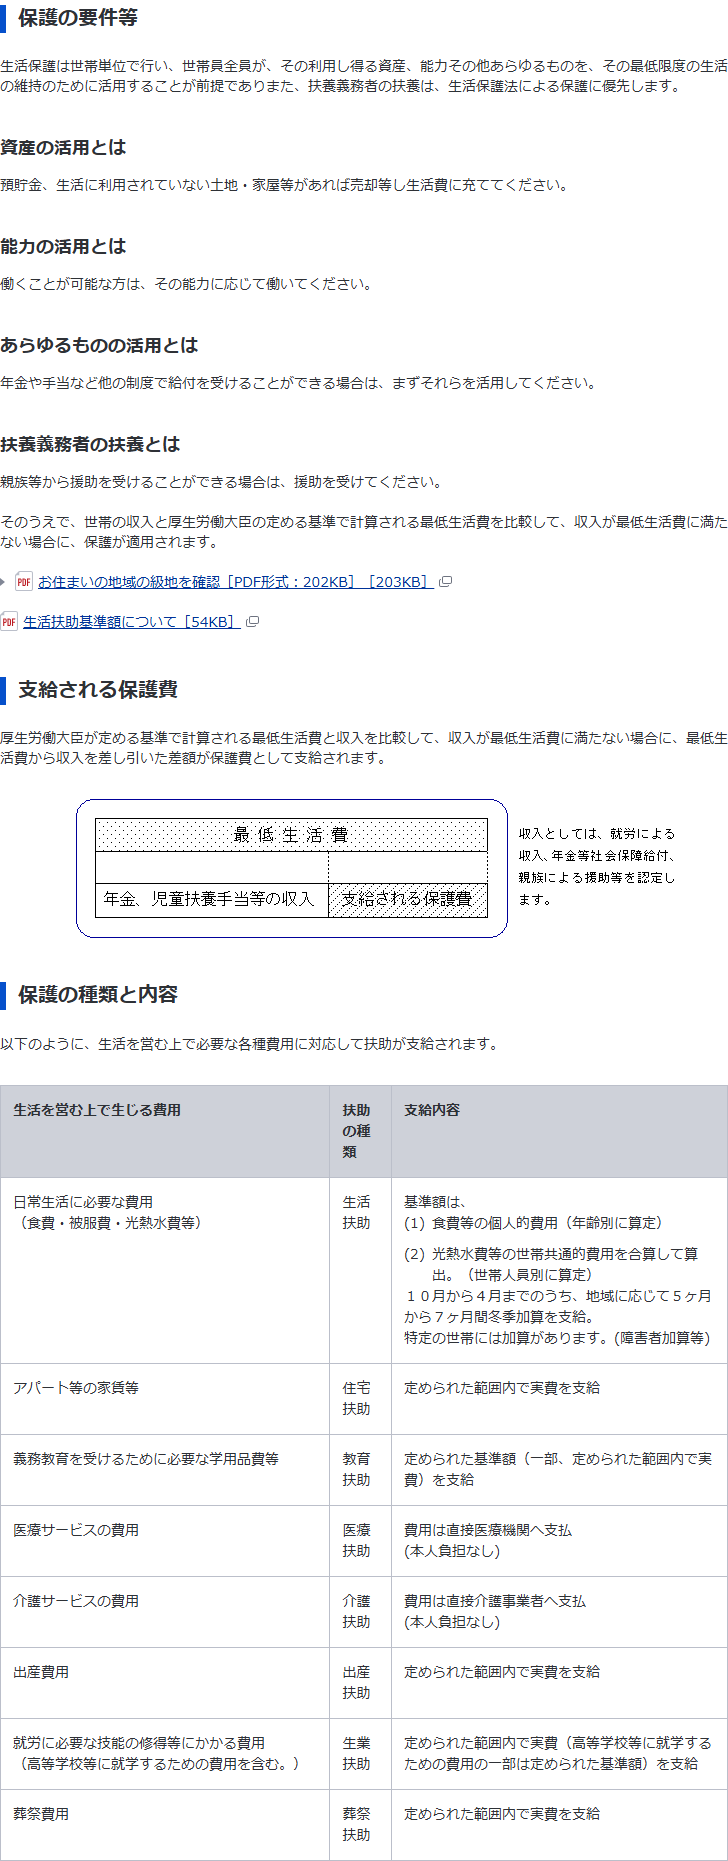
厚生労働省は保護の要件を「生活保護は世帯単位で行い、世帯員全員が、その利用し得る資産、能力その他あらゆるものを、その最低限度の生活の維持のために活用することが前提」と説明したうえで、資産の活用を「預貯金、生活に利用されていない土地・家屋等があれば売却等し生活費に充ててください」と書いています。
「生活に利用されていない」という限定が入っているのが要点です。現に住んでいる家は、この文からは直接の売却対象になっていません。実際の判断は福祉事務所が世帯の状況をみて行うため、ここで「必ず住み続けられる」と断定はできませんが、持ち家イコール申請不可という読み方は、公表されている文と合いません。
| 項目 | 内容 |
|---|---|
| 資産の活用 | 預貯金、生活に利用されていない土地・家屋等があれば売却等し生活費に充てる |
| 能力の活用 | 働くことが可能な方は、その能力に応じて働く |
| あらゆるものの活用 | 年金や手当など他の制度で給付を受けられる場合は、まずそれらを活用する |
| 扶養義務者の扶養 | 親族等から援助を受けることができる場合は、援助を受ける |
| 判定 | 世帯の収入と、厚生労働大臣の定める基準で計算される最低生活費を比べ、収入が最低生活費に満たない場合に適用 |
「あらゆるものの活用」に当たる公的な貸付制度がある
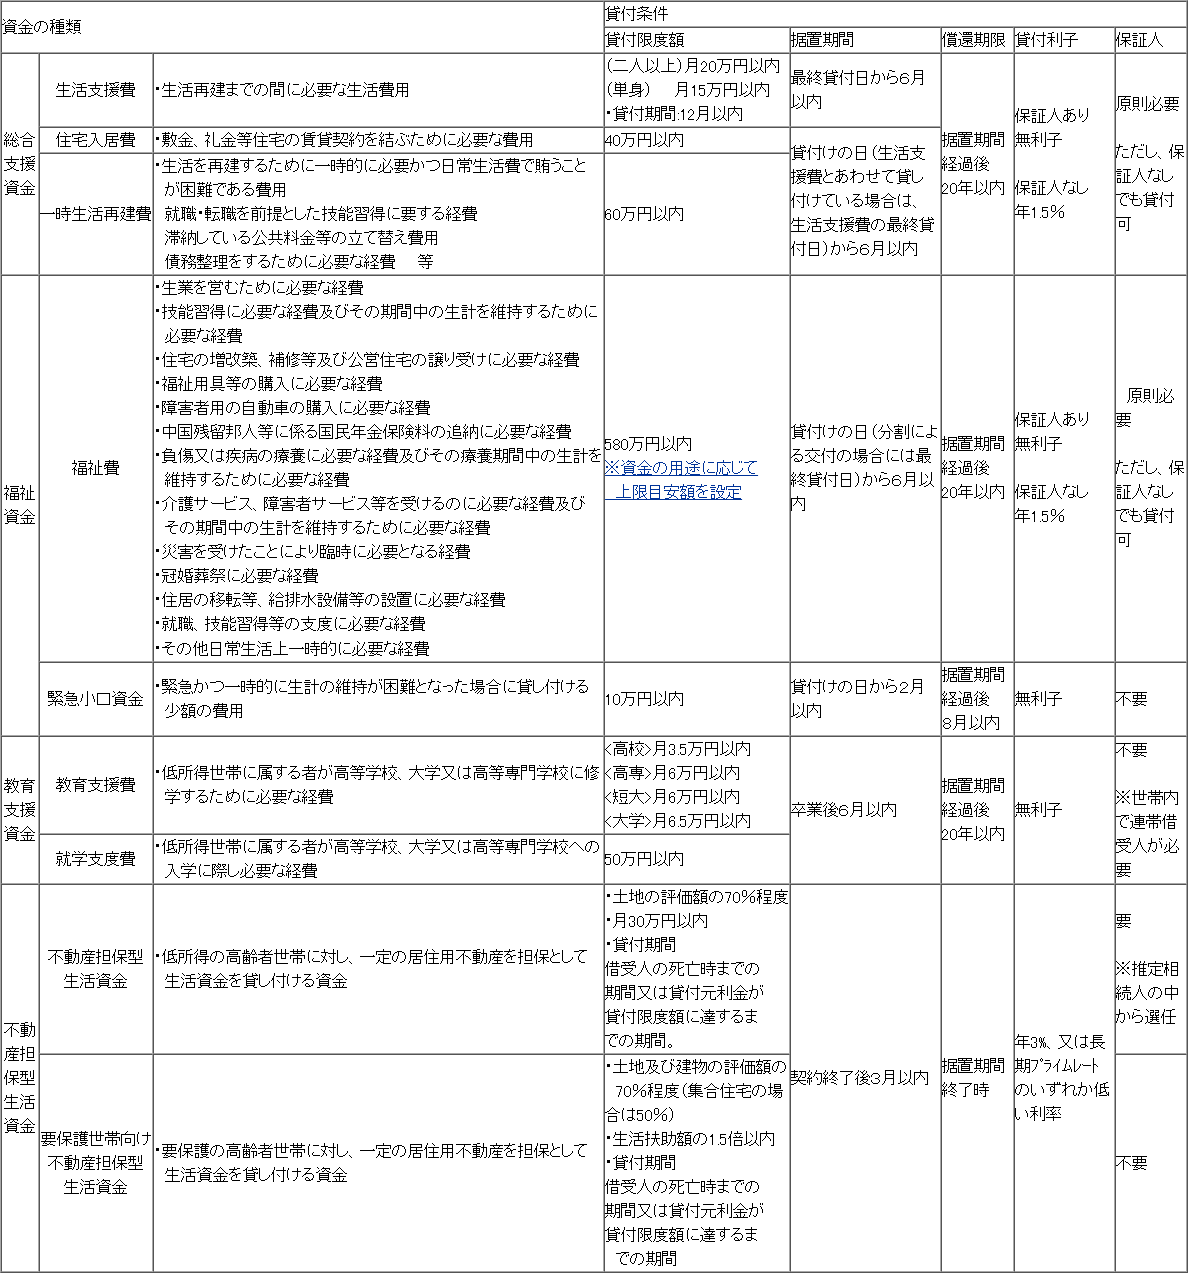
生活福祉資金貸付制度には、居住用不動産を担保に生活資金を貸す枠が2つあります。低所得の高齢者世帯向けの「不動産担保型生活資金」と、要保護の高齢者世帯向けの「要保護世帯向け不動産担保型生活資金」です。厚生労働省が公表している条件は次のとおりです。
| 項目 | 不動産担保型生活資金 | 要保護世帯向け |
|---|---|---|
| 対象 | 低所得の高齢者世帯 | 要保護の高齢者世帯 |
| 貸付限度額 | 土地の評価額の70%程度/月30万円以内 | 土地及び建物の評価額の70%程度(集合住宅の場合は50%)/生活扶助額の1.5倍以内 |
| 貸付期間 | 借受人の死亡時までの期間、または貸付元利金が貸付限度額に達するまでの期間 | |
| 据置期間 | 契約終了後3月以内 | |
| 償還期限 | 据置期間終了時 | |
| 貸付利子 | 年3%、または長期プライムレートのいずれか低い利率 | |
| 保証人 | 要(推定相続人の中から選任) | 不要 |
限度額の取り方が違います。低所得世帯向けは土地の評価額の70%程度であるのに対し、要保護世帯向けは土地及び建物の評価額の70%程度(集合住宅は50%)で、さらに生活扶助額の1.5倍以内という月額の天井がかかります。保証人の要否も分かれ、要保護世帯向けは不要です。
リースバックとの違いは「所有権が動くかどうか」
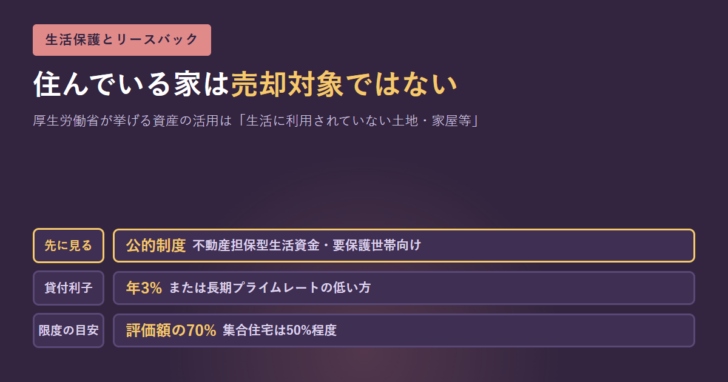
図:自宅に住み続けたまま資金を作る2つの形
不動産担保型生活資金は借入れです。自宅は担保に入りますが所有権は動きません。返すのは借受人の死亡時で、貸付利子は年3%または長期プライムレートの低いほうです。
リースバックは売却です。所有権が買主へ移り、そのあと賃借人として家賃を払って住みます。売却代金は一度に入りますが、毎月の家賃が発生します。
借入れなら担保評価の70%程度が上限、売却なら売却価格が手元に入る代わりに家の所有権を失います。どちらが合うかは、必要な金額と、家を残したいかどうかで変わります。
生活保護の申請を考えている段階なら、厚生労働省が「他の制度で給付を受けることができる場合は、まずそれらを活用してください」と書いている以上、公的な貸付制度の可否を先に確認する順番になります。
売ったお金は収入として扱われる
生活保護は、世帯の収入と最低生活費を比べて差額を支給する仕組みです。厚生労働省は「厚生労働大臣が定める基準で計算される最低生活費と収入を比較して、収入が最低生活費に満たない場合に、最低生活費から収入を差し引いた差額が保護費として支給されます」と説明しています。自宅を売って代金を受け取れば、その分は資力として扱われます。受給中に売るのか、申請前に売るのかで扱いが変わるため、動く前に福祉事務所へ相談する必要があります。
家賃が発生すると、扶助の種類が変わる
持ち家に住んでいるあいだは家賃がかかりません。リースバックで賃借人になると毎月の家賃が生じ、これは住宅扶助が対応する費用になります。厚生労働省は扶助の種類を費用ごとに整理しています。
| 生活を営む上で生じる費用 | 扶助の種類 | 支給内容 |
|---|---|---|
| アパート等の家賃等 | 住宅扶助 | 定められた範囲内で実費を支給 |
| 日常生活に必要な費用(食費・被服費・光熱水費等) | 生活扶助 | 個人的費用と世帯共通的費用を合算して算出。10月から4月までのうち地域に応じて5〜7か月間の冬季加算がある |
| 医療サービスの費用 | 医療扶助 | 費用は直接医療機関へ支払(本人負担なし) |
| 介護サービスの費用 | 介護扶助 | 費用は直接介護事業者へ支払(本人負担なし) |
住宅扶助は「定められた範囲内で実費を支給」とされています。範囲を超える家賃は対象になりません。リースバックの家賃は売却価格と利回りから決まるため、提示された家賃がこの範囲に収まるかどうかは、契約前に確かめておく必要があります。持ち家のときはゼロだった固定費が毎月発生する、という形の変化そのものが判断材料になります。
確認する順番
図:自宅があって生活費が足りないときの順番
1
年金や手当など、受けられる他の制度がないかを確認します。厚生労働省は「まずそれらを活用してください」としています。
2
自宅が「生活に利用されている」状態かを整理します。空き家や別荘など生活に使っていない不動産があれば、そちらが先に資産の活用の対象になります。
3
社会福祉協議会の窓口で、不動産担保型生活資金または要保護世帯向け不動産担保型生活資金の対象になるかを相談します。窓口は市区町村の社会福祉協議会です。
4
それでも足りない場合に、福祉事務所へ生活保護の相談をします。申請時には収入・資産の状況がわかる資料の提出を求められることがあります。
5
リースバックはこのあとの選択肢です。売却代金と家賃の総額、契約の終わり方を先に確かめます。相見積もりの取り方と住宅ローンが払えないときの選択肢もあわせて読んでください。
よくある質問
持ち家があると生活保護は受けられませんか
厚生労働省が資産の活用として挙げているのは「預貯金、生活に利用されていない土地・家屋等」です。現に住んでいる家をただちに売却対象とする記載はありません。実際の判断は福祉事務所が世帯の状況をみて行います。
自宅を担保に公的な資金を借りられますか
生活福祉資金貸付制度に「不動産担保型生活資金」(低所得の高齢者世帯向け)と「要保護世帯向け不動産担保型生活資金」があります。いずれも居住用不動産を担保に生活資金を貸す枠組みです。
いくらまで借りられますか
不動産担保型生活資金は土地の評価額の70%程度かつ月30万円以内、要保護世帯向けは土地及び建物の評価額の70%程度(集合住宅は50%)かつ生活扶助額の1.5倍以内が、厚生労働省の公表する条件です。
利子はかかりますか
どちらも年3%、または長期プライムレートのいずれか低い利率です。据置期間は契約終了後3月以内、償還期限は据置期間終了時とされています。
保証人は必要ですか
不動産担保型生活資金は必要で、推定相続人の中から選任するとされています。要保護世帯向け不動産担保型生活資金は不要です。
リースバックで売ったお金はどう扱われますか
生活保護は収入と最低生活費を比べて差額を支給する制度のため、受け取った代金は資力として扱われます。売却の前に福祉事務所へ相談する必要があります。