「リースバックは損」「やめとけ」と言われるとき、何がどれだけ損なのかは、たいてい示されません。この記事は失うものを金額と条文に置き換えて、自分の数字で確かめるための整理です。買取価格と家賃の水準は物件ごとに決まるため相場は書きませんが、相場を自分で調べる公的なサイトと、計算に入れ忘れやすい項目、そして契約の条項で決まってしまう部分を並べます。
この記事の要点
- 買主は家賃収入と将来の売却で投下資金を回収する設計なので、売却価格と家賃はセットで決まります。片方だけを有利にはできません。
- 取引価格や地価は国土交通省の不動産情報ライブラリで誰でも調べられます。提示額が妥当かを自分の手で確かめられます。
- 家賃は契約後に上がりうる一方、定期借家で賃料改定の特約を置くと借賃増減請求権が適用されません(借地借家法38条9項)。下げる側の主張も封じられます。
- 買い戻すときは相手が事業者なので、建物部分に消費税が乗ります。売ったときは乗らなかった分が、戻すときに増えます。
- 国土交通省は、契約内容や将来の収支計画について理解が不十分なまま契約したこと等を理由としたトラブル事例も見られるとしています。
- 事業者が転売しても、引渡しを受けている借主の立場は消えません(借地借家法31条、民法605条の2)。倒産や転売を過度に恐れる必要はありません。
「損」は3か所で生まれる
金額として失うものは、大きく3つに分かれます。どれも別々に発生するので、まとめて「損」と呼ぶと大きさが分からなくなります。
| どこで | 何が起きるか | 自分で確かめる方法 |
|---|---|---|
| 売るとき | 買主は賃貸に回して回収する前提で値を付けるため、通常の売却と同じ価格にはなりにくい | 不動産情報ライブラリの取引価格と地価、路線価図で周辺の水準を調べる |
| 住んでいる間 | 毎月の家賃が積み上がる。固定資産税がなくなる一方、家賃は年数に比例して増える | 住みたい年数を決めて家賃総額を出し、売却で受け取る額と並べる |
| 買い戻すとき | 買戻し価格に加えて、建物部分の消費税、印紙税、不動産取得税、登記費用がかかる | 買戻しの条項で価格の決め方を確認し、税を足して総額にする |
受け取る金額は最初に確定し、支払う金額は年数に比例して増える、という非対称な形です。だから「いくらで売れるか」だけを比べても判断できません。住みたい期間を決めて総額で見る必要があります。
売却価格が妥当かは、自分で調べられる
提示額が安いかどうかを判断する材料は、公的なサイトで手に入ります。国土交通省の不動産情報ライブラリは、不動産の取引価格、地価公示等の価格情報、防災情報、都市計画情報、周辺施設情報などを見られるサイトです。
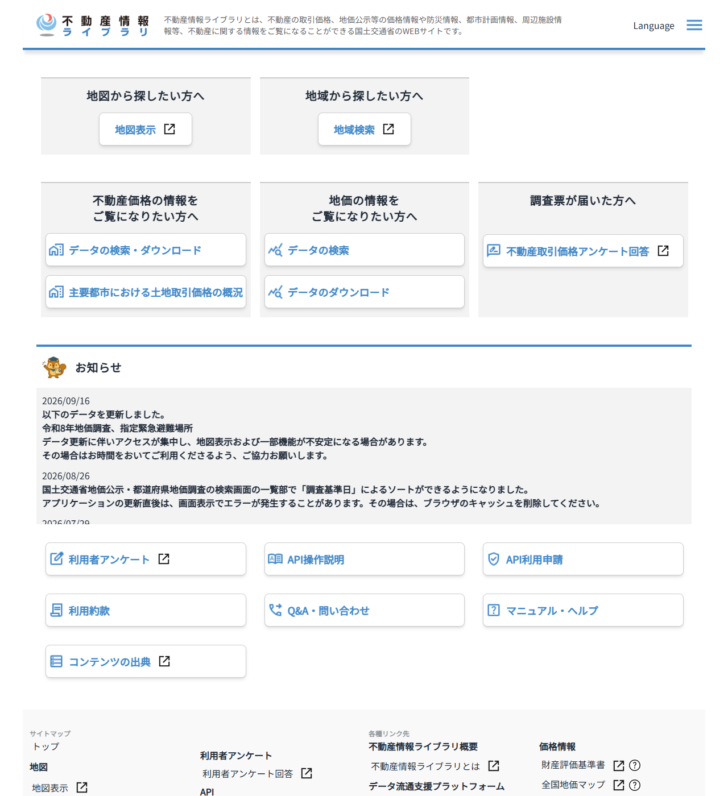
「不動産価格の情報をご覧になりたい方へ」からデータの検索・ダウンロードと主要都市における土地取引価格の概況へ、「地価の情報をご覧になりたい方へ」からデータの検索とダウンロードへ進めます。同じ地域の実際の取引価格を見れば、提示された買取価格がどの水準にあるかが分かります。
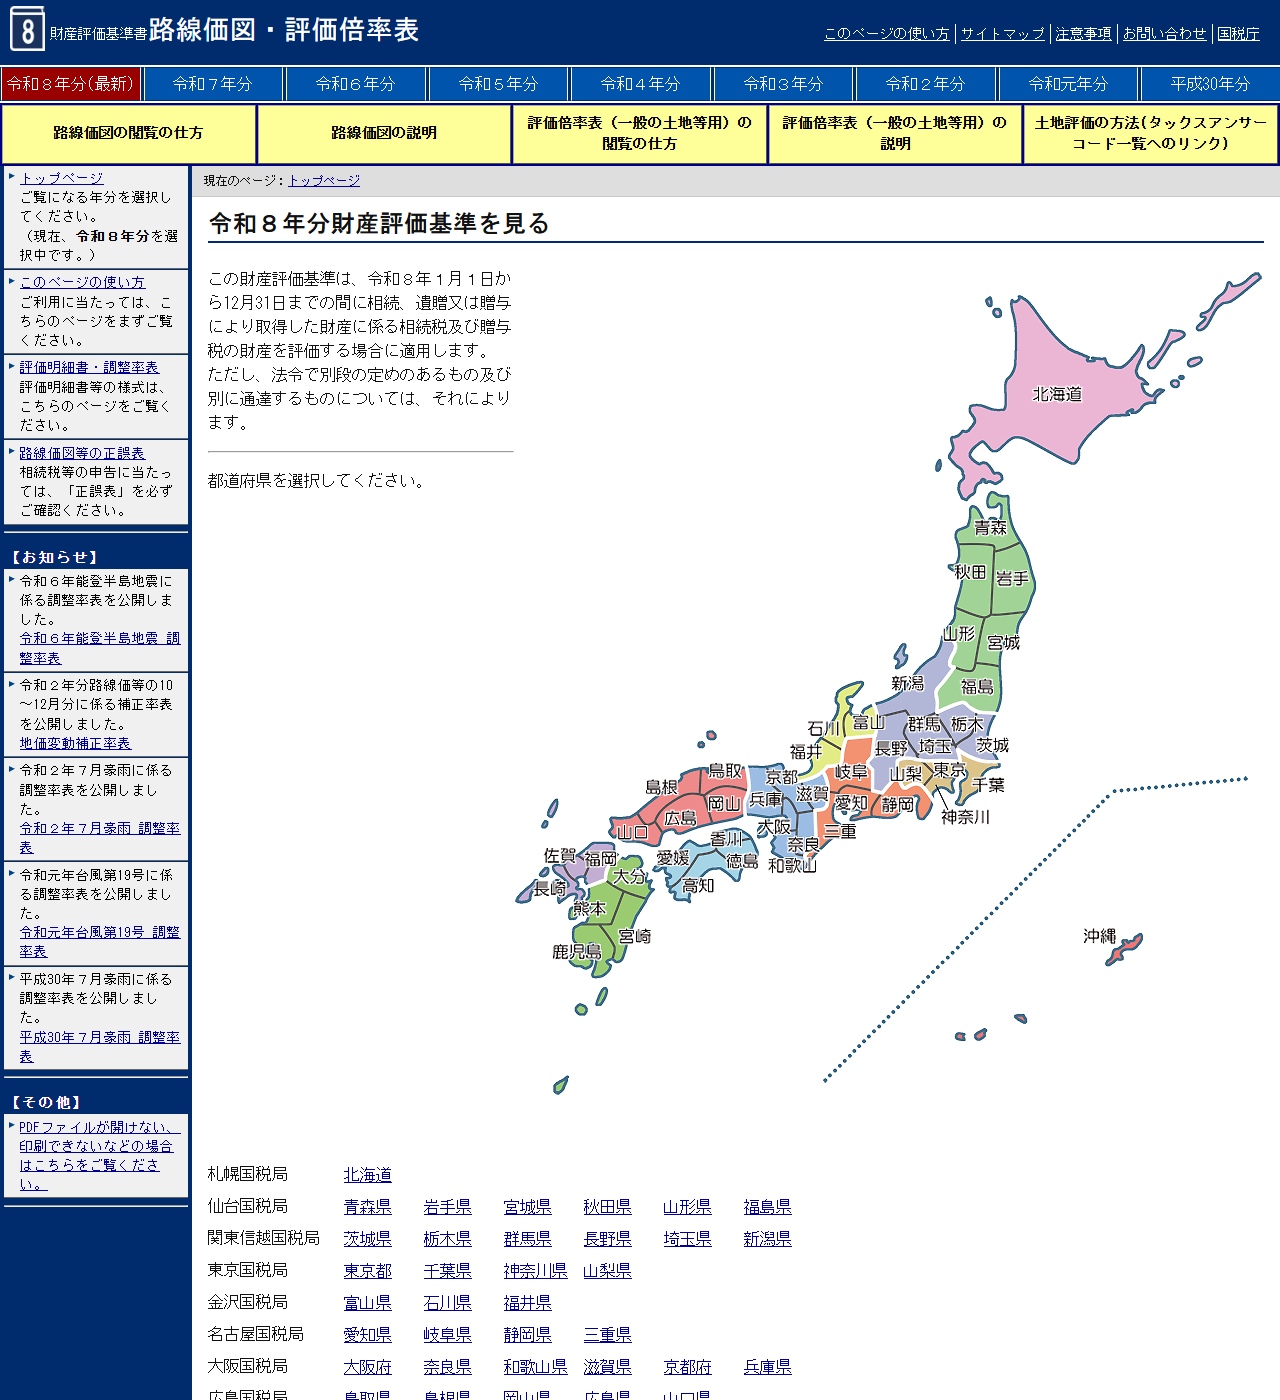
土地の評価額のもう一つの物差しが路線価です。国税庁の財産評価基準書で、路線価図と評価倍率表を年分ごとに閲覧できます。
ここで大事なのは、「相場より安い」こと自体は取引の欠陥ではないという点です。買主は家賃収入と将来の売却で回収する設計なので、通常の売却と同じ価格にはなりにくい構造です。問題になるのは、その差がいくらなのかを知らないまま契約することです。差額を把握していれば、通常の売却や他の手段と比べる判断ができます。
契約の条項で決まってしまうもの
家賃が上がる、あるいは下げられない
条文借地借家法32条1項の借賃増減請求は、効力が将来に向かってのみ生じます。ただし定期借家で賃料改定の特約を置いた場合、32条は適用されません(38条9項)。
意味改定特約があると、上げられない代わりに下げる主張もできなくなります。どちらに転ぶかは特約の書き方次第です。
思ったより早く出ることになる
条文定期借家は期間の満了で終了し、更新がありません(38条1項)。1年以上の契約では、満了の1年前から6か月前までの終了通知が要ります(38条6項)。
意味再契約は新しい契約です。条件も、応じるかどうかも、その時点で決まります。
買い戻せない、または高くつく
条文買戻しの約束が民法の買戻し特約なのか再売買の予約なのかで、行使できる期間も価格の決め方も変わります。口頭の約束は形として残りません。
意味買い戻すとき売主は事業者なので、建物部分に消費税が乗ります。土地は非課税のままです(消費税法別表第二第1号)。
修繕費を負担することがある
条文原状回復の義務から通常損耗と経年変化は除かれます(民法621条)。ただし賃貸中の修繕をどちらが負うかは契約の定めによります。
意味所有権が移っているのに修繕費を負う設計になっていることがあります。契約書の負担区分を読んでください。
条項ごとの詳しい説明は、定期借家契約とは、買戻し特約と再売買の予約の違い、リースバックに消費税はかかるのか、修繕・原状回復の負担区分に分けて書いています。
過度に恐れなくてよい部分
「業者が倒産したら追い出される」「転売されたら終わり」という言い方を見かけますが、条文はそうなっていません。建物の引渡しを受けた借主は、賃借権の登記がなくても、その後に建物について物権を取得した者に対抗できます(借地借家法31条)。対抗要件を備えた賃貸借の付いた不動産が譲渡されると、賃貸人の地位は譲受人へ移り(民法605条の2第1項)、敷金の返還債務と費用償還債務も譲受人が承継します(同条4項)。
つまりオーナーが変わっても、借りている立場そのものは続きます。変わるのは家賃の支払先と連絡先です。もっとも、新しいオーナーの方針が前と同じとは限らないため、再契約の場面では条件が変わりえます。買い手の側から見た仕組みはリースバック物件への投資に整理しました。
国が問題視しているのは「理解しないまま契約すること」
「住宅のリースバックに関するガイドブック」が公表されたのは令和4年6月24日です。国土交通省の報道発表は、近年高齢者世帯を中心に住み替えや建て替え資金の確保等を目的とした取引が徐々に増加傾向にあり、多様なライフスタイルの実現や既存住宅流通市場の活性化、空き家の発生防止等につながるものとして期待されるとしたうえで、次のように書いています。
このような取引は……期待されるものである一方で、契約内容や将来の収支計画について、消費者の理解が不十分なままでリースバック契約を締結したこと等を理由としたトラブル事例も見られます。(国土交通省 報道発表資料、令和4年6月24日)
「損」と語られている内容の多くは、この一文の範囲に収まります。取引の設計そのものが不当なのではなく、受け取る額と払い続ける額を並べないまま署名したことが起点になっている、という整理です。実際に寄せられている相談の型は国民生活センターが公表した相談事例、評判の確かめ方は公的な記録で評判を見る方法で扱っています。
自分の数字で出す手順
- 住みたい年数を決める
ここが決まらないと総額が出ません。5年なのか10年なのか、仮でよいので置きます。
- 提示された買取価格から、手取り額を出す
住宅ローンの残債、抵当権抹消の費用、印紙税、仲介手数料があれば差し引きます。
- 家賃総額を出す
月額家賃×12×年数。共益費や保証料が別にあれば足します。
- 不動産情報ライブラリで周辺の取引価格を調べる
通常の売却ならいくらになりそうかの当たりをつけます。路線価図も併用します。
- 通常の売却と並べる
通常の売却なら、手取りは増える代わりに引っ越し費用と新しい家賃が発生します。両方を同じ年数で比べます。
- 買い戻す前提なら、その総額も足す
買戻し価格に建物部分の消費税、印紙税、不動産取得税、登記費用を加えます。
- 複数社に同じ条件で出す
1社の提示だけでは、その水準が高いのか安いのかを判断できません。
概算の組み立て方と見落としやすい費用は見積もりシミュレーションに、同じ条件で複数社に出す手順はリースバックの相見積もりにまとめました。
よくある質問
リースバックはやめたほうがよいですか
住みたい年数と、受け取る額・払い続ける額を並べたうえでないと判断できません。国土交通省は、多様なライフスタイルの実現や空き家の発生防止等につながるものとして期待される取引だとしたうえで、理解が不十分なまま契約したこと等を理由とするトラブル事例も見られるとしています。
買取価格が相場より安いのはなぜですか
買主は賃貸に回して家賃収入を得て、将来の売却で回収する設計だからです。安いこと自体が欠陥なのではなく、その差額を知らないまま契約することが問題になります。差額は不動産情報ライブラリの取引価格で確かめられます。
家賃はあとから上がりますか
32条1項の借賃増減請求は、さかのぼらず将来の分についてだけ効きます。定期借家で賃料改定の特約を置いた場合は32条が適用されません(38条9項)。特約の有無で争える範囲が変わります。
業者が倒産したら追い出されますか
建物の引渡しを受けている借主は、登記がなくても新しい所有者に賃借権を主張できます(借地借家法31条)。賃貸人の地位は譲受人に移り、敷金の返還債務も承継されます(民法605条の2第1項・4項)。
買い戻せば元に戻りますか
金額の面では戻りません。買い戻すときの売主は事業者なので、建物部分に消費税がかかります。印紙税、不動産取得税、登記費用も改めて発生します。
この記事で確認した一次情報
- 国土交通省「不動産情報ライブラリ」(取引価格・地価公示等):https://www.reinfolib.mlit.go.jp/
- 国税庁「財産評価基準書 路線価図・評価倍率表」:https://www.rosenka.nta.go.jp/
- 国土交通省 報道発表資料「住宅のリースバックに関するガイドブック」を公表しました(令和4年6月24日):https://www.mlit.go.jp/report/press/house02_hh_000174.html
- e-Gov法令検索「借地借家法」(平成三年法律第九十号)31条・32条・38条:https://laws.e-gov.go.jp/law/403AC0000000090
- e-Gov法令検索「民法」(明治二十九年法律第八十九号)605条の2・621条:https://laws.e-gov.go.jp/law/129AC0000000089
- e-Gov法令検索「消費税法」(昭和六十三年法律第百八号)別表第二第1号:https://laws.e-gov.go.jp/law/363AC0000000108