
リースバックの費用は「売却にかかるもの」と「賃貸借にかかるもの」が同じ見積書に混ざって出てきます。しかも業者ごとに項目名が違うため、2社を並べても比べにくい。この記事では、金額の根拠が法令や公表資料で確かめられるものと、業者が自由に決めているものを分けて並べました。前者は自分で計算できます。後者は交渉と相見積もりの対象です。掲載内容は2026年10月7日に国税庁とe-Gov法令検索で確認したものです。
先に結論
- 費用は3つの層に分かれます。売買で出ていくもの、賃貸借を始めるときに出ていくもの、住んでいる間に毎月出ていくものです。
- 金額が法令で決まっているのは印紙税と登録免許税だけ。売買代金1,000万円超5,000万円以下なら印紙税は1万円(軽減措置)です。
- 仲介手数料の上限は国土交通大臣が定め、宅建業者は事務所の見やすい場所に掲示する義務があります(宅建業法46条4項)。その場で確認できます。
- リースバック業者が自分で買い取る形なら、売買の仲介手数料は発生しません。仲介が入るかどうかで見積もりの前提が変わります。
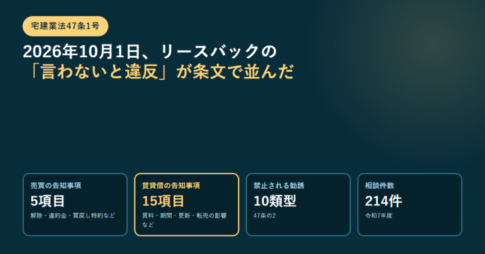
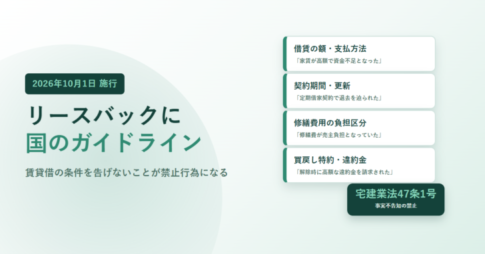
- 2026年10月1日に施行された国交省のガイドラインは、「代金以外に授受される金銭の額及び当該金銭の授受の目的」を、告げなければ宅建業法違反になる事項に挙げています。
費用を3つの層に分けて並べる
見積書が読みにくいのは、性質の違う費用が1枚に並んでいるからです。まず層で分けます。
3つの層と、そこに入るもの
売買で出ていくもの
印紙税、抵当権抹消の登録免許税と司法書士報酬、仲介が入る場合の仲介手数料、測量や境界確定が必要な場合はその費用。
多くは契約・決済のときに一度だけ。
賃貸借を始めるときに出ていくもの
敷金、礼金、保証会社の保証料、火災保険料、賃貸借の仲介手数料。
業者によって有無も金額も違う層です。
住んでいる間に毎月出ていくもの
賃料、共益費や管理費、保証会社の年間更新料、火災保険の更新料。
総額で効くのはここです。
売却代金が手取りでいくら残るかを知りたいなら1層目、契約の初期費用を知りたいなら2層目、損得を判断したいなら3層目を見ます。見積書を受け取ったら、まず各行をこの3つに仕分けてください。そのうえで、次に説明する「法令で決まっている額」と照らします。
印紙税は契約金額で決まる。軽減措置の税額表
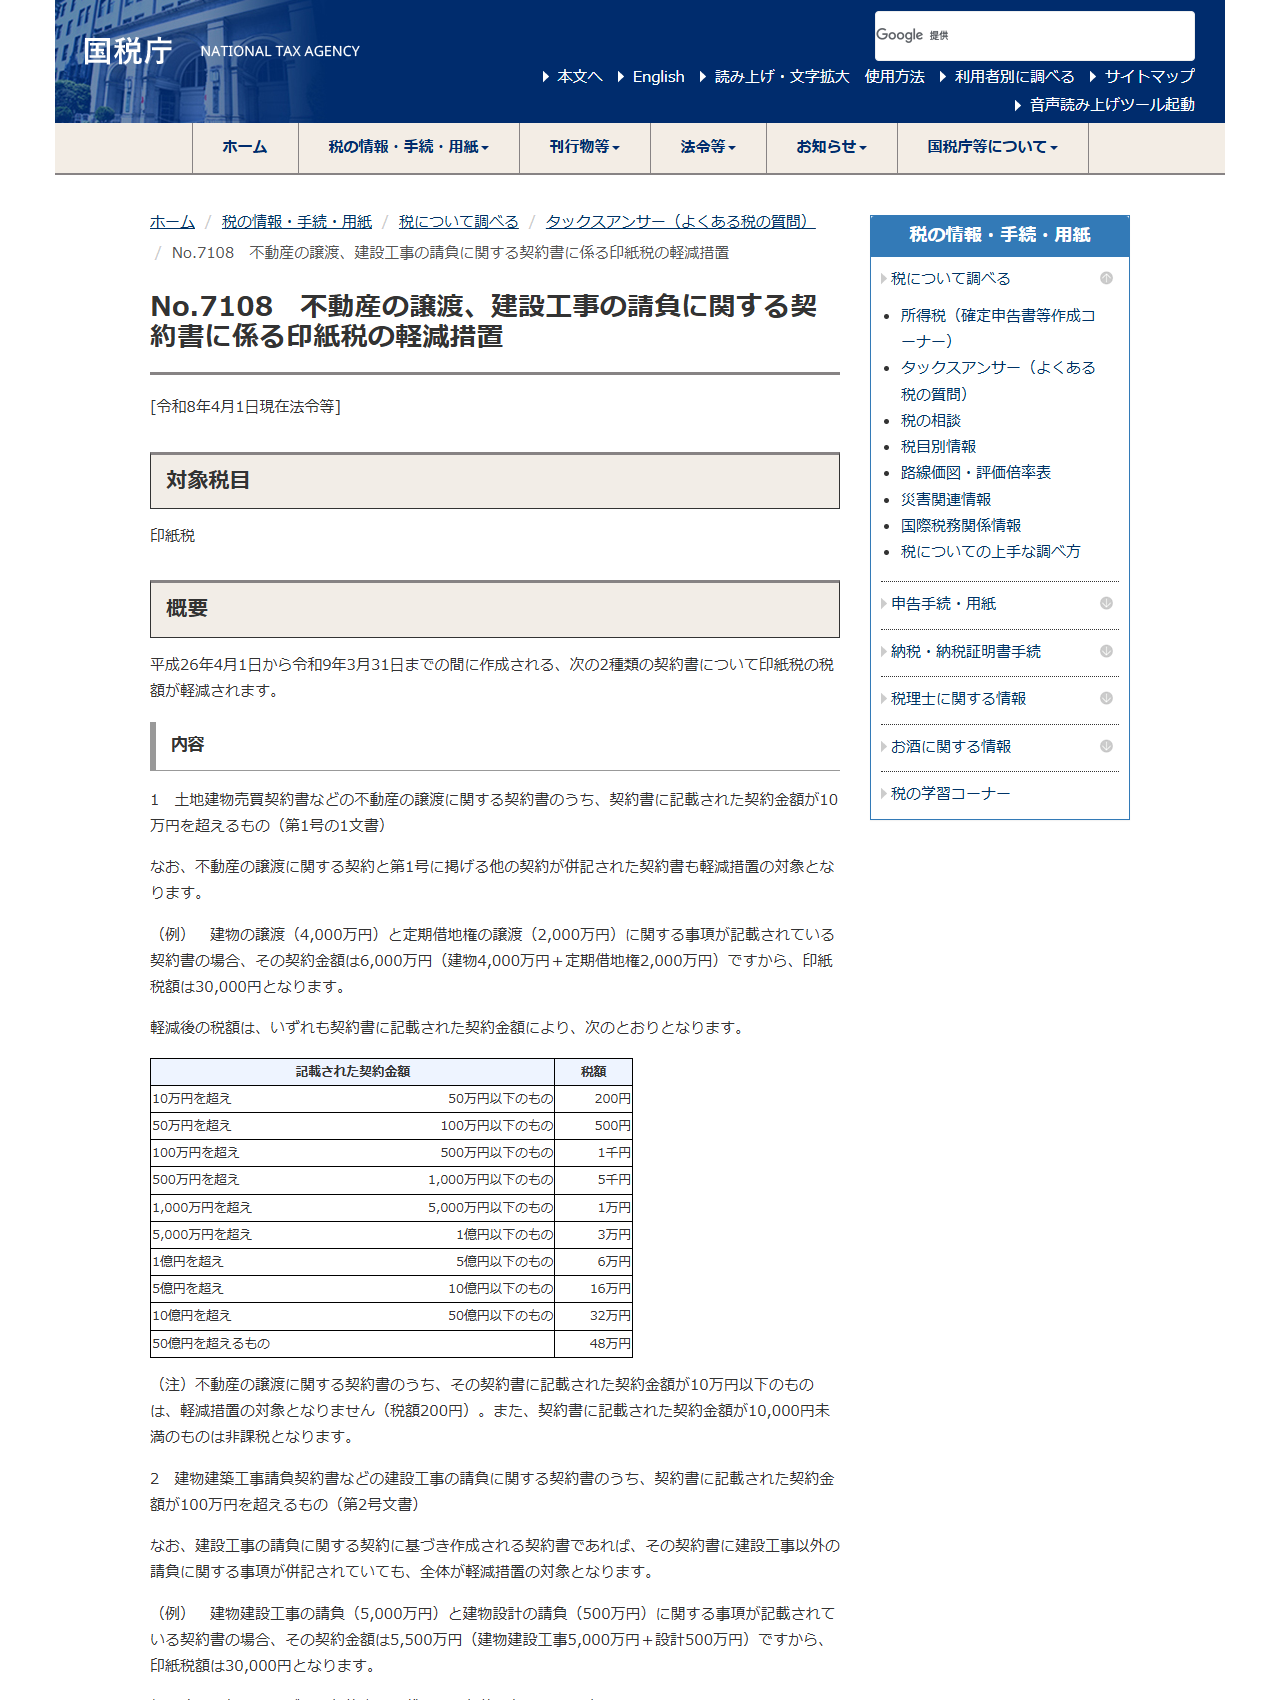
売買契約書には印紙を貼ります。税額は契約金額で決まり、平成26年4月1日から令和9年3月31日までに作成される不動産の譲渡に関する契約書には軽減措置が適用されます。国税庁のタックスアンサーNo.7108に出ている軽減後の税額は次のとおりです。
| 記載された契約金額 | 税額 |
|---|---|
| 10万円を超え50万円以下 | 200円 |
| 50万円を超え100万円以下 | 500円 |
| 100万円を超え500万円以下 | 1千円 |
| 500万円を超え1,000万円以下 | 5千円 |
| 1,000万円を超え5,000万円以下 | 1万円 |
| 5,000万円を超え1億円以下 | 3万円 |
| 1億円を超え5億円以下 | 6万円 |
一般的な住宅のリースバックなら、売却価格は1,000万円から5,000万円の帯に入ることが多く、印紙税は1万円になります。契約金額が10万円以下のものは軽減措置の対象外で税額200円、1万円未満のものは非課税です。
仲介手数料は「上限が掲示されている」
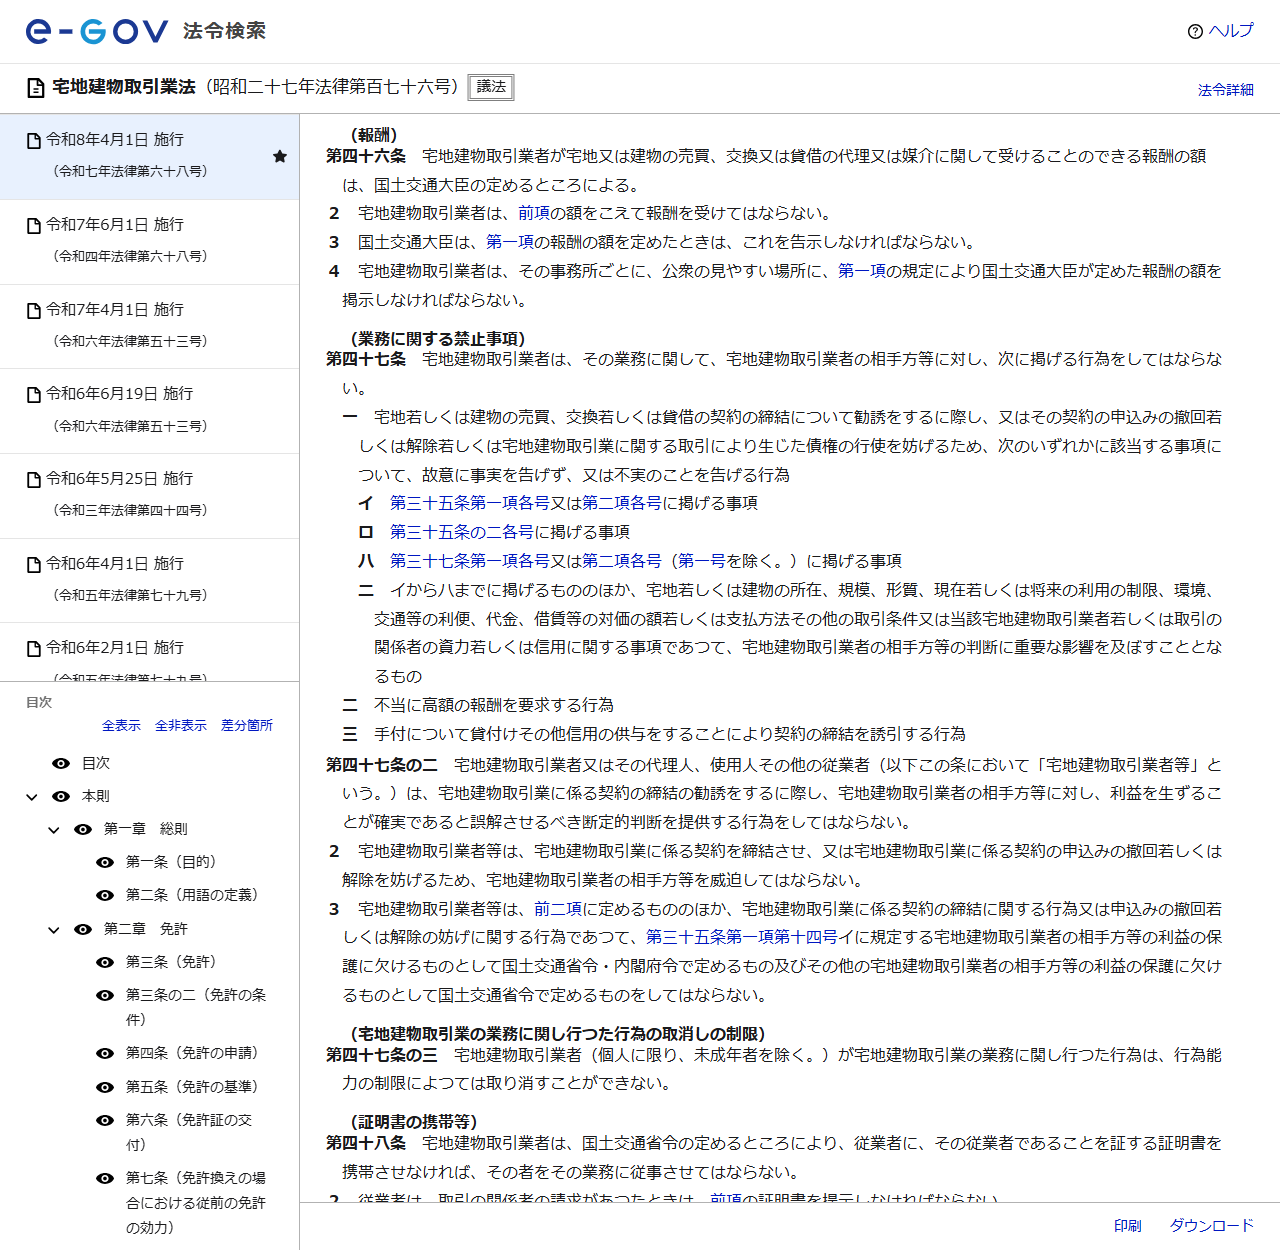
宅地建物取引業法46条1項は、宅建業者が売買・交換・貸借の代理または媒介に関して受けることのできる報酬の額は国土交通大臣の定めるところによると定めています。2項は、その額を超えて報酬を受けてはならないと定め、3項は国土交通大臣が額を定めたときは告示しなければならないとしています。そして4項が重要です。
46条4項は、宅建業者はその事務所ごとに、公衆の見やすい場所に、国土交通大臣が定めた報酬の額を掲示しなければならないと定めています。つまり上限は、業者の事務所に行けば必ず貼ってあります。見積書の仲介手数料が妥当かどうかは、その掲示と突き合わせれば確かめられます。
もう1点、リースバック特有の事情があります。リースバック業者が自分で買い取る形なら、売買に仲介は入りません。この場合、売買の仲介手数料は発生しないのが筋です。見積書に仲介手数料が載っているなら、誰が誰を媒介しているのかを聞いてください。2026年10月1日に施行された国交省のガイドラインも、対象を「売買の買主が宅建業者であるもの、または売買を宅建業者が媒介もしくは代理するもの」と分けて書いています。
金額の根拠が公表されているもの、いないもの
見積書の各行を、根拠のあるなしで仕分けると次のようになります。根拠がある行は自分で検算できます。根拠がない行は、他社と比べる以外に確かめる方法がありません。
| 費用 | 層 | 金額の根拠 | 確かめ方 |
|---|---|---|---|
| 印紙税 | 売買 | 法令(印紙税法・租税特別措置法91条) | 契約金額から税額表で引く |
| 抵当権抹消の登録免許税 | 売買 | 法令(登録免許税法) | 不動産1個につき1,000円で数える |
| 仲介手数料 | 売買・賃貸借 | 国土交通大臣の告示(上限) | 事務所の掲示を見る。上限以下か確認 |
| 司法書士報酬 | 売買 | 各事務所が決める | 内訳の見積りをもらう |
| 敷金・礼金 | 賃貸借 | 契約で決まる | 契約終了時の精算条件まで確認する |
| 保証会社の保証料 | 賃貸借・毎月 | 保証会社が決める | 初回と更新の両方を聞く |
| 火災保険料 | 賃貸借・毎月 | 保険会社が決める | 借家人賠償責任の有無を確認する |
| 事務手数料 | 売買・賃貸借 | 業者が決める | 何の対価かを書面で確認する |
最後の「事務手数料」は注意が要ります。2026年10月1日に施行された国交省のガイドラインは、告げなければ宅建業法47条1号の事実不告知に当たる事項として、売買については「代金以外に授受される金銭の額及び当該金銭の授受の目的」を、賃貸借については「借賃以外の金銭の授受に関する定めがあるときは、その額並びに当該金銭の授受の時期及び目的」を挙げています。名目だけ示して目的を説明しない扱いは、この列挙に照らすと説明がつきません。
見積書を受け取ったら確かめること
- 各行を、売買・賃貸借の開始時・毎月の3層に仕分ける。層をまたいだ合計で比べない。
- 印紙税が契約金額の帯と合っているか、税額表で引いて確かめる。
- 抵当権抹消の登録免許税が、抹消する不動産の個数と合っているか数える。土地と建物で2個になる。
- 仲介手数料があるなら、誰を媒介した対価なのかを聞く。業者が自分で買い取るなら売買の仲介は発生しない。
- 敷金が契約終了時にどう精算されるかを、金額と条件まで書面で確認する。
- 保証料と火災保険料は、初回だけか毎年かかるのかを分けて聞く。
- 名目が「事務手数料」の行は、何の対価かを書面で説明してもらう。
よくある質問
- リースバックの印紙税はいくらですか。
- 契約金額で決まります。軽減措置により、1,000万円を超え5,000万円以下なら1万円、5,000万円を超え1億円以下なら3万円です。軽減措置は平成26年4月1日から令和9年3月31日までに作成される契約書が対象です。
- 仲介手数料はかかりますか。
- リースバック業者が自分で買い取る形なら、売買の仲介は入らないため発生しないのが筋です。宅建業者が媒介する形なら発生し、上限は国土交通大臣が定めた額です。
- 上限はどこで確かめられますか。
- 宅建業法46条4項により、宅建業者は事務所ごとに公衆の見やすい場所へ、国土交通大臣が定めた報酬の額を掲示する義務があります。事務所でそのまま確認できます。
- 抵当権抹消の費用はいくらですか。
- 登録免許税は不動産1個につき1,000円です。土地と建物の2個なら2,000円で、これに司法書士へ依頼する場合の報酬が加わります。司法書士報酬は各事務所が決めるため、見積りを取ってください。
- 敷金は返ってきますか。
- 契約の精算条件によります。ガイドラインは、賃貸借の告知事項として「敷金その他いかなる名義をもつて授受されるかを問わず、契約終了時において精算することとされている金銭の精算に関する事項」を挙げています。契約前に条件を確かめてください。
- どこまでが交渉できる費用ですか。
- 印紙税と登録免許税は法令で決まるため動きません。司法書士報酬、敷金・礼金、保証料、事務手数料は業者や事業者が決めるため、相見積もりと交渉の対象になります。
この記事で確認した一次情報
- 国税庁 タックスアンサー「No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7108.htm(令和8年4月1日現在法令等。平成26年4月1日から令和9年3月31日までに作成される契約書が対象。軽減後の税額は10万円超50万円以下200円、50万円超100万円以下500円、100万円超500万円以下1千円、500万円超1,000万円以下5千円、1,000万円超5,000万円以下1万円、5,000万円超1億円以下3万円、1億円超5億円以下6万円。契約金額10万円以下は軽減対象外で200円、1万円未満は非課税。根拠法令は措法91)
- e-Gov法令検索「宅地建物取引業法(昭和二十七年法律第百七十六号)」第46条 https://laws.e-gov.go.jp/law/327AC1000000176#Mp-At_46(1項=報酬の額は国土交通大臣の定めるところによる、2項=前項の額をこえて報酬を受けてはならない、3項=定めたときは告示しなければならない、4項=事務所ごとに公衆の見やすい場所に掲示しなければならない)
- 国土交通省「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」本文(令和8年10月1日施行版)https://www.mlit.go.jp/tochi_fudousan_kensetsugyo/const/content/002025410.pdf(売買の告知事項に「代金以外に授受される金銭の額及び当該金銭の授受の目的」、賃貸借の告知事項に「借賃以外の金銭の授受に関する定めがあるときは、その額並びに当該金銭の授受の時期及び目的」「敷金その他いかなる名義をもつて授受されるかを問わず、契約終了時において精算することとされている金銭の精算に関する事項」を列挙。対象は売買の買主が宅建業者であるものまたは宅建業者が媒介等するもの)
掲載内容は2026年10月7日に国税庁・e-Gov法令検索・国土交通省の公表資料で確認したものです。税額と制度は改定されます。司法書士報酬や保証料など事業者が決める費用は、必ず見積りで確認してください。この記事は情報提供であり、税務または法律の助言ではありません。