自宅を売って、そのまま住み続ける。この形はリースバックだけのものではありません。買主を子や親族にすれば、同じことが身内の中で完結します。実際、住宅ローンの返済が苦しくなった局面で「息子に買ってもらう」という案は必ず出てきます。ただ、税と融資の扱いは事業者を相手にする場合とまったく違います。安く売れば贈与とみなされ、マイホームの特例は使えず、買う側は住宅ローンを組みにくい。条文と国税庁の公表資料で、その3点を確かめます。
親子間・親族間売買で先に知ること
- 相続税法7条は、著しく低い価額の対価で財産の譲渡を受けた場合、時価との差額に相当する金額を贈与により取得したものとみなすと定めています。
- 国税庁は、著しく低い価額かどうかは個々の具体的事案に基づき判定するとしており、一律の割合を示していません。
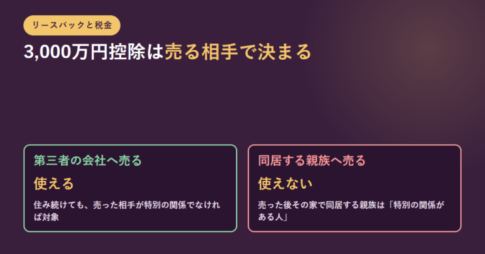
- マイホームを売ったときの3,000万円の特別控除は、親子や夫婦など「特別の関係がある人」に対して売ったものでないことが要件です。親子間売買では使えません。
- 「特別の関係がある人」には、生計を一にする親族、売った家屋で同居する親族、内縁関係にある人、特殊な関係のある法人も含まれます。
- リースバックなら買主は第三者なので、要件を満たせば3,000万円控除の対象になり得ます。選ぶ相手で税額が変わります。
形は似ているが、相手が違う
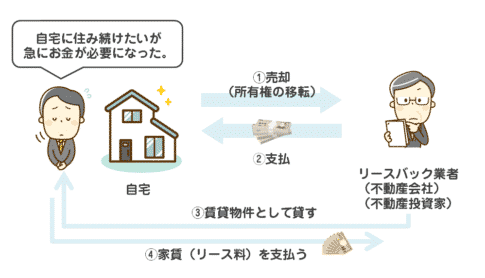
まず全体像を並べます。売って住み続けるという結果は同じでも、途中の手続きと税の扱いが分かれます。
| 比べる点 | リースバック | 親子間・親族間売買 |
|---|---|---|
| 買主 | リースバック事業者 | 子・親・兄弟姉妹など |
| 売却後の居住 | 賃貸借契約を結んで住む | 買主との取り決め次第。無償の使用貸借になることもある |
| 3,000万円の特別控除 | 要件を満たせば使える | 特別の関係がある人への譲渡に当たるため使えない |
| 価格の決め方 | 事業者の査定。相場より低くなることが多い | 自由に決められるが、低すぎるとみなし贈与 |
| 買主の資金 | 事業者の自己資金 | 住宅ローンを使いにくい |
| 将来の扱い | 買戻し特約や再売買の予約による | 相続のときに遺産分割の対象から外れる |
リースバックの側の条件はリースバックとはに整理しています。どちらが良いかではなく、どの制約を受け入れられるかで選ぶことになります。
安く売ると差額が贈与になる
親子間でいちばん問題になるのが価格です。身内だから安くしよう、という判断が税務上の論点を作ります。根拠は相続税法7条です。
相続税法 第7条(贈与又は遺贈により取得したものとみなす場合)
著しく低い価額の対価で財産の譲渡を受けた場合においては、当該財産の譲渡があつた時において、当該財産の譲渡を受けた者が、当該対価と当該譲渡があつた時における当該財産の時価との差額に相当する金額を当該財産を譲渡した者から贈与により取得したものとみなす。
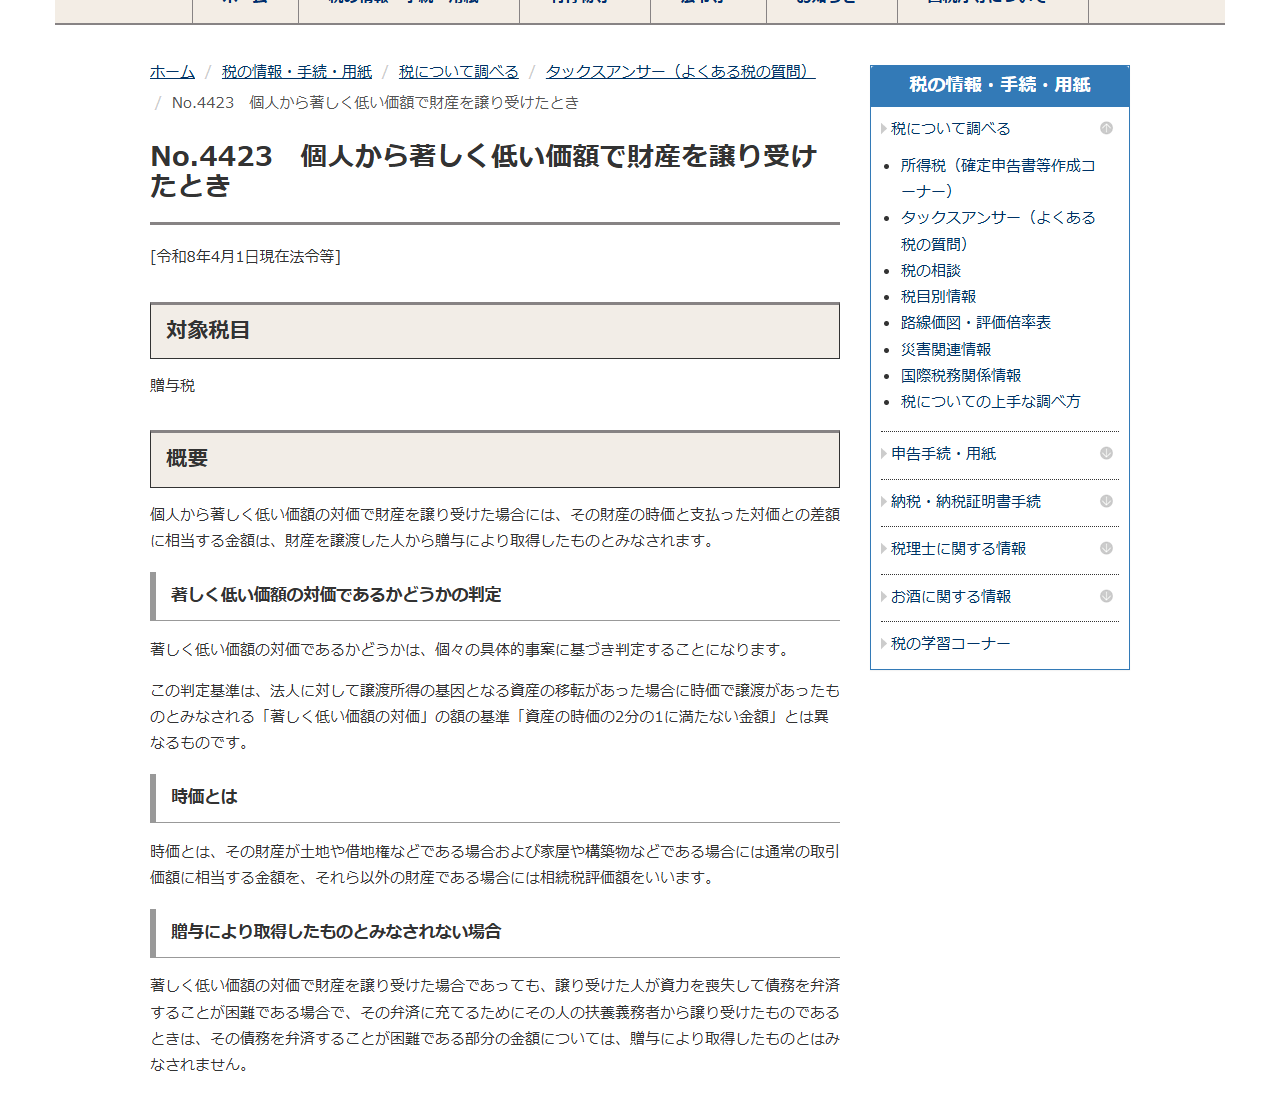
国税庁は、著しく低い価額の対価であるかどうかは個々の具体的事案に基づき判定するとしています。さらに、この判定基準は、法人への譲渡で時価とみなされる「資産の時価の2分の1に満たない金額」という基準とは異なると明記しています。半額なら大丈夫、という目安は成り立ちません。
時価の意味も示されています。土地や借地権、家屋や構築物であれば通常の取引価額に相当する金額、それ以外の財産であれば相続税評価額です。相続税評価額で売れば安全、という理解は不動産には当てはまりません。
例外もあります。譲り受けた人が資力を喪失して債務を弁済することが困難である場合に、その弁済に充てるため扶養義務者から譲り受けたときは、弁済が困難な部分の金額について贈与とみなされません。返済が行き詰まった局面で親族が引き取る形が、この規定に当たる余地があります。適用の可否は個別に判断されます。
3,000万円控除が使えない
売る側の税負担にも差が出ます。マイホームを売ったときは譲渡所得から最高3,000万円を差し引ける特例がありますが、国税庁が挙げる要件のひとつが相手の範囲です。
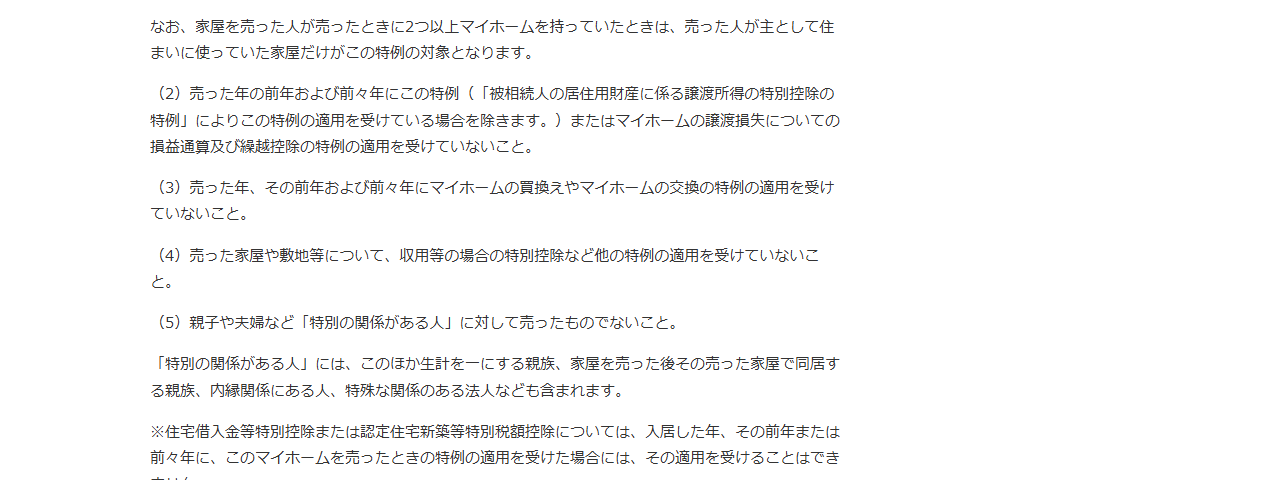
要件の5番目に「親子や夫婦など『特別の関係がある人』に対して売ったものでないこと」とあります。そして特別の関係がある人には、生計を一にする親族、家屋を売った後にその家屋で同居する親族、内縁関係にある人、特殊な関係のある法人も含まれるとされています。
ここが金額に直結します。譲渡益が出ている家を親族に売ると、3,000万円分の控除がまるごと消えます。同じ家を第三者に売れば控除の対象になり得るため、相手を選ぶだけで税額が変わります。リースバック事業者は第三者なので、ほかの要件を満たせば特例の余地があります。
譲渡所得の計算と税率はリースバックの税金と確定申告にまとめています。売却で利益が出るかどうかは、取得費と譲渡費用を引いたあとで判断してください。
買う側が住宅ローンを使いにくい
資金の手当ても壁になります。親族間の売買は、金融機関が住宅ローンの対象としにくい取引です。理由は取引の性質にあります。
相場から離れた価格になりやすく、担保評価と売買価格の乖離が生じます。融資額の根拠を作りにくくなります。
実際には資金を別の目的に使う取引と区別しにくいため、審査が慎重になります。
売主がそのまま住み続ける形は、買主の居住用という前提と合いません。住宅ローンの要件から外れることがあります。
そもそも親族間売買を取り扱わないとしている金融機関があります。申し込む前に確認が要ります。
現金で買えるなら問題になりませんが、多くの場合そうはいきません。買主の資金が用意できるかどうかが、この方法を選べるかどうかを決めます。
抵当権が残っていると動かせない
住宅ローンが残っている家では、もうひとつ前提があります。抵当権が付いたままでは、買主が引き受けません。
売買代金が残債に届かない状態であれば、債権者の同意がなければ抵当権は外れません。この局面での扱いはリースバックと抵当権で整理したオーバーローンの考え方と同じです。
相続との関係
親子間売買は、相続の前倒しのように見えて、性質は違います。売買なので、家は買った子の財産になります。
| 項目 | 親子間売買 | 生前贈与 | 相続 |
|---|---|---|---|
| 対価 | あり(時価に近い価格) | なし | なし |
| 課される税 | 売主に譲渡所得税、買主に不動産取得税・登録免許税 | 受贈者に贈与税 | 相続人に相続税 |
| 親の手元に入る現金 | 売買代金が入る | 入らない | 入らない |
| ほかの相続人との関係 | 遺産分割の対象から外れる | 特別受益として持ち戻しの対象になり得る | 分割の対象 |
| 低すぎる価格の扱い | 差額がみなし贈与(相続税法7条) | 全額が贈与 | ― |
ほかに相続人がいる場合、後から「安く売ったのではないか」と争いになることがあります。価格の根拠を残しておくことが、税務とは別の意味でも効きます。査定書や近隣の取引事例を保管しておいてください。
どちらを選ぶかの分かれ目
最後に、判断の材料を整理します。金額だけでなく、誰と関係を続けるかという点も検討に入ります。
3,000万円控除を使えるかどうかで税額が大きく変わります。第三者への売却を先に検討する価値があります。
親族が現金で買えないなら、そもそも成立しません。事業者を相手にするほうが現実的です。
将来も一族で保有し続けたいのであれば、親族間売買のほうが目的に合います。
貸主と借主という関係を家族の中に持ち込みたくない場合は、事業者を相手にするほうが割り切れます。
どちらの道を選ぶにしても、価格の根拠と税の扱いを先に確かめることが共通の出発点になります。契約を結んでから戻すのは簡単ではありません。
よくある質問
いくらで売れば「著しく低い価額」になりませんか。
国税庁は個々の具体的事案に基づき判定するとしており、割合の目安を示していません。法人への譲渡で使われる「時価の2分の1」という基準とは異なるとも明記されています。金額は時価を確かめたうえで決めてください。
時価はどう調べますか。
国税庁は、土地や借地権、家屋や構築物については通常の取引価額に相当する金額を時価としています。複数社の査定や近隣の取引事例が判断材料になります。相続税評価額をそのまま使う方法は、不動産では前提が異なります。
親子間売買でも3,000万円控除は使えませんか。
使えません。国税庁が示す適用要件の5番目に、親子や夫婦など特別の関係がある人に対して売ったものでないことが挙げられています。
兄弟に売る場合はどうですか。
特別の関係がある人には、生計を一にする親族や、売った家屋で同居する親族も含まれます。生計や同居の状況によって判断が変わるため、個別に確認してください。
住宅ローンが残っていても親族に売れますか。
売買代金で残債を完済し、抵当権を抹消できることが前提です。代金が残債に届かない場合は、債権者の同意がなければ抹消されません。
売ったあとも住み続けられますか。
買主との取り決め次第です。賃貸借契約を結ぶ形にすることも、無償で使わせる使用貸借にすることもできます。どちらにするかで、税や将来の扱いが変わります。
参照した一次情報
- e-Gov法令検索「相続税法(昭和二十五年法律第七十三号)」第7条
- 国税庁 タックスアンサー「No.4423 個人から著しく低い価額で財産を譲り受けたとき」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー「No.3302 マイホームを売ったときの特例」(適用要件)