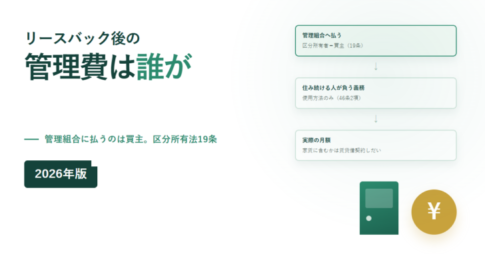
リースバックは「住み続けたまま、まとまった資金を一度に受け取れる」方法として語られます。そこまでは正しいのですが、同じことができる方法はほかにもあり、国土交通省はそれらと比較してから決めるべきだと書いています。そして条件を確かめないまま契約した結果、住み続けられなくなった相談事例や、買戻し価格が売却金額の5倍程度だと言われた相談事例も、公的な報告書に残っています。2026年10月30日に国土交通省の検討会報告書を読み、資金調達の手段としてリースバックを見るときに何を確かめるべきかを整理しました。
この記事で確かめたこと
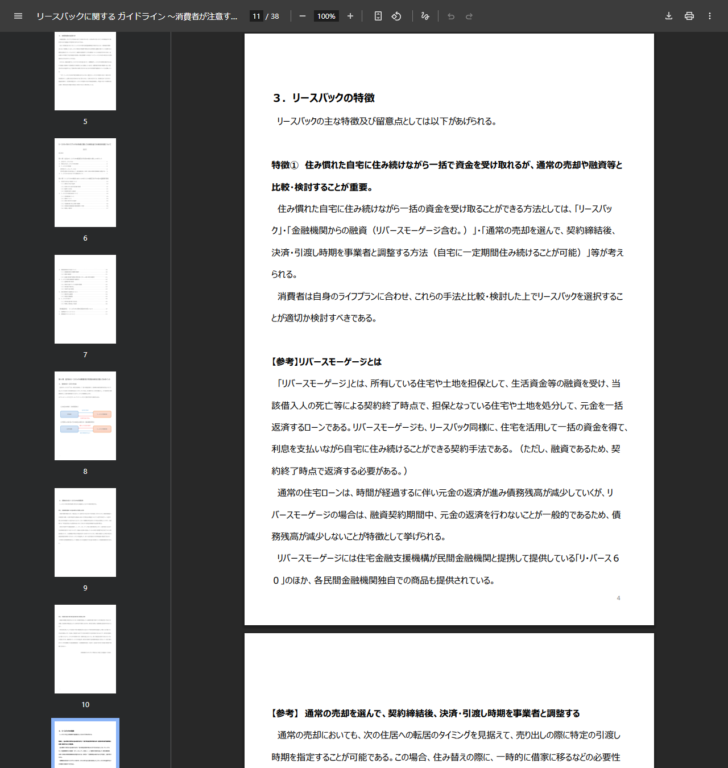
- 国土交通省は令和4年6月の報告書で特徴を4項目まとめています。特徴①として、住み慣れた自宅に住み続けながら一括で資金を受け取れるが、通常の売却や融資等と比較・検討することが重要だとしています。
- 比較の対象として挙げられているのは、金融機関からの融資(リバースモーゲージを含む)と、通常の売却を選んで決済・引渡し時期を事業者と調整する方法の2つです。
- 検討会は令和3年12月から令和4年3月まで3回開かれました。特徴②は、所有に伴う固定資産税等の支払いは不要になるが、家賃は修繕費等を含め事業者が負担する様々な費用も踏まえて設定されているというものです。
- 特徴③は、自宅が自分の持ち物ではなくなり、契約の内容によっては希望通りの期間住み続けられるとは限らないというものです。
- 報告書の相談事例には、買戻し価格を確認したところ売却金額の5倍程度が必要だと言われたケースが載っています。
- 買戻しは当然の権利ではなく、一度家を買った事業者が条件次第で「もう一度自分に家を売る」という約束ごとだと整理されています。
「売却代金の何%が家賃」という固定の決まりはない
資金調達の手段としてリースバックを調べると、家賃が売却代金の一定割合で決まるかのような説明を目にすることがあります。公的な資料でそのような率が示されているわけではありません。国土交通省の報告書は、家賃の決まり方を次のように書いています。
「家賃は上記の修繕費等を含め、事業者が賃貸人として負担する様々な費用も踏まえて設定されており、消費者は賃借人として毎月の家賃等を支払う必要がある」。つまり率ではなく、事業者が負担する費用から積み上げられるという説明です。
実際に公表されている事例を集めると、売却価格に対する年間家賃の割合には大きな幅があります。当サイトで公表事例を集計したときは年利回り1.5%から25.7%まで開きました。固定の率を前提に手取りを計算すると、実際とはかけ離れた数字になります。
国交省が挙げる4つの特徴
国土交通省は「消費者向けリースバックガイドブック策定に係る検討会」を令和3年12月から3回開き、令和4年6月に報告書をまとめています。その中で、リースバックの主な特徴と留意点が4つ示されています。
| 特徴 | 内容 |
|---|---|
| 特徴① | 住み慣れた自宅に住み続けながら一括で資金を受け取れるが、通常の売却や融資等と比較・検討することが重要 |
| 特徴② | 所有に伴う固定資産税等の支払いは不要だが、家賃等の支払いが生じる |
| 特徴③ | 自宅が自分の持ち物ではなくなり、自由に設備を改変・設置したり、契約の内容によっては希望通りの期間住み続けたりできるとは限らない |
| 特徴④ | 広告等で買い戻せると表示される場合もあるが、契約条件等に注意 |
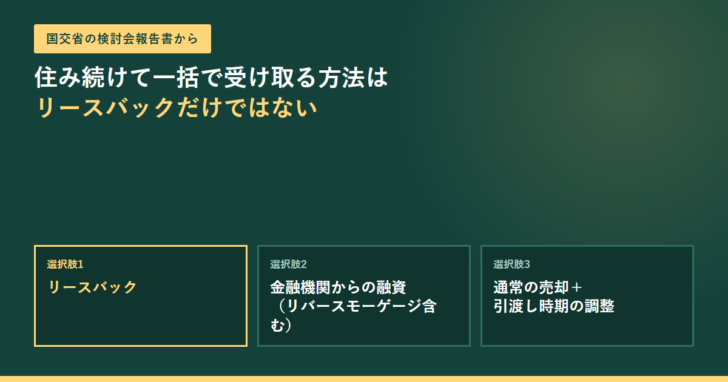
資金調達という観点でいちばん重いのは特徴①です。「住み続けながら一括で受け取る」という一点だけを見るなら、リースバックは唯一の方法ではありません。報告書は比較すべき手法を具体的に名指ししています。
比較の対象として国交省が挙げている3つ
住み続けながら一括で資金を得る3つの方法
リースバック
自宅を売り、賃貸借契約を結んで住み続けます。所有権は事業者に移り、毎月の家賃が発生します。
金融機関からの融資(リバースモーゲージを含む)
所有権は自分のままで、住宅や土地を担保に融資を受けます。融資なので、契約終了時点で返済が必要です。
通常の売却+引渡し時期の調整
売り出しの際に引渡し時期を指定すれば、一時的に借家へ移る必要がなくなります。買主の応諾を得られるかの確認が要ります。
報告書はリバースモーゲージについても説明を置いています。所有している住宅や土地を担保として生活資金等の融資を受け、借入人の死亡等による契約終了時点で担保を処分して元金を一括返済するローンだとされ、通常の住宅ローンと違って融資契約期間中は元金の返済を行わないことが一般的なため、債務残高が減少しないことが特徴として挙げられています。
3つ目の「通常の売却+引渡し時期の調整」には注意書きが付いています。引渡し時期の調整は、買主側が先に代金またはその一部を支払っているにもかかわらず物件を利用できない期間が生じるため、売主は希望する期間だけ引渡しを調整することについて買主から応諾を得られるのかを確認する必要がある、という内容です。両者の違いはリースバックとリバースモーゲージの違いに整理しています。
固定資産税が消えても、家賃にその分が入っている
特徴②を読み違えると、手取りの見積もりがずれます。自宅を所有している間は固定資産税等の税金や修繕費等の費用を払いますが、リースバックの場合は事業者が住宅を所有しているため、契約条件によってはこれらの支払いが不要になります。
ただし報告書は続けて、家賃はそれらの修繕費等を含め、事業者が賃貸人として負担する様々な費用も踏まえて設定されていると書いています。負担が消えたのではなく、払う名目と相手が変わったと読むのが正確です。
資金調達の計算では、受け取る一括の金額と、そのあと毎月出ていく家賃の両方を並べる必要があります。固定資産税が無くなる分だけ楽になる、という足し引きにはなりません。
固定資産税の精算そのものにも決まりがあります。売却した年の分をどう分けるかは引渡日を基準に日割りで調整するのが一般的で、詳しくは別記事にまとめています。
住み続けられるかは契約の種類で決まる
特徴③は、所有権が移る以上、設備を設置する場合には事業者の承諾が必要になるなど、これまでと同じ使い方ができるとは限らないという内容です。そして住み続けられる期間についても条件が付きます。
報告書は、定期借家契約の場合は契約で定めた期間の満了により契約が終了し、賃貸人と賃借人の双方が合意すれば再契約で居住を継続できるが、賃貸人が再契約を拒んだ場合は退去する必要があると書いています。さらに、事業者が再契約の予定があるとの意向を表明しているに過ぎない場合、再契約前に事業者が住宅を第三者に売却して賃貸人が変わり、新たな賃貸人から再契約を拒絶される可能性もあるとしています。
報告書に載っている相談事例とポイント
住み続けられなくなったケース
お金が入ってきたあとも変わらず住み続けられると聞いて契約したが、賃貸借契約の期間満了が近づいて申し出たところ、定期借家契約であり再契約を拒絶されたため退去しなければならなくなった、という相談です。
ポイント⑥として示された確認事項
賃借人が継続を希望しても賃貸人が更新に応じなくてよいのが定期借家契約であること、契約締結前に契約期間や更新・再契約の条件の説明を求め、契約書の記載を確認することが重要だとされています。
買戻し価格が5倍だったケース
買戻し価格について確認をすると、売却金額の5倍程度が必要になるとのことだった、という相談が載っています。
ポイント⑤として示された確認事項
買戻しは当然の権利ではなく、条件次第で「もう一度自分に家を売る」という約束ごとであるため、期日・条件を契約前に確認し、口約束ではないか契約書を確かめ、価格の水準が自分の払える金額かを慎重に検討する必要があるとされています。
定期借家契約そのもののしくみは定期借家契約とはに、家賃の増減をめぐる条文の扱いは家賃は値上げされる?に整理しています。
国交省が想定している使いみち
報告書は、リースバックの利用が有用と考えられる場面として2つの例を挙げています。どちらも「返済に行き詰まったから」ではなく、住み替えの段取りをつけるための資金として描かれています。
| 例 | 状況 | 選んだ理由と契約 |
|---|---|---|
| 例① | 高齢者施設への転居を決めたが満室で入居予約となり、入居時の一時金のためにまとまった資金が必要になった | 入居可能になるまで生活環境を変えたくなかった、施設入居後に自宅の管理や処分を行う負担を避けたかった。2年間の定期借家契約としつつ賃借人から中途解約できる条項を入れた |
| 例② | 高齢の両親と同居するため実家を建て替えて2世帯住宅にすることにし、不要になる自宅で建築資金を捻出したかった | 完成して転居するまで同じ環境で生活でき、自宅を担保とした借入に比べ賃料を差し引いても多くの資金を捻出できると感じた。建て替えまでの1年を期間とする定期借家契約 |
どちらの例も、出口が先に決まっている点が共通しています。いつまで住むのかが決まっているから、定期借家契約の期間を区切ることができます。期限のない資金繰りのためにリースバックを使うと、特徴③の問題が正面から当たります。
この記事で確認していないこと
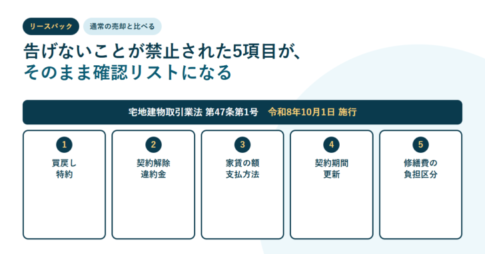
家賃の実際の相場、事業者ごとの買戻し条件、2026年10月1日に施行された宅地建物取引業法のガイドラインが事業者の説明義務をどこまで変えたかについては、この記事では扱っていません。国交省の文書が2つあることと、それぞれの位置づけは国交省のリースバック文書は2つあるにまとめています。
出典
- 国土交通省「住宅のリースバックに関するガイドブックの作成に際しての検討会での検討内容について」(令和4年6月)(2026年10月30日確認)
- 国土交通省「消費者向けリースバックガイドブック策定に係る検討会」(2026年10月30日確認)