
マイホーム、持ち家の住宅ローンが払えない場合、まとまった資金が必要になった場合、売却することを検討するはずです。では、ご自宅を売却する選択肢とリースバックする選択肢があった場合、リースバックするメリットには何があるのでしょうか?今回は、家をリースバックするメリットを通常の不動産売却と比較して丁寧に解説します。
家をリースバックするメリット
メリットその1.まとまった資金が手に入る
不動産リースバックも、「ご自宅を売却する」という点は、通常の不動産売却と同じですので、リースバックが決定したら、売却額が入金されます。
お金を借りるとなると、ローンになりますが、ローン審査などがあり、高額な借り入れは難しいのが現状です。
不動産リースバックであれば、ローン審査は不要で、数百万円、数千万円と言った、まとまった金額での借り入れが可能になります。
注意点
不動産リースバックでの売却額は、通常の不動産売却の7割~8割程度の金額になることが多いです。
メリットその2.自宅に住み続けられる
不動産リースバックの最大のメリットは「自宅に住み続けられること」です。
マイホームは、人生で一番高い買い物ですから、十分に検討して、不退転の覚悟を持って、購入されて、大切に利用してきたものだと思われます。
誰にとっても、マイホームというのは、愛着があり、住みやすさがある、こだわりの家なのです。
通常の不動産売却で持ち家を売却した場合
ご自身が住み続けられる可能性は低いです。
持ち家をリースバックした場合
リースバックをする理由を聞いたときに「自宅に住み続けられるから」と回答している方がもっとも多いことが、最大のメリットであることを示しています。
自宅に住み続けられることで
- 引っ越しをしないで済む
- 愛着のある街に住み続けられる
- 子供の転校が不要
など、様々なメリットが出てきます。
メリットその3.「買戻し(再購入)」が可能
不動産リースバックの場合は、売却して、自宅に家賃を払って住み続けることができます。賃貸契約(普通賃貸借か定期賃貸借)をするのですが、契約の終了時に3つの選択肢が用意されています。
- 契約を更新して、住み続ける
- 契約を更新せず、退去する
- 買い戻す
の3つです。
通常の不動産売却で持ち家を売却した場合
持ち家をリースバックした場合
資金難が解決したら、再び、ご自宅を自分のものにすることができるため、「一時的な資金難の場合に不動産リースバックを利用する」という選択肢が増えてきているのです。
「買戻しができる」ことが不動産リースバックの大きなメリットとなっています。
注意点
不動産リースバック業者は「買戻し」ではなく、「再購入」という表現を使うことが多いです。なぜなら、売却額よりも、買戻し(再購入)の金額の方が高く設定されているからです。売却額と買戻し額は同額ではないことに注意が必要です。
メリットその4.ご家族、ご近所や親戚などに知られずにご自宅の売却が可能
小さな町や小さな村であれば、自宅を売却して、表札の名前が変わってしまっただけで

と、うわさが広まってしまい、結果的に、その町や村に居づらくなってしまうことも少なくありません。
不動産リースバックの場合は
契約ですから、何も変わらずに住み続けることになるため、外から見ても、変化はないのです。
当然、リースバックを利用したことを言わなければ
ご近所、親戚、ご家族にさえ、知られずに自宅を売却することができます。これも、不動産リースバックの大きなメリットと言えます。
通常の不動産売却で持ち家を売却した場合
持ち家をリースバックした場合

メリットその5.住宅ローンの早期完済が可能
毎月の住宅ローン返済の負担が大きく、住宅ローンが払えないというケースでは、「不動産リースバックを利用して、売却資金で住宅ローンを完済する」ことが可能になります。
注意点
不動産リースバックを利用する場合は、不動産リースバックでの売却額で住宅ローンを完済する必要があります。「不動産リースバック業者への売却額 < 住宅ローン残高」の場合は、不動産リースバックの審査に通らないのです。
メリットその6.火災保険料がかからなくなる
持ち家の場合は、ご自宅が火事、水害、台風、浸水、竜巻、落雷、雪災などに遭ったときに損害を補償してくれる「火災保険」や、ご自宅が地震に遭ったときに損害を補償してくれる「地震保険」に加入することが一般的です。
「火災保険料」や「地震保険料」の額は、建物の構造、補償の範囲、所在地によって大きく変わります。
不動産リースバックをすると、所有権は、不動産リースバック業者に移るため、建物にかける「火災保険料」や「地震保険料」をご自身で負担する必要はなくなります。
ただし、賃借人になると家財保険への加入を求められるのが通常です。スター・マイカは公式ページで、賃貸にかかる費用として家財保険加入費用を22,000円程度と公表しています。保険料の負担がゼロになるわけではない点に注意してください。
メリットその7.固定資産税がかからなくなる
持ち家の場合は、不動産(土地・建物)は、資産になるため「固定資産税」が発生します。
「固定資産税」の額は、固定資産課税台帳に登録された価格と税率で決まります。
地方税法343条1項は、固定資産税を固定資産の所有者に課すると定めています。同条2項により、土地や家屋の所有者とは登記簿などに所有者として登記または登録されている者を指します。賦課期日は当該年度の初日の属する年の1月1日です(同法359条)。所有権が移れば、翌年度以降の納税義務者は買主になります。
メリットその8.相続対策になる
相続税というのは
基礎控除額 = 3,000万円 + 600万円 × 法定相続人の数
課税遺産総額 = 相続財産 - 基礎控除額
相続税額 = ( 相続財産(法定相続分) - 基礎控除額 ) × 相続税
で計算されるものです。
例えば
- 相続財産:1億円(持ち家6,000万円、株や預貯金3,000万円)
- 法定相続人:3人(妻、子供2人)
の場合
基礎控除額 = 3,000万円 + 600万円 × 3人 = 4,800万円
課税遺産総額 = 相続財産:1億円 - 基礎控除額:4,800万円 = 5,200万円
法定相続分
- 妻:2分の1 = 5,200万円 / 2 = 2,600万円
- 長男:4分の1 = 5,200万円 / 4 = 1,300万円
- 次男:4分の1 = 5,200万円 / 4 = 1,300万円
相続税額
- 妻:2,600万円 × 税率15% - 控除額:50万円(控除額) = 340万円
- 長男:1,300万円 × 税率15% - 控除額:50万円(控除額) = 145万円
- 次男:1,300万円 × 税率15% - 控除額:50万円(控除額) = 145万円
相続税合計:630万円
となります。
不動産リースバックで持ち家を売却しておけば
持ち家を4,200万円で不動産リースバックで売却
- 相続財産:8,200万円(株や預貯金8,200万円)
- 法定相続人:3人(妻、子供2人)
の場合
基礎控除額 = 3,000万円 + 600万円 × 3人 = 4,800万円
課税遺産総額 = 相続財産:8,200万円 - 基礎控除額:4,800万円 = 3,400万円
法定相続分
- 妻:2分の1 = 3,400万円 / 2 = 1,700万円
- 長男:4分の1 = 3,400万円 / 4 = 850万円
- 次男:4分の1 = 3,400万円 / 4 = 850万円
相続税額
- 妻:1,700万円 × 税率15% - 控除額:50万円(控除額) = 205万円
- 長男:850万円 × 税率10% - 控除額:0円(控除額) = 85万円
- 次男:850万円 × 税率10% - 控除額:0円(控除額) = 85万円
相続税合計:375万円
となります。
不動産リースバックをして、不動産を手放しておくことで
- 相続税額を下げられる
- 老後資金として使える現金が増える
- 相続人(配偶者や子供)も、亡くなってから不動産を売却する手間や負担がなくなる
メリットがあるのです。
とくに相続が発生して、不動産が相続対象となっていた場合、10カ月以内に相続税を納税しなければならないため、たたき売りのような形で売却しなければならないケースが少なくありません。
結局、相場よりも安く売ることになるのであれば、早い段階で不動産リースバックに切り替えることも、有効な相続税対策となります。
メリットその9.まとまった老後資金ができる
「子供たちに家を残す必要がない。」と考える方も、年々増加しています。

「結局、誰も使わないので残しても意味がない。」
「子供たちは自分の力で生きて欲しい。」
「残されても、売却などで負担になる。」
「子供たちは、幸せな老後を過ごしてほしいと言っている。」
と考える方が増えてきているのです。
という選択肢に不動産リースバックがなっているのです。
メリットその10.売却金額を賃料に充当することが可能
不動産リースバックでは、売却金額を賃料に充当することが可能です。
どういうことかというと
- 物件の売却額:1500万円
- 毎月の家賃:8万円
というリースバックの査定が出た場合

「そんなに高額な資金は不要だから、毎月の家賃を下げて欲しい。」
というニーズがある場合に「売却金額を賃料に充当する」サービスを展開している不動産リースバック業者の場合
- 物件の売却額:300万円(1200万円を家賃支払いとしてプール)
- 毎月の家賃:2万円(プールした資金から家賃の一部をしはらい)
と、物件の売却金額を家賃に充当することで、毎月の家賃を抑えることができ、買戻しの時もプールしていた資金分があるため、高額な資金を用意しなくても、買戻しが可能になるのです。
まとめ
不動産リースバックのメリットには
- メリットその1.まとまった資金が手に入る
- メリットその2.自宅に住み続けられる
- メリットその3.「買戻し(再購入)」が可能
- メリットその4.ご家族、ご近所や親戚などに知られずにご自宅の売却が可能
- メリットその5.住宅ローンの早期完済が可能
- メリットその6.火災保険料がかからなくなる
- メリットその7.固定資産税がかからなくなる
- メリットその8.相続対策になる
- メリットその9.まとまった老後資金ができる
- メリットその10.売却金額を賃料に充当することが可能
というものが挙げられます。
不動産リースバックは、不動産売却よりも、多くのメリットがあるご自宅の売却手段なのです。
デメリットも合わせて確認して、最終的な実行を検討しましょう。
メリットの根拠がどこにあるかを分ける
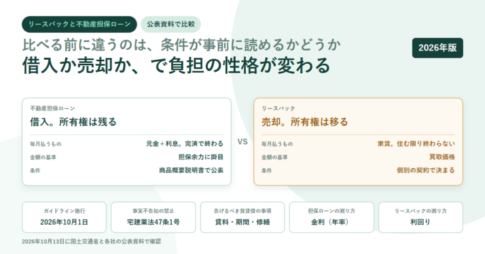
ここまでに挙げた10のメリットは、性質が三つに分かれます。法令で決まっているもの、契約で定めれば実現できるもの、そして各社の条件次第のものです。混ぜて読むと、契約書に書かれていない期待を持ってしまいます。
| メリット | 何によって決まるか | 根拠 |
|---|---|---|
| まとまった資金が手に入る | 売買契約の代金。借入ではないので使途に制限がない | 売買契約そのもの |
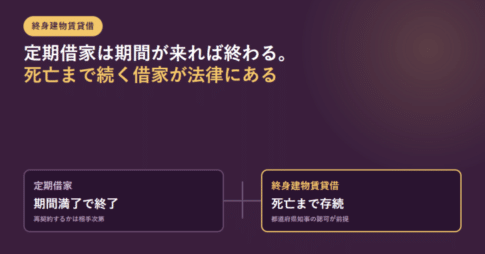
| 自宅に住み続けられる | 賃貸借契約の種類と期間。定期建物賃貸借なら期間の満了で終わる | 借地借家法26条・28条・38条 |
| 買戻しができる | 契約で定めた場合に限る。定めがなければできない | 民法579条の買戻し特約、または再売買の予約 |
| 周囲に知られにくい | 販売活動をしない直接買取であれば広告は出ない。ただし所有者の変更は登記に残る | 不動産登記法119条1項(何人も登記事項証明書の交付を請求できる) |
| 固定資産税がかからなくなる | 所有権が移れば、翌年度以降の納税義務者は買主になる | 地方税法343条1項・2項、359条 |
| 建物の火災保険料がかからなくなる | 建物の保険は所有者が掛ける。ただし賃借人は家財保険への加入を求められるのが通常 | 各社の賃貸条件(スター・マイカは家財保険加入費用を22,000円程度と公表) |
| 住宅ローンを完済できる | 売却代金が残債を上回ることが前提。届かなければ債権者の同意が要る | 抵当権の付従性 |
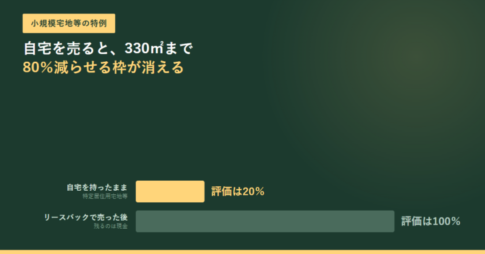
| 相続で分けやすくなる | 不動産が現金に変わるため分割しやすい。ただし相続税額が減るわけではない | 国税庁タックスアンサーNo.4124(小規模宅地等の特例は相続開始の直前に居住の用に供されていた宅地等が対象) |
無くなる負担
- 建物と土地の固定資産税(所有者に課される。地方税法343条1項)
- 建物にかける火災保険料・地震保険料
- 大規模修繕の費用。マンションなら管理費と修繕積立金
- 住宅ローンの返済(完済できた場合)
新しく生じる負担
- 毎月の家賃。住む年数だけ積み上がる
- 賃貸開始時の敷金、保証会社加入料、家財保険加入費用
- 買い戻す場合は、売った金額より高い金額を用意する必要があるのが通常
- 期間の満了後に住み続けるための再契約の交渉(定期建物賃貸借の場合)
売却価格と家賃は互いに引っ張り合います。メリットの数を数えるより、住む予定の年数を掛けた家賃の総額と、受け取る金額を並べて比べるほうが判断に効きます。計算の考え方はリースバックをするべきか、不動産売却をするべきかに、家賃の決まり方はリースバックの家賃はどう決まるかにまとめました。
デメリットも同じ物差しで見る
メリットだけを並べた記事は判断の役に立ちません。次の点は、どの会社を選んでも構造的に付いてきます。
| 付いてくる負担 | なぜ生じるか |
|---|---|
| 売却価格が通常の売却より下がる方向に働く | 買主は賃貸に出したうえで将来の売却まで見込む。自由に使えない分が価格に反映される |
| 家賃が発生し続ける | 所有から賃借に変わるため。住む年数だけ積み上がる |
| 住める年数が契約で決まる | 定期建物賃貸借に更新はない。続けるには再契約の合意が要る(借地借家法38条1項) |
| 家賃の減額を求めにくくなることがある | 定期建物賃貸借で借賃改定の特約があると、32条の増減請求が適用されない(同条9項) |
| 買戻しの価格が売却額を上回るのが通常 | 買主の取得費用と保有期間の収益を織り込むため |
契約前に決めておく項目はリースバックで後悔しないために、契約の種類による違いは普通借家と定期借家の違いで扱っています。


「家をリースバックするのと、家を売却するのでは、どういう違いがありますか?」