
審査

不動産リースバック基礎知識

リースバックの審査落ち|理由を物件側と人側に分けて、それぞれで打てる手を出す

リースバックを断られたとき、理由は物件・権利の側と、人・保証の側に分かれます。物件側は会社を変えても同じ結論になり、人側は会社を変えると結果が変わることがあります。残債が査定額を上回る場合は差額を現金で用意すれば取り扱うと公表している会社があり、借地は地主の承諾(民法612条1項)と裁判所の許可(借地借家法19条1項)、共有は全員の同意(民法251条1項)が前提です。市街化調整区域の扱いや対応エリアは各社の公表条件で確かめられます。
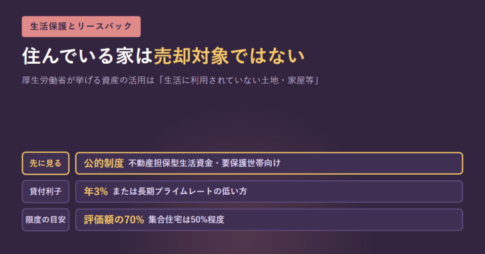
住んでいる家は売却対象ではないという見出しと、先に見る公的制度・貸付利子年3%・限度の目安が評価額の70%であることを3本の帯で示したアイキャッチ画像不動産リースバック基礎知識

生活保護と持ち家|「生活に利用されていない土地・家屋等」が売却対象。先に見る公的な貸付制度

厚生労働省が資産の活用として挙げているのは「預貯金、生活に利用されていない土地・家屋等」で、現に住んでいる家をただちに売却対象とする記載はありません。自宅を持つ高齢者世帯には、生活福祉資金貸付制度の「不動産担保型生活資金」(土地の評価額の70%程度・月30万円以内・保証人が要)と「要保護世帯向け不動産担保型生活資金」(土地及び建物の評価額の70%程度、集合住宅は50%・生活扶助額の1.5倍以内・保証人不要)があります。どちらも貸付利子は年3%または長期プライムレートの低いほう。リースバックとの違いと、確認する順番を公表内容で整理しました。

不動産リースバック基礎知識

リースバックの審査で見られるのは物件と権利|収入で決まらない理由と、通らない5つの型

リースバックの「審査」には、その家を買い取れるかという判断と、借主として家賃を払い続けられるかという判断が混ざっています。通らない理由の多くは前者で、住宅ローンの残債と査定額、共有者全員の同意(民法251条1項)、名義人の意思能力(859条の3)、借地の承諾(612条1項)、相続登記(不動産登記法76条の2)が関門になります。収入面や家族構成の制約は一切ないと公表している会社もあります。借主側の審査は家賃債務保証会社が行い、国土交通省の登録制度で登録の有無を照合できます。


