
老人ホームの入居資金を自宅から作る方法として、リースバックが挙げられることがあります。ただし、ここには順番の問題があります。ホームに移るなら、そもそも自宅に住み続ける必要がありません。リースバックの一番の特徴が要らない場面では、通常の売却と並べて比べたほうが手取りは大きくなります。そのうえで、税の特例には期限があります。どちらを選ぶかを決める材料を、国税庁の説明から整理します。
先に押さえる四点
すぐにホームへ移るなら、住み続ける必要がありません。リースバックの利点が効かず、家賃だけが残ります。
入居の時期が先で、その間は自宅にいたいという場合に、リースバックの出番があります。
以前に住んでいた家屋を売る場合、3,000万円の特別控除は住まなくなった日から3年を経過する日の属する年の12月31日までに売ることが要件です(国税庁タックスアンサーNo.3302の要件1ロ)。
相続のあとに売る場合、被相続人が老人ホーム等に入所していたときの取扱いが別に定められています(国税庁タックスアンサーNo.3307)。
まず、住み続ける必要があるかを決める
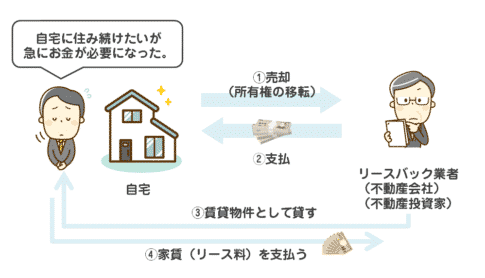
リースバックは「売っても住み続けられる」ことに費用を払う取引です。売却価格は通常の売却より下がる方向に働き、そのうえ毎月の家賃が発生します。住み続ける必要がないなら、その費用を払う理由がありません。
すぐに移る場合
- 通常の売却のほうが手取りは大きくなりやすい
- 家賃の負担が生じない
- 空き家になる期間の管理と固定資産税を早く手放せる
- 売却の時期は、税の特例の期限から逆算する
入居まで時間がある場合
- 入居時期が決まっていて、それまで自宅にいたいならリースバックが合う
- 短い期間の定期建物賃貸借を選ぶ設計になる
- 期間の満了で終わるため、入居時期と期間を合わせる
- 途中で入居が早まる可能性があるなら、中途解約の条項を確認する
定期建物賃貸借に更新はなく、期間の満了で終わります(借地借家法38条1項)。契約は公正証書による等書面で行い、更新がなく期間の満了により終了する旨を記載した書面を、あらかじめ交付して説明しなければなりません(同条3項)。この説明がなければ、更新がない旨の定めは無効です(同条5項)。入居の時期と契約期間がずれると、住む場所が無い期間が生まれるか、住まない家に家賃を払う期間が生まれます。
賃借人から途中で解約できるかどうかも確かめてください。借地借家法38条7項は、居住の用に供する建物で床面積が200平方メートル未満のものについて、転勤・療養・親族の介護その他のやむを得ない事情により生活の本拠として使うことが困難になったときに解約の申入れを認めています。この場合、申入れの日から1か月を経過することによって終了します。要件に当たらない場合は、契約書の特約次第です。詳細は定期借家は途中で解約できるかにまとめました。
売る時期は、税の特例の期限から逆算する
マイホームを売ったときには、譲渡所得から最高3,000万円まで差し引ける特例が用意されています(国税庁タックスアンサーNo.3302)。対象となる資産には、現に自分が住んでいる家屋のほか、以前に住んでいた家屋も含まれます。ただし後者には、住まなくなってから3年を経過する日の属する年の12月31日までに売ることという期限が付いています。
ホームへ移ってから自宅を売る場合、この3年の期限が効いてきます。空き家のまま置いておくと、期限を過ぎて控除が使えなくなることがあります。売却の予定は、入居の時期から逆算して立ててください。
| 場面 | 使える可能性のある特例 | 期限 |
|---|---|---|
| 住んだまま売る(リースバックを含む) | 3,000万円の特別控除(No.3302) | 現に住んでいる家屋なので、この期限の問題は生じない |
| ホームへ移ってから売る | 同上。以前に住んでいた家屋として | 住まなくなった日から3年を経過する日の属する年の12月31日まで |
| 相続のあとに相続人が売る | 被相続人の居住用財産(空き家)の特別控除(No.3306) | 平成28年4月1日から令和9年12月31日までの譲渡 |
| 被相続人がホームに入所していた | 特定事由の要件を満たせば、空き家の特例の対象になりうる(No.3307) | 同上 |
| 相続税が課税されている | 取得費加算の特例(No.3267) | 相続の開始があった日の翌日から相続税の申告期限の翌日以後3年を経過する日まで |
いずれも要件が細かく定められています。どの特例に当てはまるかは、住んでいた期間や売る時期といった事実関係で変わります。日程を決める前に税理士へ相談してください。
被相続人がホームに入所していた場合の取扱い
国税庁タックスアンサーNo.3307は、相続の開始の直前において被相続人の居住の用に供されていなかった家屋であっても、一定の要件を満たすときは、居住の用に供されなくなる直前まで被相続人が住んでいた家屋を「被相続人居住用家屋」として空き家の特例の対象にできると説明しています。
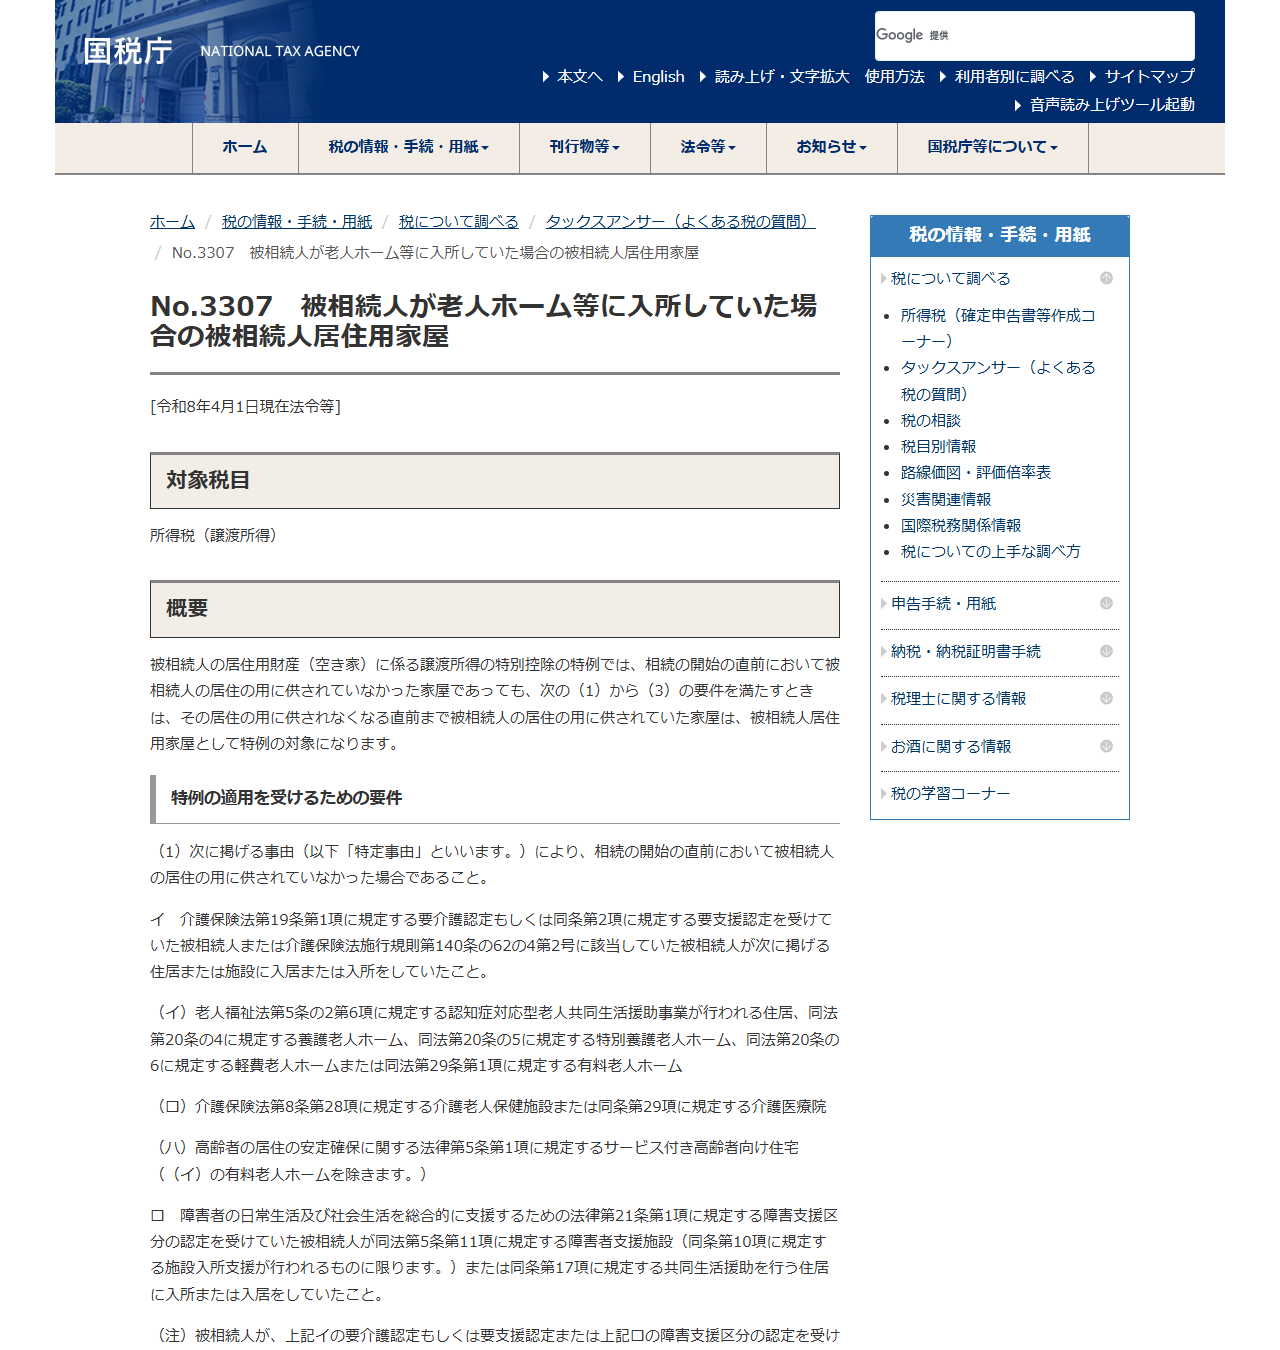
ここでいう「特定事由」は、介護保険法19条1項に規定する要介護認定もしくは同条2項に規定する要支援認定を受けていた被相続人などが、老人福祉法上の養護老人ホーム、特別養護老人ホーム、軽費老人ホーム、有料老人ホーム、介護保険法上の介護老人保健施設や介護医療院、高齢者の居住の安定確保に関する法律上のサービス付き高齢者向け住宅などに入居または入所していたことを指します。認定を受けていたかどうかは、特定事由により家屋が居住の用に供されなくなる直前の時点で判定されます。
さらに、特定事由により居住の用に供されなくなった時から相続の開始の直前まで、引き続きその家屋が被相続人の物品の保管その他の用に供されていたことなどの要件も定められています。入所の時期と、家屋をどう扱っていたかの記録が必要になります。
入居資金という目的で、順番をどう組むか
| 手順 | 確認すること |
|---|---|
| 1. 入居の時期を決める | いつ移るのかが決まらないと、リースバックと通常の売却のどちらが合うか判定できない |
| 2. 必要な金額を出す | 入居一時金と月額費用は施設ごとに違う。契約前に施設から書面で受け取る |
| 3. 売却で得られる金額を調べる | 通常の売却の査定と、リースバックの査定の両方を取る。リースバックは家賃と組で見る |
| 4. 税の特例の期限を確認する | 住まなくなってから3年を経過する日の属する年の12月31日までという期限(No.3302) |
| 5. 名義と共有を確認する | 共有なら売却に全員の同意が要る(民法251条1項)。登記事項証明書は何人も請求できる(不動産登記法119条1項) |
| 6. 住宅ローンの残債を確認する | 残っていれば、完済して抵当権を抹消できることが前提になる |
両方の査定を同じ時期に取ると比べやすくなります。手順はリースバックをするべきか、不動産売却をするべきかとリースバックの相見積もりにまとめました。相続の場面での扱いは相続とリースバック、残債があるときの順番はリースバックと抵当権で扱っています。
よくある質問
老人ホームの入居資金にリースバックは向いていますか
すぐに移るのであれば、住み続ける必要がないため、通常の売却と比べたほうが手取りは大きくなりやすくなります。入居の時期が先で、それまで自宅にいたい場合には合います。
ホームに移ってから自宅を売っても3,000万円の控除は使えますか
国税庁タックスアンサーNo.3302は、以前に住んでいた家屋について、住まなくなってから3年を経過する日の属する年の12月31日までに売る場合に限ると定めています。期限を過ぎると対象から外れます。
親がホームに入ったあと、相続してから売る場合はどうなりますか
国税庁タックスアンサーNo.3307は、要介護認定または要支援認定を受けていた被相続人が老人ホーム等に入居・入所していたなどの特定事由に当たる場合、一定の要件を満たせば空き家の特例の対象になりうると説明しています。認定の有無は、家屋が居住の用に供されなくなる直前の時点で判定されます。
入居が早まったら、賃貸借を途中でやめられますか
借地借家法38条7項に当たる場合(居住の用に供する建物で床面積200平方メートル未満、かつ療養その他のやむを得ない事情により生活の本拠として使うことが困難になったとき)は、解約の申入れができ、申入れの日から1か月を経過することによって終了します。それ以外は契約書の特約次第です。