国土交通省は令和4年6月24日に「住宅のリースバックに関するガイドブック」を公表しました。この資料はリースバックを、住宅を売却して現金を得て、売却後は毎月賃料を支払うことで、住んでいた住宅に引き続き住むサービスと定義しています。
公表の背景として、高齢者世帯を中心に住み替えや建て替え資金の確保を目的とした取引が徐々に増加傾向にある一方、契約内容や将来の収支計画について理解が不十分なまま契約したことを理由としたトラブル事例も見られる、と説明されています。
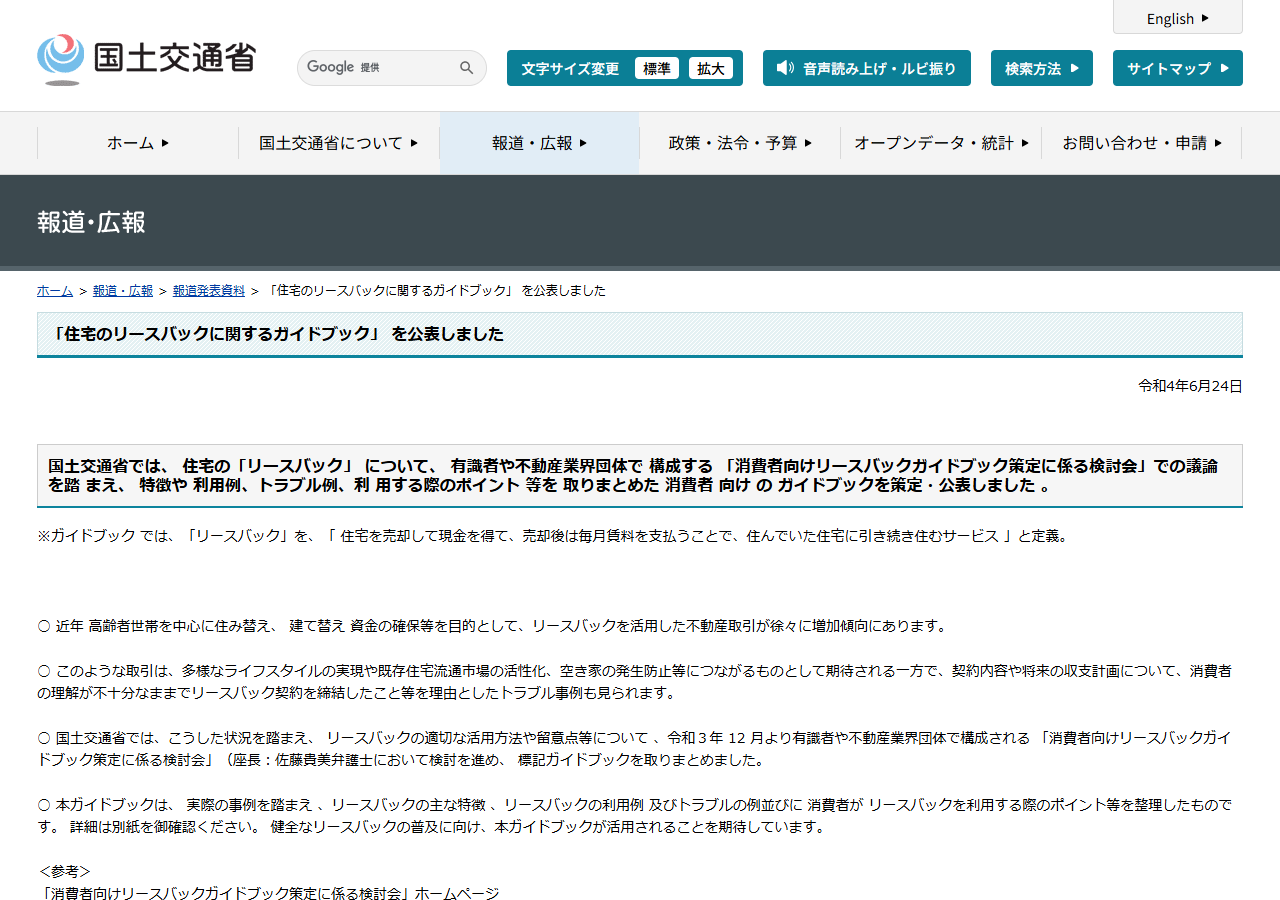
ガイドブックは、有識者と不動産業界団体で構成される「消費者向けリースバックガイドブック策定に係る検討会」での議論を踏まえて作られたものです。実際の事例を踏まえ、主な特徴、利用例とトラブルの例、利用する際のポイントを整理したものだと説明されています。
| 項目 | 公表資料の記載 |
|---|---|
| 公表日 | 令和4年6月24日 |
| 公表主体 | 国土交通省 |
| 定義 | 住宅を売却して現金を得て、売却後は毎月賃料を支払うことで、住んでいた住宅に引き続き住むサービス |
| 背景 | 高齢者世帯を中心に、住み替えや建て替え資金の確保等を目的とした取引が徐々に増加傾向 |
| 課題 | 契約内容や将来の収支計画の理解が不十分なまま契約したことを理由としたトラブル事例 |
| 作成体制 | 消費者向けリースバックガイドブック策定に係る検討会(座長:佐藤貴美弁護士) |
定義の中に「毎月賃料を支払うことで」が入っている点が要です。売って終わりではなく、売った後に賃料の支払いが続きます。将来の収支計画まで含めて判断する必要があるのは、この構造のためです。
国の資料が課題として挙げているのも、まさにその理解不足です。売却代金の額だけで決めると、後から食い違いが出ます。
リースバックとは?基本的な意味と仕組み
リースバックとは、自宅などの不動産を一度売却し、その後に毎月の賃料を支払うことで、売却した物件にそのまま住み続けることができる仕組みです。物件の所有権を不動産業者や投資家に移すことで現金を得られる一方、引っ越しをせずに住み慣れた家に住み続けられるのが特徴です。
リースバックの流れ
リースバックのプロセスは、次のような流れで進みます:
- 査定と契約:まず、物件の査定を行い、不動産業者と売却価格を決定します。契約が締結されると、物件は業者へ売却され、売却代金が支払われます。
- 賃貸借契約の締結:売却後、元の住人は賃貸借契約を結び、賃料を支払うことでそのまま住み続けます。これにより、引っ越しを避けつつ資金を調達できるため、生活の安定を保ちながらも資金ニーズに対応できます。
- 将来の買戻しオプション:リースバックでは、将来的にまとまった資金が用意できれば、元の所有者が物件を買い戻せる場合があります。買戻しの条件や時期については、事前に契約で取り決めることが一般的です。
リースバックの活用場面
リースバックは、以下のような場面で利用されることが多いです:
- 資金調達:急な資金が必要な場合や、住宅ローンの返済が難しい場合、所有物件を売却することで現金を得ることができるため、効果的な資金調達手段となります。
- 老後の生活費や医療費確保:定年後の生活費や医療費の負担が増える中、自宅の売却で得た資金で安心して生活を維持できます。
- 事業資金の確保:経営資金が必要な場合に、自宅をリースバックすることで資金を確保し、かつ事業の立て直しや継続を図ることが可能です。
リースバックは、引っ越しをせずに現金を得られる点が大きな魅力であり、住宅ローンや他の借入方法が難しいときに有効な選択肢です。ただし、賃料の支払いが必要になるため、計画的な資金管理も重要です。
リースバックのメリット
リースバックには、自宅を売却してもそのまま住み続けられるだけでなく、様々な利点があります。急な資金需要がある場合や、老後の生活資金を確保したいといった多様なニーズに応える手段として、多くの方に選ばれています。
1. 一括で資金を得られる
リースバックでは、自宅を売却した際にまとまった現金を一度に得られます。このため、住宅ローンの返済や緊急資金が必要な場合に非常に有効です。自宅を担保にすることなく、他の資産や保証人が不要な点も魅力のひとつです。
2. 引っ越しせずに住み続けられる
物件を売却しても、そのまま住み続けることができるため、生活環境を変えずに済むのがリースバックの大きな利点です。引っ越し費用や手間が不要なため、家族や仕事の都合で引っ越しが難しい方にとって、理想的な選択肢です。
3. 固定資産税や修繕費の負担が減少
リースバックによって所有権が不動産業者や投資家に移るため、固定資産税や大規模修繕の負担から解放されます。これにより、家計負担が軽減され、毎月の支出を抑えながら安心して住み続けることが可能です。
4. 将来的に買い戻しができる
リースバックは、売却後も将来的に自宅を買い戻せるオプションがあるのが特徴です。生活が安定し、再び自宅を所有したいと考えたときに、契約内容に基づいて物件を買い戻すことが可能です。特に思い入れのある自宅を手放したくない方にとって大きなメリットです。
5. 借金やローンの返済に適した選択肢
リースバックで得た資金を活用すれば、住宅ローンやその他の負債を一括で返済することができます。これにより、金利負担や毎月の返済額を軽減し、家計の再建や経済的な安定を図ることができるため、長期的な資金計画にもプラスの効果をもたらします。
リースバックは、急な資金需要に応じられる柔軟な資金調達方法であり、住み慣れた環境を維持しながら経済的な安定を図ることができるため、資金繰りや生活費に不安を抱える多くの方にとって有効な選択肢です。
リースバックのデメリットと注意点
リースバックには多くのメリットがある一方で、いくつかのデメリットや注意点もあります。リースバックを利用する前に、以下のリスクや課題を理解しておくことが大切です。
1. 賃料負担が発生する
リースバックでは、物件を売却して現金を得る代わりに、賃料を支払って住み続けることになります。賃料は売却後の新たな支出となり、特に退職後などで収入が安定していない場合、負担が大きくなることもあります。将来的に賃料支払いが厳しくならないよう、長期的な資金計画が重要です。
2. 売却価格が市場価格より低くなる場合がある
リースバックでの売却価格は、一般的に市場価格よりも低く設定されることが多いため、思ったほどの売却益が得られない場合があります。市場価格に近い価格で売却するには、複数の業者から見積もりを取るなどして、最適な条件を探すことが必要です。
3. 物件の所有権を失うリスク
リースバックでは、不動産の所有権が購入者に移転するため、元の住人は所有権を持たなくなります。将来的に買い戻すオプションがあっても、資金状況や契約条件により、再取得が難しくなる可能性もあります。特に感情的に愛着がある家の場合、慎重に検討することが大切です。
4. 手数料や契約費用がかかる
リースバック契約には、不動産業者に支払う手数料や仲介手数料、賃貸借契約にかかる初期費用などが発生する場合があります。これらのコストを事前に把握し、全体的な資金計画を立てることが必要です。
5. 賃貸借契約の条件により生活に影響が出る可能性
リースバック後の賃貸借契約には、更新条件や賃料の改定などが含まれる場合があります。将来的に賃料が上昇するリスクや、契約が継続できないリスクがあるため、契約内容についてしっかり確認し、理解しておくことが重要です。信頼できる不動産業者と契約することで、こうしたリスクを軽減することができます。
リースバックは、急な資金調達が必要な場合に役立つ手段ですが、賃料負担や手数料、物件所有権の喪失などのリスクも伴います。
リースバックの他の資金調達方法との違い
リースバックは、現金を一括で手に入れながらも住み慣れた家に住み続けることができる独自の資金調達方法です。しかし、他の資金調達手段と比べると異なる特徴やメリット・デメリットがあります。ここでは、代表的な資金調達方法であるリバースモーゲージや住宅ローン、通常の不動産売却との違いを比較します。
リバースモーゲージとの違い
リバースモーゲージは、自宅を担保に銀行などから融資を受け、返済は利用者が亡くなった時に担保である自宅を処分して行う仕組みです。
- 対象者の違い:リバースモーゲージは主に高齢者向けのサービスで、年齢や収入が要件となる場合が多い一方、リースバックは幅広い年齢層の方が利用できます。
- 資金調達の方法:リバースモーゲージでは融資が分割で支払われる場合が一般的ですが、リースバックは一括で資金が得られるため、急な資金が必要な場合にはリースバックの方が適しています。
- 住み続ける条件:リバースモーゲージはあくまで「担保」として自宅を維持するため、リースバックのように確実に住み続けられる保証があるわけではありません。また、家の価値が下がるとリバースモーゲージの融資額が減る可能性もあります。
住宅ローンとの違い
住宅ローンは、自宅購入のために金融機関から融資を受け、毎月返済していく形の借入方法です。リースバックと比較すると以下のような違いがあります。
- 担保の必要性:住宅ローンは自宅を担保として借入を行うため、返済ができない場合、差し押さえや競売のリスクがあります。一方、リースバックでは自宅はすでに売却しているため、そうしたリスクは発生しません。
- 返済の負担:住宅ローンは返済が続く間、毎月の支払いが必要ですが、リースバックの場合は賃料を支払うのみであり、借金としての返済義務はありません。
- 資金の利用用途:住宅ローンは家の購入に限られますが、リースバックで得た資金は自由に使用可能で、ローン返済や生活費、事業資金など幅広い用途に対応できます。
通常の不動産売却との違い
通常の不動産売却は、所有する物件を完全に売却し、買い手に所有権を譲渡する方法です。
- 住み続けられるかどうか:通常の売却では物件の所有権を譲渡すると、買い手の希望に応じて退去が求められることが多く、引っ越しの必要があります。しかし、リースバックでは賃貸契約があるため、そのまま住み続けることが可能です。
- 将来的な買戻しオプション:リースバックは契約内容により再び買い戻せるケースもあり、所有権を完全に手放したくない人には適した選択肢です。通常の売却では再取得が難しいため、この点でもリースバックに独自のメリットがあります。
リースバックは、他の資金調達方法にない「住み続けられる」という独自の仕組みを備えているため、資金ニーズと住居確保の両立を目指す方にとって、有効な手段となります。それぞれの違いを理解し、自身の状況やニーズに合った方法を選択することが大切です。
リースバック利用の流れと必要書類
リースバックを利用する際の手順はシンプルですが、スムーズな手続きには各ステップと必要書類を把握しておくことが重要です。以下は、一般的なリースバックの流れと、手続きに必要な書類の概要です。
1. 相談・ヒアリング
まずはリースバック業者へ相談します。この段階で、自宅の状況や希望する条件について詳しく聞き取りが行われます。ここで、資金調達の目的や希望する契約内容について伝え、業者と方向性を確認します。
- 必要書類:本人確認書類(運転免許証やパスポートなど)
2. 物件査定
次に、業者が物件の査定を行います。物件の場所や状態、市場価格などを考慮して査定が行われ、売却価格が提示されます。査定額によっては、複数の業者から見積もりを取り、比較検討することも推奨されます。
- 必要書類:登記簿謄本、固定資産税評価証明書
3. 契約内容の確認・合意
査定結果をもとに、リースバックの売却価格や賃料、買い戻しオプションの有無など、具体的な契約内容を確認します。疑問点があればこの段階で業者に質問し、納得のいく内容であるかを確認したうえで合意に至ります。
- 必要書類:住民票、印鑑証明書、所有権証明書
4. 不動産売買契約の締結
契約内容に合意したら、不動産売買契約を締結します。売却代金の支払いと所有権の移転手続きが行われ、物件は正式に業者に譲渡されます。
- 必要書類:不動産売買契約書、銀行口座情報
5. 賃貸借契約の締結
不動産売買契約と同時に、賃貸借契約を締結し、売却後も住み続けられるようにします。賃貸契約では賃料や契約期間、更新条件などが取り決められます。
- 必要書類:賃貸借契約書
6. 売却代金の受け取りと住み続ける生活の開始
売却代金が支払われると、物件を売却しながらも賃貸契約を通じて住み続けられる生活がスタートします。資金は借金返済や生活費、事業資金などに活用できます。
まとめ
リースバックは、しっかりとした準備と信頼できる業者との契約を通じてスムーズに進めることが可能です。利用を検討する際は、必要書類を揃え、各ステップを理解して手続きを進めましょう。
信頼できるリースバック業者の選び方
リースバックを利用する際、信頼できる業者を選ぶことは、安心して住み続けられる環境を確保するために重要です。以下のポイントを参考に、信頼性が高く、利用者に配慮した業者を見極めましょう。
1. 複数の見積もりを比較する
リースバック業者によって査定額や契約条件は異なるため、複数の業者から見積もりを取ることが大切です。これにより、適正な価格や賃料を把握し、最も条件の良い業者を選べます。また、同時に業者の対応の質も確認できるため、信頼度の判断材料となります。
2. 賃料と買い戻し条件を確認
契約後に支払う賃料や将来的な買い戻し条件は、リースバックの重要な要素です。適正な賃料が設定されているか、買い戻し条件が明確であるかを事前に確認しましょう。特に、長期的に支払い可能な賃料設定がされている業者を選ぶことが重要です。
3. 業者の実績と口コミを調査
リースバックの実績が豊富な業者は、複雑な手続きをスムーズに進めるノウハウを持っています。公式サイトや第三者の口コミサイトで過去の取引事例や利用者の声を確認し、信頼性の高い業者を選定しましょう。また、全国対応可能な業者であれば、多くのエリアでの実績が期待できます。
4. 弁護士や専門家のサポートがあるか
信頼性のある業者は、契約内容や法律面でのサポートを提供していることが多く、特に弁護士や不動産専門家と連携している場合は安心です。契約内容が複雑な場合でも、専門家の意見を交えることで納得のいく契約が可能になります。
5. 契約内容の透明性
契約条件や手数料について、すべての情報が明確に開示されているか確認しましょう。特に手数料や賃料の増減条件などは、後々のトラブルを防ぐために重要です。細かい点まで説明を怠らない業者は信頼性が高く、利用者への配慮が行き届いていると判断できます。
6. サポート体制の充実
契約後のサポート体制も、信頼できる業者を見極めるポイントです。賃貸借契約の更新時や緊急時の対応について、しっかりとしたサポートを提供しているかどうか確認しましょう。アフターフォローが充実している業者であれば、長期的に安心して契約を維持できます。
リースバック業者選びは、今後の生活基盤を支える大切な選択です。各ポイントを念入りにチェックし、信頼できる業者と契約を進めることで、安心してリースバックを利用する環境を整えましょう。
契約を結ぶ前に、自分で当たっておくこと
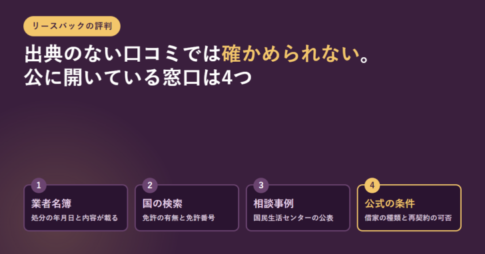
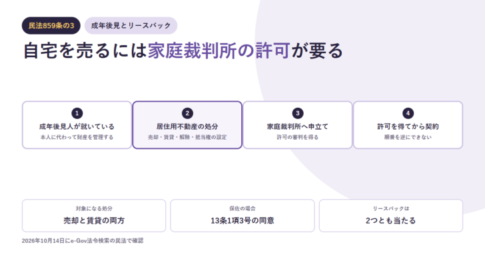
国土交通省の資料が課題に挙げているのは、契約内容と将来の収支計画への理解不足でした。裏返せば、その2つを先に潰しておけば、判断の土台ができます。手順にすると次のようになります。
売却代金から手元に残る額を出す
提示された金額そのままではなく、仲介手数料、登記費用、残債の返済を差し引いた後の金額で考えます。
年間の賃料を出して、代金と並べる
月額賃料を12倍します。売却代金に対して年何パーセントにあたるかを計算しておくと、他の手段と比べやすくなります。
契約の型を確かめる
普通借家か定期借家か。定期借家なら期間満了で終わり、再契約は当事者の合意によります。
買い戻しの条件を書面で確認する
買い戻せるのか、いくらで、いつまでか。口頭の説明ではなく契約書の条項を見ます。
住宅ローンが残っていれば残債と突き合わせる
売却代金で完済できなければ、そもそも売却自体が成り立ちません。
| 確かめる対象 | 見るもの | 関連する記事 |
|---|---|---|
| 契約の型 | 普通借家か定期借家か。更新か再契約か | 定期借家契約とは |
| 中途解約 | 期間の途中でやめられるか。条件は何か | 定期借家は途中で解約できるか |
| 住宅ローンの残債 | 売却代金で完済できるか。抵当権の抹消の段取り | ローンが残った家を売る順番 |
| 他の選択肢 | 返済方法の変更や任意売却と比べてどうか | 住宅ローンが払えないときの選択肢 |
| 似て非なる仕組み | リバースモーゲージとの違い | リバースモーゲージとは |
参照した一次情報:国土交通省「『住宅のリースバックに関するガイドブック』を公表しました」(令和4年6月24日)/同「消費者向けリースバックガイドブック策定に係る検討会」(いずれも2026年9月18日に表示を確認)
まとめ
リースバックは、急な資金需要に対し、住み慣れた家に住み続けながら一括資金を得ることができる有用な選択肢です。住宅ローンの返済や老後の生活資金、事業資金の確保など、多様な目的に応じて利用されており、引っ越しを避けつつ生活環境を維持できる点で、利用者の生活に大きな安定をもたらします。
ただし、賃料負担や所有権喪失のリスクがあるため、リースバック利用時には信頼できる業者の選定が重要です。慎重な業者選びと十分な情報収集により、自身の生活や資金計画に合った契約内容を決定することが、リースバックの成功につながります。