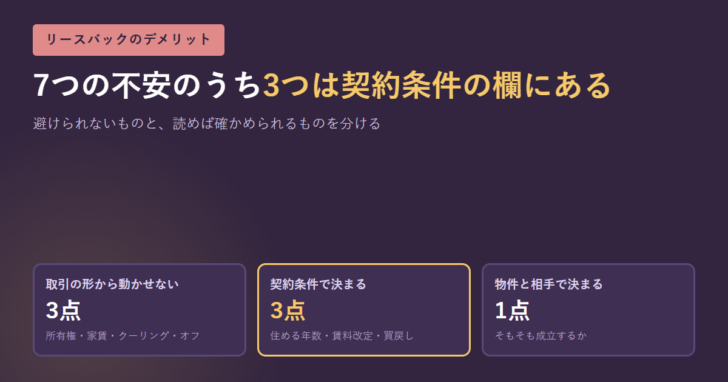
リースバックのデメリットを並べた記事は多いのですが、並べただけでは判断できません。同じ「デメリット」でも、取引の形からそうなるので避けようがないものと、契約条件の書き方しだいで変わるものと、物件や相手しだいで決まるものが混ざっているからです。ここでは7点を3つに仕分けたうえで、条文と公的な公表資料で根拠を確かめます。
デメリットは3種類に分かれる
| 区分 | 内容 | 契約前に確かめられるか |
|---|---|---|
| 取引の形から動かせない | ①自宅の所有権を手放す/②住み続ける限り家賃が発生する/③宅地建物取引業法のクーリング・オフが使えない | 確かめる対象ではなく、受け入れるかどうかの判断になる |
| 契約条件で決まる | ④住み続けられる年数/⑤家賃を上げられたときに何ができるか/⑥買い戻せる価格と期限 | 契約書と重要事項説明で確認できる。ここが交渉の対象 |
| 物件と相手で決まる | ⑦そもそも成立しないことがある(立地・残債・債権者の同意) | 査定と債権者への打診で分かる |
この記事でいちばん重要なのは、多くの人が「デメリット」として不安に思っている④⑤⑥が、実は契約条件の欄に書いてある項目だという点です。条件の読み方さえ分かれば、契約前に確かめられます。
取引の形から動かせない3点
避けようがない3点
①
所有権が買主へ移ります。以後は賃借人なので、増改築や再度の売却を自分の判断ではできません。固定資産税の負担はなくなりますが、資産としての自由度も同時になくなります。
②
住み続ける限り家賃が発生します。住宅ローンの支払いは消えても、支出そのものが消えるわけではありません。
③
国民生活センターは、消費者が不動産業者に自宅を売却する場合、宅地建物取引業法に定めるクーリング・オフが適用されないと注意喚起しています。売買契約が成立すると、無条件では解除できません。
③については、適用されない理由まで含めてリースバックにクーリング・オフはあるかで条文から確認しています。
②の家賃は、何年住むと売却額を追い越すのか
国民生活センターは2026年8月4日の注意喚起で「住む期間が長くなると、家賃の支払い総額が家の売却金額を上回ってしまう場合があります」と書いています。同じ資料に金額入りの相談事例が載っているので、公表された数字から追い越す時期を計算しました。
| 公表されている条件 | 年あたりの家賃 | 売却額に並ぶまで |
|---|---|---|
| 築40年の分譲マンションを約1,000万円で売却、家賃7万円 | 84万円 | 約11年11か月 |
| 同上。家賃が約10万円に値上げされた場合 | 120万円 | 約8年4か月 |
| 自宅マンションを200万円で売却、家賃2万円 | 24万円 | 約8年4か月 |
受け取った金額を家賃で払い戻していく形になるため、「何年住むつもりか」を先に決めないと損得が計算できません。10年以上住むつもりなら、売却額と家賃の組み合わせは慎重に見ることになります。事例の詳細は国民生活センターが公表した3つの相談事例にまとめています。
④住み続けられる年数は、賃貸借契約の種類で決まる
「ずっと住める」と説明されても、根拠になるのは結んだ賃貸借契約の型です。借地借家法38条1項は、期間の定めがある建物賃貸借について、書面で契約するときに限り契約の更新がないこととする旨を定めることができるとしています。これが定期建物賃貸借、いわゆる定期借家です。

普通借家であれば、期間満了で終わらせるには貸主側に制約があります。26条1項は、期間満了の1年前から6か月前までに更新しない旨の通知をしなければ従前と同じ条件で更新したものとみなすと定め、28条はその通知や解約の申入れに正当の事由を要求しています。
| 見る点 | 定期借家(38条) | 普通借家(26条・28条) |
|---|---|---|
| 期間満了 | 更新がない。終了する | 通知がなければ更新したものとみなされる |
| 貸主が終わらせる条件 | 期間の満了。1年以上の契約では満了の1年前から6か月前までの通知が必要 | 正当の事由が認められる場合に限る |
| 書面 | 更新がない旨を記載した書面を交付して説明しなければ、その定めは無効 | 法律上の特則はない |
| 再び住み続ける方法 | 再契約。応じるかどうかは貸主の判断 | 更新 |
定期借家が不利だと決まっているわけではありません。問題は、再契約に応じる義務が貸主側にないことを知らないまま「ずっと住める」と理解してしまう点にあります。型の違いは普通借家と定期借家の更新・再契約の違いで詳しく扱っています。
⑤家賃を上げると言われたとき、何ができるか
借地借家法32条1項は、租税の増減や経済事情の変動、近傍同種の建物の借賃との比較で不相当になったとき、契約の条件にかかわらず当事者が借賃の増減を請求できるとしています。貸主だけの権利ではなく、借主からの減額請求も同じ条文です。
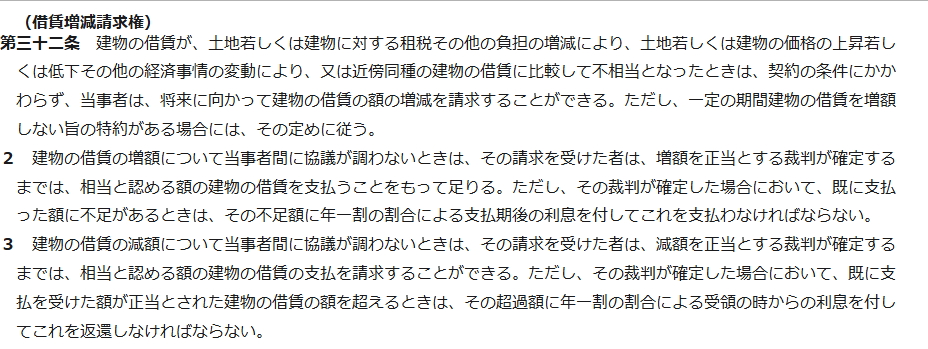
実務で効くのは2項です。増額について協議が調わないときは、増額を正当とする裁判が確定するまでは、相当と認める額を支払えば足りると書かれています。確定後に不足があれば年1割の利息を付けて払うという条件付きですが、言われた金額を即座に払わなければ退去、という話ではありません。
ただし定期借家では32条が外れることがある
借地借家法38条9項は、定期建物賃貸借で借賃の改定に係る特約がある場合には32条を適用しないと定めています。「2年ごとに賃料を見直す」といった特約が契約書にあると、増減額請求の枠組みではなく特約の内容で決まります。定期借家の契約書では、賃料改定の条項を先に読むことになります。
⑥買い戻せるかどうかは、価格と期限で決まる
買戻しができると説明されても、いくらでいつまでかが書かれていなければ判断できません。国民生活センターの公表事例には、200万円で売却した自宅の買戻しを申し出たところ1,000万円を提示されたという相談があります。売却額の5倍です。
| 項目 | 書かれていないと起きること |
|---|---|
| 買戻しの金額または算定方法 | 後から提示された額を受け入れるしかなくなる |
| 行使できる期限 | いつまでに資金を用意すればよいかが決まらない |
| 権利の形(買戻し特約か、再売買の予約か) | 登記できるかどうかが変わり、第三者へ転売されたときに対抗できないことがある |
| 転売されたときの扱い | 買主が変わると交渉相手そのものが変わる |
権利の形による違いは買戻し特約と再売買の予約の違いで条文から整理しています。
⑦そもそも成立しないことがある
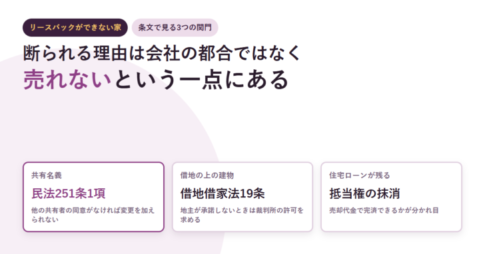
リースバックは買主が投資として成立すると判断して初めて動きます。立地や築年数で買い手が付かないこともあれば、住宅ローンが残っていて抵当権を外せないために進まないこともあります。売却額が残債に届かない場合は債権者の同意が要るため、同意が得られなければ成立しません。
残債がある家の順番はリースバックと抵当権で扱っています。断られたときに何を変えれば通るのかも、査定の前に知っておくと動きやすくなります。
2026年10月からは、説明のされ方に基準ができる
国土交通省は「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方(リースバックに関するガイドライン)」を策定し、本文を令和8年10月施行として公表しています。売却の勧誘時に賃貸借の条件を告げないことが、宅地建物取引業法上どう扱われるかが整理されます。内容はリースバックのガイドラインにまとめています。
ただし、基準ができても契約条件そのものが良くなるわけではありません。確かめるのは引き続き読む側の仕事です。
契約前に確かめる6点
図:デメリットを減らすために契約前に確かめること
1. 賃貸借契約は定期借家か普通借家か。定期借家なら期間と再契約の条件。
2. 賃料改定の特約があるか。あるなら改定の時期と決め方。
3. 買戻しの金額または算定方法と、行使できる期限。
4. 売却額と家賃から、何年住むと支払総額が売却額に並ぶか。
5. 住宅ローンが残っている場合、抵当権を外せるか。債権者の同意が要るか。
6. 手付解除ができる期間と、過ぎた後の違約金の条項。
6点目は、クーリング・オフが使えないことの裏返しです。国民生活センターは、手付解除が可能な期間を過ぎるとほとんどの場合は契約条項に基づく違約金が必要になると注意しています。金額が大きい取引なので、違約金の額も大きくなります。
よくある質問
家賃を払えなくなったらどうなりますか
賃貸借契約なので、滞納が続けば契約の解除と明渡しの請求に進みます。売却で一時的に現金が入っても、家賃を払い続けられるかは別の問題です。家賃を滞納するとどうなるかで順番を整理しています。
デメリットが多いなら使わないほうがよいのですか
取引の形から動かせない3点を受け入れられるかどうかが分かれ目です。住み続ける年数が短く、売却額と家賃の釣り合いが取れていて、買戻しを前提にしないのであれば、条件は読みやすくなります。逆に、生活費の不足を埋める目的だけで契約すると、国民生活センターが指摘するとおり家賃の支払いが続かなくなるおそれがあります。
家賃の値上げに応じないと、すぐ出て行くことになりますか
普通借家であれば、貸主が期間満了で終わらせるには28条の正当の事由が要ります。増額の協議が調わない間は、32条2項により相当と認める額を支払えば足ります。定期借家で賃料改定の特約がある場合は32条が適用されないため、契約書の条項がそのまま基準になります。
売却価格が相場より安いのは避けられませんか
国民生活センターは、売却価格が相場に比べて安い場合や家賃が相場に比べて高額に設定される場合があると注意喚起しています。価格と家賃は連動するので、家賃がどう決まるかを先に押さえてから提示条件を検算すると、比べる軸がそろいます。
出典
- 国民生活センター「自宅の『リースバック』トラブルにご注意!」(2026年8月4日公表)
- e-Gov法令検索「借地借家法」第26条(建物賃貸借契約の更新等)
- e-Gov法令検索「借地借家法」第28条(建物賃貸借契約の更新拒絶等の要件)
- e-Gov法令検索「借地借家法」第32条(借賃増減請求権)
- e-Gov法令検索「借地借家法」第38条(定期建物賃貸借)
- 国土交通省「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」
- 国土交通省「住宅のリースバックに関するガイドブック」を公表しました(令和4年6月24日)