リバースモーゲージ

リースバック全般

自宅で資金を作る方法は4つ|リースバックだけが所有権を手放す。リ・バース60は利息のみで担保評価額の50%〜60%

2026年10月29日に住宅金融支援機構の公表条件とe-Gov法令検索の条文で確認。自宅を使って資金を作る方法は、リースバック・不動産担保ローン・【リ・バース60】・不動産担保型生活資金の4つに分かれる。所有権が動くのはリースバックだけで、売買契約で買主へ移り、そのあと賃貸借契約で住み続ける。残り3つは抵当権による借入れで、民法第369条第1項が「占有を移転しないで」と定めているため所有権は動かない。【リ・バース60】は借入申込日現在で満60歳以上が対象(満50歳以上満60歳未満も利用可、融資限度額が異なる)、融資限度額は担保評価額の50%または60%(長期優良住宅は55%または65%)で1億2,000万円以下かつ所要資金以内、毎月の支払は利息のみ、元金は死亡時に相続人が一括返済するか担保物件の売却で返す。ノンリコース型なら相続人に残債の返済義務がなく、リコース型なら返済義務がある。資金使途は住宅関連に限られ、生活費は挙がっていない。

不動産リースバック基礎知識

リースバックの意味とは?国土交通省の定義と仕組み・メリット・デメリット・契約前に確かめる5点

リースバックとは何か。国土交通省は令和4年6月24日公表のガイドブックで「住宅を売却して現金を得て、売却後は毎月賃料を支払うことで、住んでいた住宅に引き続き住むサービス」と定義しています。同省は契約内容や将来の収支計画の理解不足によるトラブル事例も挙げています。仕組み、メリットとデメリット、契約前に自分で当たる5点を整理しました。

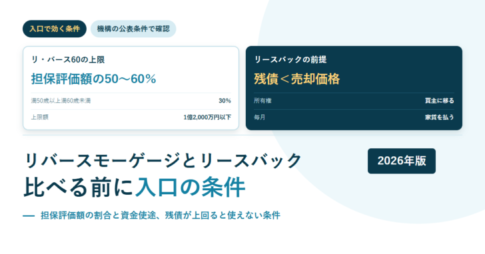
リ・バース60の融資限度額とリースバックの前提条件を並べたアイキャッチ不動産リースバック基礎知識

リバースモーゲージとリースバック、比べる前に見る入口の条件|リ・バース60は担保評価額の50〜60%

リバースモーゲージとリースバックは、どちらも自宅を使ってお金をつくる方法ですが、入口で弾かれる条件が違います。【リ・バース60】の融資限度額は担保評価額の50%または60%(満50歳以上満60歳未満は30%、長期優良住宅で満60歳以上は55%または65%)で、1億2,000万円以下かつ所要資金以内。資金使途も住宅関連に限られます。リースバックは残債が売却価格を上回ると成立しません。

リバースモーゲージ

不動産リースバックとリバースモーゲージを徹底比較|公表資料で確かめられる数字と、確かめられない数字

リースバックは売却、リバースモーゲージは融資です。所有権・返済負担・利用条件・受け取れる金額・資金使途・変動リスクの6点で比べ、あわせて、どの数字が公表資料で確かめられるのかを分けて示します。【リ・バース60】は生活資金や投資用物件の取得資金には利用できないことが機構のページに明記されています。