リースバックで住み続けられる年数を決めるのは、買取価格でも家賃でもなく賃貸借契約の種類です。定期借家なら期間満了で終わりますが、普通借家なら借主が望む限り更新できます。セゾンファンデックスの「セゾンのリースバック」は、この点を公式ページの冒頭で「普通賃貸借契約で長く住み続けられる」と掲げています。2026年11月4日に同社の商品ページと国土交通省の公表資料を読み、契約の型・かかる費用・かからない費用を公表されている範囲で整理しました。
2026年11月4日にセゾンファンデックスの公式ページで確認した要点
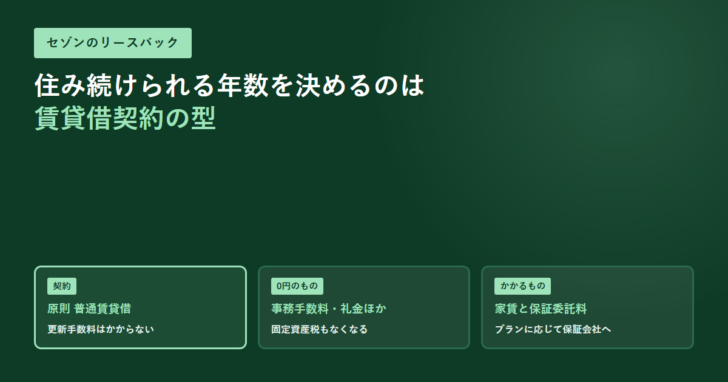
- 契約は原則として普通賃貸借契約。同社は「お客さまが希望される間ずっと住み続けられます」としている。
- 事務手数料・調査費用・礼金・賃貸借契約の更新手数料は不要。ただし保証会社との賃貸借保証契約が必要で、プランに応じた保証委託料がかかる。
- 所有者が同社に移るため固定資産税の支払いがなくなる。マンションなら管理費・修繕積立金もなくなる。
- 売却価格について同社は「一律に『市場価格の何割』と決まっているわけではありません」と明記している。
- 契約は最短2週間。問い合わせの前に取り扱いエリアのチェックがある。
「普通賃貸借契約」がこの商品の中心にある
リースバックで最も重く効くのは契約の型です。定期借家契約だと期間が来れば終了し、更新は貸主の判断になります。普通借家契約なら、貸主が更新を拒むには借地借家法28条の「正当の事由」が要ります。セゾンファンデックスは商品ページの見出し直下に「普通賃貸借契約で長く住み続けられる」と置き、メリットの項でも「原則として『普通賃貸借契約』となるため、お客さまが希望される間ずっと住み続けられます。なお、更新手数料はかかりません」と書いています。
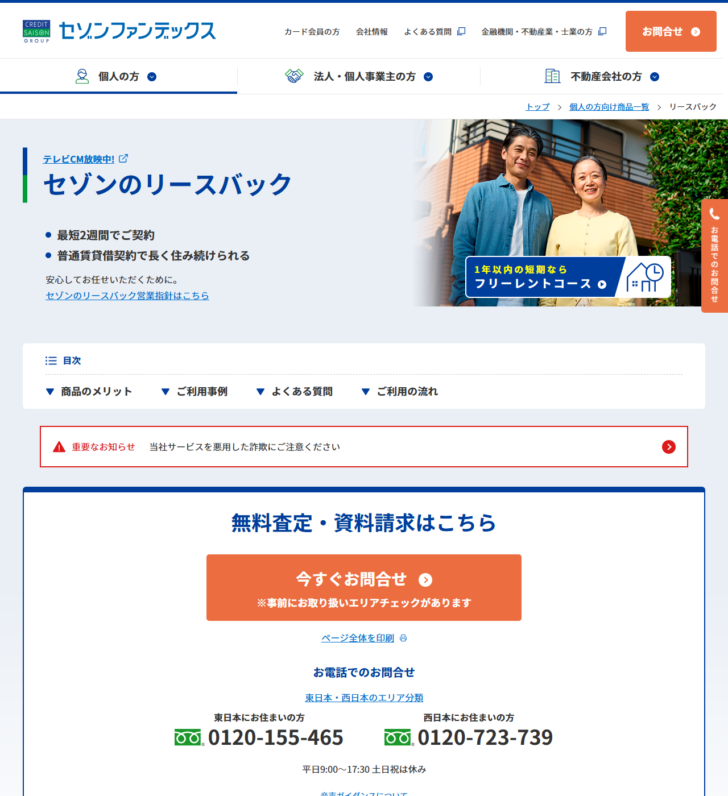
注意したいのは「原則として」という書き方です。例外があり得ることを示しているので、契約書で型を確かめる必要があります。なお同社は1年以内の短期向けに「フリーレントコース」という別の枠も用意しており、こちらは性質が違います。定期借家と普通借家の違いが結果をどう分けるかはリースバックはやめた方がいい?分かれ目は普通借家か定期借家かで、借地借家法28条と38条5項を引いて整理しています。
かかる費用とかからない費用は、はっきり分かれている
同社は「さまざまな費用0円」として、事務手数料・調査費用・礼金・賃貸借契約の更新手数料が不要だと案内しています。一方で、その注記に保証委託料のことが書かれています。「賃貸借契約にあたり、保証会社と賃貸借保証契約を締結していただき、ご契約プランに応じて保証会社に所定の保証委託料をお支払いいただきます」という文です。
| 項目 | 扱い | 公式の記載 |
|---|---|---|
| 事務手数料 | 不要 | 「事務手数料や調査費用、礼金、賃貸借契約の更新手数料不要」 |
| 調査費用 | 不要 | 同上 |
| 礼金 | 不要 | 同上 |
| 賃貸借契約の更新手数料 | 不要 | 同上。メリットの項にも「更新手数料はかかりません」 |
| 保証委託料 | かかる | 「保証会社と賃貸借保証契約を締結していただき、ご契約プランに応じて保証会社に所定の保証委託料をお支払いいただきます」 |
| 固定資産税 | なくなる | 「所有者がセゾンファンデックスとなるため、固定資産税の支払いがなくなります」 |
| 管理費・修繕積立金(マンション) | なくなる | 「マンションの場合は管理費・修繕積立金の支払いもなくなります」 |
| 家財保険 | 自己負担0円 | 「お客さまの負担費用は0円です。※加入ができない物件も一部ございます」 |
| 毎月の家賃 | かかる | 賃貸借契約にもとづき毎月支払う |
出典:セゾンファンデックス「セゾンのリースバック」(2026年11月4日に確認)。
「0円」が並ぶぶん、残る費用がどれかを押さえておくと見積りを読みやすくなります。毎月の支出は家賃と保証委託料で、固定資産税・管理費・修繕積立金が消えます。持ち家のときに払っていた固定費との差し引きで、月の負担がどう動くかを見るのが実際的です。
売却価格に「市場価格の何割」という一律の基準はない
リースバックの買取価格は市場価格の何割、という説明をよく見かけます。ところが同社の解説ページは、これをはっきり否定しています。「リースバックでは、売却後も元の所有者がそのまま住み続けるという特性上、通常の不動産売却と比べて売却価格がやや抑えられる傾向があります。ただし、売却価格は地域の市場相場などを踏まえて査定されるため、一律に『市場価格の何割』と決まっているわけではありません」という書き方です。
同じページは、判断の仕方まで書いています。「売却価格だけでなく、売却後の家賃や住み続ける期間も含めて検討することが大切です」という一文です。売却価格が高い提案でも、家賃が高ければ数年で差は埋まります。
同社はもうひとつ、デメリットとして自宅の名義が変わることを挙げています。「将来的にご自宅をお子さんに相続したいと思われていた方にとってはデメリットになります」と書いたうえで、再度購入して買い戻すことも可能だとしています。
国土交通省のガイドブックが定義を固めている
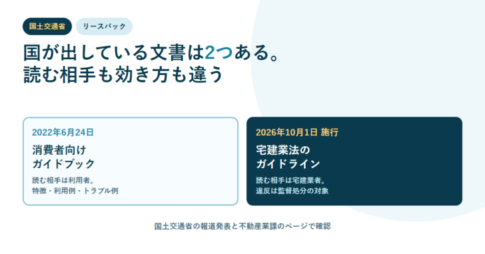
リースバックという言葉は法律用語ではありませんが、国土交通省が定義を公表しています。令和4年6月24日の報道発表「『住宅のリースバックに関するガイドブック』を公表しました」で、ガイドブックはリースバックを「住宅を売却して現金を得て、売却後は毎月賃料を支払うことで、住んでいた住宅に引き続き住むサービス」と定義していると書かれています。
同じ発表には、ガイドブックを作った背景も書かれています。「このような取引は、多様なライフスタイルの実現や既存住宅流通市場の活性化、空き家の発生防止等につながるものとして期待される一方で、契約内容や将来の収支計画について、消費者の理解が不十分なままでリースバック契約を締結したこと等を理由としたトラブル事例も見られます」という記述です。セゾンファンデックスの商品ページも、リースバックの説明の脇に国土交通省のガイドブックへのリンクを置いています。
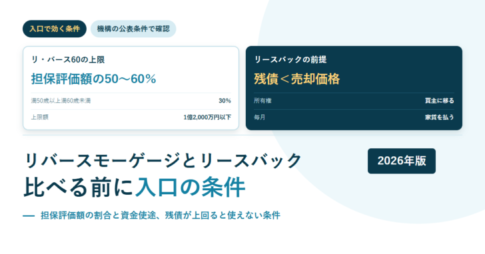
リースバックとリバースモーゲージの違いは、所有権が動くかどうかで分かれます。この整理はリースバックとリバースモーゲージの違いは「所有権が動くか」でまとめてあります。
申し込む前に決まっていること
手続きの入口にも条件があります。公式ページの問い合わせボタンには「※事前にお取り扱いエリアチェックがあります」という注記が付いています。全国どこでも受け付けているわけではありません。
セゾンのリースバックで、申込みの前に決まっていること
契約までの期間
最短2週間
商品ページの冒頭に掲げられている。査定・現地調査を経て売買契約と賃貸借契約を同時に結ぶ流れ。
取り扱いエリア
事前チェックがある
問い合わせボタンに「事前にお取り扱いエリアチェックがあります」と明記。対象外なら申込みの前に外れる。
問い合わせ窓口
東日本・西日本で別番号
東日本0120-155-465、西日本0120-723-739。平日9:00〜17:30で土日祝は休み。
付帯サービス
見守りサービスを選べる
高齢者向けに「セコムのホームセキュリティ」か「HOME ALSOK みまもりサポート」のいずれかを選択できる。
公式ページが挙げている「こんなお悩みを解決します」
- 余裕のある老後生活を送りたい
- 老人ホームの入居費用が足りない
- 自宅兼事務所で事業を続けたい
- 生前の相続対策をしたい
- 毎月のローン返済の支払いが重い
- 住み替えをしたいが自宅の住宅ローンが残っている
同社は商品ページに「重要なお知らせ 当社サービスを悪用した詐欺にご注意ください」という赤枠の告知も出しています。社名をかたる手口があるということなので、問い合わせは公式サイトの番号から行うのが確実です。住宅ローンが残っている状態での選択肢の順番は住宅ローンが払えないときの選択肢で整理しています。
よくある質問
Q. 契約は定期借家ですか、普通借家ですか。
A. 同社は「原則として『普通賃貸借契約』となる」としています。「原則」という書き方なので、契約書で実際の型を確かめてください。
Q. 買取価格は市場価格の何割ですか。
A. 一律の割合は公表されていません。同社は「売却価格は地域の市場相場などを踏まえて査定されるため、一律に『市場価格の何割』と決まっているわけではありません」と書いています。
Q. 更新のたびに費用がかかりますか。
A. 更新手数料は不要です。ただし賃貸借保証契約にもとづく保証委託料が、契約プランに応じてかかります。
Q. マンションでも使えますか。
A. 使えます。同社は「マンションも対象となります」としたうえで、マンションの場合は管理費・修繕積立金の支払いもなくなると案内しています。
Q. 買い戻せますか。
A. 「お客さまが売却したご自宅を再度購入することも可能です」とされています。価格や条件は公表されていないため、契約時に確認する内容になります。
Q. どこに住んでいても申し込めますか。
A. 取り扱いエリアの確認が先にあります。問い合わせボタンには「※事前にお取り扱いエリアチェックがあります」と書かれています。
この記事で参照した一次情報
- セゾンファンデックス セゾンのリースバック
- セゾンファンデックス リースバックとは、どんな仕組み?
- 国土交通省 「住宅のリースバックに関するガイドブック」を公表しました(令和4年6月24日)
- 国土交通省 消費者向けリースバックガイドブック策定に係る検討会