自宅を売って、そのまま住み続ける。この形を個人向けにしたものがリースバックです。同じ考え方は企業でも使われていて、そちらは「セール・アンド・リースバック」と呼ばれます。工場や本社ビル、機械設備を売却し、買い手から借りて使い続ける取引です。ただし企業の場合、売った時点で売却益が立つとは限りません。税務の側が「これは実質的に借入れだ」と見る場合があるからです。その線引きが法人税法に書かれています。
セール・アンド・リースバックは、資産を売却して同じ資産を借り直し、使い続ける取引です。手元に資金が入り、使用は続けられる点で、個人の自宅リースバックと構造は同じです。
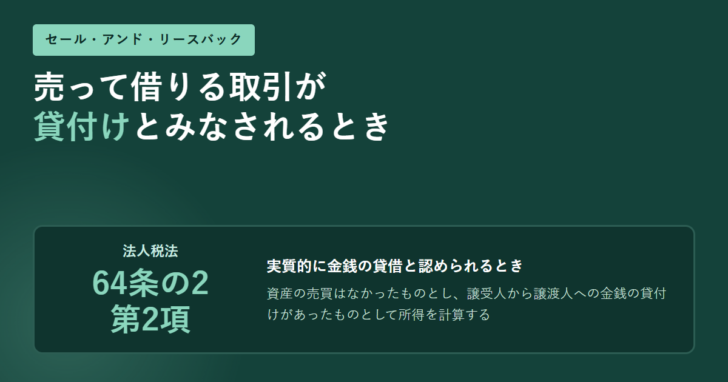
ただし法人税では、譲受人から譲渡人への賃貸を条件に売買を行い、一連の取引が実質的に金銭の貸借と認められるときは、売買はなかったものとし、金銭の貸付けがあったものとして所得を計算します(法人税法64条の2第2項)。
この判定の前提になる「リース取引」からは、所有権が移転しない土地の賃貸借は除かれています(同条第3項)。土地付きの自宅を売るリースバックと、企業の設備を対象にした取引は、同じ言葉でも前提が違います。
取引の形は個人のリースバックと同じ
まず形から確認します。所有者が資産を第三者に売る。買った側がその資産を元の所有者に貸す。元の所有者は賃料を払いながら使い続ける。この3ステップはどちらも共通です。
| くらべる点 | 個人の自宅リースバック | 企業のセール・アンド・リースバック |
|---|---|---|
| 対象になる資産 | 自宅(土地・建物) | 本社ビル、工場、店舗、機械設備、車両など |
| 売った後の関係 | 賃貸借契約で住み続ける | 賃貸借契約で使い続ける |
| 契約の型 | 定期借家契約が使われることが多い | リース契約または賃貸借契約 |
| 主な目的 | 住み続けながら現金化する | 資産をオフバランス化する、運転資金を作る |
| 税務上の扱い | 譲渡所得の問題として整理される | 法人税法64条の2の判定が入る |
個人の側の契約の型については、定期借家契約とは何かを整理した記事にまとめています。更新がない賃貸借という性質は、企業が結ぶリース契約とは別の論点です。
法人税法が置いている3段階の判定
企業の取引では、売買として扱うのか、それとも貸付けとして扱うのかが分かれます。法人税法第64条の2が、その判定の枠組みを定めています。
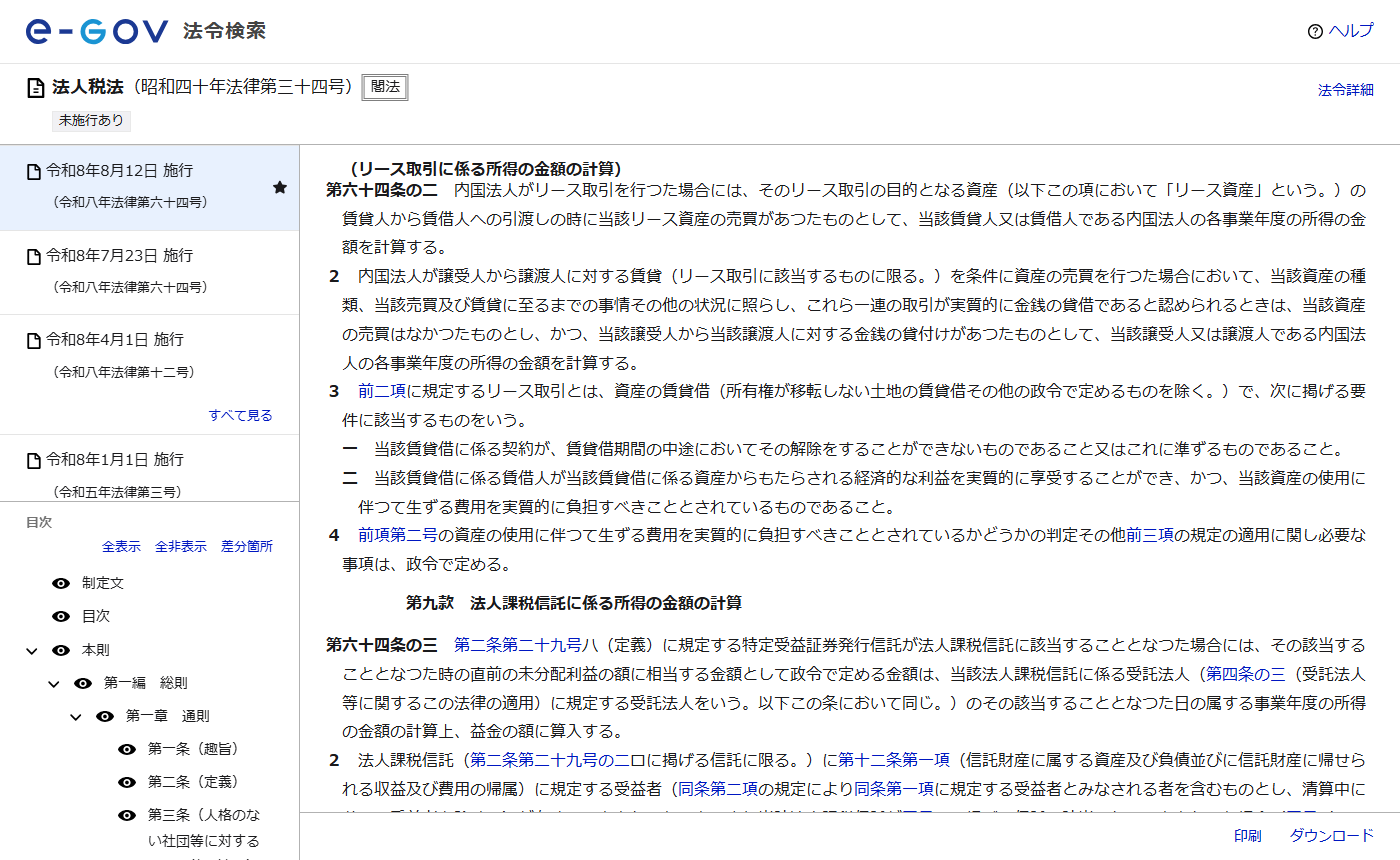
| 項 | 定めている内容 |
|---|---|
| 第1項 | リース取引を行った場合、賃貸人から賃借人への引渡しの時に、そのリース資産の売買があったものとして所得を計算する |
| 第2項 | 譲受人から譲渡人に対する賃貸(リース取引に該当するものに限る)を条件に売買を行った場合で、一連の取引が実質的に金銭の貸借と認められるときは、売買はなかったものとし、譲受人から譲渡人への金銭の貸付けがあったものとする |
| 第3項 | リース取引とは、資産の賃貸借(所有権が移転しない土地の賃貸借その他の政令で定めるものを除く)で、2つの要件に該当するもの |
| 第4項 | 費用を実質的に負担すべきこととされているかどうかの判定など、必要な事項は政令で定める |
リース取引と呼ばれるための2つの要件
第3項が挙げる要件は次の2つです。ひとつは、賃貸借に係る契約が賃貸借期間の中途において解除することができないもの、またはこれに準ずるものであること。もうひとつは、賃借人がその資産からもたらされる経済的な利益を実質的に享受することができ、かつ、その資産の使用に伴って生ずる費用を実質的に負担すべきこととされていることです。
要件1
中途解約できない
賃貸借期間の途中で解除できないこと、またはこれに準ずるものであること
要件2
利益と費用を実質的に負う
資産からの経済的利益を実質的に享受し、使用に伴う費用も実質的に負担すること
「実質的に金銭の貸借」と見られる場合
第2項が判断の材料として挙げているのは、資産の種類、売買および賃貸に至るまでの事情、その他の状況です。これらに照らして一連の取引が実質的に金銭の貸借であると認められるときに、売買がなかったものとして扱われます。
この扱いになると、売却益は計上されません。資産は引き続き自社の帳簿に残り、受け取った代金は借入金として処理されます。支払う賃料も、全額が費用になるのではなく、元本の返済と利息に分けて考えることになります。
「売却益を出して当期の利益を作る」ことを目的に組むと、想定が根本から崩れます。契約を詰める前に、税務の扱いがどちらになるかを顧問税理士と確認してください。
土地が外れている点をどう読むか
第3項の括弧書きは見落とされがちです。リース取引の定義から、所有権が移転しない土地の賃貸借その他の政令で定めるものが除かれています。つまり土地の賃貸借は、原則としてこの条文が言うリース取引には当たりません。
企業のセール・アンド・リースバックで対象になりやすいのは、機械設備や車両、建物といった資産です。土地を含む不動産をまるごと対象にする場合、この括弧書きが効いてくるため、何をどう切り分けるかが論点になります。
個人の自宅リースバックは土地と建物をセットで売るのが通常です。そもそも法人税法の条文が想定している場面とは違い、個人の譲渡所得の問題として整理されます。同じ「リースバック」という言葉でも、当てはめる法律が変わる点は押さえておく必要があります。
検討するときに確認する5点
企業が実行を検討する場合も、個人が自宅で検討する場合も、共通して確かめておく点があります。
売却代金が手元にいくら残るか。仲介手数料や登記費用を差し引いた後の金額で考える。
賃料が年間でいくらになるか。売却代金に対する比率を出しておく。
契約期間と、期間満了後にどうなるか。中途解約の可否も含めて確認する。
税務上、売買として扱われるのか貸付けとして扱われるのか。法人の場合は第64条の2の判定が入る。
担保が設定されている場合、抹消の段取りがつくか。残債と売却代金の関係を先に確かめる。
5番目については、住宅ローンが残った家を売るときの順番をまとめた記事で扱っています。返済が苦しい状態から検討に入る場合は、住宅ローンが払えないときの選択肢を順番で判断する記事もあわせて読んでください。
よくある質問
セール・アンド・リースバックとリースバックは別物ですか
取引の形は同じです。企業が事業用資産を対象に行う場合に、セール・アンド・リースバックという呼び方がされます。当てはめる税制が変わります。
売却益は必ず計上できますか
できるとは限りません。法人税法第64条の2第2項は、一連の取引が実質的に金銭の貸借と認められるときは、売買はなかったものとし、金銭の貸付けがあったものとして計算すると定めています。
どういう場合に貸借と見られるのですか
条文は、資産の種類、売買および賃貸に至るまでの事情、その他の状況に照らして判断するとしています。個別の事情によるため、一律の基準は条文に書かれていません。
リース取引の要件は何ですか
第3項が2つ挙げています。中途解約ができないこと、またはこれに準ずるものであること。そして賃借人が経済的利益を実質的に享受し、使用に伴う費用を実質的に負担すべきこととされていることです。
土地も対象になりますか
第3項は、所有権が移転しない土地の賃貸借をリース取引の定義から除いています。土地を含む取引では、この点の整理が必要になります。
個人の自宅でも同じ判定が入りますか
法人税法の条文は内国法人を対象にしています。個人が自宅を売る場合は、譲渡所得の枠組みで整理されます。
まとめ
セール・アンド・リースバックは、売って借り直すという一点で個人のリースバックと同じ形をしています。違うのは、企業の取引には法人税法第64条の2の判定が入ることです。リース取引に当たるかどうかを第3項の2要件で見て、そのうえで第2項が、一連の取引が実質的に金銭の貸借と認められる場合を売買から外します。
この扱いになると売却益は立たず、受け取った代金は借入金として処理されます。資金を作る手段としては成立しても、決算の見え方は想定と変わります。条文の括弧書きで土地が外れている点も含め、契約を固める前に税務の扱いを確認しておくことが、後からの食い違いを防ぎます。
参照した一次情報:e-Gov法令検索「法人税法」第64条の2(昭和四十年法律第三十四号/令和8年8月12日施行)(2026年9月18日に表示を確認)