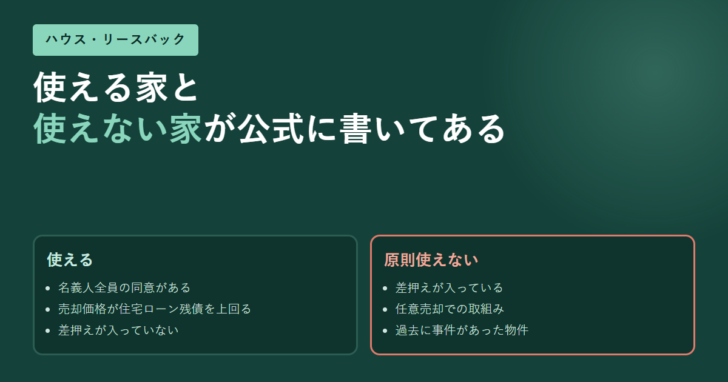
ハウス・リースバックは、リースバックのなかでも歴史の長いサービスです。テレビCMで名前を知っている人も多いでしょう。ただ、比較の場面で効いてくるのは知名度ではなく、使える条件と使えない条件です。この会社は、そこを公式サイトにかなり具体的に書いています。書かれているとおりに並べ直します。
先に要点
- 提供しているのは株式会社And Doホールディングスです。2022年1月1日に持株会社体制へ移行し、ハウスドゥから商号を変更しました。ハウス・リースバック事業は持株会社が担っています。
- 原則として売却価格が住宅ローンの残債を上回らないと利用できません。残債があること自体は妨げになりませんが、上回るかどうかが分かれ目です。
- 差押えが入っている場合と、任意売却で検討している場合は原則として取扱い不可と明記されています。
- 再度購入(買戻し)に期間の定めはない一方、価格は売却価格に諸経費等を上乗せするため一般的に高くなります。
- 特定商取引法のクーリング・オフ制度は適用されません。
提供している会社はどこか
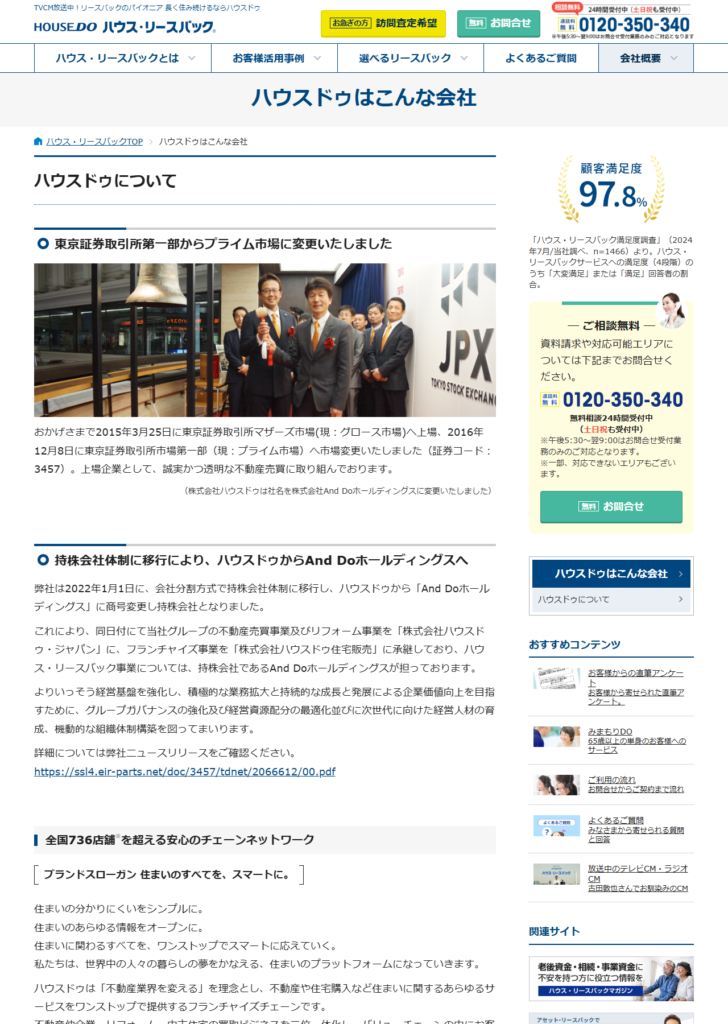
ここを取り違えると問い合わせ先も契約の相手方も間違えます。公式サイトの会社案内には、こう書かれています。2022年1月1日に会社分割方式で持株会社体制に移行し、ハウスドゥから「And Doホールディングス」に商号変更して持株会社となった。同日付で不動産売買事業およびリフォーム事業を株式会社ハウスドゥ・ジャパンに、フランチャイズ事業を株式会社ハウスドゥ住宅販売に承継しており、ハウス・リースバック事業については持株会社であるAnd Doホールディングスが担っている。
| 項目 | 公式サイトの記載 |
|---|---|
| 事業を担う会社 | 株式会社And Doホールディングス(旧・株式会社ハウスドゥ) |
| 商号変更の時期 | 2022年1月1日。会社分割方式で持株会社体制へ移行 |
| 上場 | 2015年3月25日にマザーズ市場(現・グロース市場)へ上場、2016年12月8日に市場第一部(現・プライム市場)へ変更。証券コード3457 |
| 店舗網 | 全国736店舗を超える(オープン準備中を含む、2026年8月末現在) |
| 商標 | 「ハウス・リースバック」は株式会社And Doホールディングスの登録商標 |
| 契約後の管理 | ハウスドゥ100%子会社のハウスドゥ販売管理が対応すると案内 |
グループ内で会社が分かれているため、店舗の看板と契約書の相手方が同じとは限りません。契約前に、売買契約書と賃貸借契約書それぞれの当事者名を確認してください。
使えない条件が具体的に書かれている
比較の役に立つのは、できることより、できないことの記載です。公式の「ご利用の前に」には、取り扱いできないケースが並んでいます。
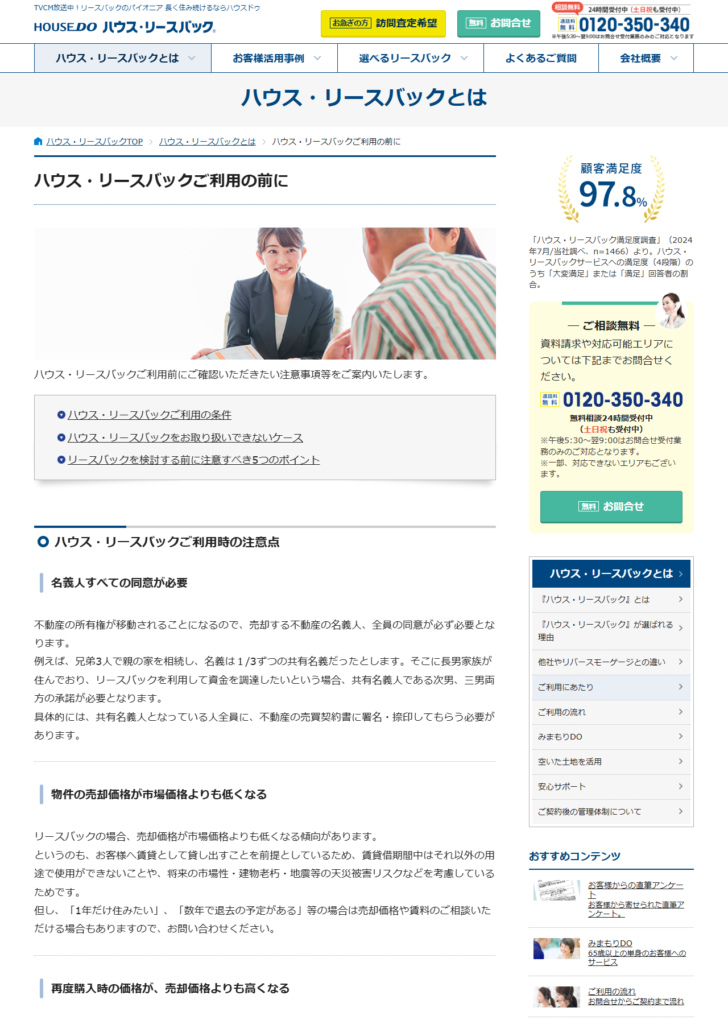
| 状況 | 取扱い | 公式の説明 |
|---|---|---|
| 住宅ローンの残債がある | 対応可能 | 残債があっても申し込める。ただし残債金額により取扱いできない場合あり |
| 売却価格が残債を下回る | 原則不可 | 原則として売却価格がローンの残債を上回っていない場合は利用できない |
| 差押えが入っている | 原則不可 | 支払いが滞り銀行や債権者から差し押さえが入っている場合は原則として取り扱いができない |
| 任意売却で検討している | 原則不可 | 購入者が不動産業者の場合、抵当権の抹消に応じるのが難しいケースが大半のため基本不可能 |
| 過去に事件があった物件 | 取扱い不可 | 自殺・他殺等があった物件は取り扱えない。契約後に判明した場合は契約違反 |
| 共有名義 | 条件付き | 名義人全員の同意が必要。全員が売買契約書に署名・捺印する |
4行目は重要です。リースバックと任意売却は同じ文脈で語られがちですが、この会社は両者を明確に切り分けています。公式の説明は、購入する際に銀行(債権者)の借入の抹消が必要になるところ、任意売却では購入者が不動産業者だと抹消に応じてもらいにくい、という理由を挙げています。任意売却との関係は任意売却とは何かを整理した記事もあわせて読んでください。
価格について公式が書いていること
売却価格と再度購入の価格について、公式サイトは自社に不利な内容も書いています。引用します。
リースバックの場合、売却価格が市場価格よりも低くなる傾向があります。というのも、お客様へ賃貸として貸し出すことを前提としているため、賃貸借期間中はそれ以外の用途で使用ができないことや、将来の市場性・建物老朽・地震等の天災被害リスクなどを考慮しているためです。
ハウス・リースバック公式サイト「ご利用時の注意点」
同じページには、再度購入時の価格についても記載があります。再度購入時の価格は売却価格や賃料等と併せて契約前に提示されるが、売却価格に諸経費等を上乗せした金額となるため、一般的に売却価格よりも高くなる、という説明です。
ただし例外への言及もあります。「1年だけ住みたい」「数年で退去の予定がある」といった場合には、売却価格や賃料を相談できる場合がある、と書かれています。住み続ける期間の見込みが、価格の交渉材料になり得るという意味です。
売却価格
市場価格より低くなる傾向。賃貸に出す前提と将来リスクを織り込むためと説明されています。
再度購入の価格
売却価格に諸経費等を上乗せするため、一般的に売却価格より高くなります。
再度購入の時期
期間の定めはなく、利用者のタイミングで可能と案内されています。
この会社が挙げる「他社を検討するときの5つの注意点」
公式サイトには、他業者を検討する人へ向けた確認項目が5つ挙げられています。自社の宣伝という側面はありますが、確認項目としては筋が通っています。
買主の信用力と資力を調べる
不動産を購入する法人・個人の信用力や資力を調査することを勧めています。買主の資金繰りが悪化すれば、家の行方も影響を受けます。
再度購入できる契約かどうか
再度購入できない契約条件になっていないかを確認するよう書かれています。
再度購入できる時期に期限がないか
「2年後、3年後に必ず再度購入しなければならない」という条件だと、資金を用意できなければ退去することになると指摘しています。
担当者が従業員証明書を持っているか
正式な会社の業務として行っている従業員かどうかを確認するよう勧めています。
その会社の業歴と取扱件数
不動産の売買と賃貸の条件を組み合わせる専門的なサービスであるため、業歴が長く取扱い件数の多い会社を勧めています。
3番目は、買戻しを前提に検討している人にとって決定的です。買戻しの法的な枠組みについては民法の買戻し特約と再売買の予約の違いで扱っています。
クーリング・オフは使えない
公式サイトは、特定商取引法のクーリング・オフ制度が適用される取引に該当しないと明記しています。契約内容を十分に理解したうえで利用するよう促す一文が添えられています。
この点はハウス・リースバックに限った話ではなく、リースバック全般の構造から来ています。詳しくは宅建業法37条の2が適用されない理由にまとめました。契約前の説明については重要事項説明をどこまで受けられるかもあわせて確認してください。
公式が挙げる利点と、確認が要る点
公式サイトが挙げる利点のうち、条件の確認が要るものを整理します。
| 公式が挙げる点 | 条件・注記 |
|---|---|
| 買い取り代金は一括して支払う | 一部、一括で支払いできない場合もあると注記 |
| 固定資産税がかからない | 利用後は所有者ではなく使用者になるため |
| 引越し費用や保証人が不要 | そのまま住み続けるため |
| 厳格な金融審査は不要 | 不動産売買であるため。ただし取扱いには審査がある |
| 売買代金の一部を賃料に充当できる | 一括支払いとの選択。一部、一括で支払できない場合もあると注記 |
| 顧客満足度97.8% | 2024年7月の自社調査(n=1466)。4段階のうち「大変満足」または「満足」の割合 |
最後の数字の読み方には注意が要ります。調査主体は同社、対象は同社の利用者、区分は4段階のうち上位2つです。他社との比較に使える数字ではありません。評判の確かめ方は口コミでは確かめられない理由と、公的な記録で見る方法にまとめています。
また公式サイトの脚注には、利用にあたって所定の事務手数料と別途登記等の費用がかかること、賃料の未払い等で契約書の記載事項に反した場合は住み続けられない可能性があること、早期の決済には別途手数料が必要なことが書かれています。家賃を滞納した場合の扱いは正当事由が要らなくなる理由で条文から確認できます。
この記事で確認できなかったこと
- 賃貸借契約の種類(普通借家か定期借家か)と期間。公式サイトのこれらのページには記載がありませんでした。契約の種類は住み続けられる年数を左右するため、見積もり時に必ず確認してください。
- 賃料の算定方法と水準。公式サイトに数式や目安の記載はありません。
- 事務手数料の金額。「所定の事務手数料」としか書かれていません。
- 買い取り価格の目安。物件ごとの査定になります。
いずれも金額と居住年数に直結します。相見積もりを同じ条件で出させる手順に沿って、複数社から同じ様式で取り寄せるのが確実です。
よくある質問
住宅ローンが残っていても使えますか
残債があること自体は妨げになりません。公式サイトは住宅ローンが未完済でも申し込めるとしています。ただし原則として売却価格が残債を上回っている必要があり、残債金額により取扱いできない場合もあると注記されています。
任意売却を考えていますが併用できますか
できません。公式サイトは、任意売却を行う場合はハウス・リースバックが基本成立不可能で、一般の方への売却を行う選択肢にほぼ限られると説明しています。
買い戻しはいつでもできますか
期間の定めはなく、利用者のタイミングで再度購入が可能とされています。ただし別途条件があり、各種諸費用が必要です。価格は売却価格に諸経費等を上乗せするため一般的に高くなります。
共有名義の実家でも申し込めますか
名義人全員の同意が必要です。共有名義人となっている人全員が不動産の売買契約書に署名・捺印する必要があると説明されています。
契約後に考え直せますか
特定商取引法のクーリング・オフ制度が適用される取引に該当しないと明記されています。契約前に内容を確認してください。
参照した公式情報
- ハウス・リースバック公式サイト「ハウス・リースバックとは」https://www.housedo.co.jp/leaseback/about/
- ハウス・リースバック公式サイト「ハウス・リースバックご利用の前に」https://www.housedo.co.jp/leaseback/about/terms/
- ハウス・リースバック公式サイト「ハウスドゥはこんな会社」https://www.housedo.co.jp/leaseback/company/
条件と数値は2026年9月17日に公式サイトで表示を確認したものです。サービスの内容は変更されます。申し込みの前にリンク先の記載を確かめ、契約書の条項と照らし合わせてください。