任意売却は「競売より高く売れる」「引っ越しの時期を選べる」という利点が語られがちです。どちらも住宅金融支援機構が自分の資料で認めていることなので、間違いではありません。問題は、同じ資料に利点と並んで書かれている負担のほうが、ほとんど紹介されないことです。
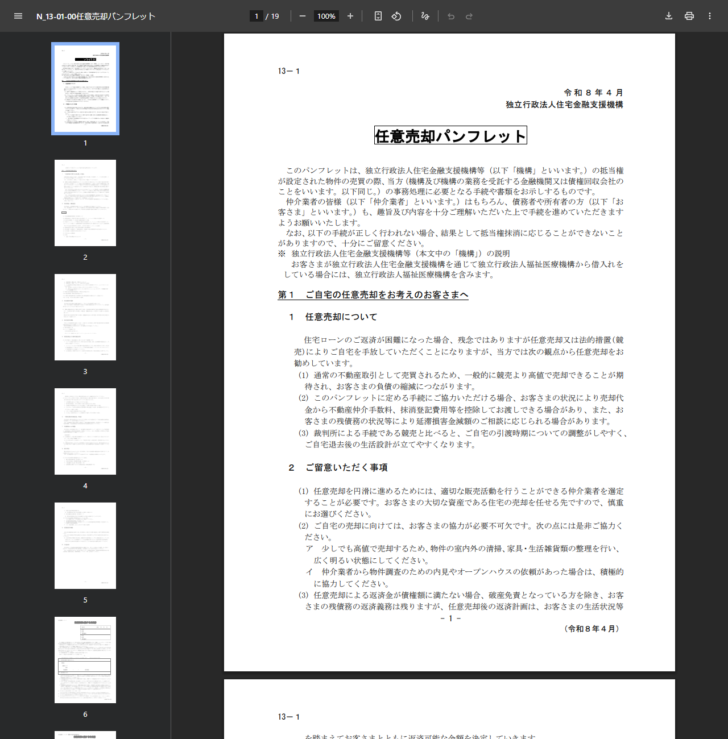
2026年10月15日に、住宅金融支援機構の「任意売却パンフレット」(令和8年4月版・全19ページ)と「融資住宅等の任意売却」のページを開き、手続に入った時点で何が確定するのかを条項の順番どおりに読み直しました。団体信用生命保険の保障が終わるという点まで、公表資料に書かれています。
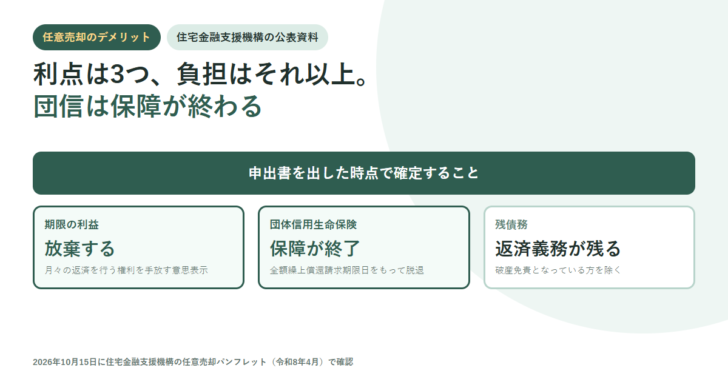
残債務の返済義務は残ります。パンフレットは「任意売却による返済金が債権額に満たない場合、破産免責となっている方を除き、お客さまの残債務の返済義務は残ります」と明記しています。家がなくなっても借金が消えるわけではありません。
手続の入口で期限の利益を放棄します。「任意売却に関する申出書」(任売書式-1-2)の提出が「返済継続を断念し、月々の返済を行う権利を放棄したことの意思表示」となり、割賦返済中なら残債務全額の繰上償還を催告されます。
そして団体信用生命保険から脱退します。借入申込日が平成29年10月1日以後のフラット35(買取型)で新機構団信に加入している場合、期限の利益の喪失が解約事由に当たるため、全額繰上償還請求期限日をもって保障が終了します。令和2年10月1日以後の新機構団信(金利組込方式)も同じです。
売る値段も自由に決められません。仲介業者の査定を機構が確認したうえで売出価格が通知され、通知された価格未満で買い手を見つけても、抵当権抹消に応じられない場合があるとされています。
時間もかかります。機構が債権回収会社に業務を委託する場合、申出書の提出から委託までに通常3か月程度を要すると書かれています。
公表資料が挙げている利点は3つだけ
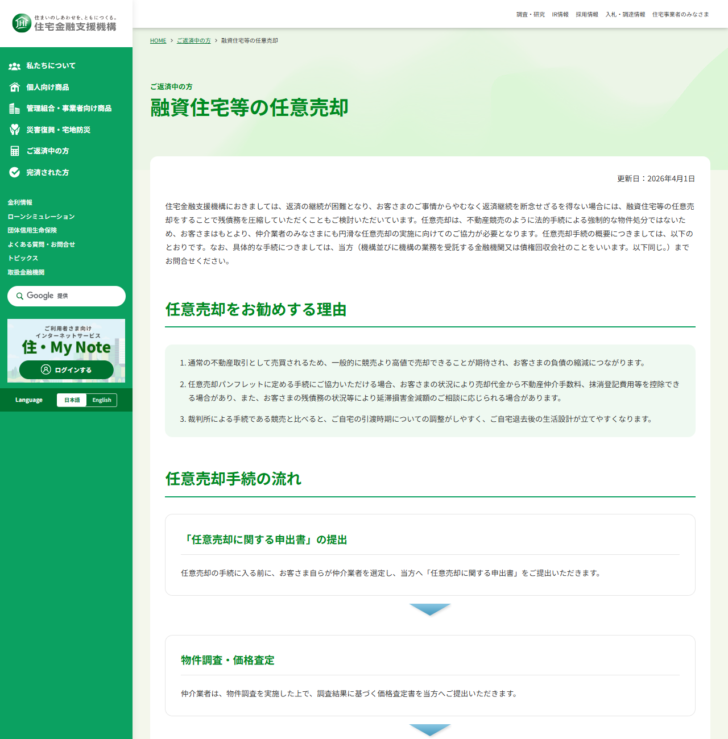
まず、機構自身が任意売却を勧める理由を確認します。パンフレットの第1に3つ挙がっています。
| 利点 | 公表資料の書き方 |
|---|---|
| 高く売れることが期待できる | 通常の不動産取引として売買されるため、一般的に競売より高値で売却できることが期待され、負債の縮減につながる |
| 費用を売却代金から引ける場合がある | 手続に協力できる場合、状況により売却代金から不動産仲介手数料、抹消登記費用等を控除して渡せる場合がある。残債務の状況等により延滞損害金減額の相談に応じられる場合がある |
| 引渡しの時期を調整しやすい | 裁判所による手続である競売と比べると、引渡時期についての調整がしやすく、退去後の生活設計が立てやすくなる |
いずれも「期待され」「場合があり」「しやすく」という書き方です。確約ではありません。高く売れるかどうかは買い手次第ですし、費用の控除も延滞損害金の減額も「状況により」という条件が付いています。
デメリット1|残債務は消えない
同じページの「ご留意いただく事項」に、はっきり書かれています。「任意売却による返済金が債権額に満たない場合、破産免責となっている方を除き、お客さまの残債務の返済義務は残りますが、任意売却後の返済計画は、お客さまの生活状況等を踏まえてお客さまとともに返済可能な金額を決定していきます。」
つまり、自宅を売っても足りなかった分は借金として残ります。救いは「生活状況等を踏まえて返済可能な金額を決定していく」という点で、売却前と同じ月額をそのまま請求されるわけではありません。ただし、消えるのは破産して免責を受けた場合だけです。
「任意売却をすれば借金がなくなる」という説明を受けたら、その相手を疑ってください。機構の公表資料は、残債務の返済義務が残ることを冒頭の留意事項に置いています。
なくなるのは自宅と、毎月の住宅ローン返済という枠組みであって、債務そのものではありません。売却後にいくら返すのかは、売却代金が確定したあとの話になります。
デメリット2|申出書を出した時点で期限の利益を放棄する
手続の最初にあるのが「任意売却に関する申出書」の提出です。ここで何が起きるかが、意外と知られていません。
機構が全額繰上償還請求を行っていない段階の人は、原則として任売書式-1-2(期限の利益放棄確認用)と、押印した実印の印鑑証明書を提出します。パンフレットは、この提出によって「お客さまが返済継続を断念し、月々の返済を行う権利を放棄したことの意思表示となり、割賦返済中の場合は、残債務全額の繰上償還を催告することになります」と説明しています。
| 状況 | 提出する書式 | 提出で確定すること |
|---|---|---|
| すでに全額繰上償還請求を受けている | 任売書式-1-1 | 期限の利益はすでに失っている |
| まだ全額繰上償還請求を受けていない | 任売書式-1-2(期限の利益放棄確認用)+実印の印鑑証明書 | 返済継続を断念し、月々の返済を行う権利を放棄する意思表示。割賦返済中なら残債務全額の繰上償還を催告される |
一度ここを通ると、「やっぱり返済を続けます」という道に戻れません。返済方法の変更(返済期間の延長や一定期間の返済額の軽減)を検討するなら、申出書を出す前です。
デメリット3|団体信用生命保険から脱退する
この記事でいちばん伝えたいのがここです。期限の利益を失うことは、団信の解約事由になります。
| 対象 | 加入している団信 | 保障が終わる時点 |
|---|---|---|
| 借入申込日が平成29年10月1日以後のフラット35(買取型) | 新機構団信(「新3大疾病付機構団信」を含む) | 全額繰上償還請求期限日をもって保障が終了(団信脱退) |
| 借入申込受理日が令和2年10月1日以後 | 新機構団信(金利組込方式) | 全額繰上償還請求期限日をもって保障が終了(団信脱退) |
理由は、期限の利益の喪失が債務弁済充当約款の解約事由に該当するためだと説明されています。住宅ローンの返済が苦しい時期は、体調や就労状況が不安定なことも多い時期です。その局面で、死亡・高度障害に備える保障が外れるという点は、売却の判断そのものに関わります。
デメリット4|売る値段を自分で決められない
任意売却は「通常の不動産取引」として行われますが、値付けは自由ではありません。手続は次の順番で進みます。
売出価格が決まるまでの流れ(パンフレット第2より)
- 申出書を提出する
仲介業者は原則として自分で選びます。 - 仲介業者が物件調査と価格査定を行う
売出価格確認申請書、価格査定書、実査チェックシート、取引事例の概要、周辺地図、住宅地図、間取図、写真などを機構へ提出します。戸建住宅は最新の固定資産評価証明書も必要です。 - 機構が査定価格を確認し、売出価格を通知する
通知した価格未満で買い手を見つけても、抵当権抹消に応じられない場合があります。 - 専任媒介または専属専任媒介契約を結ぶ
締結後10営業日以内に媒介契約書の写しとレインズ登録証の写しを提出します。法定登録期限を守る必要があります。
写真は、遠景・建物外観・建物内部(玄関、リビング、水回り、全居室)・プラスマイナスのポイントが分かるものまで求められます。マンションの場合は、比較事例物件が同一建物内にないときに実査チェックシートを2枚提出します。「近所に知られたくない」という希望には、撮影の際に配慮するという注記があるだけです。
デメリット5|時間がかかる
債権回収会社が関わる場合、待ち時間が明記されています。パンフレットは「『任意売却に関する申出書』の提出後、債権回収会社への委託までに通常3か月程度を要します」としています。
この3か月は、売却活動を始める前の期間です。そのあとに価格査定、売出価格の通知、媒介契約、販売活動、売買契約、決済と続きます。競売の開札日という締切は動かないので、始めるのが遅いほど選択肢は狭まります。
申出書を出す前に確かめること
- 返済方法の変更が使えないか……期限の利益を放棄すると戻れません。返済期間の延長や一定期間の返済額軽減を先に相談します。
- 団信の加入時期……借入申込日が平成29年10月1日以後のフラット35(買取型)や、令和2年10月1日以後の金利組込方式なら、保障が終わります。
- 残債務の見込み……売却代金が債権額に届かない場合、破産免責を受けていない限り返済義務が残ります。
- 仲介業者の選定……原則として自分で選びます。機構は「大切な資産である住宅の売却を任せる先ですので、慎重にお選びください」としています。
- 窓口……具体的な返済相談や申込手続は、現在返済している金融機関(借入れをした金融機関)へ連絡します。
競売と比べるとどうなるか
| 項目 | 任意売却 | 競売 |
|---|---|---|
| 売却価格 | 通常の不動産取引として売買されるため、一般的に競売より高値が期待される | 裁判所の手続で売却される |
| 引渡しの時期 | 調整がしやすく、退去後の生活設計が立てやすい | 裁判所の手続によって決まる |
| 諸費用 | 手続に協力できる場合、売却代金から仲介手数料・抹消登記費用等を控除して渡せる場合がある | 公表資料に同様の記載はない |
| 残債務 | 破産免責を受けていなければ返済義務が残る | 同じく残る |
| 期限の利益 | 申出書の提出で放棄する | すでに失っている状態で進む |
| 団信 | 全額繰上償還請求期限日をもって保障が終了する場合がある | 同じく期限の利益の喪失が起点になる |
比べると、任意売却の優位は価格と引渡し時期と諸費用に集中しています。残債務・期限の利益・団信については、競売と変わりません。「任意売却なら安心」という整理は、公表資料の書き方と合いません。
任意売却のデメリットについてよくある質問
任意売却をすれば住宅ローンは帳消しになりますか
なりません。住宅金融支援機構のパンフレットは「任意売却による返済金が債権額に満たない場合、破産免責となっている方を除き、お客さまの残債務の返済義務は残ります」と明記しています。ただし、売却後の返済計画は生活状況等を踏まえて決めていくとされています。
申出書を出したあとで、返済を続ける選択に戻れますか
任売書式-1-2を提出した場合、それが「返済継続を断念し、月々の返済を行う権利を放棄したことの意思表示」になります。割賦返済中なら残債務全額の繰上償還を催告されます。返済方法の変更を検討するなら、申出書の提出前に相談してください。
団信はどうなりますか
借入申込日が平成29年10月1日以後のフラット35(買取型)で新機構団信(新3大疾病付機構団信を含む)に加入している場合、期限の利益の喪失が債務弁済充当約款の解約事由に当たるため、全額繰上償還請求期限日をもって保障が終了します。借入申込受理日が令和2年10月1日以後で新機構団信(金利組込方式)に加入している場合も同じです。
売り出す価格は自分で決められますか
決められません。仲介業者が価格査定を行い、機構が確認したうえで売出価格等を通知します。通知された価格未満で売り出して購入希望者を見つけても、抵当権抹消に応じられない場合があるとされています。
どのくらい時間がかかりますか
機構が債権回収会社に業務を委託する場合、申出書の提出から委託までに通常3か月程度を要すると書かれています。そのあとに価格査定、売出価格の通知、媒介契約の締結、販売活動が続きます。
仲介業者は紹介してもらえますか
原則として自分で選びます。パンフレットは「仲介業者は、原則としてお客さま自らで選定していただきます」「お客さまの大切な資産である住宅の売却を任せる先ですので、慎重にお選びください」としています。媒介契約は専任媒介または専属専任媒介で、締結後10営業日以内に契約書の写しとレインズ登録証の写しを提出します。
どこに相談すればよいですか
住宅金融支援機構は、具体的な返済相談や申込手続について、現在返済している金融機関(借入れをした金融機関)へ連絡するよう案内しています。申出書の様式は、返済中の金融機関と機構の支店で入手できます。
任意売却そのものの仕組みは任意売却とは、期限の線引きは任意売却の流れと期限、どこへ最初に相談するかは任意売却の相談先にまとめています。売らずに住み続ける選択肢との比較は住宅ローンが払えないときの選択肢で扱っています。