住宅ローンの滞納が始まると、検索で最初に出てくるのは「任意売却専門」を掲げる不動産会社です。ところが順番としては、そこが最初ではありません。任意売却は債権者の同意なしには成立しないため、まず債権者に話を通すのが出発点になります。この記事では、相談先を3つの系統に分け、それぞれが公表している内容を確認します。あわせて、判断材料としてよく挙がる「任意売却取扱主任者」という資格が何なのかも、認定団体の公表内容で見ます。掲載内容は2026年9月30日時点のものです。
先に結論
- 順番は①借入先の金融機関 → ②公的な窓口 → ③不動産会社です。任意売却は債権者の同意が前提なので、業者探しから始めると回り道になります。
- 住宅金融支援機構は、返済で困った人向けに返済方法の変更メニューを用意しています。申請手続は返済中の金融機関に連絡します。
- 「任意売却取扱主任者」は一般社団法人 全国任意売却協会(全任協)が運営する民間資格です。国家資格ではありません。
- 試験は4肢択一40問+記述2問の120分、受験料は16,500円(税込)。合格後の資格登録には指定講習(55,000円・税込)の受講が必要です。
- 協会自身が「『任意売却専門』を謳う不動産会社などによる被害に関するご相談も当協会に数多く寄せられています」と書いています。
- 相談には期限があります。競売の手続が進むと選べる道が減ります。
相談の順番。業者探しから始めない
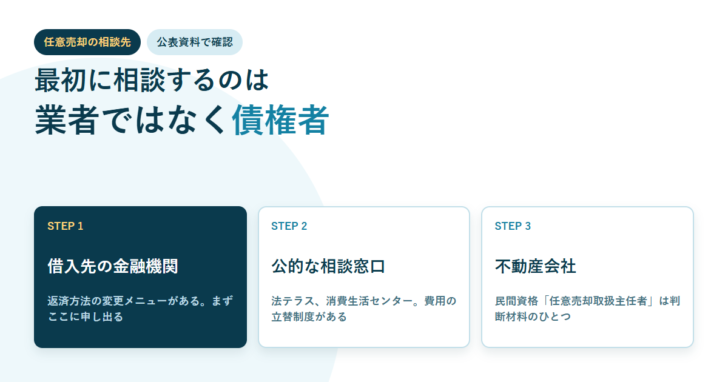
任意売却は、抵当権を持つ債権者が「この価格での売却を認め、抵当権を外す」と同意して初めて成立します。債権者が首を縦に振らなければ、どの不動産会社に頼んでも進みません。順番を整理すると次のようになります。
図1|住宅ローンの返済が苦しくなったときの相談の順番
- ①借入先の金融機関に申し出る/返済方法の変更で解決できる可能性を先に確かめる。滞納が始まる前でも相談できる。
- ②公的な窓口で法的な整理を知る/法テラスなど。破産・個人再生を含めた選択肢の中で任意売却が適切かを考える。
- ③不動産会社に売却の実務を依頼する/債権者との協議、買主探し、決済までの調整。ここで初めて業者選びの話になる。
- ④住み続けたい場合はリースバックを検討する/売却先が賃貸に出してくれるかどうかは、買主側の条件次第。
①を飛ばして③に行くと、返済方法の変更で済んだかもしれないケースでも家を手放すことになります。売らずに済む可能性を先に潰さないでください。返済が苦しいときの選択肢の並べ方は住宅ローンが払えないときの選択肢で整理しています。
まず債権者。住宅金融支援機構には返済方法の変更メニューがある
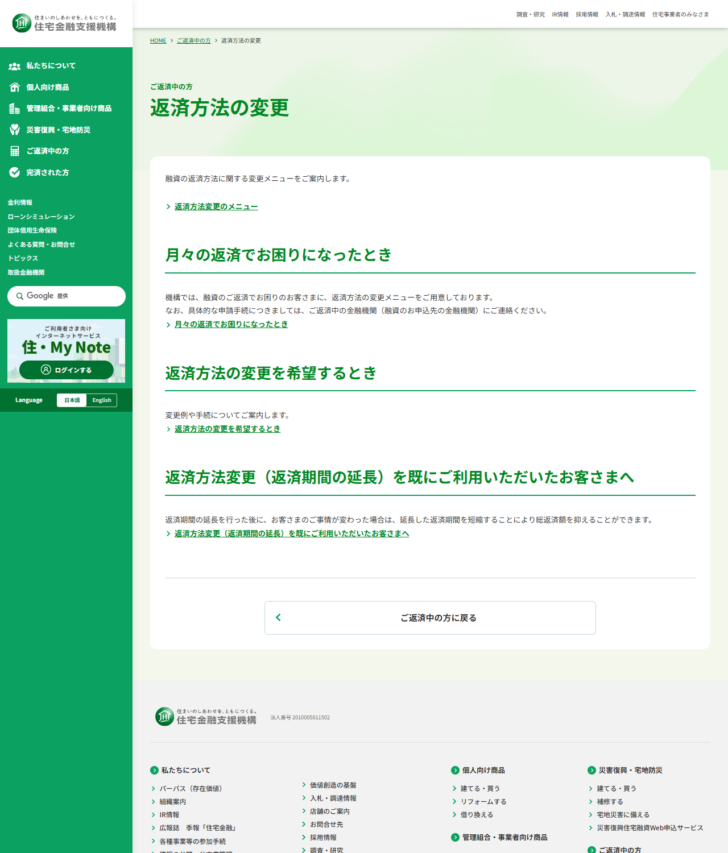
住宅金融支援機構は、返済中の人向けのページに「返済方法の変更」というメニューを置いています。同機構は「機構では、融資のご返済でお困りのお客さまに、返済方法の変更メニューをご用意しております。なお、具体的な申請手続につきましては、ご返済中の金融機関(融資のお申込先の金融機関)にご連絡ください」と案内しています。
案内されているメニューは3つに分かれています。
| メニュー | 内容 |
|---|---|
| 月々の返済でお困りになったとき | 返済で困っている人向けの変更メニューの案内 |
| 返済方法の変更を希望するとき | 変更例や手続についての案内 |
| 返済方法変更(返済期間の延長)を既に利用した人へ | 事情が変わった場合、延長した返済期間を短縮することで総返済額を抑えられる |
3つめは見落とされがちです。一度延長した返済期間は、状況が戻れば短縮できると機構自身が案内しています。延長は片道切符ではありません。
民間の金融機関から借りている場合も、考え方は同じです。返済条件の変更を申し出る窓口は、常に借入先です。任意売却の業者が金融機関と交渉するのは、返済の継続が難しいと判断されたあとの話になります。
公的な窓口。費用の立替制度がある
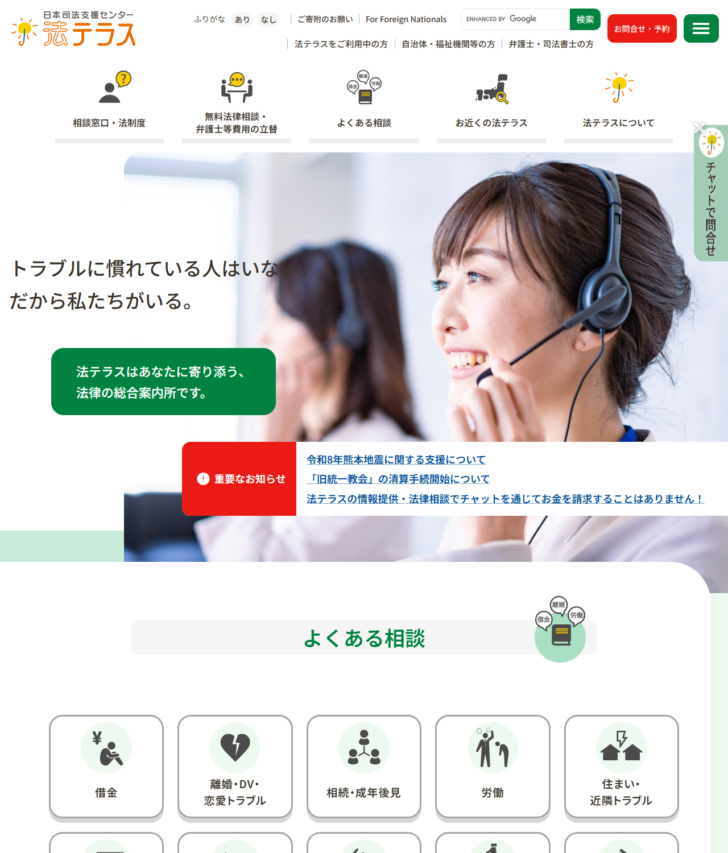
法律の整理まで含めて考えるなら、法テラス(日本司法支援センター)が公的な入口になります。法テラスは全国に地方事務所を置き、地域ごとの相談窓口を案内しています。
ここを挟む理由は2つあります。ひとつは、任意売却が最善とは限らないこと。破産や個人再生を選んだほうが結果として負担が軽いケースがあります。もうひとつは、費用の問題です。弁護士・司法書士に依頼する費用を立て替える制度が用意されているため、手元に現金がない状況でも相談の入口が閉じません。
消費生活センターも選択肢です。すでに業者と話が進んでいて、契約内容に不安がある場合はこちらが向きます。リースバックの契約で勧誘のしかたに問題があったときの取消しについては、消費者契約法4条が並べる勧誘の型で整理しています。
「任意売却取扱主任者」は民間資格。何が担保されるのか
不動産会社を選ぶ段になると、「任意売却取扱主任者」という肩書きを見かけます。これは一般社団法人 全国任意売却協会(全任協)が運営する民間の資格制度です。同協会は平成22年1月6日設立で、東京本部を東京都新宿区西新宿に置いています。
協会は、資格を作った理由をこう説明しています。
任意売却には民事再生法や税法などの法律知識だけでなく、宅地建物取引業法や任意売却特有のノウハウが必要になります。しかし、これらの法律知識と不動産取引のノウハウを併せ持つ総合的な窓口は少なく、住宅ローン返済に困窮されている方が「どこに相談をしたら良いか」判断しづらい状況にあります。そのため、残念ながら不透明な任意売却取引も行われており、「任意売却専門」を謳う不動産会社などによる被害に関するご相談も当協会に数多く寄せられています。
認定団体自身が、この分野に不透明な取引があると書いています。「任意売却専門」という看板だけでは何も保証されないという前提で業者を見る必要があります。
| 項目 | 内容 |
|---|---|
| 出願期間 | 2026年9月1日〜2027年1月29日(郵送は1月22日消印有効) |
| 試験期間 | 2027年2月7日〜2月28日(CBT方式・全国約340か所から会場を選択) |
| 出題形式 | 4肢択一40問(各2点)+記述2問(各10点)の合計100点/120分 |
| 出題内容 | 宅地建物取引業法、民事執行法、税法、民法、弁護士法などの法律問題と、任意売却取引の商慣行・実務 |
| 合格点 | 総点数の60%以上、かつ択一・記述それぞれ50%以上(難易度により調整あり) |
| 受験料 | 16,500円(税込) |
| 合格発表 | 2027年3月15日(マイページ上で発表) |
| 資格登録 | 合格後に指定講習の受講が必要。指定講習の費用は55,000円(税込) |
出題範囲に民事執行法が入っている点は実務的です。任意売却は競売の手続と並行して進むため、いつまでに何をすれば競売を止められるかという時間の感覚が要ります。その期限は民事執行法76条が引く「開札まで」の線で扱っています。
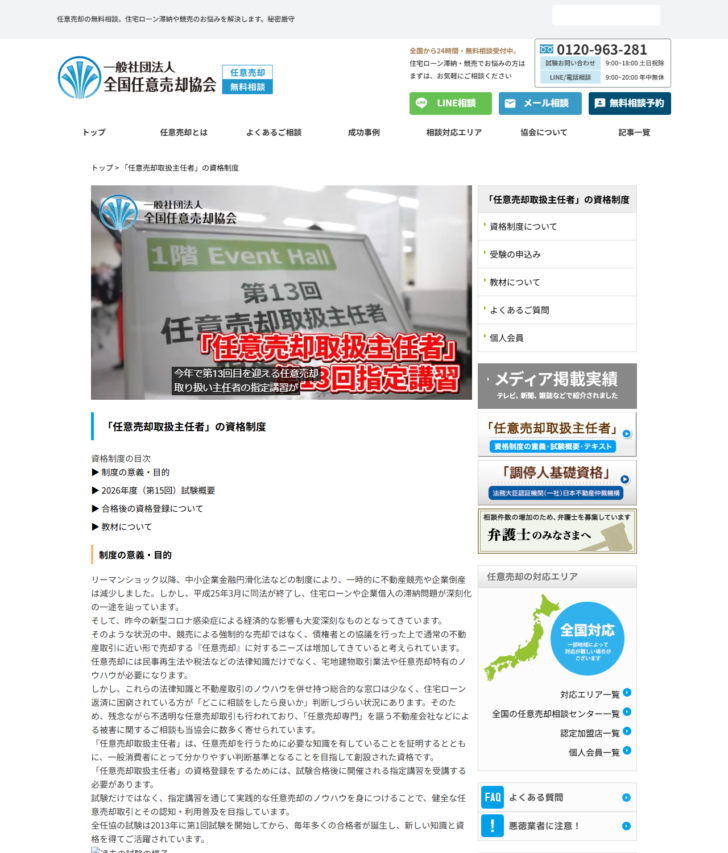
この資格は国家資格ではありません。試験合格と指定講習の修了により、協会が認定するものです。協会は「類似した名称の資格試験にご注意ください」とも注意喚起しています。
資格の有無は判断材料のひとつにすぎません。不動産の売買を業として行うには宅地建物取引業の免許が必要です。免許番号と、その業者が実際に免許を受けているかは、国土交通省や都道府県の建設業・宅建業者検索で確認できます。
業者を選ぶときに、公表資料で確かめられること
口コミサイトの評価は、誰が書いたかを確かめられません。確かめられるのは次のような項目です。
図2|口コミではなく公表資料で見る3点
宅地建物取引業の免許
免許番号と有効期間。都道府県知事免許か国土交通大臣免許か。行政処分歴の有無も公表されている。
契約の種類と期間
売却後に住み続けるなら、普通借家か定期借家か、期間は何年か、再契約の条件はどうか。
費用の内訳
仲介手数料以外に何がかかるか。相談段階で費用が発生するか。書面で確認する。
リースバックまで視野に入れるなら、契約の種類は最初に押さえる項目です。定期借家は期間が満了すれば更新がなく、再契約できるかどうかは相手方次第です。普通借家と定期借家の違いは更新・再契約の違いで扱っています。
評判の確かめ方そのものについては、リースバックの評判は口コミでは確かめられないで、公的な記録から見る手順を示しています。
任意売却の相談についてよくある質問
- まずどこに相談すればいいですか。
- 借入先の金融機関です。住宅金融支援機構は返済方法の変更メニューを用意しており、申請手続は返済中の金融機関に連絡するよう案内しています。任意売却は債権者の同意が前提なので、業者探しから始めると順番が逆になります。
- 「任意売却取扱主任者」がいる会社なら安心ですか。
- この資格は一般社団法人 全国任意売却協会が運営する民間資格で、国家資格ではありません。判断材料のひとつにはなりますが、それだけで取引の安全が保証されるものではありません。協会自身も、「任意売却専門」を謳う不動産会社による被害の相談が寄せられていると書いています。
- 資格を取るにはいくらかかりますか。
- 受験料が16,500円(税込)、合格後の資格登録に必要な指定講習が55,000円(税込)です。試験は4肢択一40問と記述2問の合計100点で、合格点は総点数の60%以上かつ択一・記述それぞれ50%以上とされています。
- 相談にはお金がかかりますか。
- 金融機関への返済相談は、その手続に伴う所定の費用以外はかかりません。法テラスには弁護士・司法書士費用の立替制度があります。不動産会社の相談費用は会社によって異なるので、相談の前に書面で確認してください。
- いつまでに相談すればいいですか。
- 早いほど選べる道が多く残ります。競売の手続が進むと、任意売却に切り替えられる期限が来ます。滞納する前でも返済方法の変更は相談できるので、返済が苦しいと感じた時点が相談の適期です。
- 相談したら必ず売ることになりますか。
- なりません。返済方法の変更で解決する場合もあります。住宅金融支援機構は、返済期間を延長した後で事情が変わった場合には期間を短縮して総返済額を抑えられるとも案内しています。売却は選択肢のひとつであって、相談の結論ではありません。
この記事で確認した一次情報
- 一般社団法人 全国任意売却協会「『任意売却取扱主任者』の資格制度」https://www.963281.or.jp/license/(2026年9月30日確認)
- 一般社団法人 全国任意売却協会「協会概要」https://963281.or.jp/about/(2026年9月30日確認)
- 住宅金融支援機構「返済方法の変更」https://www.jhf.go.jp/hensai/hensai/index.html(2026年9月30日確認)
- 法テラス(日本司法支援センター)https://www.houterasu.or.jp/(2026年9月30日確認)