「リースバック」で検索すると、持ち家を売って住み続ける取引だけでなく、スマートフォンやゲーム機を買い取ってもらい、そのまま使い続けるという案内が出てくることがあります。名前は同じでも、法律上の扱いはまったく別です。
金融庁は、いわゆる「先払い買取」による現金化について注意を呼びかけています。この記事では、2026年11月10日に金融庁の注意喚起ページとチラシ、およびe-Gov法令検索の貸金業法の条文で確認できた内容だけを使って、どこが不動産のリースバックと違うのかを整理します。
金融庁が注意を呼びかけているのは、こういう形の取引
金融庁は「商品の買取りをうたって高額な違約金を請求するなどの悪質な業者にご注意ください!~いわゆる『先払い買取』現金化 に要注意~」という注意喚起を出しています。
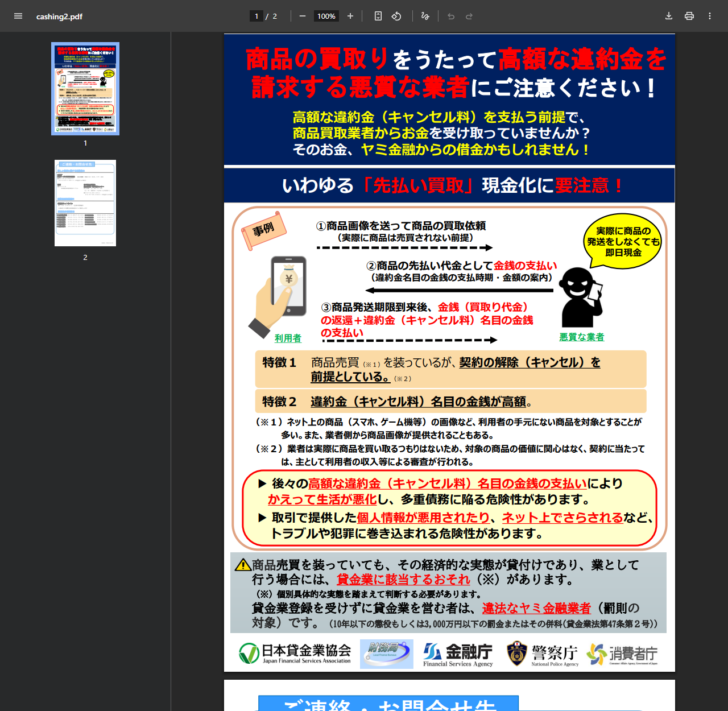
商品売買(※1)を装っているが、契約の解除(キャンセル)を前提としている。(※2)
(※1)ネット上の商品(スマホ、ゲーム機等)の画像など、利用者の手元にない商品を対象とすることが多い。また、業者側から商品画像が提供されることもある。
(※2)業者は実際に商品を買い取るつもりはないため、対象の商品の価値に関心はなく、契約に当たっては、主として利用者の収入等による審査が行われる。
金融庁「商品の買取りをうたって高額な違約金を請求するなどの悪質な業者にご注意ください!」(2026年11月10日閲覧)
この説明でいちばん効いているのは2つめの注記です。業者は商品の価値を見ておらず、審査するのは利用者の収入だと書かれています。売買であれば見るべきは品物のはずで、人の返済力を見ているなら、それは貸し借りの審査です。
- 商品画像を送って買取依頼実際には商品は売買されない前提で進む。手元にない商品の画像が使われることもある。
- 商品の先払い代金として金銭の支払いこのとき、違約金名目の金銭の支払時期と金額が案内される。商品を発送しなくても即日現金が渡る。
- 期限到来後、返還+違約金商品発送期限が来ると、受け取った買取代金の返還に加えて、違約金(キャンセル料)名目の金銭を支払う。
金融庁は、この結果として「後々の高額な違約金(キャンセル料)名目の金銭の支払いによりかえって生活が悪化し、多重債務に陥る危険性があります」「取引で提供した個人情報が悪用されたり、ネット上でさらされるなど、トラブルや犯罪に巻き込まれる危険性があります」と書いています。
売買を装っていても、実態が貸付けなら貸金業に当たるおそれがある
金融庁の注意喚起は、法律の当てはめにも触れています。
なお、商品売買を装っていても、その経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれ(※)があります。
(※)個別具体的な実態を踏まえて判断する必要があります。
金融庁、同注意喚起ページ(2026年11月10日閲覧)
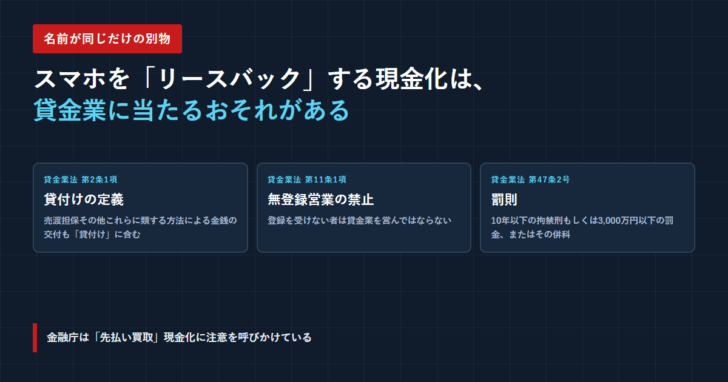
ここで言う「貸付け」は、日常語より広い範囲を指します。貸金業法第2条第1項は、貸金業を「金銭の貸付け又は金銭の貸借の媒介」と定めたうえで、括弧の中でその中身を広げています。
この法律において「貸金業」とは、金銭の貸付け又は金銭の貸借の媒介(手形の割引、売渡担保その他これらに類する方法によつてする金銭の交付又は当該方法によつてする金銭の授受の媒介を含む。以下これらを総称して単に「貸付け」という。)で業として行うものをいう。
貸金業法第2条第1項(e-Gov法令検索、2026年11月10日閲覧)
「売渡担保その他これらに類する方法によつてする金銭の交付」が明示されています。形式上は物を売り渡していても、後から買い戻すことが前提で金銭が動くなら、法律の側はそれを貸付けとして見る構えを初めから持っているということです。
| 条文 | 定めていること |
|---|---|
| 第2条第1項 | 「貸付け」には、手形の割引、売渡担保その他これらに類する方法によってする金銭の交付、またはその方法による金銭の授受の媒介を含む |
| 第11条第1項 | 第3条第1項の登録を受けない者は、貸金業を営んではならない |
| 第11条第2項 | 登録を受けない者は、貸金業を営む旨の表示・広告をすること、貸金業を営む目的で貸付けの契約の締結について勧誘をすることもできない |
| 第47条第2号 | 第11条第1項に違反した者は、10年以下の拘禁刑もしくは3,000万円以下の罰金に処し、またはこれを併科する |
罰則の表記は、条文とチラシで少し違います。
金融庁のチラシは「10年以下の懲役もしくは3,000万円以下の罰金またはその併科(貸金業法第47条第2号)」と書いています。このチラシの作成日は令和4年3月です。一方、2026年11月10日にe-Gov法令検索で読める第47条の本文は「十年以下の拘禁刑若しくは三千万円以下の罰金に処し、又はこれを併科する」となっています。刑の名称が変わっただけで、重さの枠は同じです。
不動産のリースバックとは、どこが違うのか
持ち家のリースバックは、自宅を売って代金を受け取り、買主と賃貸借契約を結んで住み続ける取引です。売買契約と賃貸借契約の2本が実際に成立し、所有権は本当に移ります。宅地建物取引業者が関わる場合には、2026年10月1日施行の国土交通省のガイドラインによって、賃貸借の条件を告げないことが宅地建物取引業法上の禁止行為に当たると整理されました。
| 比べる点 | 持ち家のリースバック | 「先払い買取」現金化 |
|---|---|---|
| 売る対象 | 実在する自宅。登記で所有者が確認できる | 金融庁は、利用者の手元にない商品の画像が対象になることが多いと書いている |
| 所有権 | 実際に買主へ移る | 金融庁は、業者に実際に買い取るつもりはないと書いている |
| 審査で見るもの | 物件の価値と、賃料を払えるかどうか | 金融庁は、主として利用者の収入等による審査が行われると書いている |
| 契約の形 | 売買契約と賃貸借契約の2本 | 買取契約だが、解除(キャンセル)が前提とされている |
| 支払う名目 | 家賃。借地借家法が増減額や終了の場面を定める | 違約金(キャンセル料)名目の金銭 |
| 関係する法令 | 宅地建物取引業法、借地借家法、民法 | 実態が貸付けで業として行う場合は貸金業法の対象になるおそれ |
| 公的なルール | 2026年10月1日施行の国土交通省ガイドラインで、賃貸借の条件の告知が整理された | 金融庁・財務局・日本貸金業協会・警察庁・消費者庁の連名で注意喚起のチラシが出ている |
持ち家のリースバックで何を確認すべきかはリースバックに国のガイドラインができたに、住宅ローンの返済が苦しいときの順序は住宅ローンが払えないときの選択肢にまとめています。
不動産以外のリースバックが、すべて同じわけではない
紛らわしいのは、不動産以外を対象にしたリースバックにも、実際に物を買い取って使い続けさせる正規のサービスがある点です。たとえば車やスマートフォンを買い取ったうえで、売却後も使い続けられるという形のものがあります。こうしたサービスでは、買い取る物が実在し、業者が現物を評価します。
また、企業が工場や本社ビルを売却して賃借し続けるセール・アンド・リースバックは、会計と税務の枠組みがはっきりした取引です。実態によっては法人税法が「金銭の貸借」とみなす場合がありますが、それは課税の扱いの問題で、違法という話ではありません。
不動産のリースバック
自宅や事業用不動産を売り、賃貸借契約で使い続ける。宅地建物取引業法と借地借家法が働く。
2本の契約
動産のリースバック
車や機械などを売り、賃借して使い続ける。物が実在し、業者が現物を評価する。借地借家法は働かない。
現物の評価あり
「先払い買取」現金化
金融庁によれば、商品売買を装いながら解除が前提で、審査の対象は主に利用者の収入。
貸金業に当たるおそれ
動産のリースバックの実例はカシャリのリースバックは不動産ではないに、法人のセール・アンド・リースバックの税務上の扱いはセール・アンド・リースバックとは?にまとめています。
申し込む前に、自分で確かめられる5つの質問
- 売る品物を、業者は実際に見るのか。現物を見ずに画像だけで金額が決まるなら、金融庁が挙げた特徴に当てはまります。
- 審査されるのは品物か、自分の収入か。勤務先や収入を聞かれるなら、売買ではなく与信の審査です。
- 解除したときに払う金額はいくらか。受け取った金額と、後で払う合計額の差を、必ず金額で確認します。
- 貸金業の登録はあるか。登録業者かどうかは金融庁の「登録金融機関・貸金業者情報検索サービス」で調べられます。登録番号を名乗っていても、そのとおりの登録があるかは別に確かめます。
- その取引を「リースバック」と呼ぶ根拠は何か。所有権が本当に移るのか、賃貸借契約を結ぶのかを、契約書の名前ではなく中身で確認します。
困ったときの相談先
金融庁のチラシには、関係する相談窓口が並んでいます。2026年11月10日に確認した内容をそのまま挙げます。
- 金融庁 金融サービス利用者相談室:0570-016811(IP電話は03-5251-6811)。受付時間は平日10:00〜17:00。
- 日本貸金業協会 貸金業相談・紛争解決センター:0570-051051(IP電話は03-5739-3861)。受付時間は9:00〜17:00(土・日・祝休日、12/29〜1/4を除く)。
- 消費生活相談窓口 消費者ホットライン:188(全国共通電話)。最寄りの消費生活相談窓口へ案内される。
- 警察:#9110(各都道府県警察相談ダイヤル)。
- 財務局の相談窓口:北海道財務局から沖縄総合事務局まで、11か所の番号が掲載されている。
確認できなかったこと
- 個別の事業者について、その取引が貸金業に当たるかどうかは判断していません。金融庁も「個別具体的な実態を踏まえて判断する必要があります」と注記しています。
- 金融庁のチラシの作成日は令和4年3月で、それ以降の更新の有無は確認していません。
- 「先払い買取」現金化の利用件数や被害額の統計は確認していません。
まとめ
持ち家のリースバックは、所有権が実際に移り、賃貸借契約で住み続ける取引です。宅地建物取引業法と借地借家法という土台があり、2026年10月1日からはガイドラインで告知すべき事項も整理されました。一方、金融庁が注意を促している「先払い買取」現金化は、売買の形を取りながら解除を前提とし、審査の対象は品物ではなく利用者の収入だとされています。
同じ「リースバック」という言葉でも、確かめるべき点はまったく違います。品物を見るのか人を見るのか、所有権が本当に移るのか。この2点を押さえておけば、名前にまどわされずに済みます。
- 金融庁「商品の買取りをうたって高額な違約金を請求するなどの悪質な業者にご注意ください!」(2026年11月10日閲覧)
- 金融庁ほか「商品の買取りをうたって高額な違約金を請求する悪質な業者にご注意ください!」チラシ(PDF、作成日 令和4年3月。2026年11月10日閲覧)
- 貸金業法(昭和五十八年法律第三十二号)(e-Gov法令検索、2026年11月10日閲覧)