自宅がマンションの場合、リバースモーゲージが使えるかどうかは制度ではなく金融機関で決まります。住宅金融支援機構の【リ・バース60】はマンションを除くとは書いておらず、担保を「住宅および土地」としています。一方で、商品ページにマンションを名指しで書いている銀行もあれば、「当行が融資対象と認めるものに限る」と絞る銀行もあります。2026年11月5日に機構と3行の公表条件を読み、どこで差が付くのかを整理しました。
2026年11月5日に機構と銀行の公表条件で確認した4点
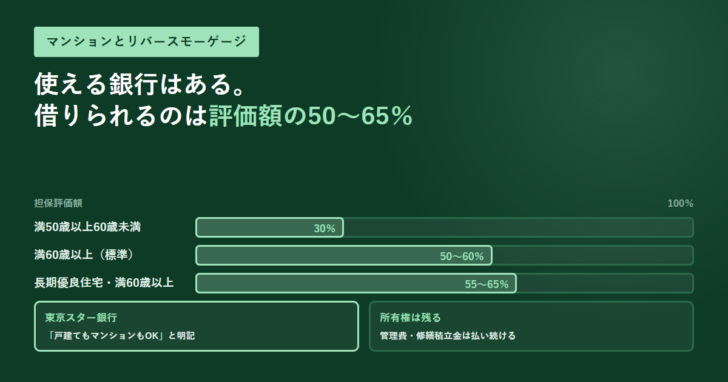
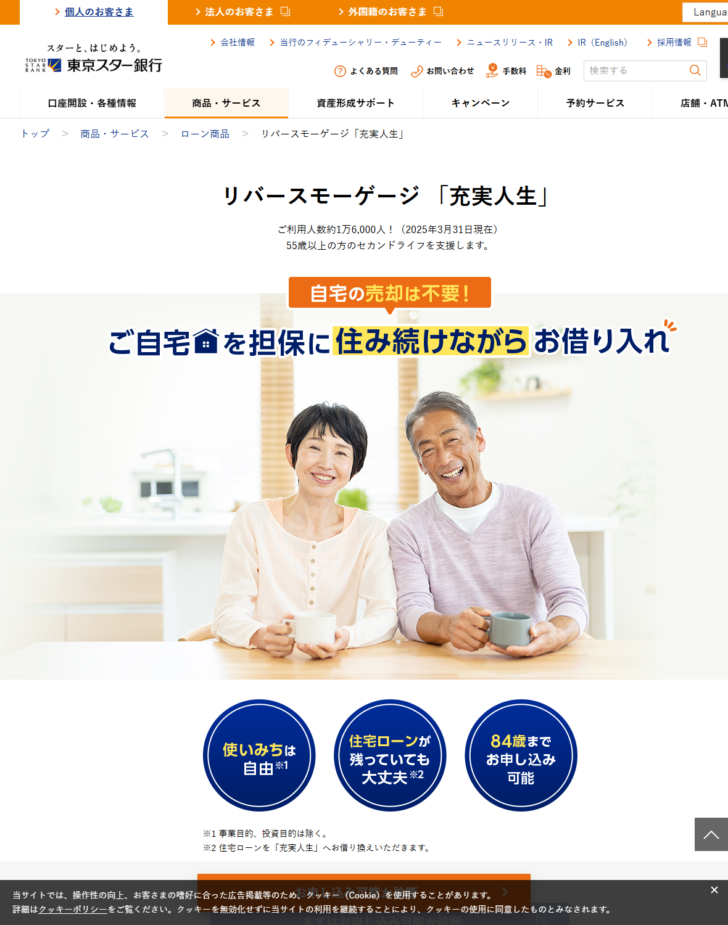
- 東京スター銀行は「充実人生」のページで「戸建てもマンションもOK」「他行では取り扱いが少ないマンションも対応可能です」と明記している。
- 群馬銀行は対象を「路線価のある地区の一戸建て」または「当行が融資対象と認めるマンション」としており、マンションは個別判断になる。
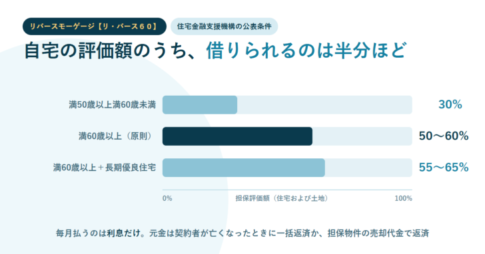
- 【リ・バース60】の融資限度額は担保評価額(住宅および土地)の50%または60%。長期優良住宅で満60歳以上なら55%または65%に上がる。
- 所有権は手元に残るので、管理費と修繕積立金は払い続ける。マンションではこの固定費が返済の利息に上乗せされる。
マンションを名指しで「OK」と書いている銀行がある
最初に、対象物件の書き方が銀行によってどれだけ違うかを見ます。東京スター銀行はリバースモーゲージ「充実人生」の特長の4つ目に「戸建てもマンションもOK」と置き、その説明文で「他行では取り扱いが少ないマンションも対応可能です」と書いています。他行では少ないという前提を、扱っている側が書いているわけです。
| 窓口 | 対象物件についての記載 | マンションの扱い |
|---|---|---|
| 東京スター銀行「充実人生」 | 特長として「戸建てもマンションもOK」「他行では取り扱いが少ないマンションも対応可能です」 | 名指しで対応可 |
| 群馬銀行「夢のつづき」 | 営業エリア内(大阪府を除く)の「路線価のある地区の一戸建て」または「当行が融資対象と認めるマンション」 | 個別判断 |
| ちばぎんリ・バース60 | 商品概要の公表ページに物件の種別を限定する記載は見当たらない。物件を共有する場合、共有者は配偶者に限るという条件はある | 公表ページからは読み取れない |
| 【リ・バース60】(住宅金融支援機構) | 担保は「住宅および土地」。マンションを除外する記載は見当たらない | 制度としては除外していない |
つまり「リバースモーゲージはマンションだと無理」という一般論は、少なくとも公表条件のうえでは成り立ちません。扱う銀行があり、制度側も除いていません。問題は、どの銀行がどんな条件で認めるかが商品ページに書かれていないことです。
制度の枠は機構が決めている。掛目は50%か60%
【リ・バース60】は住宅金融支援機構が住宅融資保険を付ける仕組みで、銀行が商品名を付けて売っています。枠組みの数字は機構が公表しています。
| 項目 | 公表されている内容 |
|---|---|
| 利用できる人 | 借入申込日現在で満60歳以上。満50歳以上満60歳未満も利用できるが融資限度額が異なる |
| 返済負担率 | 年収400万円未満は30%以下、400万円以上は35%以下 |
| 事前の手続き | 借入申込みにあたり取扱金融機関からカウンセリングを受けること |
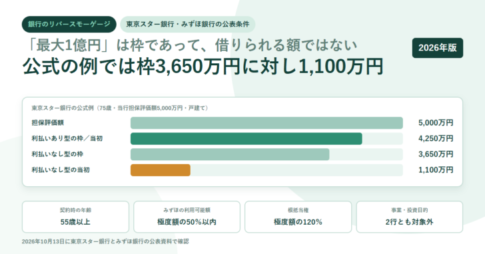
| 融資限度額 | 担保評価額(住宅および土地)の50%または60%。1億2,000万円以下かつ所要資金以内 |
| 長期優良住宅の場合 | 満60歳以上なら55%または65% |
| 満50歳以上満60歳未満 | 30% |
| 返済 | 毎月は利息のみ。元金は死亡時に相続人が一括返済するか担保物件の売却で返す |
| 残った債務 | ノンリコース型は相続人が返済不要、リコース型は返済が必要。全期間固定金利タイプはノンリコース型のみ |
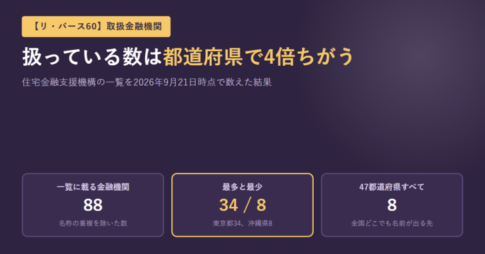
掛目が50%か60%かは金融機関側の設定です。ちばぎんリ・バース60は「所要資金の100%以内かつ担保物件評価額の60%以内」と公表しており、さらに借入額が担保評価額の50%を超える場合は適用利率に0.5%が上乗せされます。取扱金融機関の調べ方は都道府県ごとに掲載数が開きます。
ちばぎんの条件で見る、掛目と金利の関係
マンションかどうかの前に、いくら借りられるかは掛目で決まります。ちばぎんリ・バース60の公表条件を並べると、評価額の50%を境に金利が変わる設計がはっきり出ます。
| 項目 | 内容 |
|---|---|
| 年齢 | 申込時に満60歳以上満80歳未満 |
| 借入金額 | 100万円以上8,000万円以内。所要資金の100%以内かつ担保物件評価額の60%以内 |
| 適用利率 | 変動金利(ローン基準金利+0.7%)。借入金額が担保評価額の50%超なら、さらに+0.5% |
| 金利の引き下げ | 給与振込または年金受取の指定で0.1%、当行で遺言信託を利用すると0.2% |
| 世帯の条件 | 夫婦2人暮らしまたは1人暮らし。同居する配偶者は連帯債務者になる。物件を共有する場合、共有者は配偶者に限る |
| 事務取扱手数料 | 110,000円(税込) |
| 繰上返済手数料 | 一部・全額とも33,000円(税込) |
| 年1回の確認 | 銀行が借入人の安否確認と担保不動産の現況確認を行う |
マンションで効いてくるのは、所有権が残ることによる固定費
リバースモーゲージは売らずに借りる仕組みなので、所有権は手元に残ります。マンションの場合、所有者であり続けるかぎり管理費と修繕積立金の負担も続きます。毎月払うのは利息だけ、という説明に、この2つは含まれていません。
マンションで毎月出ていくもの
リバースモーゲージの利息
毎月の支払は利息のみ。ちばぎんの場合は変動金利で、借入が評価額の50%を超えると0.5%上乗せされる。
管理費・修繕積立金
所有者として払い続ける。売って借主になるリースバックと違い、これが消えることはない。
固定資産税・都市計画税
所有者に課される。リースバックでは所有権が買主へ移るため負担者が変わる。
火災保険
ちばぎんは担保物件に融資額以上の火災保険を付けることを条件にしている(質権設定は不要)。
売ってから借りるリースバックでは、所有権が買主に移るため管理費・修繕積立金・固定資産税の負担者が変わります。かわりに毎月の家賃が発生し、住み続けられる年数は賃貸借契約の型で決まります。同じ「自宅に住み続ける」でも、残る費用がまったく違います。
どちらを選ぶかは、相続人に家を残すかどうかで決まる部分が大きいところです。リバースモーゲージは最後に売って返す前提なので、家を残したい場合は設計が合いません。リースバックとリバースモーゲージの違いに、所有権の動き方を整理してあります。
マンションで申し込む前に確かめる5つ
商品ページに書かれていない部分は、申し込む前に金融機関へ聞くしかありません。聞く順番を決めておくと、断られる理由が早く分かります。
金融機関に確認する順番
- そのマンションが対象になるか。群馬銀行のように「当行が融資対象と認めるもの」と書いている場合、個別の判断になる。
- 担保評価額がいくらになるか。マンションは土地の持分が共有なので、一戸建てと同じ感覚で評価額を見積もらない。
- 掛目は50%か60%か。ちばぎんのように、50%超で金利が上乗せされる設計かどうかも合わせて聞く。
- ノンリコース型かリコース型か。売却代金で足りなかったとき、相続人に請求が行くかどうかが変わる。
- 管理費と修繕積立金を含めた毎月の支出がいくらになるか。利息だけの金額で判断しない。
【リ・バース60】では、借入申込みにあたって取扱金融機関からカウンセリングを受けることが条件になっています。この場が、上の5点を聞く機会になります。
よくある質問
Q. マンションではリバースモーゲージを使えませんか。
A. 使える銀行があります。東京スター銀行は「充実人生」のページで「戸建てもマンションもOK」と明記しています。住宅金融支援機構の【リ・バース60】も、担保を「住宅および土地」としており、マンションを除外する記載は見当たりません。
Q. いくらまで借りられますか。
A. 【リ・バース60】の融資限度額は担保評価額の50%または60%で、1億2,000万円以下かつ所要資金以内です。長期優良住宅で満60歳以上なら55%または65%になります。
Q. 年齢の条件はありますか。
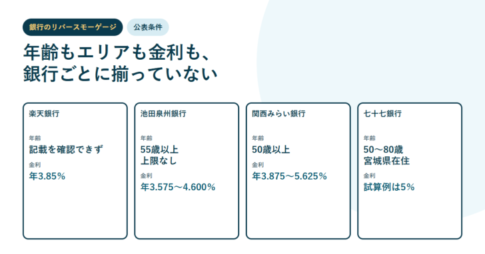
A. 【リ・バース60】は借入申込日現在で満60歳以上が基本で、満50歳以上満60歳未満も使えますが限度額は30%になります。ちばぎんリ・バース60は満60歳以上満80歳未満、東京スター銀行の「充実人生」は84歳まで申し込み可能と公表しています。
Q. 管理費や修繕積立金はどうなりますか。
A. 所有権は手元に残るので、所有者として払い続けます。リバースモーゲージで毎月払うのは利息だけ、という説明にこれらは含まれていません。
Q. 売却代金で足りなかったらどうなりますか。
A. ノンリコース型なら相続人は残った債務を返済する必要がありません。リコース型は返済が必要です。【リ・バース60】の全期間固定金利タイプはノンリコース型のみの取扱いと機構が公表しています。
この記事で参照した一次情報
- 住宅金融支援機構 【リ・バース60】ご利用条件(年齢・返済負担率・融資限度額・ノンリコース型)
- 東京スター銀行 リバースモーゲージ「充実人生」
- 千葉銀行 ちばぎんリ・バース60(商品概要)
- 群馬銀行 リバースモーゲージ「夢のつづき」(対象物件の条件)