【リ・バース60】は住宅金融支援機構が住宅融資保険を付けている商品で、貸すのは機構ではなく民間の金融機関です。そのため「どこで借りられるか」は銀行のサイトを回っても全体像が見えません。機構が公開している取扱金融機関の一覧が、唯一まとまって確認できる場所になります。
取扱金融機関は機構の一覧ページで確かめる
機構のサイトには都道府県ごとに取扱金融機関が並ぶページがあり、チェックを入れた都道府県の対象だけを表示できます。金融機関名をクリックすると問合せ先と商品内容が開きます。ページの冒頭には、商品を選ぶ前に知っておくべき注意が4点掲示されています。
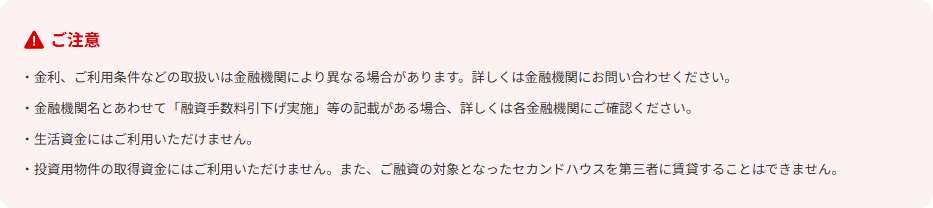
ここで効いてくるのは3点目と4点目です。生活資金には使えず、投資用物件の取得資金にも使えません。融資の対象になったセカンドハウスを第三者に賃貸することもできないと書かれています。老後の生活費をつくる目的で銀行を探しても、この商品では受けられません。自宅を売って住み続けながら資金を得るリースバックとは、そもそも出口が違います。
47都道府県の掲載数を数えると、8から34まで開いた
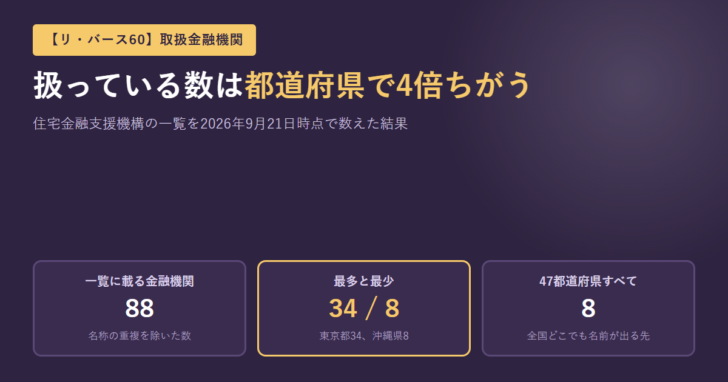
一覧に出てくる金融機関を都道府県ごとに数えました。2026年9月21日に表示されていた内容で、名称の重複を除くと全体で88の金融機関が並んでいます。都道府県別では最多が東京都の34、最少が沖縄県の8で、中央値は14、平均は15.0でした。
| 地方 | 都道府県と掲載数 |
|---|---|
| 北海道 | 北海道 16 |
| 東北 | 青森県 10/岩手県 10/宮城県 16/秋田県 11/山形県 9/福島県 12 |
| 関東 | 茨城県 14/栃木県 12/群馬県 12/埼玉県 23/千葉県 22/東京都 34/神奈川県 23 |
| 甲信越・北陸 | 新潟県 11/富山県 11/石川県 11/福井県 11/山梨県 11/長野県 11 |
| 東海 | 岐阜県 16/静岡県 18/愛知県 24/三重県 15 |
| 近畿 | 滋賀県 15/京都府 18/大阪府 29/兵庫県 25/奈良県 15/和歌山県 14 |
| 中国 | 鳥取県 12/島根県 12/岡山県 18/広島県 19/山口県 14 |
| 四国 | 徳島県 13/香川県 16/愛媛県 18/高知県 13 |
| 九州 | 福岡県 15/佐賀県 10/長崎県 10/熊本県 13/大分県 15/宮崎県 9/鹿児島県 11 |
| 沖縄 | 沖縄県 8 |
数の差がそのまま選べる幅の差になります。東京都では地方銀行・信用金庫・信用組合まで名前が並びますが、山形県・宮崎県・沖縄県は一桁です。掲載数が少ない地域ほど、全国で扱う先が実質的な選択肢になります。
注意点として、一覧に載っていることと、その都道府県の全域で扱っていることは別です。機構は「金融機関によって取扱エリアが異なり、取扱エリア内であっても全域を対象とする場合と一部地域を対象とする場合がある」と添えています。物件の所在地が対象かどうかは金融機関に確認することになります。
47都道府県すべてに名前が出る8先と、1県だけの24先
88のうち、47都道府県すべてのリストに出てくるのは次の8先でした。銀行2行と、住宅ローンを専門に扱う会社6社という内訳です。
| 区分 | 名称 |
|---|---|
| 銀行 | イオン銀行/SBI新生銀行 |
| 住宅ローン専門の会社など | 日本住宅ローン/SBIアルヒ/全宅住宅ローン/ドコモ・ファイナンス/日本モーゲージサービス/ホームファーストファイナンス |
反対に、1つの都道府県にしか名前が出ない先が24ありました。地域の信用金庫・信用組合・労働金庫が中心です。地元の金融機関で相談したい場合は、まず自分の都道府県の一覧を開いて、名前があるかを確かめるところから始まります。
「融資手数料引下げ実施」と書かれている先がある
一覧では、金融機関名の後ろに【融資手数料引下げ実施】【融資手数料キャッシュバック実施】と添えられている先があります。2026年9月21日時点で表示されていたのは次の12先でした。機構は「詳しくは各金融機関にご確認ください」としており、割引の額や条件までは一覧に書かれていません。
| 表示 | 名称 |
|---|---|
| 融資手数料引下げ実施 | みずほ銀行/三井住友銀行/三井住友信託銀行/イオン銀行/北海道銀行/北洋銀行/池田泉州銀行/日本モーゲージサービス/リコーリース |
| 融資手数料キャッシュバック実施 | 日本住宅ローン/SBIアルヒ/全宅住宅ローン |
融資手数料そのものは「金融機関により異なります」と機構が明記しています。表示のある先が必ず安いとは限らないため、手数料は金額で聞いて比べることになります。
銀行を選ぶ前に、商品側で決まっていること
金融機関ごとに変わるのは金利・手数料・保証人の扱い・取扱エリアで、それ以外の骨格は機構が決めています。申込前に効いてくるのは次の3点です。
| 項目 | 公表されている内容 |
|---|---|
| 年齢 | 借入申込日現在で満60歳以上。満50歳以上満60歳未満も利用できるが、融資の限度額が異なる |
| 返済負担率 | 年収400万円未満は30%以下、年収400万円以上は35%以下。【リ・バース60】を含むすべての借入れの年間返済額・年間支払額で見る |
| カウンセリング | 借入申込みにあたり取扱金融機関からカウンセリングを受けていること |
資金の使いみちも5つに限定されています。どれにも当てはまらない使い方はできません。
| 番号 | 使いみち |
|---|---|
| ① | 本人が居住する住宅の建設資金または購入資金 |
| ② | 住宅のリフォーム資金 |
| ③ | 住宅ローンの借換資金 |
| ④ | サービス付き高齢者向け住宅の入居一時金 |
| ⑤ | 子世帯などが居住する住宅の取得資金を借り入れるための資金 |
住宅ローンの返済が苦しいときに使えるか
③の借換資金は使いみちに入っています。ただし返済負担率の基準とカウンセリングが前提で、生活資金には充てられません。返済が滞っている段階でこの商品に切り替えられるとは限らないため、住宅ローンが払えないときの選択肢を先に整理したほうが早い場合があります。
融資の限度額は担保評価額の50%または60%
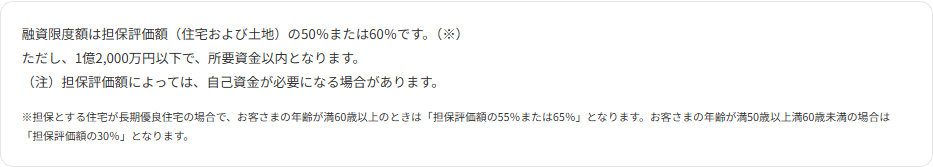
限度額は担保評価額(住宅および土地)の50%または60%で、1億2,000万円以下かつ所要資金以内です。担保評価額によっては自己資金が必要になる場合があると添えられています。掛け目には例外があり、担保とする住宅が長期優良住宅で申込者が満60歳以上なら55%または65%、満50歳以上満60歳未満なら30%になります。
| 条件 | 担保評価額に対する割合 |
|---|---|
| 満60歳以上 | 50%または60% |
| 満60歳以上/担保が長期優良住宅 | 55%または65% |
| 満50歳以上満60歳未満 | 30% |
毎月払うのは利息だけ。元金は亡くなったときに清算する
毎月の支払は利息のみです。元金は、利用者が亡くなったときに相続人が一括して返済するか、担保物件を売却して返済します。融資終期は「お客さまが亡くなられたとき」で、連帯債務者がいる場合は全員が亡くなられたときです。
売却代金で返しきれずに債務が残った場合の扱いが、2つの型に分かれます。
図:売却しても残債が出たときの2つの型
ノンリコース型/相続人は残った債務を返済する必要がありません。全期間固定金利タイプはこの型のみの取扱いです。
リコース型/相続人は残った債務を返済する必要があります。
どちらの型になるかは金融機関と金利タイプで変わります。相続人に負担を残したくないかどうかが、金利の高低より先に決まる論点です。
担保・保証人・火災保険・手数料の扱い
| 項目 | 公表されている内容 |
|---|---|
| 担保 | 融資対象の住宅および土地に、金融機関または住宅金融支援機構を抵当権者とする第1順位の抵当権を設定する。ほかに所有する物件(3物件まで)を共同担保にする場合も第1順位 |
| 融資対象住宅 | 新耐震基準(昭和56年6月1日以後の建築基準法に定める耐震基準)相当の耐震性を有し、法令を遵守した建築物であること。検査済証等で確認する |
| 保証人 | 金融機関ごとに異なる(必要ないとしている取扱いもある) |
| 火災保険 | 融資期間中は、担保設定した住宅について火災保険への加入が必要 |
| 融資手数料・金利 | いずれも金融機関により異なる |
第1順位の抵当権が条件なので、住宅ローンが残っている家では先にその抵当権を外す必要があります。抵当権が残った家をどう扱うかは、リースバックでも同じ順番で効いてきます。
自分の地域で探すときの順番
図:取扱金融機関を探すときに確かめる順番
1
機構の取扱金融機関ページで、物件がある都道府県にチェックを入れて一覧を出す。
2
名前が出た先に、物件の所在地が取扱エリアに入っているかを確認する。一覧に載っていても全域とは限らない。
3
使いみちが5区分のどれに当たるかを決める。生活資金・投資用物件は対象外なので、ここで外れることがある。
4
金利タイプとノンリコース型かリコース型かを確認する。全期間固定金利タイプはノンリコース型のみ。
5
融資手数料を金額で聞く。一覧の【融資手数料引下げ実施】は目印であって、金額は各社に確認する。
6
申込みにはカウンセリングが要る。窓口は金融機関なので、相談の予約もそこから入る。
リースバックと比べるときに効いてくる違い
| 見る点 | 【リ・バース60】 | リースバック |
|---|---|---|
| 取引の型 | 借入れ。家の名義は自分のまま | 売却。名義は買主に移り、賃借人として住む |
| 資金の使いみち | 5区分に限定。生活資金は対象外 | 制限は商品ごと。生活資金に充てる利用もある |
| 年齢 | 満60歳以上(満50歳以上も限度額を下げて可) | 年齢条件を設けない商品もある |
| 毎月の支払 | 利息のみ | 家賃 |
| 終わり方 | 亡くなったときに一括返済または売却で清算 | 賃貸借契約の種類で住み続けられる年数が決まる |
2つは代替品ではなく、使える場面が違います。商品としての違いはリバースモーゲージとリースバックの比較で整理しています。
公式サイトで確認できなかったこと
| 項目 | 状況 |
|---|---|
| 金融機関ごとの適用金利 | 「金融機関により異なります」とあり、一覧には金利が載っていない |
| 融資手数料の金額 | 同じく金融機関ごと。引下げの幅も一覧には書かれていない |
| ノンリコース型を扱う先の一覧 | 型の説明はあるが、どの金融機関がどちらを扱うかの一覧は見つけられなかった |
| 金融機関ごとの取扱エリアの範囲 | 「全域とは限らない」とあるが、範囲そのものは掲載されていない |
いずれも金融機関に直接確認する前提の項目です。掲載数の多い地域ほど比較の手間が増えるため、先に使いみちと型を決めてから問い合わせる先を絞ると短くなります。
よくある質問
近くの銀行が一覧に載っていない場合はどうなりますか
47都道府県すべてに名前が出る8先は、どの地域の一覧にも掲載されています。地元の金融機関が載っていない場合、実質的な選択肢はそこが中心になります。ただし取扱エリアは金融機関ごとに異なるため、物件の所在地が対象かは個別の確認が必要です。
生活費の補填には使えませんか
機構は取扱金融機関ページと利用条件ページの両方で「生活資金にはご利用いただけません」と掲示しています。使いみちは住宅の建設・購入、リフォーム、住宅ローンの借換え、サービス付き高齢者向け住宅の入居一時金、子世帯などが居住する住宅の取得資金の5区分です。
持っている家を貸して収入にできますか
投資用物件の取得資金には利用できず、融資の対象となったセカンドハウスを第三者に賃貸することもできないと掲示されています。賃貸に出す前提の使い方は想定されていません。
住宅ローンが残っていても申し込めますか
担保には第1順位の抵当権を設定する条件があるため、既存の抵当権が残ったままでは設定できません。使いみち③の借換資金として既存ローンを返す形であれば、順番としては成立します。返済負担率の基準とカウンセリングも満たす必要があります。