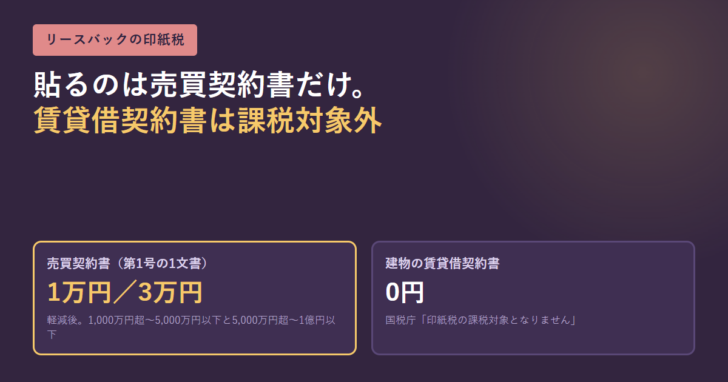
リースバックでは契約書が2通できます。自宅を売る売買契約書と、そのまま住み続けるための賃貸借契約書です。印紙を貼るのは前者だけで、建物の賃貸借契約書は国税庁が「印紙税の課税対象となりません」と明言しています。ただし書き方によっては課税文書になる例外が2つあります。国税庁のタックスアンサーで確認します。
売買契約書は第1号の1文書。軽減措置がかかる
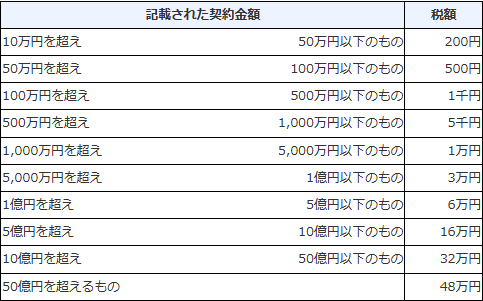
国税庁は、平成26年4月1日から令和9年3月31日までの間に作成される不動産の譲渡に関する契約書のうち、契約金額が10万円を超えるもの(第1号の1文書)について税額が軽減されると説明しています。リースバックの売買契約書はここに当たります。
| 契約金額 | 軽減後(〜令和9年3月31日作成分) | 本則 |
|---|---|---|
| 100万円超500万円以下 | 1千円 | 2千円 |
| 500万円超1,000万円以下 | 5千円 | 1万円 |
| 1,000万円超5,000万円以下 | 1万円 | 2万円 |
| 5,000万円超1億円以下 | 3万円 | 6万円 |
| 1億円超5億円以下 | 6万円 | 10万円 |
リースバックの売却価格は1,000万円台から5,000万円台に収まることが多く、その範囲なら軽減後1万円または3万円です。本則の半額になっています。契約金額が10万円以下のものは軽減の対象外で税額200円、1万円未満のものは非課税です。
賃貸借契約書は課税対象にならない
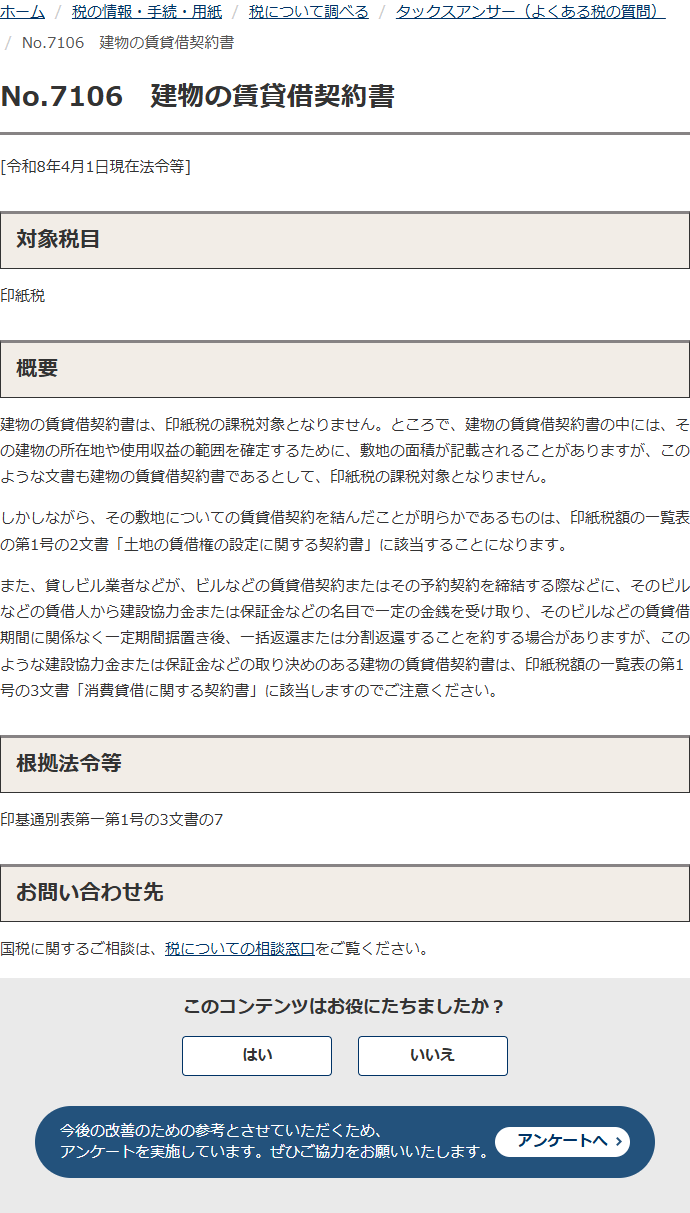
国税庁は「建物の賃貸借契約書は、印紙税の課税対象となりません」とはっきり書いています。さらに、建物の所在地や使用収益の範囲を確定するために敷地の面積が記載されていても、そのような文書も建物の賃貸借契約書として課税対象にならないと補足しています。リースバックの賃貸借契約書に土地の面積が書かれていても、それだけで課税文書にはなりません。
印紙税額の一覧表を見ても整合します。第1号文書に並んでいるのは「不動産…の譲渡に関する契約書」と「地上権または土地の賃借権の設定または譲渡に関する契約書」で、建物の賃貸借契約書は列挙されていません。
例外は2つ。書き方で課税文書に変わる
図:建物の賃貸借契約書が課税文書になる2つの場合
敷地の賃貸借を結んだことが明らかなもの
国税庁は、その敷地についての賃貸借契約を結んだことが明らかであるものは第1号の2文書「土地の賃借権の設定に関する契約書」に該当するとしています。面積の記載と、土地を借りる合意は別物です。
保証金などを据え置いて返す取り決めがあるもの
賃借人から建設協力金または保証金などの名目で金銭を受け取り、賃貸借期間に関係なく一定期間据置き後に一括返還または分割返還することを約する契約書は、第1号の3文書「消費貸借に関する契約書」に該当するとされています。
「敷金」と書いてあれば無条件に非課税、ではない
分かれ目は名目ではなく返し方の取り決めです。賃貸借の終了時に精算して返すのが敷金の通常の姿ですが、賃貸借期間と関係なく「◯年据え置いて返す」と書けば、消費貸借の性質を帯びます。国税庁はその形の契約書を第1号の3文書に当たるとしています。リースバックでまとまった保証金を預ける条件を提示されたら、返還の条件がどう書かれているかを読んでください。
印紙代は誰が負担するのか
印紙税法は納税義務者を課税文書の作成者と定めていますが、売主と買主のどちらが負担するかは契約で決めます。売買契約書を2通作って双方が1通ずつ持つなら2通分、1通だけ作って写しを持つなら1通分です。リースバックは買主が不動産会社である取引なので、負担の取り決めが見積書の外に置かれていることがあります。
| 書面 | 印紙税の扱い |
|---|---|
| 不動産売買契約書 | 課税(第1号の1文書・軽減措置あり) |
| 建物の賃貸借契約書 | 課税対象とならない |
| 敷地の賃貸借を明記した書面 | 第1号の2文書に該当 |
| 保証金の据置き返還を定めた賃貸借契約書 | 第1号の3文書に該当 |
| 重要事項説明書 | 契約書ではないため課税文書ではない |
費用の全体像はリースバックの相見積もりで整理しています。仲介手数料や固定資産税の精算と違って印紙代は金額が小さいものの、見積書に載らないまま当日に請求される項目になりやすいので、契約日の前に確認する価値があります。
貼り忘れると過怠税が3倍になる
印紙税は、課税文書に収入印紙を貼り、印章または署名で消印することで納めます。国税庁は、作成者が納付すべき印紙税を課税文書の作成の時までに納付しなかった場合、納付しなかった額とその2倍の金額の合計、つまり当初に納付すべき額の3倍に相当する過怠税が徴収されるとしています。
| 状況 | 過怠税 |
|---|---|
| 作成時までに納付しなかった | 当初に納付すべき額の3倍 |
| 調査を予知せずに不納付事実申出書を出した | 納付すべき額の1.1倍に軽減 |
| 貼った印紙を消印しなかった | 消印されていない印紙の額面に相当する額 |
国税庁は、過怠税はその全額が法人税の損金や所得税の必要経費には算入されないとも注意しています。金額そのものより、あとから直せない性質の負担になる点が重いところです。消印を忘れただけでも額面と同じだけ取られるため、貼ったら必ずその場で消すという運用になります。
契約前に確かめる順番
図:印紙のことで契約日に困らないための順番
売買契約書を何通作成し、誰が保管するかを聞きます。通数がそのまま印紙の枚数になります。
印紙代の負担を売主・買主のどちらにするかを契約書の条項で確認します。折半とする例もあります。
売却価格がどの区分に入るかを上の表で確かめます。軽減措置は令和9年3月31日までに作成されるものが対象です。
賃貸借契約書に敷地の賃貸借や、保証金を据え置いて返す取り決めが入っていないかを読みます。入っていれば課税文書になります。
印紙税は課税文書の「作成」にかかるため、紙の契約書を作らない形であれば貼付の場面自体が生じません。どの方式で契約するかを事前に聞いておきます。
契約書の読み方そのものはリースバックで後悔しないためににまとめています。印紙は金額こそ小さいものの、どの書面が課税文書かを知っていると、提示された契約の形がそのまま読めます。
よくある質問
リースバックの賃貸借契約書に印紙は要りますか
建物の賃貸借契約書は印紙税の課税対象となりません。国税庁のタックスアンサーNo.7106に明記されています。
売買契約書の印紙はいくらですか
契約金額によります。軽減措置の対象期間(平成26年4月1日から令和9年3月31日までに作成されるもの)であれば、1,000万円超5,000万円以下が1万円、5,000万円超1億円以下が3万円です。
賃貸借契約書に土地の面積が書いてあると課税されますか
されません。国税庁は、建物の所在地や使用収益の範囲を確定するために敷地の面積が記載されていても、建物の賃貸借契約書として課税対象にならないとしています。ただし、その敷地についての賃貸借契約を結んだことが明らかなものは第1号の2文書に該当します。
保証金を預けると印紙が必要になりますか
取り決めの内容によります。建設協力金や保証金などの名目で金銭を受け取り、賃貸借期間に関係なく一定期間据置き後に一括返還または分割返還することを約する契約書は、第1号の3文書「消費貸借に関する契約書」に該当するとされています。
印紙代は売主と買主のどちらが払いますか
契約で決めます。印紙税法上の納税義務者は課税文書の作成者ですが、当事者間の負担割合は契約書の条項によります。契約書を何通作るかで必要な枚数も変わります。
印紙を貼り忘れるとどうなりますか
国税庁は、課税文書の作成の時までに納付しなかった場合、納付しなかった額とその2倍の合計、つまり当初に納付すべき額の3倍に相当する過怠税が徴収されるとしています。調査を予知せずに印紙税不納付事実申出書を提出した場合は1.1倍に軽減されます。貼った印紙を消印しなかったときは、その印紙の額面に相当する額が徴収されます。
参照した公式情報
- 国税庁「No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」
- 国税庁「No.7106 建物の賃貸借契約書」
- 国税庁「No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで」
- 国税庁「No.7131 印紙税を納めなかったとき」