リースバックで自宅を売ると、買った金額より安く手放すことが珍しくありません。そのとき出る赤字を、給与や事業の所得から差し引ける仕組みがあります。租税特別措置法41条の5の2、国税庁のタックスアンサーではNo.3390として説明されている特例です。2026年11月18日に国税庁の記載を読み、リースバックの場面で何が効き、どこで外れるのかを確かめました。
2026年11月18日に国税庁の記載で確認した4点
- 土地建物の譲渡損失は原則として給与所得などと通算できない。No.3203がそう書いている。
- 例外がNo.3390の特例で、新しい家を買わなくても使えると明記されている。
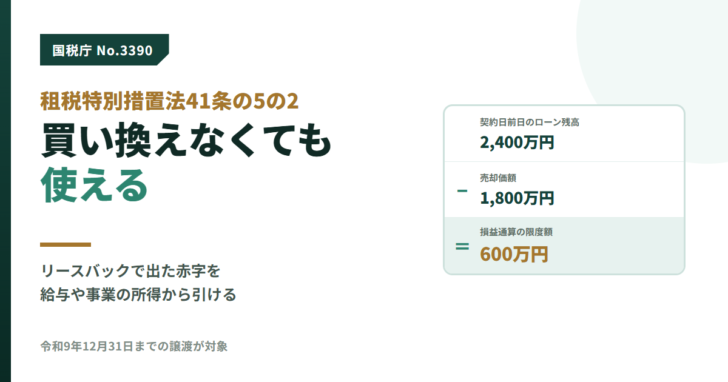
- 通算できる限度額は「売買契約日の前日の住宅ローン残高−売却価額」。売却損の全額ではない。
- 適用期限は令和9年12月31日までの譲渡。繰越控除は合計所得金額3,000万円を超える年だけ使えない。
まず、不動産の譲渡損失は原則として他の所得と通算できない
前提を押さえておきます。国税庁のNo.3203は、土地や建物を譲渡して損失が出た場合、他の土地建物の譲渡所得からは控除できるが、控除しきれない分は事業所得や給与所得と損益通算できないと書いています。
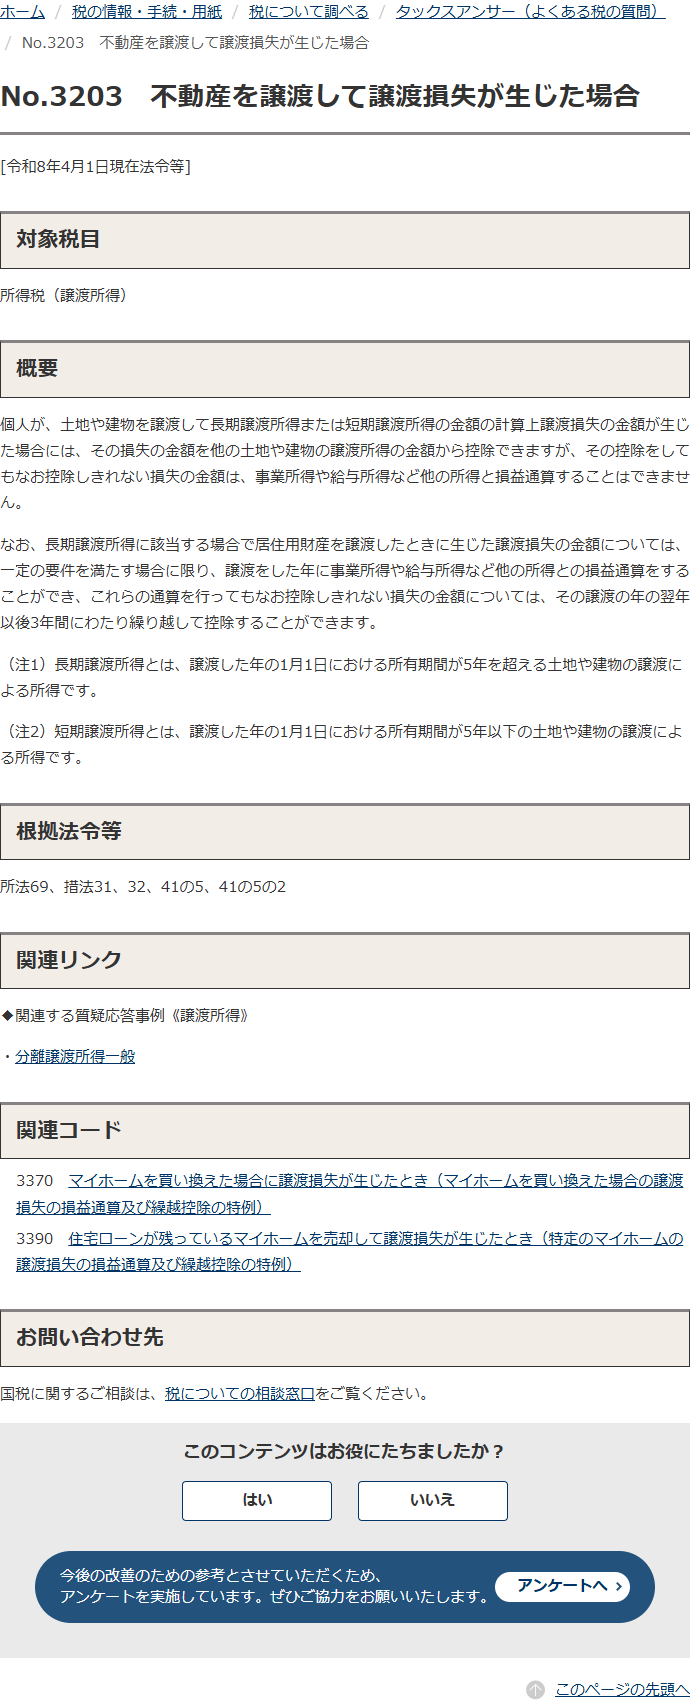
同じページに、長期譲渡所得に該当する居住用財産の譲渡損失については、一定の要件を満たす場合に限り他の所得と通算でき、通算しきれない分は翌年以後3年間繰り越せる、とも書かれています。この例外にあたるのがNo.3390の特例です。
買い換えなくても使える特例である
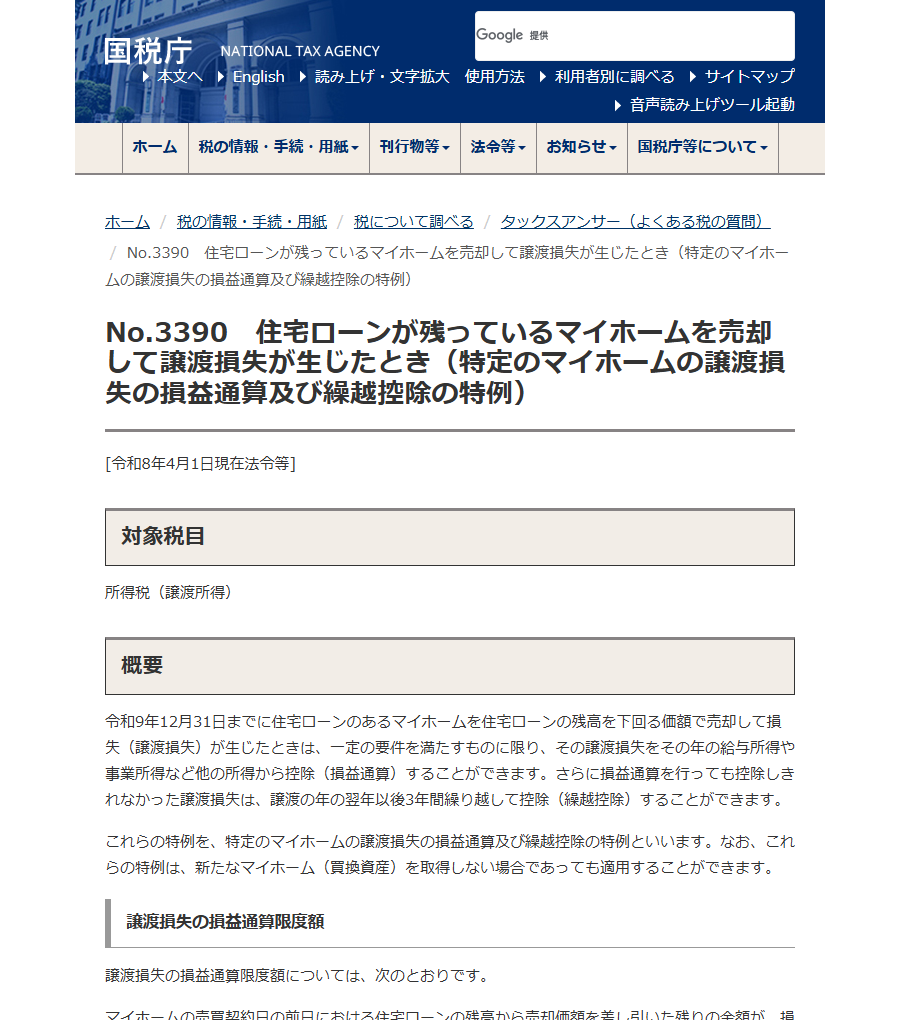
令和9年12月31日までに住宅ローンのあるマイホームを住宅ローンの残高を下回る価額で売却して損失(譲渡損失)が生じたときは、一定の要件を満たすものに限り、その譲渡損失をその年の給与所得や事業所得など他の所得から控除(損益通算)することができます。
なお、これらの特例は、新たなマイホーム(買換資産)を取得しない場合であっても適用することができます。
国税庁タックスアンサーNo.3390(2026年11月18日確認)
買い換えないことが前提のリースバックにとって、この一文が決定的です。同じ譲渡損失の特例でも、No.3370で説明されている措置法41条の5のほうは新しいマイホームの取得が必要なので、リースバックでは使えません。
通算できるのは「残高−売却価額」までで、損失の全額ではない
国税庁は限度額を、売買契約日の前日における住宅ローンの残高から売却価額を差し引いた残りの金額と説明しています。売却損そのものの金額と一致するとは限りません。
限度額の出し方(国税庁の説明に沿った計算の形)
この例で、取得費と譲渡費用から計算した譲渡損失が900万円だったとしても、他の所得と通算できるのは600万円までです。逆に譲渡損失が400万円しかなければ、通算できるのは400万円です。残高と売却価額の差、譲渡損失の額、その小さいほうが上限になると考えると分かりやすくなります。
4つの要件を同時に満たす必要がある
No.3390の特例を受けるための要件
-
売った資産が、現に自分が住んでいる家屋などであること
現に住んでいる家屋のほか、以前に住んでいた家屋(住まなくなった日から3年を経過する日の属する年の12月31日までに売る場合)、それらとともに売った敷地や借地権などが対象。国内にある資産に限られる
-
売った年の1月1日において所有期間がともに5年を超えていること
家屋と敷地の両方について5年超であることが求められる。売却した日からではなく、売った年の1月1日で判定する
-
売買契約日の前日に、償還期間10年以上の住宅ローン残高があること
契約の前日という時点が条文上の基準になる。残高証明書もこの日付のものを添付する
-
譲渡価額が、その住宅ローン残高を下回っていること
売却代金でローンを完済できる場合は対象外。いわゆるオーバーローンであることが条件になる
リースバックの文脈で引っかかりやすいのは要件3と要件4です。住宅ローンをすでに完済している自宅をリースバックする場合、要件3で外れます。売却代金がローン残高を上回る場合も、要件4で外れます。
「売ったあとも住み続けること」は、要件にも適用除外にも出てきません。国税庁の記載にあるのは所有期間、ローン残高、譲渡価額、そして売却の相手方です。賃貸借契約を結んで同じ家に住み続けること自体を理由に外されるとは書かれていません。
外れるのは、売った相手と、直前の特例の使い方
適用除外として挙げられているのは次のとおりです。リースバックで注意が要るのは、買主がどういう立場かという点です。
| 場面 | 内容 |
|---|---|
| 特別の関係がある人への売却 | 親子や夫婦のほか、生計を一にする親族、家屋を売却した後その家屋で同居する親族、内縁関係にある人、特殊な関係にある法人なども含まれる |
| 前年・前々年に別の特例を使っている | 居住用財産の長期譲渡所得の軽減税率(措法31の3)、3,000万円の特別控除、特定の居住用財産の買換え(措法36の2)、同じく交換(措法36の5)のいずれか |
| 前年以前3年内に同じ特例を使っている | 他のマイホームの譲渡損失について、この損益通算の特例を適用している場合 |
| 買換え型の特例を受ける場合 | 措法41の5第1項(マイホームを買い換えた場合の譲渡損失の特例)の適用を受ける場合または受けている場合 |
リースバック事業者が無関係の法人であれば、1つ目には当たりません。ただし「特殊な関係にある法人」という書き方がされているので、自分や親族が関与する法人に売る形にすると外れる可能性があります。身内の会社を買主にするスキームを勧められた場合は、ここを先に確認してください。
2つ目も見落としやすい点です。前年か前々年に3,000万円の特別控除を使っていると、この特例は使えません。3,000万円の特別控除についてはリースバックと3,000万円特別控除で扱っています。
繰越控除だけ、所得の制限がある
| 項目 | 損益通算(売った年) | 繰越控除(翌年以後3年) |
|---|---|---|
| 合計所得金額3,000万円超の年 | 制限なし | その年のみ適用できない |
| 期限内申告 | 確定申告書に明細書等を添付 | 損益通算の年が期限内申告であることが必要 |
| 連続申告 | — | 翌年分から適用年分まで連続して確定申告書(損失申告用)を提出 |
| 住宅借入金等特別控除 | 国税庁は「この特例と住宅借入金等特別控除は併用できます」と注記している | |
繰越控除は、所得が3,000万円を超えた年だけ止まります。翌年に3,000万円を超えて、翌々年に下回れば、翌々年は再び使えるという読み方になります。
申告で添付する書類
| 書類 | 備考 |
|---|---|
| 特定居住用財産の譲渡損失の金額の明細書(確定申告書付表) | — |
| 損益通算及び繰越控除の対象となる金額の計算書 | 租税特別措置法第41条の5の2用 |
| 登記事項証明書や売買契約書の写しなど | 所有期間が5年を超えることを明らかにするもの。不動産番号等の明細書に番号を記載することで添付を省略できる |
| 譲渡資産に係る住宅借入金等の残高証明書 | 売買契約日の前日のもの |
残高証明書は売買契約日の前日のものだと指定されています。契約を済ませてから金融機関に頼むと、日付が合わない証明書しか出ないことがあります。リースバックの日程を組む段階で、契約日の前日付の残高証明を取る手配を入れておくことになります。
住民票の住所と売った家の所在地が違う場合は、追加の書類が要ります。国税庁は、売買契約日の前日の住民票の住所とマイホームの所在地が異なる場合などには、戸籍の附票の写しなど、その家に居住していたことを明らかにする書類を併せて提出するよう書いています。
リースバック後の賃貸借そのものの扱いは抵当権が残ったままのリースバックでも触れています。
確認できなかったこと
| 確認しようとしたこと | 結果 |
|---|---|
| リースバックという取引形態への個別の言及 | No.3390にリースバックの語は出てこなかった。売却後に賃借人として住み続ける場合の取扱いを名指しで説明した記載は見つけられなかった |
| 「特殊な関係にある法人」の具体的な範囲 | タックスアンサーの本文には例示までで、判定基準の詳細は書かれていなかった |
| 令和9年12月31日より後の扱い | 延長されるかどうかの記載は見当たらなかった |
| 買戻し特約を付けた場合の影響 | 買戻しに関する記載は見つけられなかった |
この記事は国税庁の公表内容を読み取って整理したものです。個別の適用の可否は所轄の税務署または税理士に確認してください。金額の例は説明のために置いたもので、実際の税額を示すものではありません。
参照した公式情報
- 国税庁 No.3390 住宅ローンが残っているマイホームを売却して譲渡損失が生じたとき
- 国税庁 No.3203 不動産を譲渡して譲渡損失が生じた場合
- 国税庁 No.3370 マイホームを買い換えた場合に譲渡損失が生じたとき
いずれも令和8年4月1日現在法令等として公表されているページを、2026年11月18日に読み取ったものです。根拠法令等として措法41の5の2、措令26の7の2、措規18の26などが挙げられています。
売却価額そのものの決まり方はリースバックをやめたほうがいい場合でも整理しています。