リースバックの「後悔」は、たいてい契約前に決めていなかったことが、あとから自分で選べない形で決まってしまったときに起きます。何年住むのか、終わり方をどうするのか、家賃が上がったらどうするのか、相続でどう扱うのか、修繕は誰が持つのか。この5つは、署名する前なら自分で決められますが、署名したあとは契約書の条項と条文で決まります。ここでは、その5つを1つずつ、決め方と対応する条文で並べます。作り話の失敗事例は載せません。
この記事の要点
- 「何年住むか」を決めないまま契約すると、契約の種類のほうが年数を決めます。定期借家は更新がなく、満了で終了します(借地借家法38条1項)。
- 普通借家なら、貸主からの更新拒絶に正当の事由が要ります(28条)。ここが定期借家との最大の差です。
- 家賃は契約後に動きます。定期借家で賃料改定の特約を置くと、借賃増減請求権が適用されません(38条9項)。上げられない代わりに下げる主張も封じられます。
- 自宅を売ると、相続財産は不動産ではなく現金になります。その結果、小規模宅地等の特例(特定居住用宅地等は330平方メートルまで80%減額)を使う前提が無くなります。
- 修繕の負担は契約書の書き方で決まります。原状回復の義務からは通常損耗と経年変化が除かれます(民法621条)。
- 国土交通省は、契約内容や将来の収支計画についての理解が不十分なまま契約したこと等を理由とするトラブル事例が見られるとしています。
決めていないと、契約書のほうが決めてしまう5つ
1. 何年住むか
決めないと賃貸借契約の種類が年数を決めます。定期借家は期間の満了で終了し、更新がありません(借地借家法38条1項)。期間1年以上なら、貸主は満了の1年前から6か月前までに終了通知をしなければ終了を対抗できません(38条6項)。
決めておく住みたい年数を先に置き、それに合う契約の種類を選ぶ。普通借家なら更新拒絶に正当の事由が要ります(28条)。
2. 終わり方をどうするか
決めないと買戻したいのか、住み替えるのか、住み続けるのかが宙に浮きます。買戻しの約束は、民法の買戻し特約なのか再売買の予約なのかで行使できる期間も価格の決め方も変わります。
決めておく3つのうちどれを本命にするかを決め、契約書のどの条項がそれを支えているかを確認する。
3. 家賃が上がったらどうするか
決めないと借賃増減請求は将来に向かってのみ効きます(32条1項)。定期借家で賃料改定の特約を置くと32条が適用されません(38条9項)。
決めておく改定の条項があるかを読み、無い場合に何が起きるかを書面で確認する。払い続けられる上限を自分で決めておく。
4. 相続でどう扱うか
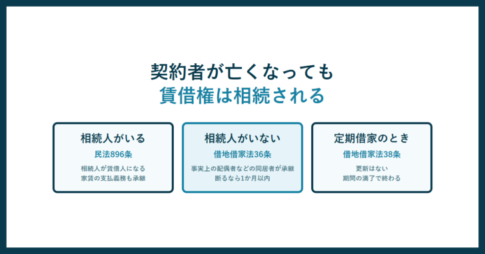
決めないと売った時点で相続財産は現金に変わります。分けやすくなる一方、家そのものを引き継ぐ選択肢は無くなります。
決めておく相続人に事前に伝えるかどうか。現金にしたあとの使い道と残し方を決める。
5. 修繕は誰が持つか
決めないと所有権が移っているのに修繕費を負う設計になっていることがあります。原状回復の義務からは通常損耗と経年変化が除かれます(民法621条)。
決めておく軽微な修繕と大規模修繕の線をどこに引くかを、契約書の条項で確認する。
相続の扱いは、税の前提ごと変わる
5つのうち、金額の影響がいちばん見えにくいのが相続です。自宅を売れば、相続開始のときに残っているのは不動産ではなく現金です。この違いが、相続税の計算に効いてきます。
相続税には小規模宅地等の特例があります。相続開始の直前において被相続人等の居住の用に供されていた宅地等のうち一定のものについては、特定居住用宅地等として330平方メートルまで、課税価格に算入すべき価額を80%減額できます。
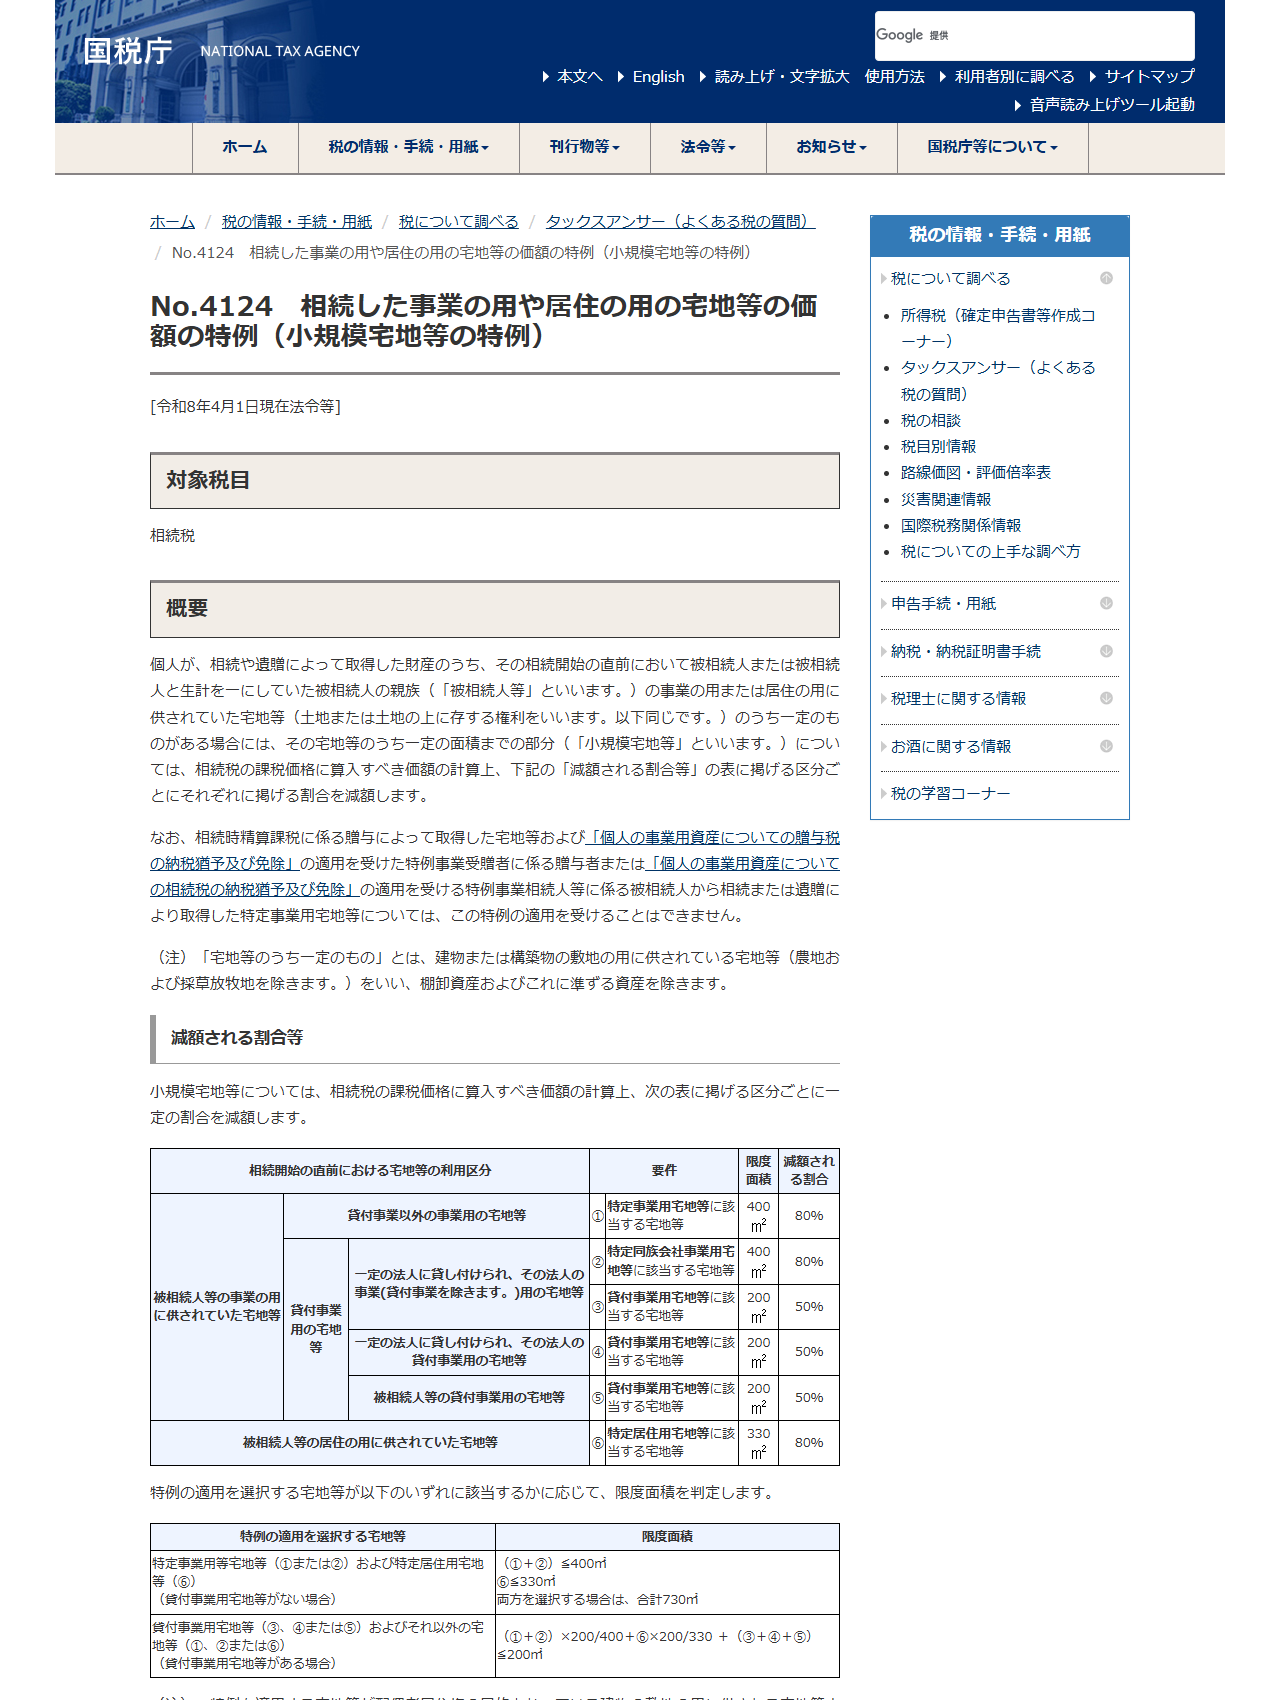
この特例は、相続開始の直前に被相続人等の居住の用に供されていた宅地等に対するものです。リースバックで土地・建物を売っていれば、相続財産にその宅地等は含まれません。現金には、この80%減額に相当する仕組みがありません。相続税がかかる規模の資産を持っている場合、売る前と売った後で課税価格の出方が変わります。
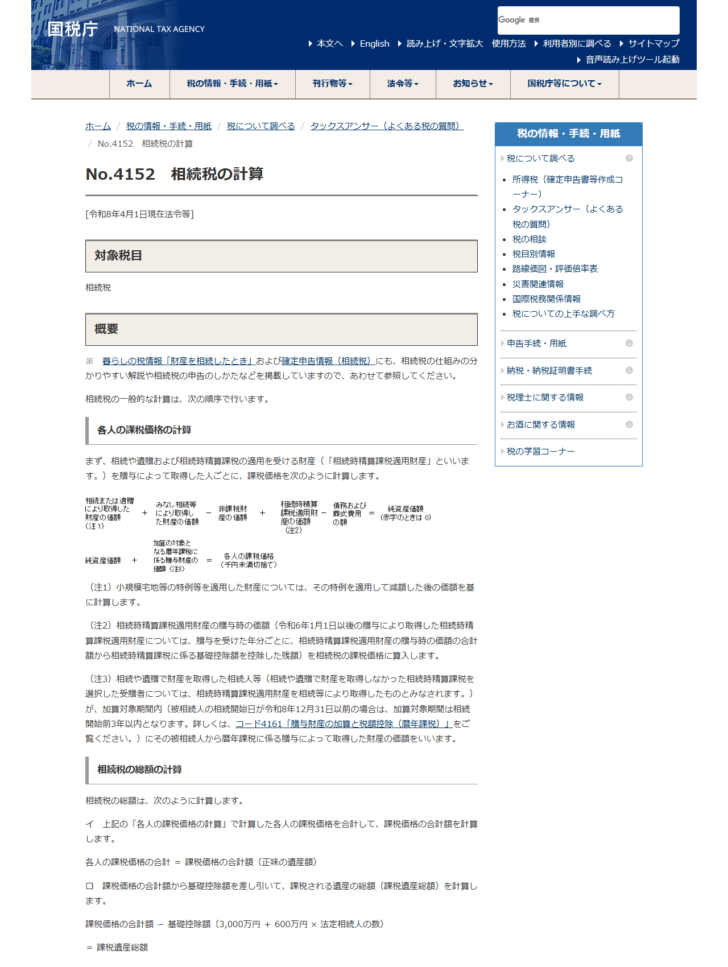
ここで言えるのは「特例を使う前提が無くなる」という事実までで、どちらが有利かは資産の規模と相続人の構成で変わります。相続税がかかる水準かどうかも含めて、税理士に確認する範囲の話です。この記事では、判断材料として特例の存在と減額割合を示すにとどめます。売却時の課税そのものはリースバックの税金と確定申告にまとめました。
国が指している「後悔」の中身
国土交通省は令和4年6月24日のガイドブック公表にあたり、リースバックが多様なライフスタイルの実現や既存住宅流通市場の活性化、空き家の発生防止等につながるものとして期待されるとしたうえで、次のように書いています。
契約内容や将来の収支計画について、消費者の理解が不十分なままでリースバック契約を締結したこと等を理由としたトラブル事例も見られます。(国土交通省 報道発表資料、令和4年6月24日)
「契約内容」と「将来の収支計画」の2つが並んでいます。前者はこの記事の1・2・3・5、後者は住みたい年数に家賃を掛けた総額のことです。どちらも署名する前に確かめられるものです。数字の出し方は失うものを金額に置き換えて確かめる記事に、評判の確かめ方は公的な記録で評判を見る方法にあります。
契約の種類で、何がどう変わるか
| 場面 | 普通借家 | 定期借家 |
|---|---|---|
| 期間満了時 | 通知がなければ更新したものとみなされる(26条1項) | 更新がなく、期間の満了で終了する(38条1項) |
| 貸主から終わらせる | 更新拒絶・解約申入れに正当の事由が必要(28条) | 期間満了。1年以上なら終了通知が必要(38条6項) |
| 住み続けるには | 更新(法律上のみなしが働く) | 再契約(新しい契約を結ぶ) |
| 賃料の増減 | 32条が適用される | 賃料改定の特約があれば32条を適用しない(38条9項) |
| 成立の要件 | 方式の定めなし | 書面での契約と、別書面による事前説明(38条1項・3項)。説明を欠くと更新がない旨の定めが無効(38条5項) |
| 借主からの中途解約 | 契約の定めによる。期間の定めがなければ申入れから3か月(民法617条1項2号) | 居住用200平方メートル未満でやむを得ない事情があれば申入れから1か月(38条7項) |
契約書の表題ではなく、更新についての定めと、事前説明書面を受け取ったかどうかで判断します。仕組みは定期借家契約とは、終了の場面ごとの扱いはリースバックの退去で扱っています。
署名の前に踏む順番
- 住みたい年数を決める
仮でよいので数字を置く。ここが決まらないと家賃総額が出ず、契約の種類も選べない。
- 家賃総額と手取り額を並べる
月額家賃×12×年数と、売買代金から残債・諸費用を引いた額。2つの数字を同じ紙に書く。
- 契約書で更新の定めと事前説明書面を確認する
定期借家なら、契約書とは別の書面を受け取っているか。無ければ更新がない旨の定めは無効になる(38条5項)。
- 賃料改定の条項を読む
改定の要件と手続きが書かれているか。書かれていなければ、どうなるのかを書面で確認する。
- 修繕の負担区分を読む
軽微な修繕と大規模修繕の線。原状回復から通常損耗と経年変化が除かれることも確認する(民法621条)。
- 相続人に伝えるかどうかを決める
売れば財産は現金になる。あとから知らせるのか、先に相談するのかを決めておく。
- 同じ条件で他社にも出す
1社の提示だけでは、その条件が自分に合っているかを判断できない。
複数社に同じ条件で出す手順はリースバックの相見積もり、宅建業者から受けられる説明の範囲は重要事項説明の範囲にまとめました。契約後に困ったときの窓口は苦情・監督・争いで分かれる相談先にあります。
よくある質問
契約期間が終わったら必ず出るのですか
定期借家なら期間の満了で終了し、住み続けるには再契約が必要です。普通借家なら更新のみなしが働き、貸主からの更新拒絶には正当の事由が要ります(借地借家法28条)。どちらで契約したかが結論を分けます。
家賃が上がると言われたら断れますか
借賃増減請求は将来に向かってのみ効きます(32条1項)。協議が調わない間は、請求を受けた側が相当と認める額を払えば足ります(32条2項)。ただし定期借家で賃料改定の特約がある場合は32条が適用されません(38条9項)。
相続税に影響はありますか
売却すれば相続財産は現金になるため、小規模宅地等の特例(特定居住用宅地等は330平方メートルまで80%減額)を使う前提が無くなります。どちらが有利かは資産の規模と相続人の構成で変わるため、税理士に確認する範囲の話です。
修繕費は誰が払うのですか
契約の定めによります。原状回復の義務からは通常の使用によって生じた損耗と経年変化が除かれます(民法621条)。所有権が移っていても修繕費を負う設計になっていることがあるため、負担区分の条項を読んでください。
あとから条件を変えてもらえますか
契約後の変更は相手の同意が要ります。署名前なら条項ごとに確認して交渉できますが、署名後は難しくなります。だから順番として、決めることを先に片付けます。
この記事で確認した一次情報
- 国税庁 タックスアンサー No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例):https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm
- 国税庁 タックスアンサー No.4152 相続税の計算:https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4152.htm
- 国土交通省 報道発表資料「住宅のリースバックに関するガイドブック」を公表しました(令和4年6月24日):https://www.mlit.go.jp/report/press/house02_hh_000174.html
- e-Gov法令検索「借地借家法」(平成三年法律第九十号)26条・28条・32条・38条:https://laws.e-gov.go.jp/law/403AC0000000090
- e-Gov法令検索「民法」(明治二十九年法律第八十九号)617条・621条:https://laws.e-gov.go.jp/law/129AC0000000089