「リバースモーゲージ 悲惨」「リバースモーゲージ やばい」という調べ方をする人が毎月います。体験談やまとめ記事はいくらでも出てきますが、その多くは出典が示されていません。ここでは、住宅金融支援機構が公表している【リ・バース60】の商品条件と四半期ごとの利用実績だけを使って、何が確認できて何が確認できないのかを分けます。
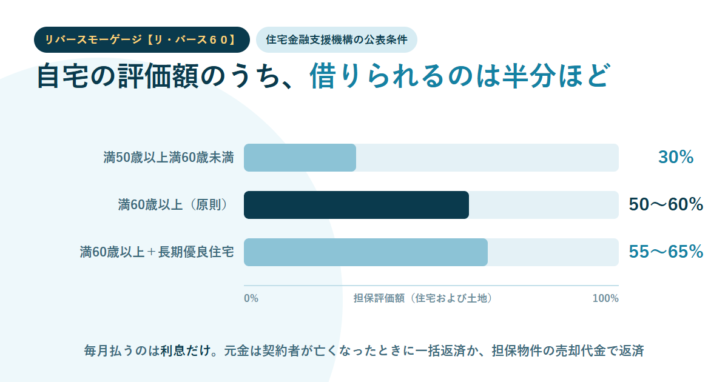
毎月支払うのは利息だけ。元金は契約者が亡くなったときに、相続人が一括返済するか、担保物件の売却代金で返済します。
融資限度額は担保評価額の50%または60%(満50歳以上満60歳未満は30%、長期優良住宅で満60歳以上なら55%または65%)。
売却しても債務が残ったとき、相続人が返済するかどうかはノンリコース型かリコース型かで分かれます。2025年度の申込み件数では約99%がノンリコース型です。
利用は減っています。2025年10〜12月の実績戸数は295戸で、前年同期比75.6%。実績金額は42.1億円で同64.9%です。
まず「どのリバースモーゲージか」を決める
リバースモーゲージという呼び方は、金融機関ごとの独自商品にも使われています。この記事で扱うのは、住宅金融支援機構が住宅融資保険を付けて民間金融機関が提供する【リ・バース60】です。四半期ごとに実績が公表されているため、憶測ではなく数字で確認できます。
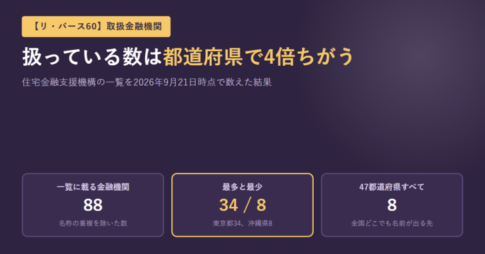
制度の基本はリバースモーゲージとはで整理しています。どの金融機関が扱っているかは【リ・バース60】の取扱金融機関にまとめました。機構は、年齢・資金の使いみち・融資限度額・ノンリコース型およびリコース型の取扱い・融資金利・金利タイプ・取扱可能エリア・商品名称その他の商品内容は金融機関ごとに異なる、と注記しています。
誰が、いくら借りているのか
2025年10月から12月に申請のあった案件について、機構は申込者の属性と資金計画の平均値を公表しています。
| 項目 | 平均値または割合 |
|---|---|
| 申込者属性(平均) | 年齢70.9歳、年収396万円 |
| 申込者属性(割合) | 年金受給者61.0%、会社員18.9%、パート・アルバイト5.2%、会社役員4.1% ほか |
| 資金使途(割合) | 戸建リフォーム25.0%、新築マンション24.4%、注文住宅23.5%、借換え17.7%、中古マンション5.8% ほか |
| 資金計画(平均) | 所要額3,131万円、融資額1,615万円、毎月支払額4.7万円 |
| 利用地域(割合) | 神奈川県15.4%、東京都11.0%、千葉県9.0%、大阪府8.4%、兵庫県6.1%、埼玉県5.5%、愛知県4.1%、福岡県3.5% ほか |
| 利用タイプ(割合) | ノンリコース型100.0% |
所要額3,131万円に対して融資額1,615万円。差額の約1,500万円は自己資金などで用意していることになります。リバースモーゲージだけで住まいの費用をまかなう使い方ではない、という点がこの2つの数字に出ています。
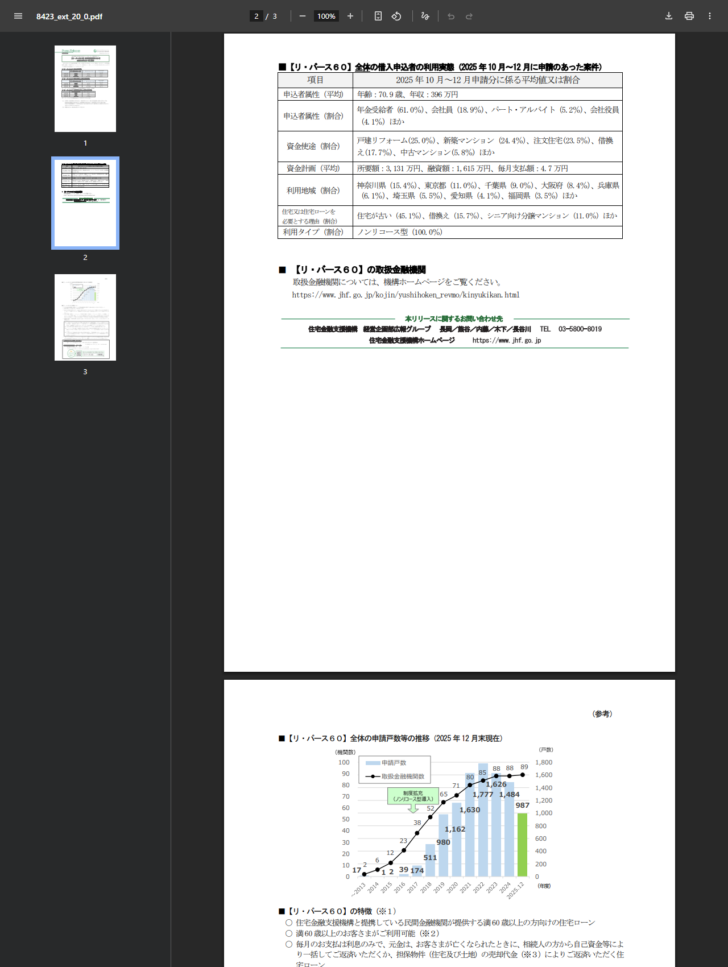
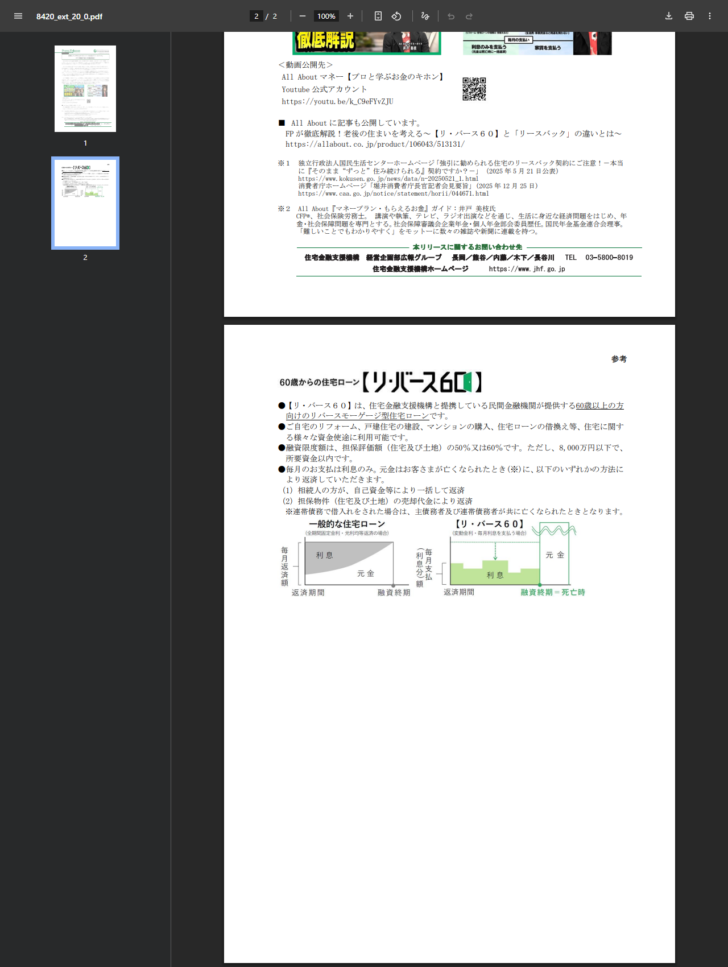
構造1 毎月払うのは利息だけ。元金は減らない
機構は商品の特徴をこう説明しています。「毎月のお支払は利息のみで、元金は、ご契約者さまが亡くなられたとき(※)に、相続人の方から一括してご返済いただくか、担保物件(住宅および土地)の売却によりご返済いただく」。※は、連帯債務で借り入れた場合は主債務者と連帯債務者がともに亡くなったときを指します。
一般の住宅ローンは、毎月の返済に元金と利息の両方が含まれるため、時間とともに残高が減ります。【リ・バース60】は利息だけを払うので、残高は最後まで借入額のままです。毎月の負担が軽いことと、元金が減らないことは同じ仕組みの表と裏です。
構造2 借りられるのは担保評価額の50〜60%
融資限度額は、担保評価額(住宅および土地)に対する割合で決まります。機構の商品ページによれば、満60歳以上なら50%または60%、満50歳以上満60歳未満なら30%、担保とする住宅が長期優良住宅で満60歳以上なら55%または65%です。金額の上限は1億2,000万円以下で、かつ所要資金以内です。
| 条件 | 担保評価額に対する割合 |
|---|---|
| 満50歳以上満60歳未満 | 30% |
| 満60歳以上(原則) | 50%または60% |
| 満60歳以上+担保とする住宅が長期優良住宅 | 55%または65% |
| 金額の上限 | 1億2,000万円以下、かつ所要資金以内 |
評価額3,000万円の自宅でも、原則の割合なら1,500万円から1,800万円です。自宅の価値がそのまま使えるわけではありません。ここが「思ったより借りられない」という声につながります。
資金の使いみちにも制限があります。機構は「住宅の建設(建替え)、マンション・戸建住宅の購入(住替え)、リフォーム、住宅ローンの借換え、セカンドハウスの建設・購入、サービス付き高齢者向け住宅の入居一時金、子世帯等が居住する住宅の取得のための資金といった様々な住宅資金にご利用可能」としたうえで、「生活資金や投資用物件の取得資金は対象外」と明記しています。老後の生活費に充てる商品ではありません。
構造3 売っても足りなかったとき、誰が払うのか
契約者が亡くなったあと、元金の返済方法は2つです。相続人が自己資金などで一括返済すれば、自宅を残せます。担保物件の売却代金で返済する場合、自宅は残せません。
問題は、売却代金が残債務に届かなかった場合です。ここで型が効いてきます。
図1 ノンリコース型とリコース型の違い
ノンリコース型
売却代金が残債務に満たないときでも、相続人が残った債務を返済する必要はありません。
2025年度の申込み件数に占める割合は約99%。全期間固定金利タイプはノンリコース型のみの取扱いです。
リコース型
売却代金が残債務に満たないとき、相続人が残った債務を返済する必要があります。
金利はノンリコース型より低く設定されるのが通例ですが、取扱いや金利は金融機関ごとに異なると機構が注記しています。
ノンリコース型にも税金の論点がある
機構は注記でこう書いています。「ノンリコース型の場合、返済が不要となる残債務分については、債務免除益とみなされ、一時所得が発生し、所得税等が課税される可能性があります。詳しくは、税務署や税理士にご相談ください。」
債務が消えることと、税負担が生じないことは別だということです。金額や課税の有無は個別の事情によるため、この記事では判断を示しません。
構造4 変動金利なら、支払額は途中で変わる
機構は返済方法の図に「変動金利の場合は、金利が見直されると毎月の返済額または支払額が変わります」と注記しています。毎月払うのが利息だけである以上、金利が上がれば支払額はそのまま上がります。元金が減らない設計なので、利息の基になる残高も減りません。
金利タイプ別の実績も公表されています。2025年10〜12月では、変動金利等タイプ(変動金利タイプと固定金利期間選択タイプ)の申請が318戸、実績277戸、実績金額39.0億円。全期間固定金利タイプは申請26戸、実績18戸、実績金額3.1億円でした。全期間固定金利タイプは2025年1月6日から導入されたものです。
| 区分 | 2025年10〜12月 | 2024年10〜12月 | 対前年同期比 |
|---|---|---|---|
| 申請戸数(全体) | 344戸 | 342戸 | 100.6% |
| 実績戸数(全体) | 295戸 | 390戸 | 75.6% |
| 実績金額(全体) | 42.1億円 | 64.9億円 | 64.9% |
| 申請戸数(変動金利等タイプ) | 318戸 | 342戸 | 93.0% |
| 実績戸数(変動金利等タイプ) | 277戸 | 390戸 | 71.0% |
| 実績金額(変動金利等タイプ) | 39.0億円 | 64.9億円 | 60.1% |
利用は2022年度をピークに減っている
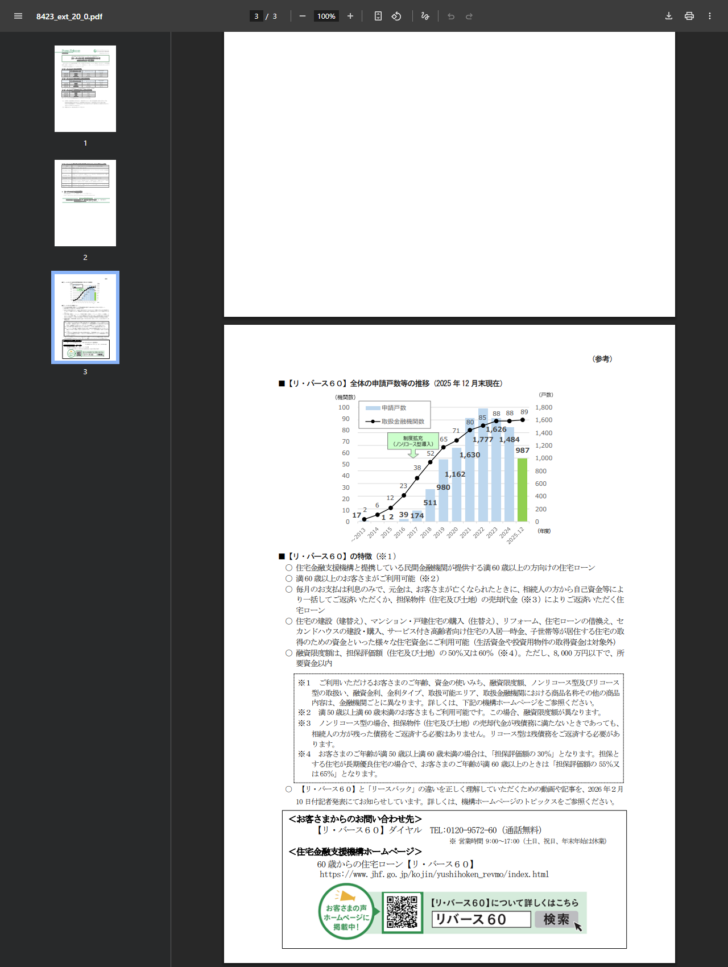
機構が公表している申請戸数の推移を見ると、2013年度までの累計17戸から、2018年度511戸、2019年度980戸、2020年度1,162戸、2021年度1,630戸と伸び、2022年度の1,777戸がピークです。その後は2023年度1,626戸、2024年度1,484戸と下がり、2025年度は12月末時点で987戸となっています。
一方、取扱金融機関数は2013年度の2から増え続け、2025年12月末時点で89です。扱う金融機関は増えているのに申請は減っている、という形になっています。理由は資料に書かれていないため、ここでは推測しません。
機構自身が「混同されている」と言っている
2026年2月10日、機構は【リ・バース60】と「リースバック」の違いを解説する動画を公開したと発表しました。その理由を、資料はこう書いています。
住宅金融支援機構「誤解していませんか?【リ・バース60】と『リースバック』」(令和8年2月10日)
「一方で、【リ・バース60】と『リースバック』を混同し、誤解されるケースが見受けられます。また、『リースバック』については、商品に対する誤解や悪質な勧誘に起因するトラブルが発生しており、トラブルの未然・拡大防止のため、独立行政法人国民生活センターや消費者庁がリースバック契約に関する注意喚起を行っています。」
資料が挙げている注意喚起は、国民生活センターの「強引に勧められる住宅のリースバック契約にご注意!-本当に『そのまま“ずっと”住み続けられる』契約ですか?-」(2025年5月21日公表)と、消費者庁の「堀井消費者庁長官記者会見要旨」(2025年12月25日)です。リースバック側の評判をどう確かめるかはリースバックの評判は口コミでは確かめられないで扱っています。
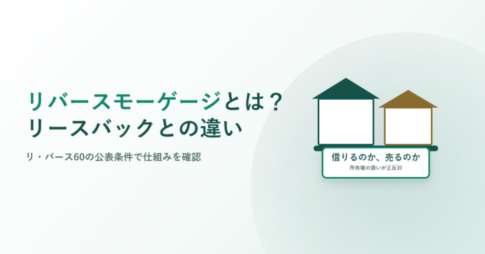
図2 2つの商品で決定的に違う3点(機構の説明による)
- 所有権 【リ・バース60】は借入れなので自宅の所有権は本人のまま。リースバックは売却なので、売却時に会社(買主)へ移ります。
- 資金の使いみち 【リ・バース60】は住宅関連資金に限定され、生活資金や投資用物件の取得資金は対象外です。リースバックは売却代金なので使いみちの制約が異なります。
- 毎月の支払 【リ・バース60】は利息を払い、元金は死亡時に一括返済。リースバックは家賃を払います。
よくある質問
リバースモーゲージは本当に「悲惨」なのですか。
公表資料から確認できるのは仕組みと数字までです。元金が減らないこと、借りられるのが担保評価額の50〜60%であること、変動金利なら支払額が変わること、売却後に債務が残ったときの扱いが型によって違うこと。これらは公表されています。一方、「悲惨な結果になった割合」のような統計は、機構の公表資料には見当たりませんでした。
生活費のために借りられますか。
【リ・バース60】については、機構が「生活資金や投資用物件の取得資金は対象外」と明記しています。住宅の建設・購入・リフォーム・住宅ローンの借換え・セカンドハウス・サービス付き高齢者向け住宅の入居一時金・子世帯等が居住する住宅の取得などが対象です。
相続人に借金が残りますか。
ノンリコース型なら、担保物件の売却代金が残債務に満たなくても相続人が残った債務を返済する必要はありません。リコース型なら返済する必要があります。2025年度の申込み件数では約99%がノンリコース型でした。ただしノンリコース型では、返済不要となった残債務分が債務免除益とみなされ、一時所得として所得税等が課税される可能性があると機構が注記しています。
いくらまで借りられますか。
担保評価額の50%または60%(満50歳以上満60歳未満は30%、長期優良住宅で満60歳以上は55%または65%)で、1億2,000万円以下かつ所要資金以内です。2025年10〜12月申請分の平均融資額は1,615万円でした。
どの金融機関でも条件は同じですか。
同じではありません。機構は、年齢・資金の使いみち・融資限度額・ノンリコース型およびリコース型の取扱い・融資金利・金利タイプ・取扱可能エリア・商品名称その他の商品内容は金融機関ごとに異なる、と注記しています。取扱金融機関数は2025年12月末時点で89です。
リースバックとどちらがよいのですか。
比較の前提が違います。【リ・バース60】は自宅を担保にした借入れで所有権は本人に残り、使いみちは住宅関連に限られます。リースバックは自宅の売却で、売却時に所有権が移り、その後は家賃を払います。機構は両者が混同されているとして、2026年2月10日に解説動画を公開したと発表しています。
まとめ
【リ・バース60】について公表資料で確認できるのは、次の4点です。毎月払うのは利息だけで元金は減らないこと。借りられるのは担保評価額の50〜60%(条件により30%または55〜65%)で、上限は1億2,000万円かつ所要資金以内であること。売却後に残った債務の扱いはノンリコース型とリコース型で分かれ、2025年度の申込みでは約99%がノンリコース型だったこと。変動金利なら金利の見直しで支払額が変わること。
数字の面では、2025年10〜12月の実績戸数が295戸で前年同期の75.6%、実績金額は42.1億円で同64.9%でした。申請戸数は2022年度の1,777戸をピークに減り、2025年度は12月末時点で987戸です。取扱金融機関数は89に増えています。
「悲惨」という言葉で語られる部分の多くは、この仕組みから導かれるものです。一方で、その割合や件数を示す公表統計は確認できませんでした。条件は金融機関ごとに異なるため、検討する際は取扱金融機関の商品説明と、機構の公表条件の両方をご確認ください。税務の扱いについては税務署または税理士にご相談ください。
参照した一次情報
- 住宅金融支援機構「満60歳以上の方のためのリバースモーゲージ型住宅ローン【リ・バース60】の利用実績等について(2025年10月〜12月分)」(令和8年2月27日)https://www.jhf.go.jp/files/topics/8423_ext_20_0.pdf(全体および金利タイプ別の申請戸数・実績戸数・実績金額と対前年同期比、借入申込者の利用実態、申請戸数と取扱金融機関数の推移、商品の特徴と注記)
- 住宅金融支援機構「誤解していませんか?【リ・バース60】と『リースバック』 FPが動画で違いを徹底解説!」(令和8年2月10日)https://www.jhf.go.jp/files/topics/8420_ext_20_0.pdf(両者が混同されている旨、国民生活センターと消費者庁の注意喚起への言及、一般的な住宅ローンとの返済イメージの比較図)
- 住宅金融支援機構「60歳からの住宅ローン【リ・バース60】」https://www.jhf.go.jp/kojin/yushihoken_revmo/index.html(毎月の支払は利息のみ、相続人による一括返済または担保物件の売却による返済、ノンリコース型とリコース型の違いと2025年度申込み件数に占める約99%という割合、債務免除益に関する注記、変動金利での支払額の変動、融資限度額の割合と1億2,000万円以下という上限、資金の使いみち)
- 独立行政法人国民生活センター「強引に勧められる住宅のリースバック契約にご注意!-本当に『そのまま“ずっと”住み続けられる』契約ですか?-」(2025年5月21日公表)https://www.kokusen.go.jp/news/data/n-20250521_1.html(機構の資料が注意喚起として挙げているもの)
数値は2026年10月1日に各公式サイトで公表されていた内容です。実績値は速報値であり、過去の値が修正されることがあります。商品内容は金融機関ごとに異なり、改定されることもあります。税務の扱いは個別の事情によります。