リバースモーゲージを扱っている銀行を調べると、商品名も条件もばらばらで、横に並べた資料がなかなか見つかりません。そこでこの記事では、商品概要説明書と商品ページが公開されている2行を取り上げ、同じ項目で並べ直しました。東京スター銀行の「充実人生」と、みずほ銀行の「みずほリバースモーゲージローン(愛称:みずほプライムエイジ)」です。
読み比べて最初に気づくのは、金額の書き方です。どちらも「◯億円まで」という大きな数字が目に入りますが、それは枠(極度額)であって、すぐに借りられる額ではありません。この記事はそこを軸に整理します。
2行の公表条件を並べて分かったこと
- どちらも契約時55歳以上が入口。東京スターは84歳以下という上限があり、みずほは上限年齢の記載がない。
- 枠の上限は東京スターが1億円、みずほが2億円。ただしみずほは利用可能額が貸越極度額の50%以内と明記されている。
- 東京スターの公式例では、利払いなし型は極度額3,650万円に対し当初ご利用可能額が1,100万円。
- 金利はどちらもプライムレート連動。東京スターは長期プライムレート+1.95〜2.95%、みずほはフリー口が短期プライムレート+年2.0%、目的口が+年1.5%。
- 担保はどちらも極度額の120%で第一順位の根抵当権を設定する。
- 事業目的・投資目的の資金は、2行とも使いみちから除かれている。
枠の大きさと、実際に借りられる額は別
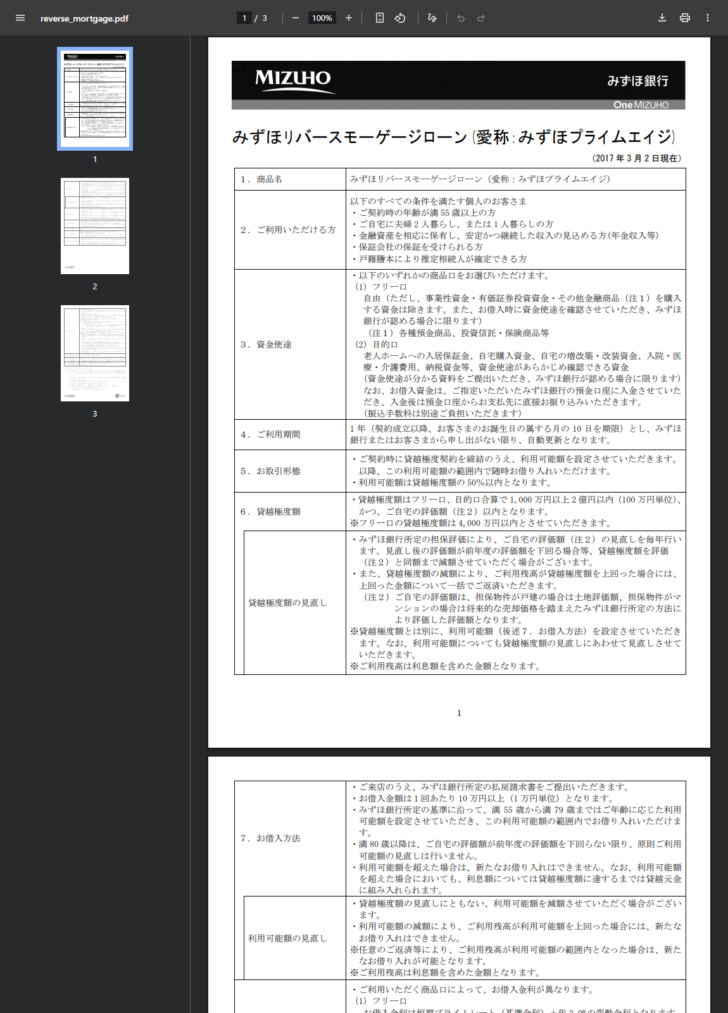
みずほの商品概要説明書には「お取引形態」の欄に、こう書かれています。「ご契約時に貸越極度契約を締結のうえ、利用可能額を設定させていただきます。以降、この利用可能額の範囲内で随時お借り入れいただけます」「利用可能額は貸越極度額の50%以内となります」。
貸越極度額はフリー口と目的口の合算で1,000万円以上2億円以内(100万円単位)、かつ自宅の評価額以内。フリー口だけなら4,000万円以内です。仮に極度額が2億円でも、利用可能額はその半分の1億円以内から始まる、という構造になります。
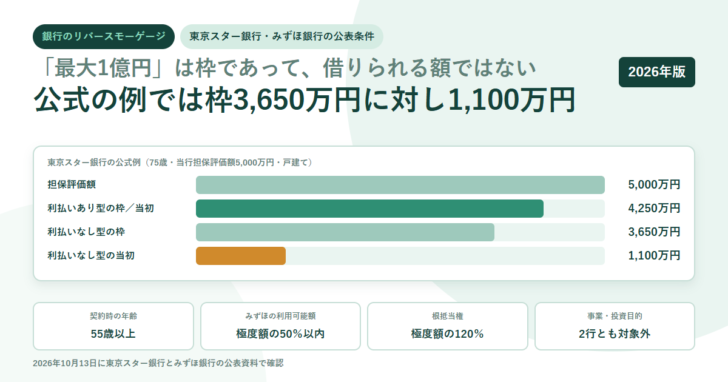
東京スターの場合はタイプで分かれます。公式ページに載っている例は「75歳 当行担保評価額5,000万円、戸建ての場合」で、利払いあり型は極度額4,250万円・当初ご利用可能額4,250万円、利払いなし型は極度額3,650万円・当初ご利用可能額1,100万円です。
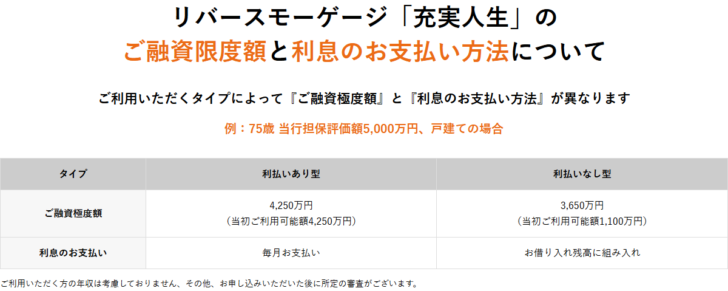
東京スター銀行の公式例(75歳・担保評価額5,000万円・戸建て)
利払いなし型は、毎月の利息を払わずに借入残高へ組み入れていく仕組みです。利息が元本に乗っていく分だけ将来の残高が膨らむため、最初に使える額が抑えられていると読めます。枠の数字だけを見て「3,650万円借りられる」と考えると、実際とは3倍以上ずれます。
広告や比較記事に出てくる「最大1億円」「最大2億円」は、枠の上限です。実際に手にできる額は、担保評価額、年齢、タイプ、そして各行が定める利用可能額の計算で決まります。2行とも、枠は年1回見直され、評価額が下がれば枠も減額されうると明記しています。
枠が減って借入残高が上回った場合、みずほは「上回った金額について一括でご返済いただきます」、東京スターは「超えた金額について1年以内に一括または分割でご返済いただきます」としています。借りたあとに返済を求められる場面があるということです。
2行の条件を同じ項目で並べる
| 項目 | 東京スター銀行「充実人生」(利払いあり型) | みずほ銀行「みずほプライムエイジ」 |
|---|---|---|
| 契約時の年齢 | 55歳以上84歳以下(配偶者がいる場合は配偶者が50歳以上) | 満55歳以上(上限の記載なし) |
| 収入の条件 | 年収120万円以上(年金収入など長期安定的に見込める年収で審査) | 金融資産を相応に保有し、安定かつ継続した収入の見込める方(年金収入等) |
| 枠(極度額) | 300万円以上1億円以内(10万円単位) | 1,000万円以上2億円以内(100万円単位)かつ自宅の評価額以内。フリー口は4,000万円以内 |
| 借りられる額 | 枠に達するまで何度でも利用可能 | 利用可能額は貸越極度額の50%以内 |
| 1回あたりの借入 | 当初契約時の最低利用額100万円以上(1万円単位)。追加は原則年1回 | 1回あたり10万円以上(1万円単位) |
| 金利 | 長期プライムレート(基準金利)+調整幅1.95%〜2.95%の変動 | フリー口は短期プライムレート+年2.0%、目的口は+年1.5%の変動 |
| 金利の見直し | 返済開始後6回目ごとの約定返済日 | 4月1日・10月1日の短期プライムレートを基準に、各々5月10日・11月10日以降に適用 |
| 担保の下限 | 当行担保評価額が戸建て1,000万円以上、マンション2,000万円以上 | 戸建ては土地評価額2,000万円以上。マンションは専有面積50㎡以上、評価額が1坪当たり250万円以上かつ総額5,000万円以上など |
| 根抵当権 | 極度額の120%の金額で当行を第一順位とする根抵当権 | 保証会社が第一順位の根抵当権。設定金額は貸越極度額の120%以上 |
| 保証人 | 原則不要(共有物件は配偶者が連帯保証人) | 保証会社の保証を付けるため原則不要。保証料相当額年率0.2%を借入金利に含む |
| 事務手数料 | 初回165,000円(税込)、2年目以降は担保管理料16,500円(税込) | 商品概要説明書に手数料の記載なし |
| 使いみち | 本人または配偶者の生活にかかる資金(事業目的・投資目的は対象外) | フリー口は自由(事業性資金・有価証券投資資金等は除く)、目的口は使途を確認できる資金 |
| 資料の時点 | 2025年7月7日現在 | 2017年3月2日現在 |
最後の行は見落とされがちですが、重要です。みずほの商品概要説明書は2017年3月2日現在の版が掲示されています。金利や条件が変わっていないとは限らないため、申し込む前に最新の内容を窓口で確認する必要があります。東京スターの商品概要は2025年7月7日現在と新しい日付が入っています。
金利はプライムレートに連動して動く
2行とも、金利は固定ではありません。基準となるプライムレートに一定の幅を足す形で、基準が動けば適用金利も動きます。
- お借り入れ金利=基準金利+調整幅(1.95%〜2.95%)
- 基準金利は当行所定の長期プライムレート
- 見直しは返済開始後6回目ごとの約定返済日
- 相続発生日から6か月経過後の遅延損害金は年14.6%
- フリー口は短期プライムレート+年2.0%の変動金利
- 目的口は短期プライムレート+年1.5%の変動金利
- 4月1日・10月1日の短期プライムレートを基準に、5月10日・11月10日以降に適用
- 借入金利に保証料相当額年率0.2%を含む
基準にしているレートが違う点にも注意が必要です。東京スターは長期プライムレート、みずほは短期プライムレートです。この2つは水準も動き方も別物なので、上乗せ幅だけを比べて「東京スターのほうが高い」と結論づけることはできません。
みずほは目的口のほうが上乗せ幅が0.5ポイント低く設定されています。老人ホームへの入居保証金、自宅購入資金、自宅の増改築・改装資金、入院・医療・介護費用、納税資金など、資金使途をあらかじめ確認できる資金が目的口の対象です。使いみちを示せるなら、そのぶん条件がよくなる設計です。
担保にできる家にも条件がある
リバースモーゲージは自宅を担保にする商品なので、その自宅が条件を満たすかどうかが入口になります。2行とも、評価額の下限を公表しています。
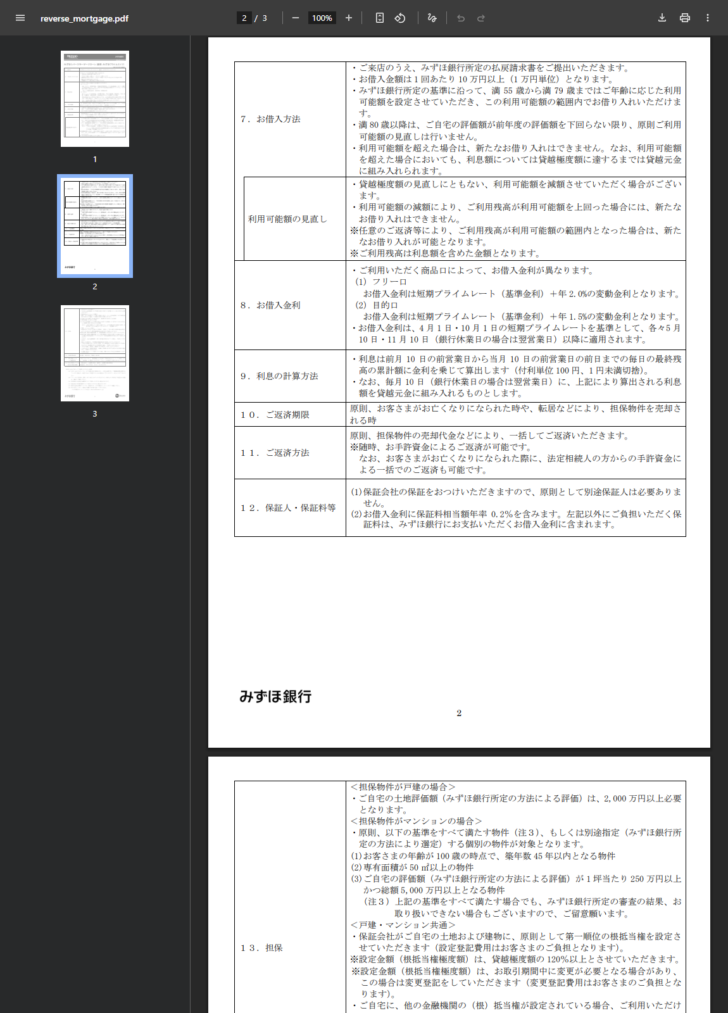
東京スターは、当行担保評価額が戸建ての場合1,000万円以上、マンションの場合2,000万円以上の物件が対象です。みずほは戸建てなら土地評価額が2,000万円以上必要で、マンションの条件はさらに細かく、顧客の年齢が100歳の時点で築年数45年以内となる物件、専有面積50㎡以上、評価額が1坪当たり250万円以上かつ総額5,000万円以上、という3つを原則としてすべて満たす必要があります。
マンションに厳しい条件が付くのは、長期にわたって担保価値が保たれるかを見ているためと読めます。みずほの説明書には、自宅の評価額について「担保物件が戸建の場合は土地評価額、担保物件がマンションの場合は将来的な売却価格を踏まえた当行所定の方法により評価した評価額」という注記もあります。建物ではなく土地、あるいは将来の売却価格が評価の軸になっているということです。
いずれの銀行も、枠の上限は自宅の評価で決まります。自宅を売らずに住み続けたいがまとまった資金が要る、という場面での選択肢としては、売却して住み続けるリースバックとの比較が避けられません。2つの違いはリバースモーゲージとリースバックの入口の条件にまとめています。
銀行独自の商品と【リ・バース60】は別
銀行のリバースモーゲージを調べていると、【リ・バース60】という名前も出てきます。これは住宅金融支援機構が提供する住宅ローンの枠組みで、各金融機関が機構と提携して取り扱うものです。この記事で扱った2行の商品は、銀行が独自に設計した商品で、別のものです。
- 各行が自前で条件を決める
- 資金使途は生活資金や納税など幅広い(事業・投資は除く)
- 枠・年齢・担保の下限は銀行ごとにばらばら
- 条件を調べるには各行の商品概要説明書を読む
- 住宅金融支援機構の枠組みを各金融機関が取り扱う
- 住宅の建設・購入・リフォーム・借換えなど住宅関連が中心
- 取扱金融機関は機構が一覧で公表している
- 仕組みは機構の資料で確認できる
どの金融機関が【リ・バース60】を扱っているかは取扱金融機関の調べ方に、リバースモーゲージそのものの仕組みはリバースモーゲージとはにまとめています。制度全体の実績が落ちている件は公表資料で確認した記事で扱いました。
よくある質問
リバースモーゲージを扱っている銀行はどこですか
この記事では、商品概要説明書または商品ページを公開している東京スター銀行とみずほ銀行の2行を取り上げました。これが全てではなく、ほかにも取り扱う銀行はあります。本記事は、公表資料で条件を最後まで確認できた2行に限っています。
何歳から申し込めますか
2行とも契約時55歳以上です。東京スターは84歳以下という上限があり、配偶者がいる場合は配偶者が50歳以上という条件も付きます。みずほの商品概要説明書には上限年齢の記載がありませんが、満55歳から満79歳までは年齢に応じた利用可能額を設定し、満80歳以降は原則として利用可能額の見直しを行わないとされています。
いくらまで借りられますか
枠の上限は東京スターが1億円、みずほが2億円です。ただしみずほは利用可能額が貸越極度額の50%以内と定められており、東京スターも利払いなし型では当初ご利用可能額が枠よりかなり小さくなります(公式例では極度額3,650万円に対し1,100万円)。
事業資金に使えますか
使えません。東京スターは事業目的(法人および個人事業主の運転・設備資金等)と投資目的の資金を対象外としています。みずほもフリー口の資金使途から事業性資金・有価証券投資資金などを除いています。
保証人は必要ですか
2行とも原則不要です。東京スターは共有物件を担保にする場合に配偶者が連帯保証人になります。みずほは保証会社の保証を付ける形で、保証料相当額年率0.2%が借入金利に含まれています。
借りたあとに返済を求められることはありますか
あります。2行とも枠を年1回見直し、担保評価額が下がれば枠を減額する場合があるとしています。減額によって借入残高が枠を上回った場合、みずほは上回った金額を一括返済、東京スターは超えた金額を1年以内に一括または分割で返済するよう求めています。
手数料はいくらかかりますか
東京スターは初回の極度貸付利用手数料が165,000円(税込)、2年目以降に担保管理料16,500円(税込)がかかります。資金利用1回あたりの手数料と繰上返済手数料は無料です。みずほの商品概要説明書には手数料の記載が見当たりませんでした。
参考にした一次情報(いずれも2026年10月13日に閲覧)
・株式会社東京スター銀行「リバースモーゲージ「充実人生」」/利用条件、融資極度額、金利、担保、事務手数料(2025年7月7日現在)
・株式会社みずほ銀行「みずほリバースモーゲージローン(愛称:みずほプライムエイジ)商品概要説明書」(PDF)/利用条件、資金使途、貸越極度額、借入金利、保証、担保(2017年3月2日現在)