先に要点
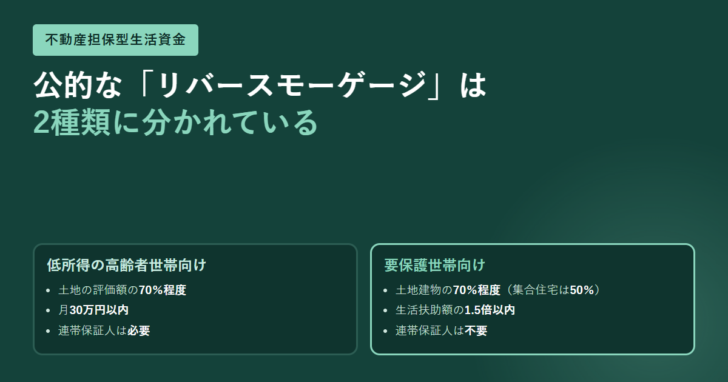
- 「生活保護とリバースモーゲージ」で探されているのは、生活福祉資金貸付制度の不動産担保型生活資金です。低所得の高齢者世帯向けと要保護世帯向けの2種類に分かれています。
- 要保護世帯向けの貸付限度額は、土地および建物の評価額の70%程度。集合住宅の場合は50%です。低所得世帯向けは土地の評価額の70%程度で、マンションは対象になりません。
- 貸付月額は、低所得世帯向けが月30万円以内、要保護世帯向けが生活扶助額の1.5倍以内です。
- 連帯保証人は、低所得世帯向けが必要(推定相続人の中から選任)、要保護世帯向けは不要です。
- 貸付利子はどちらも年3%、または長期プライムレートのいずれか低い利率。償還期限は契約終了後3か月の据置期間の終了時です。
家は持っているが現金がない。生活保護を考えているが自宅は手放したくない。この状態で名前が挙がるのが公的なリバースモーゲージ、正式には生活福祉資金貸付制度の不動産担保型生活資金です。民間の商品やリースバックとは条件がかなり違います。ここでは厚生労働省が公表している貸付条件の一覧と、実際に貸付を行う都道府県社会福祉協議会の案内だけを使って、2つの制度の中身を並べます。
制度は2つある。生活保護を受けているかどうかで入口が変わる
厚生労働省の「生活福祉資金貸付条件等一覧」には、不動産担保型生活資金が2行に分けて載っています。上が低所得の高齢者世帯向け、下が要保護の高齢者世帯向けです。
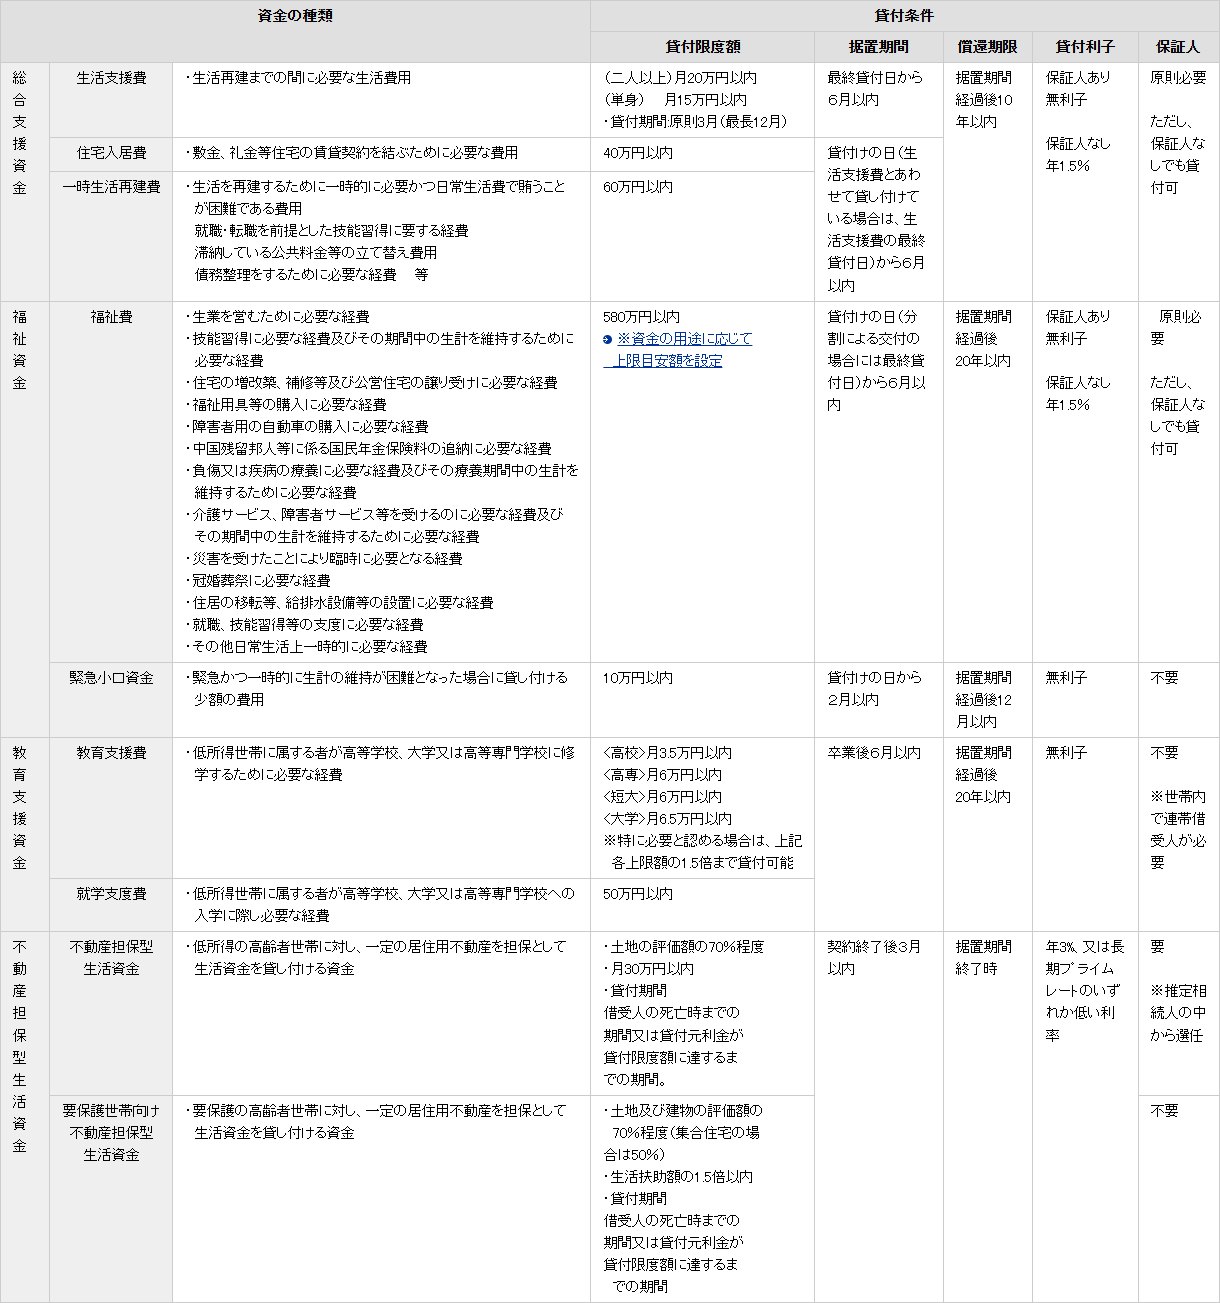
| 項目 | 不動産担保型生活資金(低所得世帯向け) | 要保護世帯向け不動産担保型生活資金 |
|---|---|---|
| 対象 | 低所得の高齢者世帯 | 要保護の高齢者世帯 |
| 貸付限度額 | 土地の評価額の70%程度 | 土地および建物の評価額の70%程度(集合住宅の場合は50%) |
| 貸付月額 | 月30万円以内 | 生活扶助額の1.5倍以内 |
| 貸付期間 | 借受人の死亡時までの期間、または貸付元利金が貸付限度額に達するまでの期間 | |
| 据置期間 | 契約の終了後3月以内 | |
| 償還期限 | 据置期間終了時 | |
| 貸付利子 | 年3%、または長期プライムレートのいずれか低い利率 | |
| 連帯保証人 | 必要(推定相続人の中から選任) | 不要 |
表の時点:2026年10月12日。厚生労働省「生活福祉資金貸付条件等一覧」の記載をそのまま並べました。同省の資料によれば、低所得世帯向け(一般向け)は平成14年12月、要保護世帯向けは平成19年3月に創設されています。
2つの違いで実務上いちばん効くのは、集合住宅の扱いと連帯保証人です。要保護世帯向けはマンションでも使えて保証人が要りません。低所得世帯向けは土地だけを評価するため、建物しかない物件では成り立ちません。
要保護世帯向けの入口は「500万円以上」と「65歳以上」
貸付を実際に行うのは都道府県の社会福祉協議会です。神奈川県社会福祉協議会は、要保護世帯向けの貸付対象を4つの条件で示しています。
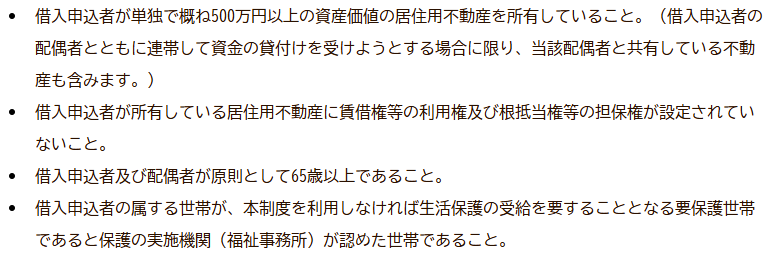
4つめが制度の性格を表しています。「本制度を利用しなければ生活保護の受給を要することとなる要保護世帯であると保護の実施機関(福祉事務所)が認めた世帯であること」。つまり、自宅という資産を先に使ってもらうための仕組みで、相談の入口も福祉事務所になります。
| 確認する点 | 低所得世帯向け | 要保護世帯向け |
|---|---|---|
| 評価額の目安 | 土地の評価額がおおむね1,500万円以上 | 居住用不動産の資産価値がおおむね500万円以上 |
| 年齢 | 世帯の構成員が原則65歳以上 | 借入申込者および配偶者が原則65歳以上 |
| 担保権・利用権 | 賃借権等の利用権や根抵当権等の担保権が設定されていないこと | |
| 集合住宅 | 対象にならない | 含まれる(限度額は評価額の50%程度) |
| 所得の要件 | 市町村民税の非課税世帯または均等割課税世帯程度の低所得世帯 | 保護の実施機関が要保護世帯と認めること |
| 生活保護受給世帯 | 除かれる | 制度の前提として想定されている |
| 相談先 | 市区町村の社会福祉協議会 | 保護の実施機関(福祉事務所) |
表の時点:2026年10月12日。神奈川県社会福祉協議会の2ページの記載によります。評価額の目安や細部の運用は都道府県の社会福祉協議会ごとに異なることがあるため、お住まいの地域の案内で確かめてください。
低所得世帯向けには、同居人についての条件もあります。神奈川県社会福祉協議会は「配偶者またはその親以外の同居人がいないこと」としており、同じ敷地内に子世帯の家が建っている場合や二世帯住宅は対象外だと明記しています。
お金の出方と、終わり方
月々いくら出て、いつ返すのか。手順で追うと分かりやすくなります。
図:貸付が始まってから終わるまで
不動産を評価する
評価は県社会福祉協議会が指定する不動産鑑定士が行います。低所得世帯向けは鑑定や登記の費用が借受者の負担(貸付額に含めることが可能)で、要保護世帯向けは生活保護の実施機関が負担します。
担保を設定して契約する
居住する不動産に根抵当権等を設定します。低所得世帯向けでは、推定相続人の中から連帯保証人を1名選任します。
月々の貸付を受ける
神奈川県社会福祉協議会の案内では、低所得世帯向けは1か月あたり30万円以内の額を3か月分ごとにまとめて貸し付ける形です。要保護世帯向けは生活扶助額の1.5倍以内で、生活保護費に基づいて算出されます。
3年ごとに再評価される
不動産を3年ごとに再評価し、貸付を継続できるかを判断します。低所得世帯向けでは、この再評価の諸経費も借受者の負担です。
契約が終わり、相続人が返す
借受人の死亡などで契約が終了すると3か月の据置期間があり、その終了時が償還期限です。相続人(低所得世帯向けでは連帯保証人も)が元利金を返します。期限を過ぎると年3.0%の延滞利子がかかります。
貸付の途中で元利金が貸付限度額に達することがあります。神奈川県社会福祉協議会は、その場合に「居住しつづけながら、それ以降に発生する利息を支払う」か「限度額到達時に物件を売却し精算する」のいずれかを選ぶことになる、と案内しています。限度額に達した後も自動的に住み続けられるわけではない、という点が民間の広告との差です。
リースバックや民間のリバースモーゲージと、どこが違うのか
同じ「自宅に住みながらお金を作る」でも、仕組みはそれぞれ違います。所有権が動くかどうかが最初の分かれ目です。
図:3つの仕組みの性格の違い
不動産担保型生活資金
所有権は動きません。社会福祉協議会からの貸付で、担保として根抵当権等を設定します。返すのは原則として相続人です。
民間のリバースモーゲージ
所有権は動きません。金融機関からの借入れで、年齢・エリア・物件種別の条件が各行で決まっています。
リースバック
所有権が買主に移ります。売買代金を一括で受け取り、その後は家賃を払って住み続ける形です。貸付ではないので返済はありません。
共通して確かめること
いつまで住めるのか、途中で条件が変わるのか、終わったあと誰が何を負担するのか。この3点はどの仕組みでも契約書で読む必要があります。
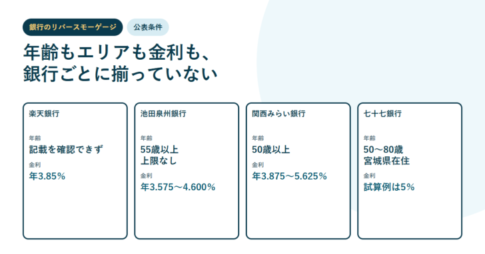
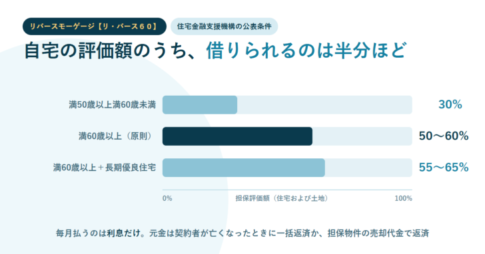
民間のリバースモーゲージの条件は銀行のリバースモーゲージはどこが扱っている?年齢・金利・エリアを4行の公表条件で比べるに、リースバックとの違いはリバースモーゲージとは?リースバックとの違いを【リ・バース60】の公表条件で確認にまとめています。
要保護世帯向けは、生活保護を受けるより先にこの制度を使ってもらう設計です。そのため、自宅を売って生活費に充てるリースバックとは目的が違います。生活保護の申請を考えている段階であれば、不動産の処分を決める前に福祉事務所へ相談するほうが順番として安全です。
よくある質問
生活保護を受けていてもリバースモーゲージは使えますか
公的な制度としては、要保護世帯向け不動産担保型生活資金があります。ただしこれは、制度を利用しなければ生活保護の受給を要することとなる要保護世帯であると保護の実施機関が認めた世帯が対象です。相談先は福祉事務所になります。
マンションでも使えますか
要保護世帯向けは集合住宅を含みますが、貸付限度額は評価額の50%程度に下がります。低所得世帯向けについて、神奈川県社会福祉協議会は「マンションなどの集合住宅は対象となりません」と明記しています。
いくら借りられますか
限度額は、低所得世帯向けが土地の評価額の70%程度、要保護世帯向けが土地および建物の評価額の70%程度(集合住宅は50%)です。月々の額は、低所得世帯向けが月30万円以内、要保護世帯向けが生活扶助額の1.5倍以内となります。
金利はどれくらいですか
厚生労働省の一覧では、年3%または長期プライムレートのいずれか低い利率です。神奈川県社会福祉協議会は、長期プライムレートは毎年4月1日時点のものと説明しています。償還期限を過ぎた場合は年3.0%の延滞利子がかかります。
住宅ローンが残っていても申し込めますか
どちらの制度も、居住用不動産に賃借権等の利用権や根抵当権等の担保権が設定されていないことを条件にしています。抵当権が残っている状態では対象になりません。住宅ローンが残った家の選択肢は住宅ローンが払えないときの選択肢|返済方法の変更・リースバック・任意売却を順番で判断するを参照してください。
この記事で確認した公表資料
- 厚生労働省「生活福祉資金貸付条件等一覧」:不動産担保型生活資金2種類の貸付限度額・貸付月額・貸付期間・据置期間・償還期限・貸付利子・連帯保証人
- 厚生労働省「生活福祉資金貸付制度について」(令和元年11月13日、全国社会福祉協議会民生部):低所得世帯向けが平成14年12月、要保護世帯向けが平成19年3月に創設された経緯と、同じ貸付条件の表
- 神奈川県社会福祉協議会「不動産担保型生活資金」:貸付対象の5条件、土地の評価額おおむね1,500万円以上、3か月分ごとの貸付、連帯保証人1名、集合住宅・二世帯住宅が対象外であること、3年ごとの再評価、限度額到達時の2つの選択
- 神奈川県社会福祉協議会「要保護世帯向け不動産担保型生活資金」:貸付対象の4条件、概ね500万円以上の資産価値、65歳以上、集合住宅を含むこと、連帯保証人が不要であること、鑑定・登記費用を保護の実施機関が負担すること