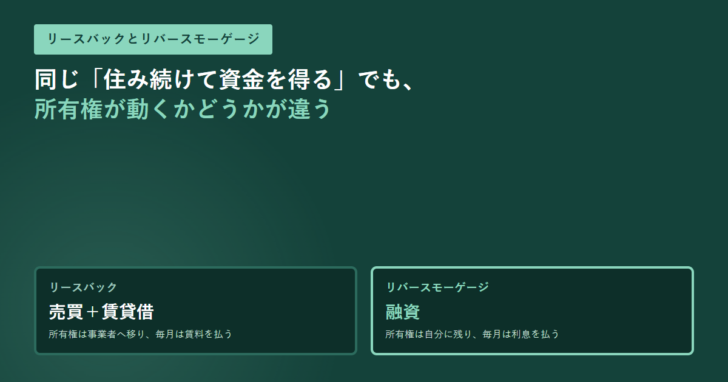
リースバックとリバースモーゲージは、どちらも「住み続けたまま自宅から資金を得る」と説明されるため、同じものだと思われがちです。しかし法律上の性質がまったく違います。国土交通省はリースバックを「売買とその賃貸借が契約関係として不可分一体となっている」取引と定義しています。いっぽうリバースモーゲージは融資であり、所有権は動きません。公表資料にある条件を同じ項目で並べて、どこが分かれ目かを確認します。
先に要点
- リースバックは売買+賃貸借。所有権が事業者へ移り、毎月は家賃を払う。国土交通省のガイドラインがそう定義している。
- リバースモーゲージは融資。所有権は自分に残り、毎月は利息を払う形が中心になる。
- 住宅金融支援機構の【リ・バース60】は借入申込日現在で満60歳以上が対象。リースバックに法定の年齢要件はない。
- 【リ・バース60】の融資限度額は担保評価額の50%または60%で、使いみちも限定されている。
- 国土交通省は、リースバックで「支払賃料の合計額が短期間で売却価格を超える」ことに契約後に気付いた事例を課題として挙げている。
- 2026年10月1日から、リースバックには宅地建物取引業法の解釈・運用を示したガイドラインが施行されている。
いちばんの違いは、所有権が動くかどうか
国土交通省が令和8年10月に出した「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」は、リースバックを次のように定義しています。「住宅の所有者がその所有する住宅を売却して売却代金を得て、売却後は当該住宅の所有者となった者に毎月賃料を支払うことで、それまで住んでいた住宅に引き続き住むという契約形態」。続けて、これに関する取引は居住用宅地建物の売買とその賃貸借が契約関係として不可分一体となっている、と書かれています。
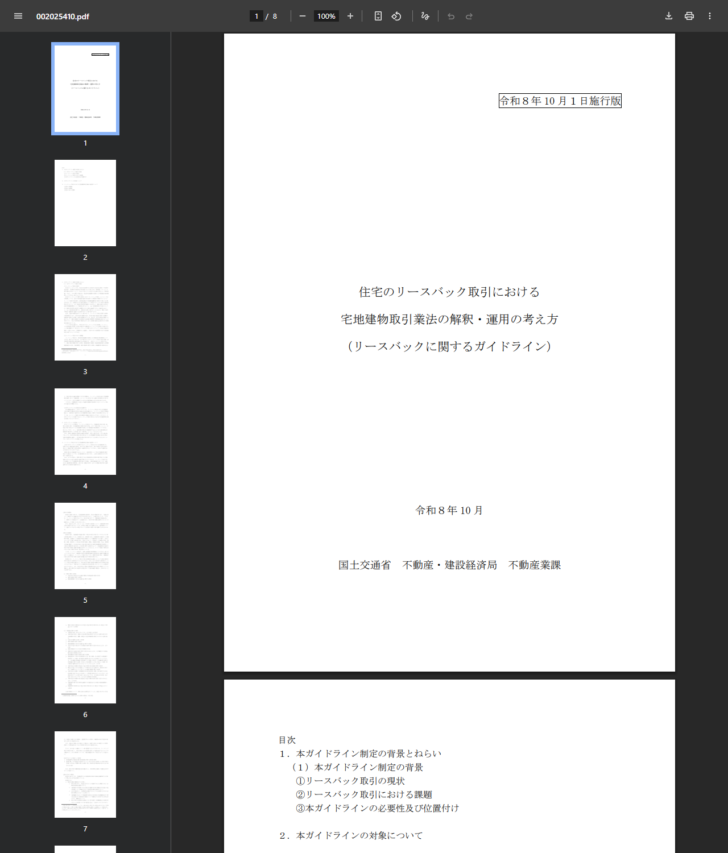
この一文に、リバースモーゲージとの決定的な違いが入っています。リースバックは売却であるということです。売った時点で所有権は事業者へ移り、元の所有者の立場は「賃借人」に変わります。リバースモーゲージは自宅を担保に入れる融資なので、所有権は自分に残ったままです。
| 項目 | リースバック | リバースモーゲージ(【リ・バース60】) |
|---|---|---|
| 契約の性質 | 売買+賃貸借(不可分一体) | 融資 |
| 所有権 | 事業者へ移る | 自分に残る |
| 毎月払うもの | 賃料 | 利息(元金は契約終了時にまとめて) |
| 年齢の条件 | 法令上の定めはない | 借入申込日現在で満60歳以上 |
| 受け取れる額の目安 | 売却価格(事業者の提示による) | 担保評価額の50%または60% |
| 資金の使いみち | 契約によるが一般に制限は設けられない | 住宅の建設・購入、リフォーム、借換えなどに限定 |
| 固定資産税 | 負担が不要となる場合がある | 引き続き所有者として負担する |
| 住宅の改変・設備設置 | 賃借人として制限を受ける | 所有者として自分で決められる |
出典:国土交通省「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」/住宅金融支援機構「【リ・バース60】ご利用条件」
国土交通省が挙げるリースバックの4つの特徴
同じガイドラインは、リースバック取引の主な特徴を4点にまとめています。売る側から見た損得が、そのまま並んでいます。
ガイドラインが挙げるリースバックの特徴
固定資産税は軽くなるが、賃料が生じる従前の所有者は固定資産税や大規模修繕費等の負担が不要となる場合がある一方、賃借人として居住するため毎月の賃料負担が生じます。
住宅の改変に制限がかかる従前の所有者は賃借人であるため、従前と異なり住宅の改変や設備設置等について制限を受けます。
希望する期間住めないことがある賃貸借契約の内容によっては、従前の所有者が希望する期間にわたり居住を継続できない可能性があります。
買戻しは条件しだい契約条件次第では買い戻せることもありますが、買戻し条件や買戻し価格等に留意する必要があります。
3つ目の「希望する期間にわたり居住を継続できない可能性」は、契約の型で決まります。普通借家か定期借家かという違いで、住み続けられる期間の保障がまったく変わるためです。詳しくはリースバックはやめた方がいい?分かれ目は普通借家か定期借家かで整理しています。
国が課題として挙げた2つの事例
ガイドラインには、なぜ国がこの文書を作ったのかも書かれています。全国の消費生活センター等においてリースバック取引に関する相談が増加傾向にあり、取引内容の理解不足や将来の居住可能性に関する認識の相違等に起因する苦情・紛争が指摘されている、という説明です。
報告されている事例として挙げられているのは2つです。ひとつは、売主が契約を締結した後になって、賃料が高額で支払賃料の合計額が短期間で売却価格を超えることに気付いたというもの。もうひとつは、売主が売買契約の解約を申し出たら高額な違約金を請求されたというものです。
「いくら受け取れるか」だけで比べると判断を誤る
リースバックで手にする金額は売却代金なので、融資であるリバースモーゲージより大きく見えることがあります。しかし国土交通省が課題として挙げているとおり、支払う賃料の累計が短期間で売却価格を超えることがあります。受け取る額と、そのあと毎月出ていく額を、同じ期間で並べて比べる必要があります。
リバースモーゲージ側の条件は数字で公表されている
住宅金融支援機構の【リ・バース60】は、利用条件が数字で示されています。対象は借入申込日現在で満60歳以上で、満50歳以上満60歳未満も利用できますがこの場合は融資の限度額が異なります。
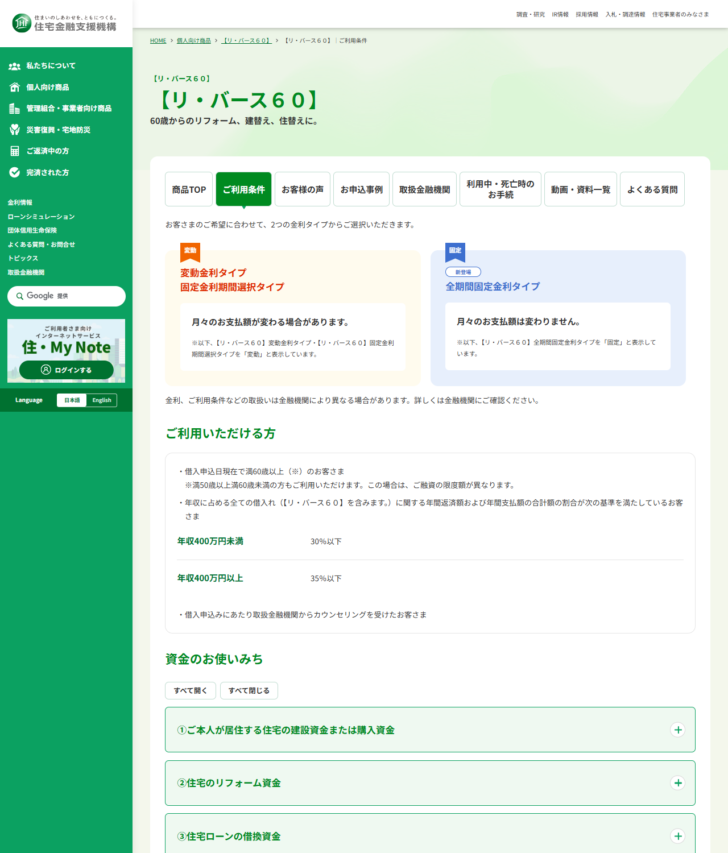
| 項目 | 公表されている条件 |
|---|---|
| 対象年齢 | 借入申込日現在で満60歳以上 |
| 返済負担率(年収400万円未満) | 30%以下 |
| 返済負担率(年収400万円以上) | 35%以下 |
| 融資限度額(満60歳以上) | 担保評価額の50%または60% |
| 融資限度額(長期優良住宅・満60歳以上) | 担保評価額の55%または65% |
| 融資限度額(満50歳以上満60歳未満) | 担保評価額の30% |
| その他 | 借入申込みにあたり取扱金融機関からカウンセリングを受けること |
限度額が担保評価額の50%または60%に抑えられているのは、元金を契約終了時にまとめて返す設計だからです。評価額の全額が手に入るわけではありません。長期優良住宅で満60歳以上なら55%または65%に上がりますが、満50歳以上満60歳未満では30%まで下がります。
どちらを検討するかは、目的と年齢で分かれる
自宅から資金を作るときの分かれ目
【リ・バース60】が候補になります。所有権は残り、毎月は利息の支払いが中心です。ただし使いみちは住宅の建設・購入、リフォーム、借換えなどに限定されています。
リースバックが候補になります。売却なので所有権は移り、以後は賃料を払います。住み続けられる期間は賃貸借契約の型しだいです。
どちらも残債の扱いが前提条件になります。返済が滞っている段階なら、任意売却を含めて検討の範囲が変わります。
住宅ローンの返済が難しくなっている場合は、この2つの前に確認することがあります。任意売却とはで、競売との違いとリースバックがどこで関わるのかを整理しています。
リースバックには2026年10月から国のガイドラインがある
リースバックをめぐる状況は、2026年10月1日に変わりました。国土交通省のガイドラインが施行され、宅地建物取引業法の解釈・運用の考え方が示されたためです。ガイドラインの目次には、第31条関係、第47条関係、第47条の2関係という3つの条文が並んでいます。
この文書は事業者向けの解釈を示すものですが、売る側にとっては「事業者が何を説明すべきか」の目安になります。何が義務づけられたのかはリースバックのガイドラインは何を義務づけた?で条文ごとに確認できます。なお国土交通省のリースバック文書は2つあり、令和4年の消費者向けガイドブックとは別物です。
よくある質問
リースバックとリバースモーゲージはどちらが得ですか
目的によって変わるため、一律には決まりません。所有権を手放さずに住宅関連の資金を用意したいなら【リ・バース60】、使いみちを問わない現金が必要なら売却であるリースバックが候補になります。
リースバックでは所有権はどうなりますか
事業者に移ります。国土交通省のガイドラインは、リースバックを売却して売却代金を得る契約形態と定義し、住宅の所有権が従前の所有者から事業者に移転すると明記しています。
リバースモーゲージに年齢の条件はありますか
住宅金融支援機構の【リ・バース60】は、借入申込日現在で満60歳以上を対象としています。満50歳以上満60歳未満も利用できますが、融資の限度額が異なります。
リースバックに年齢制限はありますか
法令で定められた年齢要件は見当たりません。ただし事業者ごとの審査基準があるため、利用できるかどうかは事業者に確認することになります。
賃料はどれくらいかかりますか
事業者と契約内容によります。国土交通省は、支払賃料の合計額が短期間で売却価格を超えることに契約後に気付いた事例を課題として挙げています。受け取る売却代金と、そのあと払う賃料の累計を同じ期間で比べてください。
どちらも固定資産税はかかりますか
リースバックでは所有権が移るため、従前の所有者は固定資産税や大規模修繕費等の負担が不要となる場合があるとガイドラインに書かれています。リバースモーゲージは所有権が残るので、引き続き所有者として負担します。
出典
- 国土交通省「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方(リースバックに関するガイドライン)」令和8年10月1日施行版 — リースバックの定義、売買と賃貸借が不可分一体であること、主な特徴4点、相談の増加傾向と2つの苦情事例、第31条・第47条・第47条の2の構成
- 住宅金融支援機構「【リ・バース60】ご利用条件」 — 借入申込日現在で満60歳以上、満50歳以上満60歳未満の取扱い、返済負担率30%・35%、融資限度額50%・60%・55%・65%・30%、カウンセリング
- 国土交通省 報道発表「『住宅のリースバックに関するガイドブック』を公表しました」 — 令和4年の消費者向けガイドブックの位置づけ