リースバックは自宅を売る取引なので、売却益が出れば譲渡所得になります。見落とされやすいのは、この譲渡所得が所得税・住民税だけでなく翌年度の国民健康保険料にもそのまま効いてくることです。国保料の所得割は「総所得金額等」から基礎控除を引いた額に料率を掛けて決まり、土地建物の譲渡所得も特別控除後の金額で算入されます。市の公表資料で仕組みと金額を確かめます。
先に要点
- 国保料の所得割は、総所得金額等から基礎控除額だけを引いた賦課基準額に料率を掛けて計算される(広島市)。
- 基礎控除額は前年の合計所得金額が2,400万円以下なら43万円(広島市・名古屋市)。
- 分離課税の短期・長期譲渡所得は、特別控除後の金額が所得割の算定対象になる(広島市)。
- 広島市の令和8年度の所得割料率は医療分8.18%、支援分2.64%、介護分2.52%、子ども分0.27%。
- 賦課限度額は1世帯当たり医療分67万円、支援分26万円、介護分17万円、子ども分3万円で、合わせて113万円。
- 3,000万円の特別控除が使えれば控除後の金額で算定されるため、国保料への影響も小さくなる。
国保料の所得割は「総所得金額等」から基礎控除だけを引いて決まる
まず計算の形を押さえます。広島市は国民健康保険料の計算方法のページで、所得割について「令和7年中の基礎控除後所得額」に料率を掛けると示し、賦課基準額を「総所得金額等から基礎控除額のみを差し引いた」額と説明しています。所得税の計算で使う扶養控除や社会保険料控除、医療費控除は引かれません。
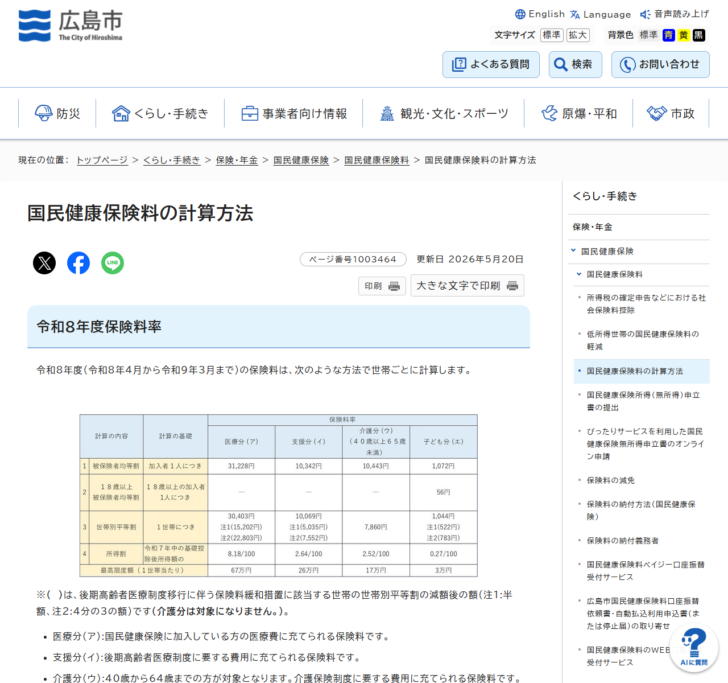
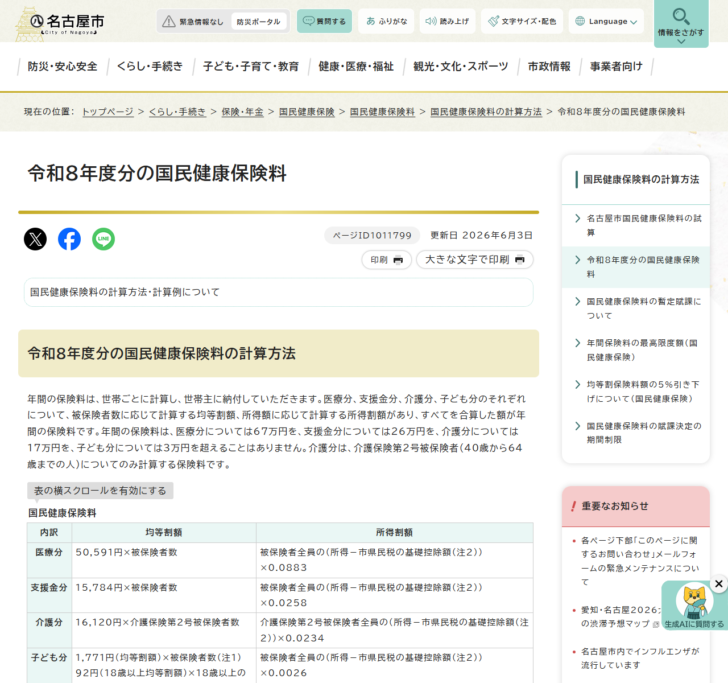
基礎控除額は所得に応じて段階があります。広島市と名古屋市はどちらも、前年の合計所得金額が2,400万円以下なら43万円、2,400万円超2,450万円以下なら29万円、2,450万円超2,500万円以下なら15万円、2,500万円超なら0円と公表しています。譲渡所得が大きいと基礎控除そのものが縮むため、二重に効いてきます。
土地建物の譲渡所得は「特別控除後」で算入される
ここが本題です。広島市は「分離課税の短期譲渡所得及び長期譲渡所得については、特別控除後の金額が保険料(所得割)の算定対象となる所得になります」と書いています。名古屋市も「特別控除が適用されている土地・建物等の譲渡所得は、特別控除後の金額です」として、総所得金額等に含めると示しています。
この書きぶりから、2つのことが言えます。1つは、売却益がそのまま保険料に乗るわけではなく、特別控除を引いたあとの金額が対象になること。もう1つは、裏返しに特別控除が使えない売り方をすると、控除前の金額がそのまま算定対象になることです。居住用財産の3,000万円特別控除が使えるかどうかで、保険料の結果が大きく変わります。
親族間や個人間で売ると、特別控除が使えないことがある。
3,000万円の特別控除は、買主が配偶者や直系血族などの特別な関係にある場合には使えません。当サイトの個人間・親族間のリースバックで扱っているとおり、この場合は所得税・住民税だけでなく、国保料の算定でも控除前の金額が効いてきます。
広島市の料率で金額を出してみる
公表されている料率で、譲渡所得がある年とない年を比べます。前提は65〜74歳の単身世帯、他に所得なし、介護分の対象外(40歳から64歳までが対象のため)とします。
| 区分 | 医療分 | 支援分 | 介護分 | 子ども分 |
|---|---|---|---|---|
| 被保険者均等割(1人につき) | 31,228円 | 10,342円 | 10,443円 | 1,072円 |
| 世帯別平等割(1世帯につき) | 30,403円 | 10,069円 | 7,860円 | 1,044円 |
| 所得割 | 8.18/100 | 2.64/100 | 2.52/100 | 0.27/100 |
| 最高限度額 | 67万円 | 26万円 | 17万円 | 3万円 |
この料率で計算すると、次のようになります。賦課基準額は、特別控除後の譲渡所得から基礎控除43万円を引いた額です。
| 控除後の譲渡所得 | 賦課基準額 | 医療分 | 支援分 | 子ども分 | 年間合計 |
|---|---|---|---|---|---|
| 0円 | 0円 | 61,631円 | 20,411円 | 2,172円 | 84,214円 |
| 500万円 | 457万円 | 435,457円 | 141,059円 | 14,511円 | 591,027円 |
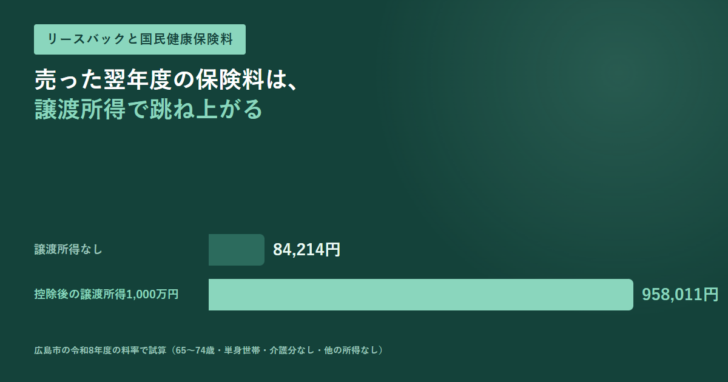
| 1,000万円 | 957万円 | 670,000円(上限) | 260,000円(上限) | 28,011円 | 958,011円 |
譲渡所得がない年の84,214円に対し、控除後の譲渡所得が1,000万円あると958,011円になります。差は約87万円で、医療分と支援分はどちらも最高限度額に達します。保険料は世帯単位で計算されるので、同じ世帯に国保の加入者が複数いれば均等割が人数分加わり、さらに増えます。
なお40歳から64歳までの人は介護分も加わり、1世帯当たりの最高限度額は医療分67万円・支援分26万円・介護分17万円・子ども分3万円の合計113万円になります。譲渡所得が十分に大きければ、この上限に届きます。
効くのは1年だけ。ただし「翌年度」に来る
国保料は前年の所得で決まるため、売った年ではなく翌年度の保険料が上がります。広島市は令和8年度の保険料を「令和7年中の基礎控除後所得額」で計算すると示しており、1年ずれる構造がはっきり書かれています。
逆に言えば、譲渡所得は一度きりの所得なので、翌々年度には元の水準に戻ります。問題は上がる年の資金繰りです。売却代金を使い切ったあとに保険料の通知が届くと、支払いに困ることになります。
売る前に確認しておくこと
3,000万円の特別控除が使えるかを確かめる。買主が特別な関係にあると使えない。
控除後の譲渡所得がいくらになるかを概算する。取得費と譲渡費用を引いた額が出発点になる。
自分の市区町村の料率と賦課限度額を公表ページで調べる。料率も限度額も自治体ごとに違う。
上がった分の保険料を売却代金から取り分けておく。支払いは売った年ではなく翌年度に来る。
75歳以上なら後期高齢者医療制度、65歳以上なら介護保険料も別に算定される。市区町村の窓口で扱いを確認する。
3,000万円控除そのものの要件と、買い戻したときの住宅ローン控除への影響はリースバックで3,000万円控除を使うとで扱っています。
保険料以外にも翌年度に効くもの
譲渡所得は国保料だけを動かすわけではありません。住民税の所得割は売った翌年度に課され、所得に応じて決まる各種の負担にも影響します。医療機関の窓口負担割合や、高額療養費の自己負担限度額の区分も、所得で判定される仕組みです。いずれも売った年ではなく、その翌年度以降に反映されます。
リースバックでは売却と同時に賃貸借が始まるため、売った後も毎月の家賃が出ていきます。家賃の支払いが続くなかで、翌年度に保険料の増額が重なる形になります。売却代金の使い道を決めるときは、翌年度に出ていく分を先に取り分けておくと安全です。売却に伴う税金のうち、買主側にかかる不動産取得税の扱いはリースバックの不動産取得税で扱っています。
この記事で確認できたことと、できなかったこと
確認できたのは、広島市と名古屋市が公表している国民健康保険料の算定の仕組みと、令和8年度の料率・基礎控除額・賦課限度額です。土地建物の譲渡所得が特別控除後の金額で総所得金額等に含まれることも、両市が明記しています。
確認できなかったことも書いておきます。料率と賦課限度額は自治体ごとに違うため、この記事の試算をそのまま自分の保険料として使うことはできません。また、75歳以上が加入する後期高齢者医療制度の保険料と、65歳以上の介護保険料については、今回参照した2市の国保のページには算定方法が載っていないため扱っていません。国保料の減免制度の有無と条件も、自治体ごとに確認が必要です。
よくある質問
リースバックで売ると国民健康保険料は上がりますか
特別控除後の譲渡所得が残る場合は上がります。広島市は、分離課税の短期・長期譲渡所得について特別控除後の金額が所得割の算定対象になると明記しています。
3,000万円の特別控除を使えば保険料は上がりませんか
控除後の金額が算定対象になるため、控除で譲渡所得が0になれば所得割は増えません。控除しきれない分が残れば、その額が算定対象になります。
上がるのはいつの保険料ですか
翌年度です。広島市は令和8年度の保険料を令和7年中の基礎控除後所得額で計算すると示しています。
保険料には上限がありますか
あります。広島市の令和8年度では、1世帯当たり医療分67万円、支援分26万円、介護分17万円、子ども分3万円で、合計113万円です。金額は自治体ごとに異なります。
扶養控除や医療費控除は引かれますか
引かれません。広島市は賦課基準額を「総所得金額等から基礎控除額のみを差し引いた」額と説明しています。所得税の計算とは控除の範囲が違います。
出典
- 広島市「国民健康保険料の計算方法」(更新日2026年5月20日) — 賦課基準額が総所得金額等から基礎控除額のみを差し引いた額であること、分離課税の短期・長期譲渡所得が特別控除後の金額で算定対象になること、令和8年度の均等割・平等割・所得割の料率と最高限度額、基礎控除額の段階
- 名古屋市「令和8年度分の国民健康保険料」 — 特別控除が適用されている土地・建物等の譲渡所得が特別控除後の金額で総所得金額等に含まれること、基礎控除額の段階、所得割料率と賦課限度額