リースバックで自宅を売り、将来は買い戻すつもりでいる場合、売るときの税金だけを見て決めると損をすることがあります。売却で使った特例が、買い戻したあとの住宅ローン控除をふさぐ仕組みになっているからです。
2026年10月13日に、国税庁のタックスアンサーで住宅借入金等特別控除の適用要件を読み、どの要件がリースバックに当たるのかを整理しました。
売った年に住宅ローンを完済すると、その年の年末残高が0になります。住宅ローン控除は年末残高をもとに計算するため、完済した年から控除額は出ません。
買い戻して住宅ローンを組み直せば、中古住宅の取得として住宅ローン控除の対象になりえます。ただし国税庁が示す9つの共通の適用要件をすべて満たす必要があります。
いちばん当たりやすいのが要件6です。居住年およびその前2年、その後3年の計6年間に3,000万円の特別控除(措法35①)などの適用を受けていないこと、という条件です。
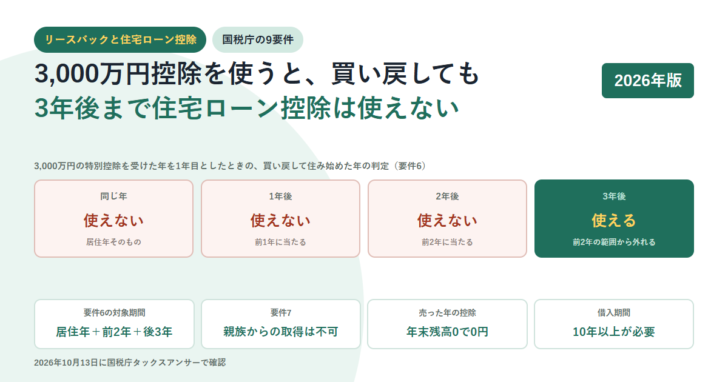
つまり3,000万円控除を使った年の3年後以降に買い戻して住み始めないと、住宅ローン控除は使えません。1年後や2年後の買い戻しでは要件6に引っかかります。
要件7も効きます。生計を一にする親族や特別な関係のある者からの取得は対象外です。親族にいったん売って買い戻す形では使えません。
売った年に控除額が出なくなる理由
住宅ローン控除の仕組みは、国税庁の説明では「その取得等に係る住宅ローン等の年末残高の合計額等を基として計算した金額を、居住の用に供した年分以後の各年分の所得税額から控除」するものです。
リースバックでは、売却代金でそれまでの住宅ローンを完済するのが通常の流れです。完済すればその年の12月31日時点の残高は0円になり、残高をもとに計算する控除額も0円になります。住み続けていても、所有者ではなくなり借入れも残っていないため、控除は続きません。
「売ってもその家に住み続けられる」ことと、「住宅ローン控除が続く」ことは別です。リースバック後に住み続けられるのは賃借人としてであり、所有者としてではありません。
年の途中で売却した場合でも、その年の年末に残高が無ければ控除額は出ません。確定申告の予定を立てるときは、売却した年から控除が止まる前提で計算してください。
買い戻したときは「中古住宅の取得」として判定される
将来その家を買い戻し、改めて住宅ローンを組んだ場合は、新しく中古住宅を取得したものとして住宅ローン控除の可否を見ます。国税庁は共通の適用要件を9項目に整理しています。
| 番号 | 要件の要旨 |
|---|---|
| 1 | 中古住宅の取得の日から6か月以内に居住の用に供していること |
| 2 | 控除を受ける年分の12月31日まで引き続き居住の用に供していること |
| 3 | 床面積50平方メートル以上かつ2分の1以上を自己の居住用、合計所得金額2,000万円以下(特例既存住宅は40〜50平方メートル未満・1,000万円以下) |
| 4 | 10年以上にわたり分割して返済する借入金等があること |
| 5 | 2以上の住宅を所有している場合は、主として居住の用に供すると認められる住宅であること |
| 6 | 居住年およびその前2年、その後3年の計6年間に、3,000万円の特別控除などの譲渡所得の特例の適用を受けていないこと |
| 7 | 取得時および取得後も引き続き生計を一にする親族や特別な関係のある者からの取得でないこと |
| 8 | 贈与による取得でないこと |
| 9 | 昭和57年1月1日以後に建築されたもの、または耐震基準に適合することが証明されたものであること |
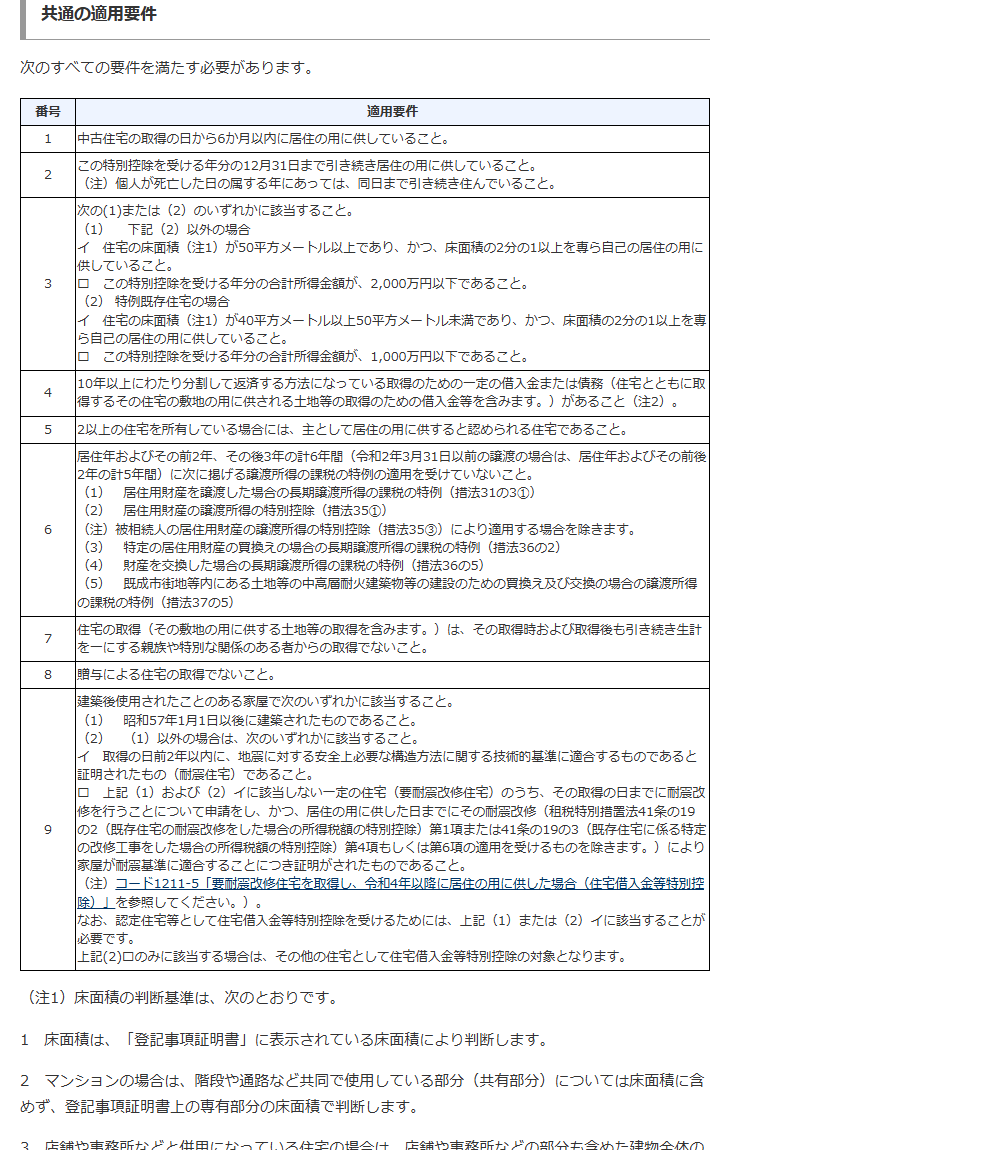
リースバックの買い戻しで引っかかりやすいのは6と7です。ほかの要件は通常の中古住宅購入と同じ扱いになります。
要件6|3,000万円控除と重なってはいけない6年間
要件6の原文は、居住年およびその前2年、その後3年の計6年間に、次の特例の適用を受けていないこと、というものです。令和2年3月31日以前の譲渡の場合は居住年およびその前後2年の計5年間です。
| 特例 | 根拠 |
|---|---|
| 居住用財産を譲渡した場合の長期譲渡所得の課税の特例 | 措法31条の3第1項 |
| 居住用財産の譲渡所得の特別控除(3,000万円控除) | 措法35条第1項 |
| 特定の居住用財産の買換えの場合の長期譲渡所得の課税の特例 | 措法36条の2 |
| 財産を交換した場合の長期譲渡所得の課税の特例 | 措法36条の5 |
| 既成市街地等内にある土地等の中高層耐火建築物等の建設のための買換え及び交換の場合の譲渡所得の課税の特例 | 措法37条の5 |
被相続人の居住用財産の譲渡所得の特別控除(措法35条第3項)により適用する場合は除かれると注記されています。
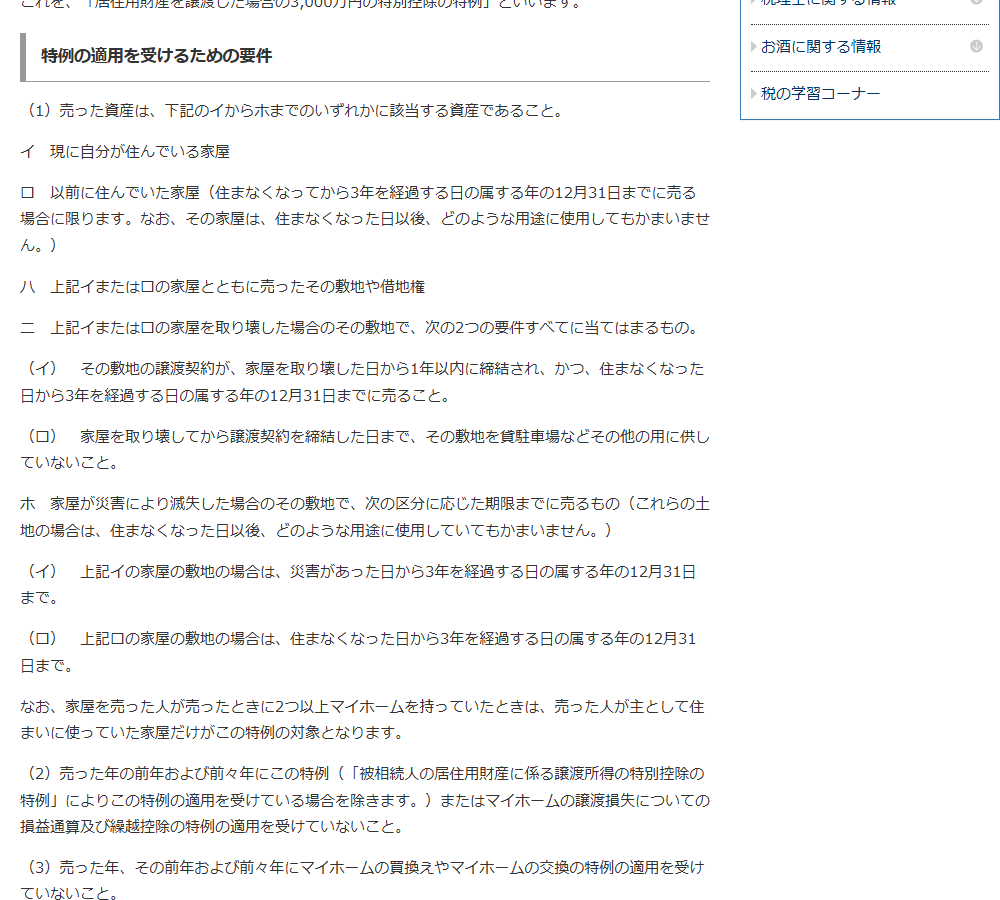
3,000万円控除の側にも期間の制限があります。国税庁は要件として、売った年の前年および前々年にこの特例の適用を受けていないこと、売った年とその前年および前々年にマイホームの買換えや交換の特例の適用を受けていないことを挙げています。売却と買い戻しを短い間隔で繰り返す形は、どちらの制度でも想定されていません。
リースバックで自宅を売り、3,000万円の特別控除を使った場合、これは2つめに当たります。買い戻して住み始めた年を基準に、その前2年から後3年までの6年間にこの適用があってはいけない、という関係になります。
いつ買い戻せば両方使えるのか
売却して3,000万円控除を受けた年を基準に考えます。買い戻しは売却より後なので、問題になるのは「居住年の前2年」の側です。
3,000万円控除を使った年を1年目としたとき
- 1年目に売却し、3,000万円の特別控除を受ける
- 同じ年に買い戻して住み始めると、居住年そのものに控除の適用があるため要件6を満たさない
- 2年目に住み始めると、1年目は「前1年」に当たるため満たさない
- 3年目に住み始めると、1年目は「前2年」に当たるため満たさない
- 4年目に住み始めれば、1年目は前2年の範囲から外れ、要件6を満たす
| 住み始めた年 | 3,000万円控除を受けた年の位置 | 要件6 |
|---|---|---|
| 同じ年 | 居住年そのもの | 満たさない |
| 1年後 | 前1年 | 満たさない |
| 2年後 | 前2年 | 満たさない |
| 3年後 | 前3年(範囲外) | 満たす |
リースバックの買い戻し期限は、契約で2年や3年と定められていることがあります。当サイトで整理したリースバックの「3年」は何の3年かのとおり、期限は最初の契約期間・終了通知・買戻しの3つで意味が違います。買戻し期限が2年なら、3,000万円控除を使った場合に住宅ローン控除は使えない計算になります。
要件7|親族から買い戻すと使えない
要件7は「住宅の取得(その敷地の用に供する土地等の取得を含みます。)は、その取得時および取得後も引き続き生計を一にする親族や特別な関係のある者からの取得でないこと」です。
リースバックの買主が不動産会社であれば、通常この要件には当たりません。一方、親族にいったん売って、あとから買い戻すという形を取った場合は、生計を一にしているかどうかで判定されることになります。
売る側でも同じ論点があります。当サイトのリースバックで3,000万円の特別控除は使える?で整理したとおり、売った後その家で同居する親族に売ったときは3,000万円控除そのものが使えません。売るときと買い戻すときの両方で、相手が誰かが効きます。
見落としやすい残りの要件
買い戻しの計画を立てる前に確かめること
- 借入期間が10年以上あるか。短期の借入れでは要件4を満たさない
- 取得の日から6か月以内に住み始められるか。引き渡しと入居の間が空くと要件1に当たる
- 床面積が50平方メートル以上あるか。登記事項証明書の床面積で判断する
- 買い戻した年の合計所得金額が2,000万円以下か
- 家屋が昭和57年1月1日以後の建築か。それ以前なら耐震基準適合の証明が要る
床面積の判断には注意があります。国税庁は、床面積は登記事項証明書に表示されている床面積で判断し、マンションの場合は階段や通路など共用部分を含めず登記事項証明書上の専有部分の床面積で判断すると説明しています。
築年数の要件も、リースバックでは効くことがあります。長く住んだ自宅を売って買い戻す形なので、昭和57年より前に建った家であれば、耐震基準に適合することの証明が必要になります。
3,000万円控除を使わない選択もある
売却時の譲渡所得が小さければ、3,000万円の特別控除を使わなくても税額が大きく変わらない場合があります。そのときは控除を使わずに申告することで、買い戻し後の住宅ローン控除を残せます。
どちらが有利かは、売却益の大きさ、買い戻しの時期、買い戻し時の借入額で変わります。売却益が小さく、買い戻しが2年以内に決まっていて、借入額が大きいなら、住宅ローン控除を優先するほうが有利になることがあります。逆に売却益が大きい場合は、3,000万円控除の効果のほうが大きくなります。
リースバックと税の特例で決めておくこと
- 買い戻しの時期を先に決める。3,000万円控除を使うなら3年後以降でないと住宅ローン控除が使えない
- 買主が親族かどうかを確認する。売るときも買い戻すときも判定に関わる
- 売却益の見込みを出し、3,000万円控除と住宅ローン控除のどちらが大きいかを比べる
- 買い戻しの借入期間が10年以上になるか、金融機関に確認する
- 家屋の建築年を登記事項証明書で確認する。昭和57年より前なら耐震基準適合の証明が要る
リースバックと住宅ローン控除についてよくある質問
リースバックしたら住宅ローン控除はどうなりますか
売却代金で住宅ローンを完済すると、その年の年末残高が0円になります。住宅ローン控除は年末残高をもとに計算するため、完済した年から控除額は出なくなります。
買い戻せば住宅ローン控除をまた使えますか
中古住宅の取得として、国税庁が示す9つの共通の適用要件をすべて満たせば対象になりえます。リースバックで当たりやすいのは要件6と要件7です。
3,000万円の特別控除を使うと何年使えなくなりますか
要件6は「居住年およびその前2年、その後3年の計6年間」に特例の適用を受けていないことを求めています。買い戻しは売却より後になるため、3,000万円控除を受けた年の3年後以降に住み始めれば要件6を満たします。
親族に売って買い戻す場合はどうですか
要件7により、取得時および取得後も引き続き生計を一にする親族や特別な関係のある者からの取得は対象外です。売るときも、同居する親族に売ると3,000万円控除が使えません。
売った年の途中までの分は控除できますか
できません。控除額は12月31日時点の住宅ローンの年末残高をもとに計算するため、年の途中で完済していればその年の控除額は出ません。
3,000万円控除を使わないという選択はできますか
できます。譲渡所得が小さく税額への影響が限られる場合は、控除を使わずに申告することで、買い戻し後の住宅ローン控除を残す判断もありえます。どちらが有利かは売却益と買い戻し時の借入額で変わります。