「リースバック物件」という言葉は、売る人・買う会社・そこに住み続ける人の三者が同じ物件を別々の角度から見ているために、説明がかみ合わなくなりがちです。売る人にとっては現金化の手段、買う会社にとっては賃借人が付いた投資用物件、住み続ける人にとっては自宅です。このページは、その三つの見え方を一枚に並べ、それぞれで実際に効いてくる条文と税の規定を示す入口として作りました。各論はそれぞれの記事へ進んでください。
先に押さえておく四点
リースバック物件は売買契約と賃貸借契約が同時に動く取引です。片方だけを見て条件の良し悪しは判断できません。
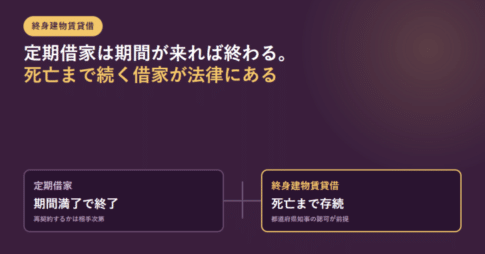
住み続けられる年数を決めるのは売却価格ではなく賃貸借契約の種類です。定期建物賃貸借なら期間満了で終わり、続けるかどうかは再契約の交渉になります。
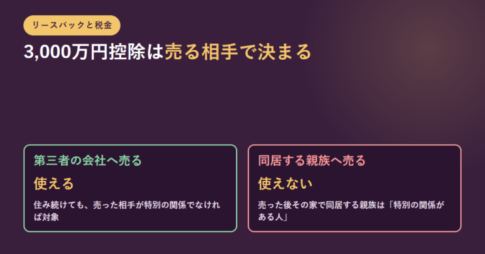
自宅を売ったときの3,000万円の特別控除は「誰に売ったか」で使えなくなることがあります(国税庁タックスアンサーNo.3302の要件5)。
相続対策として使う場合、リースバックそのものが相続税額を減らすわけではありません。自宅を売ると小規模宅地等の特例の対象になる宅地が手元から無くなる点にも注意が要ります。
「リースバック物件」は、賃貸借が付いたまま売買される物件のこと
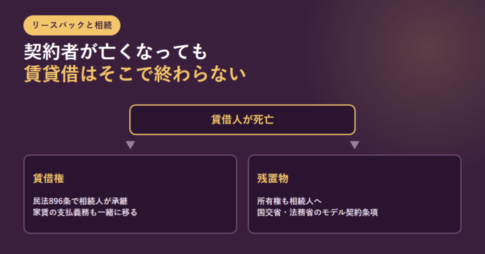
不動産の売買では、引渡しと同時に売主が建物から出ていくのが普通の形です。リースバックはそこが違います。売主が売った直後から賃借人として同じ建物を使い続けるため、買主は最初から入居者のいる物件を手に入れます。似た構造にオーナーチェンジ物件がありますが、あちらは売主と入居者が別人です。売主がそのまま賃借人になるという一点が、リースバックを特徴づけています。
| 取引の形 | 引渡し後に住む・使う人 | 賃貸借契約の相手 | 買主から見た主な関心 |
|---|---|---|---|
| 通常の中古売買 | 買主または新しい入居者 | 売買の時点では存在しないことが多い | 建物の状態と再販・自己利用の見通し |
| オーナーチェンジ | もともと住んでいた賃借人 | 売主と賃借人の契約を買主が引き継ぐ | 既存の賃料と契約期間、賃借人の属性 |
| リースバック | 売主本人(個人なら自宅、法人なら自社の店舗や工場) | 売買と同時に売主と買主が新たに結ぶ | 賃料の継続性と、期間が終わったあとの出口 |
この構造のため、売買の条件と賃貸借の条件は互いに引っ張り合います。売却価格を上げれば買主の投資額が増え、その分は賃料で回収されます。逆に賃料を抑えたいと言えば、売却価格のほうが下がります。条件を横並びにして読む手順はリースバック業者の比較にまとめました。
立場によって、読む条文が変わる
同じ物件でも、自分がどの位置にいるかで確認すべき規定は入れ替わります。下の表から自分の行を選んで、詳しい記事へ進んでください。
| 立場 | いちばんの論点 | 根拠になる規定 | 詳しく読む |
|---|---|---|---|
| 自宅を売って住み続ける | 何年住めるのか。期間が終わったらどうなるのか | 借地借家法26条・28条・38条 | 定期借家契約とは |
| 住宅ローンが残っている | 売却代金で残債と抵当権を消せるか | 民法369条以下の抵当権、金融機関の同意 | リースバックと抵当権 |
| 持ち分を共有している | 共有者全員の同意が要るかどうか | 民法251条 | 共有名義の家はリースバックできるか |
| あとで買い戻したい | 買戻しの権利がどこまで確実か | 民法579条の買戻し特約、再売買の予約 | 買戻しはどこまで確実か |
| 投資家として買う | 賃借人の権利と、貸主の地位の移り方 | 借地借家法31条、民法605条の2 | リースバック物件への投資 |
| 事業用の建物を扱う | 住宅向けの保護が及ばない範囲 | 借地借家法38条7項、消費税法別表第二第13号 | 店舗のリースバックとテナント契約 |
住める年数を決めるのは価格ではなく、賃貸借契約の種類
提案書の見出しに並ぶのは売却価格と月額賃料ですが、生活に直結するのは契約期間が終わったときに何が起きるかです。普通借家であれば、貸主が更新を拒むには借地借家法28条の正当の事由が要ります。定期建物賃貸借であれば期間の満了で終わり、住み続けるには再契約の合意が必要になります。貸主に再契約へ応じる義務はありません。
定期建物賃貸借を結ぶには要件があります。借地借家法38条1項は公正証書による等書面で契約することを求め、同条3項は、更新がなく期間の満了で終了することを記載した書面をあらかじめ交付して説明するよう定めています。この説明をしなかったときは、更新がないとする定めそのものが無効になります(同条5項)。契約書に判を押す前に、この説明書面を受け取ったかどうかを思い出してください。
普通借家
更新しない旨の通知を、期間満了の1年前から6か月前までにしなければ、従前と同じ条件で更新したものとみなされる(26条1項)。
貸主が更新を拒むには正当の事由が要る。双方が建物を必要とする事情、従前の経過、建物の利用状況と現況、立退料の申出などを考慮して判断される(28条)。
賃料が不相当になったときは、将来に向かって増減を請求できる(32条1項)。
定期建物賃貸借(38条)
期間の満了で終わる。更新はなく、続けるなら再契約の合意が必要。
期間が1年以上なら、満了の1年前から6か月前までに終了の通知が必要(38条6項)。この通知が無ければ終了を賃借人に対抗できない。
賃料の改定に関する特約があるときは、32条の増減請求が適用されない(38条9項)。
どちらの形が自分に合うかは、住みたい年数と買戻しの予定で変わります。普通借家と定期借家の差は更新・再契約の違いで整理しました。契約前に決めておく項目はリースバックで後悔しないためににあります。
売った年の税金は「誰に売ったか」で変わる
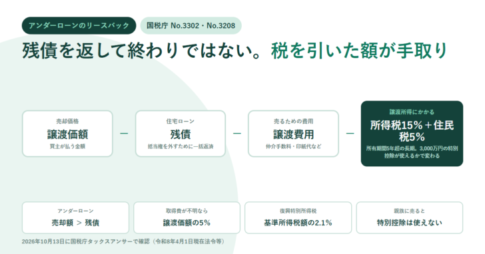
自宅を売って譲渡益が出たときには、国税庁タックスアンサーNo.3302が説明する「居住用財産を譲渡した場合の3,000万円の特別控除の特例」があります。所有期間の長短に関係なく、譲渡所得から最高3,000万円まで控除できる制度です。リースバックでも、売った資産が現に自分が住んでいる家屋であれば、この特例の対象になり得ます。
ただし要件の(5)に注意が必要です。親子や夫婦など「特別の関係がある人」に売ったものでないこと、とされており、その範囲には生計を一にする親族のほか、家屋を売った後その売った家屋で同居する親族、内縁関係にある人、特殊な関係のある法人も含まれます。親族に買ってもらってそのまま住む形や、自分が支配する法人へ売る形は、ここに当たる可能性があります。第三者の事業者へ売る通常のリースバックと、身内で行う取引とでは、税務上の結果が変わりうるということです。
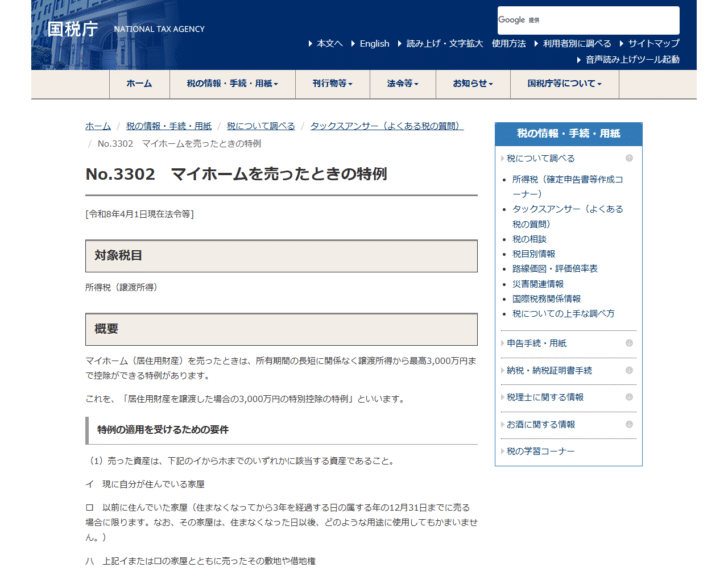
| 確認する点 | No.3302が定めている内容 |
|---|---|
| 控除の額 | 所有期間の長短に関係なく、譲渡所得から最高3,000万円まで控除できる |
| 対象になる資産 | 現に自分が住んでいる家屋、以前に住んでいた家屋(住まなくなってから3年を経過する日の属する年の12月31日までに売る場合)、それらとともに売った敷地や借地権など |
| 連年適用の制限 | 売った年の前年および前々年にこの特例やマイホームの譲渡損失の特例の適用を受けていないこと |
| 買主による制限 | 親子や夫婦など特別の関係がある人に対して売ったものでないこと。売った後にその家屋で同居する親族、内縁関係にある人、特殊な関係のある法人も含まれる |
| 適用されない家屋 | 特例の適用を受けることだけを目的として入居したと認められる家屋、仮住まいなど一時的な目的で入居した家屋、別荘など主として趣味・娯楽・保養のために所有する家屋 |
| 手続き | 一定の書類を添えて確定申告をすることが必要 |
売却代金に消費税がどう関わるかは、土地か建物か、貸すのか売るのかで分かれます。場面ごとの切り分けはリースバックに消費税はかかるかで条文まで確認できます。
相続で効くのは「分けにくさ」の解消であって、税額ではない
自宅をリースバックしておけば相続が楽になる、という説明を見かけます。正確に分けて考える必要があります。不動産という分けにくい財産が現金に変わるため、遺産分割の話し合いは確かに単純になります。一方で、リースバックそのものが相続税額を減らす仕組みを持っているわけではありません。
むしろ注意したいのが小規模宅地等の特例です。国税庁タックスアンサーNo.4124によれば、この特例は相続開始の直前において被相続人等の居住の用に供されていた宅地等を相続や遺贈で取得した場合に、特定居住用宅地等なら330平方メートルまでの部分について課税価格に算入すべき価額を80パーセント減額するものです。自宅を生前に売ってしまえば、相続のときにその宅地は遺産の中にありません。減額の対象になるはずだった土地が現金に置き換わる形になります。
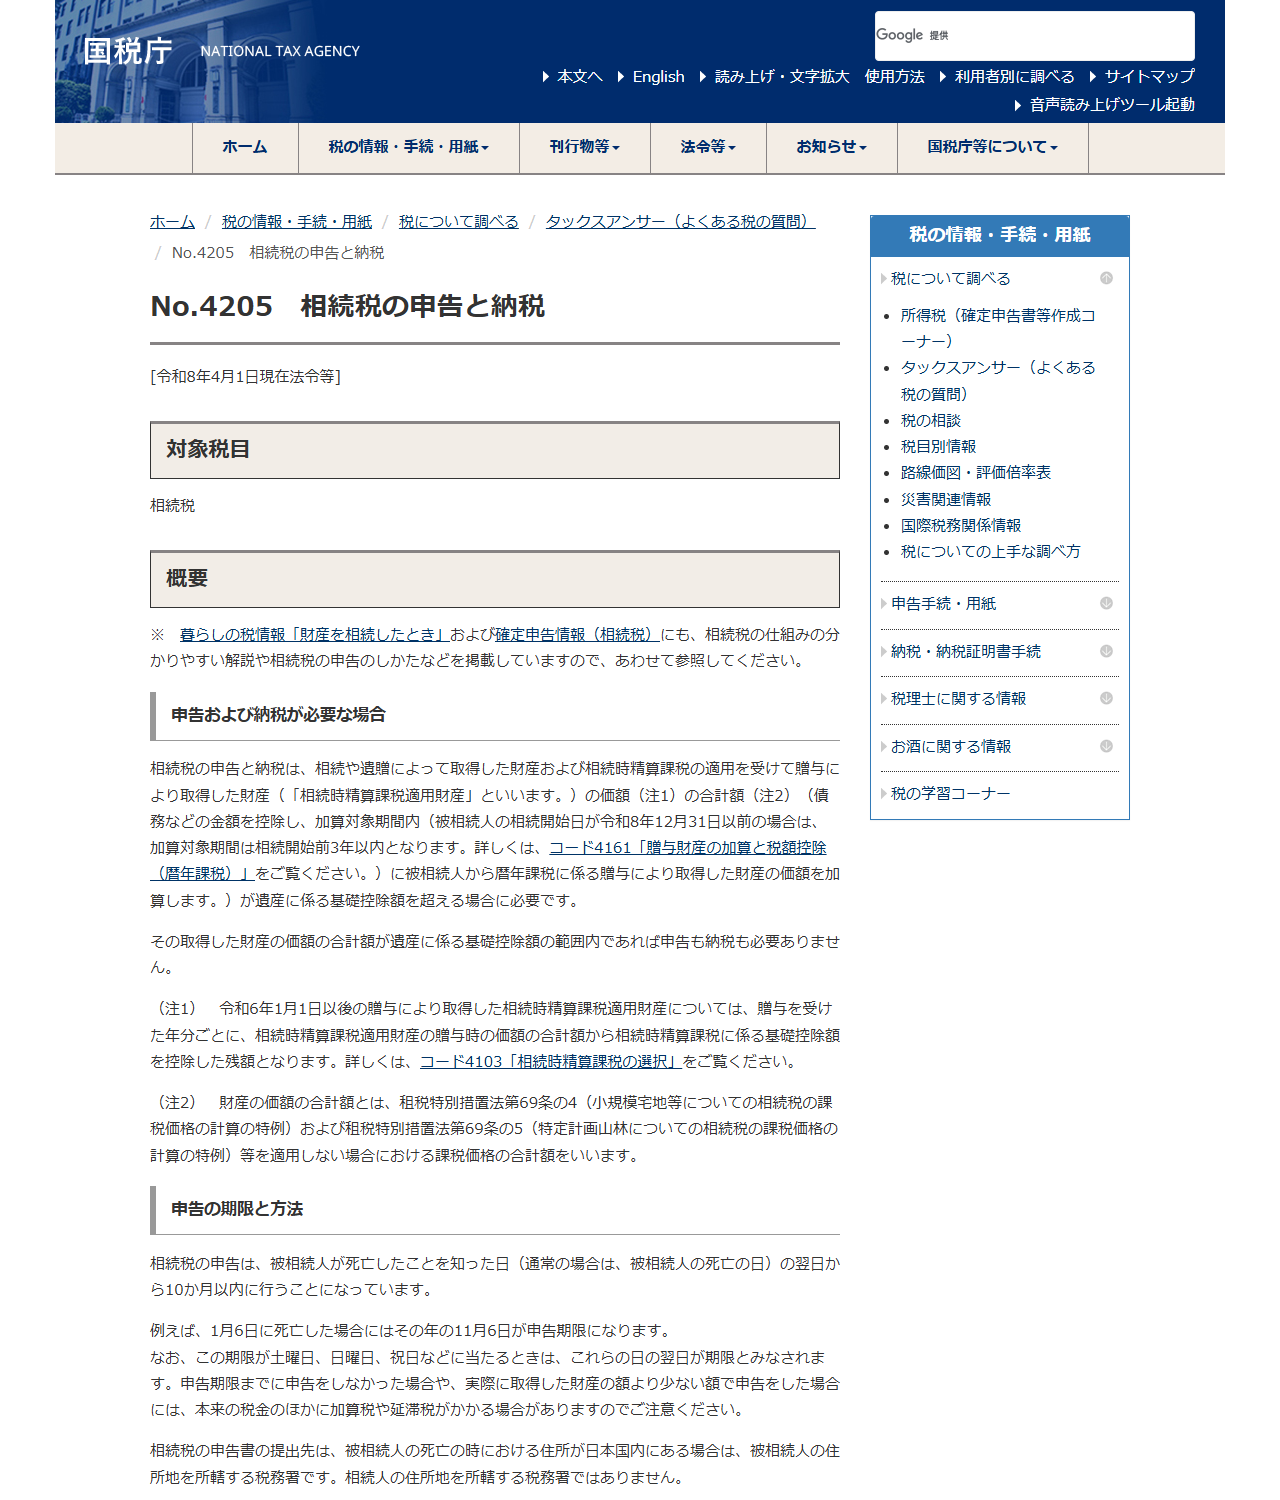
納税のほうにも期限があります。国税庁タックスアンサーNo.4205は、相続税の申告を、被相続人が死亡したことを知った日の翌日から10か月以内に行うこととしています。手元の現金が不足していて期限に間に合わないおそれがあるなら、現金化の手段を検討すること自体には意味があります。ただし、それは税額を減らす話ではなく、支払う原資を用意する話です。
効くこと
- 分けにくい不動産が現金に変わるため、法定相続分に沿った分割がしやすくなる
- 申告期限までに納税の原資を用意する手段のひとつになる
- 建物の維持管理や固定資産税の負担を、売却の時点で手放せる
効かないこと
- リースバックの利用そのものが相続税額を減らす仕組みにはなっていない
- 生前に売れば、その宅地は相続財産に含まれず、小規模宅地等の特例の対象にならない(No.4124)
- 売却後に発生する賃料は、亡くなるまで払い続ける支出として残る
相続の場面で試算を出すときは、前提を書いた資料を必ず受け取ってください。税額は財産の構成、評価、相続人の人数と関係によって変わります。数字だけを口頭で示された提案は、あとから検証できません。判断の前に税理士へ確認することをおすすめします。
買う側から見ると、賃借人の権利が付いてくる
投資として買う側にとっては、入居者を探す手間がなく、引渡しの日から賃料が発生するのが利点です。反面、その賃借人の権利は買主の都合で変えられません。借地借家法31条は、登記がなくても建物の引渡しがあれば、その後に建物について物権を取得した者に対して賃貸借が効力を生ずると定めています。買ったあとに明渡しを求められるとは限らない、ということです。
貸主としての立場も自動的に移るわけではありません。民法605条の2第1項は、対抗要件を備えた賃貸借がある不動産が譲渡されたとき、賃貸人たる地位は譲受人に移ると定めています。ただし第3項により、所有権移転の登記をしなければ、その移転を賃借人に対抗できません。賃料の請求先が切り替わる時点は登記で決まります。数字だけを見て利回りを判断する前に、この権利関係を読んでおく必要があります。詳細はリースバック物件への投資で扱っています。
事業用の建物は、住宅向けの前提が当てはまらない
店舗や事務所、工場をリースバックする場合、住宅を前提にした説明はそのまま使えません。借地借家法38条7項が定める賃借人からの解約申入れは、居住の用に供する建物で床面積が200平方メートル未満のものに限られており、事業用の建物には適用がありません。また、住宅の貸付けを非課税とする消費税法別表第二第13号は店舗に及ばないため、事業用建物の賃料は課税取引になります。国土交通省が策定した解釈・運用の考え方も、名称のとおり住宅のリースバック取引を対象としています。事業用の扱いは店舗のリースバックとテナント契約にまとめました。
物件を決める前に、公的な記録で確かめられること
広告や口コミでは、条件の良し悪しを確かめられません。確かめられるのは、公表された条件と公的機関の記録です。国民生活センターが公表したトラブルの事例は、どこで問題が起きやすいかを知る材料になります。会社ごとの条件は各社の公式ページで確認し、同じ項目に揃えて比べてください。
- 各社が公表している契約の種類・期間・費用を同じ項目に並べる:リースバック業者の比較
- 同じ条件で見積りを取り、家賃の総額と終了条件まで比べる:リースバックの相見積もり
- 公的な記録から評判を読む:リースバックの評判は口コミでは確かめられない
- 制度の位置づけを条文で確認する:リースバックに国のガイドラインができた
よくある質問
リースバック物件とオーナーチェンジ物件はどう違いますか
引渡し後にその建物を使う人が誰かが違います。オーナーチェンジは売主とは別の賃借人が住んでいる物件で、リースバックは売主自身が賃借人として残る物件です。買主から見ると、賃貸借契約を引き継ぐのか、売買と同時に新しく結ぶのかという差になります。
自宅をリースバックすると3,000万円の特別控除は使えますか
国税庁タックスアンサーNo.3302の要件を満たすかどうかで決まります。現に自分が住んでいる家屋を売ることは要件に合いますが、要件(5)により、親子や夫婦など特別の関係がある人に売った場合は適用されません。この範囲には、売った後にその家屋で同居する親族や、特殊な関係のある法人も含まれます。
相続税を減らす目的でリースバックを使えますか
リースバックそのものに相続税額を減らす仕組みはありません。加えて、生前に自宅を売ると、その宅地は相続財産に含まれないため、小規模宅地等の特例(No.4124)の対象になりません。分割のしやすさや納税資金の確保という目的であれば意味がありますが、税額の圧縮とは切り分けて考えてください。
買主が替わったら、住み続けられなくなりますか
建物の引渡しを受けていれば、借地借家法31条により賃貸借は新しい所有者にも効力を生じます。契約の種類と残りの期間は変わりません。ただし賃料の支払先は、所有権移転の登記によって貸主の地位が移った時点で切り替わります(民法605条の2第3項)。
店舗や事務所でもリースバックはできますか
取引そのものは可能です。ただし借地借家法38条7項の中途解約は居住用で床面積200平方メートル未満の建物に限られ、事業用には適用がありません。賃料も消費税の課税対象になります。住宅を前提にした条件表をそのまま当てはめないでください。
確認に使った一次情報(2026年9月17日確認)
- 借地借家法26条(建物賃貸借契約の更新等)/e-Gov法令検索
- 借地借家法28条(更新拒絶等の要件)/e-Gov法令検索
- 借地借家法31条(建物賃貸借の対抗力)/e-Gov法令検索
- 借地借家法32条(借賃増減請求権)/e-Gov法令検索
- 借地借家法38条(定期建物賃貸借)/e-Gov法令検索
- 民法605条の2(不動産の賃貸人たる地位の移転)/e-Gov法令検索
- 消費税法 別表第二(非課税となる資産の譲渡等)/e-Gov法令検索
- 国税庁 タックスアンサーNo.3302 マイホームを売ったときの特例
- 国税庁 タックスアンサーNo.4124 小規模宅地等の特例
- 国税庁 タックスアンサーNo.4205 相続税の申告と納税
- 国土交通省 住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方